深V!“光”又回来了

万万没想到,率先开启一波反弹的竟然是它。
可是,这个“光”并非光通信的光,而是光伏的光。
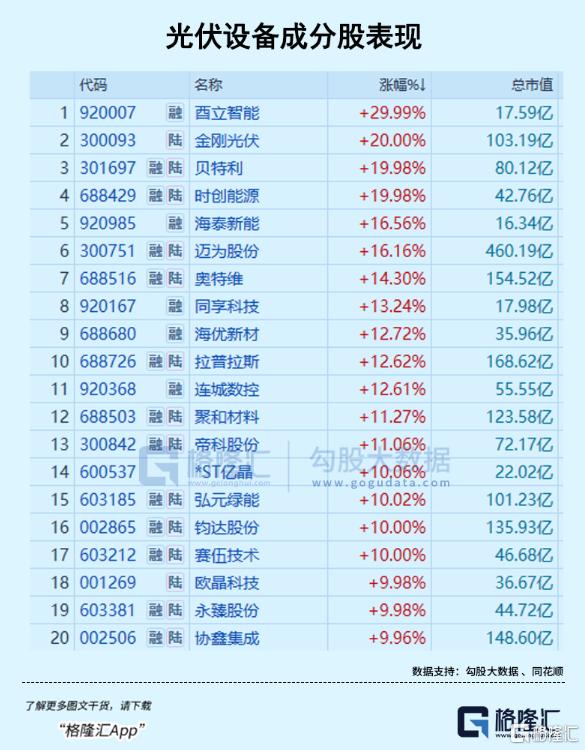
本周光伏板块非常强势,今天迎来连续第三个交易日的上攻,本周累计涨幅都超过了15%。
产业链个股都很活跃,永臻股份三连板,海博思创、阳光电源、德业股份等头部企业5日内都至少涨了20%。
发生了什么?
01
多重因素共振
市场催化因素有很多,其中最有可能被提前定价的,就是昨天的中期选举结果。
11月4日民主党一举拿下参众两院的控制权,参议院以54席对44席成功翻转了七个共和党席位,众议院也以228席对139席锁定胜局。
此前长期压制板块估值的核心变量,恰恰是共和党主张削减乃至彻底废除《通胀削减法案》下的清洁能源税收抵免,这项抵免直接决定着美国地面电站与分布式项目的实际内部收益率。
市场预期,随着立法端削减力量的退场,政策继续恶化的概率已经显著下降。昨夜美股市场的新能源股已经反应。晶科能源隔夜一度大涨14%,Enphase一度涨逾12%,大全新能源也录得10%以上的涨幅。
对全球光伏来说,这是利好。税收抵免提前削减的担忧打消,美国装机预期有上修空间,ITC与48C的稳定性抬升也让长周期融资和PPA更容易谈成。
2026年美国清洁能源新增装机预计89GW创纪录,其中光伏约48.9GW;到2036年美国光伏新增532GW、储能新增383GW。
此前市场预期2027年美国储能增速同比持平略增、光伏基本持平,若政策预期转向,美国新能源市场发展有望迎来转机,对国内A股新能源出口链形成利好。
再把目光转回国内,三季度的新增并网数据较上半年迎来了明显的边际改善。国家能源局10月30日发布的季度数据显示,2026年三季度全国新增光伏装机约38.76GW,较2025年同期的28.06GW增长约38%,前三季度累计新增并网达到1.1083亿千瓦。
如果把三季度数据从前三季度累计值中剥离出来,上半年两个季度合计装机约72.07GW,单季均值约为36.04GW。三季度实际装机直接比这个均值高出了7.5%,考虑到二季度通常才是传统装机旺季,三季度的逆势反超说明终端交付节奏确实发生了变化。
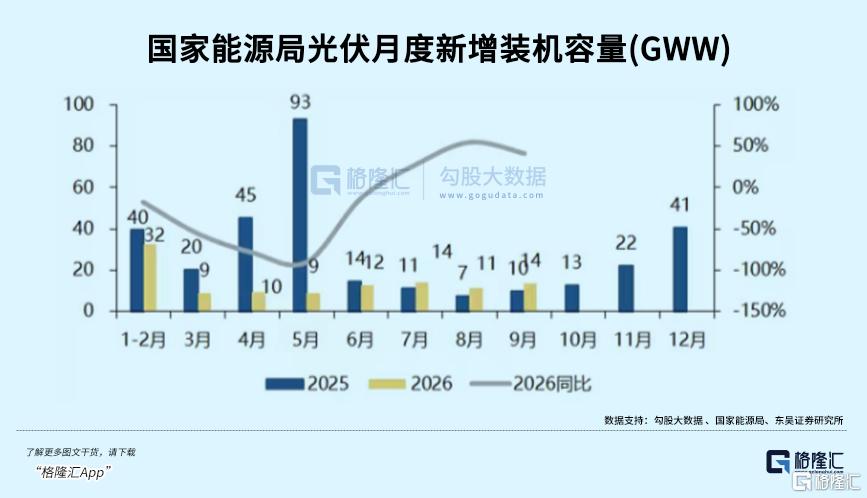
单月数据同样强有力地印证了这一趋势。9月单月新增装机达到13.64GW,同比增长41%,环比增长24%,实现了罕见的连续两个月同比正增长。
前三季度累计同比依然下降53.9%,这个降幅需要结合高基数一并客观理解。2025年特定政策节点前曾出现过一轮疯狂的集中抢装,直接垫高了去年同期的基数,因此同比下滑绝不等于真实需求的同幅度萎缩。
还有,产业链供给侧也悄然产生一些边际变化。
华闻期货跟踪数据显示,供给端的调整已经在10月彻底落地,多晶硅月度产量降至10.02万吨,环比下滑11.72%,产能利用率回落至36.46%,行业正式进入阶段性去库存周期。
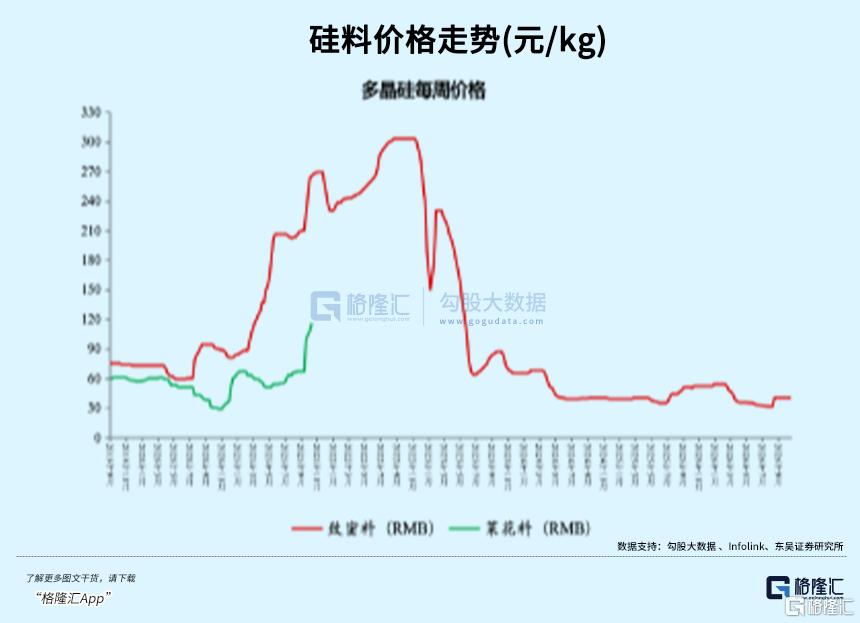
产品价格层面则呈现出筑底企稳的特征。根据集邦咨询11月4日的报价统计,N型复投料、致密料与颗粒硅分别报收43元/千克、42元/千克和41元/千克,周内保持平稳,头部厂商对致密料的报价坚定维持在40元/千克以上。
中游制造环节甚至出现了局部的结构性涨价行情。集邦咨询的同一份统计显示,210N单晶TOPCon电池片均价上升至0.315元/瓦,周涨幅达到3.28%,电池片行业库存已降至6至7天的健康水平,出货压力得到显著缓解。
这波大尺寸电池片涨价的直接支撑,来自于四季度国内集中式电站项目交货进度的全面提速。涨价的红利目前主要集中在大尺寸规格上,产业链局部回暖的信号正在向外发散。
尽管部分大尺寸环节呈现出局部的价格反弹,光伏中下游的供需失衡与库存压顶态势还没有发生根本性的逆转。
在绝对库存彻底去化、落后产能实现实质性剥离之前,全产业链的弱势震荡与盈利修复的艰难曲折仍将是常态。
02
反弹还是反转?
回到估值逻辑上来,光伏跌了这么久,但短短几天就反弹了这么多,市场对行业未来的走向是否发生了根本性的逆转?
海外政策方面,民主党上台领导后的国会将会跟特朗普政府展开何种程度的政治博弈尚未可知,因此目前的反弹很难说可以持续多久。
就对光伏板块的影响,市场把"民主党横扫"直接翻译成"补贴恢复+美国装机上修+中国出口链受益",也是偏乐观的修复逻辑。
2025年7月签署的《大而美法案》大幅削减了拜登政府《通胀削减法案》中的清洁能源税收抵免,而且时间表已经生效。
其中,风电和光伏项目若在2026年7月4日之后开工,必须在2027年底前投入运营才能获得抵免;核电、储能等其他清洁发电的抵免则全额保留到2033年开工的项目,此后逐年递减。
民主党即使拿下两院,恢复抵免的法案也需要总统签署,基本没有可能。反过来,进一步收紧也很难:削减抵免同样需要立法,只有在共和党两院的情景下,才可能通过预算和解再次压缩剩余的抵免。
而且,行政层面的收紧不受国会约束,财政部和国税局2025年8月的指引已收紧风电和光伏项目“开始建设”的认定标准,“受禁外国实体”规则也在持续细化,这类收紧在任何情景下都可能继续。
这意味着,只要民主党拿下众议院,那清洁能源的法定政策环境至少不会继续恶化。但是,从立法可行性、行政约束、对华政策连续性到定价程度逐层看,能真正兑现的,也只有这一条。
再者,中选只是国会易手,系统性改变政策路线还需2028年白宫阵营发生变化,目前的政策讨论更多只是市场的叙事层面,未必就会在未来两年里兑现。
看回国内,结合三季报和行业数据,尽管头部企业环比边际减亏,但全行业并未迎来真正的需求驱动型复苏。
基于这一底层逻辑,机构在确认盈利向上拐点的同时普遍下调了全年业绩预测,将行业整体转正的时点推后至2027年上半年。
先说基本面,供给端减产确已落地,但高库存与弱需求未见边际改善,硅料价格贴近成本线磨底震荡;下游排产改善有限、组件出口受阻,对上游需求支撑不足。
10月国内多晶硅排产已下调至约10.5万吨且进一步滑落至10万吨以下,减产动作正在实质性落地。同时上游库存压力依然存在,最新统计显示多晶硅库存仍达38.17万吨且周环比上升4.32%,价格在成本线附近磨底。
归根结底,落后产能想混日子是彻底没戏了。现在决定行业节奏的不是别的,正是负债端压力与政策强制出清。
再看业绩层面,报表整体亏损、板块磨底,但已有少数企业环比显著减亏甚至单季扭亏。
爱旭股份单季度实现扭亏为盈且第三季度毛利率环比提升4.9个百分点至13.3%。隆基绿能的BC组件出货占比已超过65%并带动毛利率较上半年提升逾6个百分点,头部企业的技术红利开始在报表上逐步兑现。
然而机构并未因局部的盈利改善而盲目乐观,反而大幅下调了多位龙头企业在2026年至2027年的业绩预测。以通威股份为例,其第三季度实现营收239.8亿元,归母净利润亏损16.39亿元,机构随即将2026年预测进一步下调至亏损79.1亿元。
这些数据其实都传递了一个信号:眼下的业绩回暖更多是靠价格博弈和产品结构优化硬扛出来的,而机构之所以把预期往下调,本质上还是因为需求复苏的斜率不够陡,行业出清还需要时间。
03
尾声
从三季报后的公募基金持仓来看,光伏板块已经被明显低配,重仓占比仅为0.88%,光伏设备等制造环节的筹码已经双双落在了历史底部,低配信号可以说是相当明确。
换句话说,这个板块甚至已经被不少人淡忘了很久,现在的筹码结构非常干净。尽管行业基本面依然乏善可陈,很多公司的三季报业绩还在继续承压,但市场其实早把这份悲观预期给消化完了。
这种无人问津的低配状态,恰恰成了支撑近期行情反弹的充分条件之一,筹码结构把这波反弹的弹性给放大了。正因如此,股价在最近一两个月反而慢慢稳住了,甚至隐约走出了想要向右侧靠拢的苗头。
对于其他反弹的低位板块也一样,更合理的定位是风险偏好压制解除与超跌修复的共振,而非基本面有了显著变化。
在这个阶段考虑布局,一定要留意一些反向因素,譬如AI监管、两党博弈导致的政府停摆、中美科技摩擦、油价与美联储,这些都是可能打断修复的变量。(全文完)
SH 永臻股份 SH 海博思创 SZ 阳光电源 SH 德业股份
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。