招股结束当日突然宣布暂缓上市,和美药业原定挂牌日秒变退款日
IPO电报丨杨跃滂
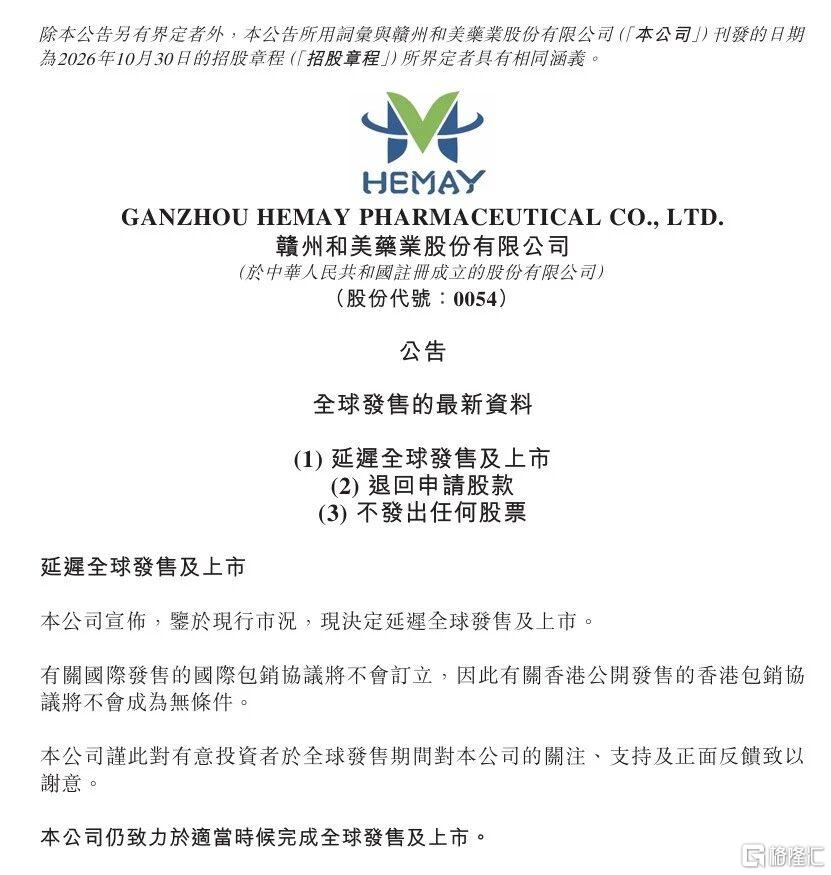
11月4日,和美药业-B(00054)发布公告称,鉴于现行市况,决定延迟全球发售及上市,并将于11月9日开始退款。令人唏嘘的是,退款启动日恰好是公司原定的正式挂牌日。
这家来自江西赣州的生物制药企业,首次向港交所递交申请还是在2025年5月29日,历经两次失效三次递表后终于通过港交所聆讯,却在招股结束后紧急按下“暂停”按钮。
公开信息显示,和美药业于10月30日开始招股,11月4日结束。公司计划发行5521万股H股,其中10%在中国香港公开发售,招股价介于每股15.5港元至18.9港元,最高筹集资金10.43亿港元。
和美药业此次IPO并不缺乏机构投资者的支持。公司引入广发基金、汇添富基金、富国基金及易方达基金四家公募机构作为基石投资者,合计认购约2900万美元(折合约2.27亿至2.28亿港元),约占全球发售股份的21.81%。
不过,机构投资者的参与并未改变此次IPO延期的结果。从招股情况看,本次IPO公开发售部分认购户数不足1万人,超额认购约2倍;截至11月3日晚间9时50分,券商孖展数据仅录得0.37倍超额认购,涉及资金1.43亿港元,认购表现颇为冷清。
和美药业主要从事自主研发小分子药物的发现、开发及商业化,其核心产品Mufemilast是全球首创的PDE4B/PDE4抑制剂,2025年9月获批治疗中重度斑块状银屑病,并于2026年7月开始商业销售。
招股书显示,Mufemilast零售价定于每盒1666元(含税)。据估算,患者月治疗费用7140元,年治疗费用约8.69万元。目前,Mufemilast尚未加入国家医保名录。
从已披露的销售情况看, Mufemilast商业化仍处于非常早期的阶段,全国销售渠道尚未充分铺开。
公司组建的内部销售团队由8人组成,并与11家经销商及8家合同销售组织(CSO)订立协议。公司与9家潜在的经销商、5家潜在CSO进行了早期商讨,但未订立协议。
截至招股阶段,公司向9家经销商供应的Mufemilast数量为2000盒,分销范围覆盖陕西、江西、北京、山东、四川、河南、宁夏及广东。
除已获批上市的Mufemilast外,和美药业还布局了自身免疫性疾病及肿瘤领域的多款候选药物,研发管线覆盖银屑病、白塞病、溃疡性结肠炎、特应性皮炎、乳腺癌及晚期实体瘤等适应症。
但和美药业的多款产品仍处于研发、临床或早期商业化阶段,距离形成稳定收入、实现盈利仍有一段距离。
财务数据反映出公司的经营压力。2024年、2025年,公司年内亏损分别为1.23亿元、1.3亿元,2026年前四个月亏损3240万元。研发开支是公司持续亏损的重要原因之一,随着产品商品化推广和候选药物临床研发的推进,公司仍需要持续不断投入资金。
和美药业此次IPO延期,也折射出港股市场在医疗企业融资上面临的现实挑战。
截至2026年9月底,港股医疗IPO排队企业达到87家,而第三季度完成上市的医疗企业仅有2家,分别为同仁堂医养和麦科田。尽管公开发售阶段分别获得约252和436倍超额认购,但这两家企业上市时仍然遭遇了大幅破发,首日均下跌近40%。
港股18A原本为未盈利生物科技企业提供了一条重要的上市融资通道,但如今,这条通道正面临越来越明显的拥堵。
和美药业在公告中表示 “仍致力于适当时候完成全球发售及上市”。但在“现行市况”下,公司将何时重新启动上市进程?这一点仍有待观察。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。