短剧之争,不在时长榜上


 作者:胡筱
原创:深眸财经(chutou0325)
2026年10月末,一篇讨论红果短剧增长的文章把“中国互联网的字节时间”推到了公共讨论的前台。
其核心论据并不复杂:野村证券报告中的QuestMobile数据显示,2026年7月,中国移动互联网使用时长前50的App中,字节系占比41.8%。但这一41.8%的分母仅限于头部50款应用,未纳入长尾应用与PC端时长,报告本身也注明为“追踪估算”。
从有限集合中的时长分布,到对“整个中国互联网”的定性,这中间需要跨越的论证距离被大幅压缩了。
紧接着,这一事态演变又被多方记录。
一方认为这一数字足以概括某种结构性变化,另一方则指出统计口径的边界与法律认定之间的距离。可是争论到“谁对谁错”为止,错过的是一个更有意思的问题:当我们在讨论一个行业是否存在支配时,究竟应该以什么为坐标?
01
局部时长,撑不起全局判断
任何统计数字的说服力,首先取决于它的分母覆盖了什么、遗漏了什么。41.8%被反复引用时,很少有人会停下来看一眼它的计算边界。
野村报告的计算方式并不复杂:某集团纳入Top 50的App时长之和,除以全部Top 50 App的时长总和。长尾应用没有被计入,PC端使用场景同样不在统计范围内,报告自身也标注为“追踪估算”。这意味着,这个数字回答的问题是“在头部50款应用内部,谁占用的时间更多”,而不是“在整个中国互联网上,谁支配了用户的注意力”。
分母被切割过,结论就不能越界使用。一个只在头部应用集合中成立的份额,无论其数值高低,都不具备直接扩展为全局定性的资格。
更值得留意的是,在反垄断的法律框架内,不仅时长从来不是一个可以单独充当支配地位推定依据的指标,用户规模也同样不是。
QuestMobile《中国移动互联网秋季大报告》显示,截至2026年9月,腾讯控股以12.80亿去重总用户量连续第九年位居中国互联网公司用户规模榜首。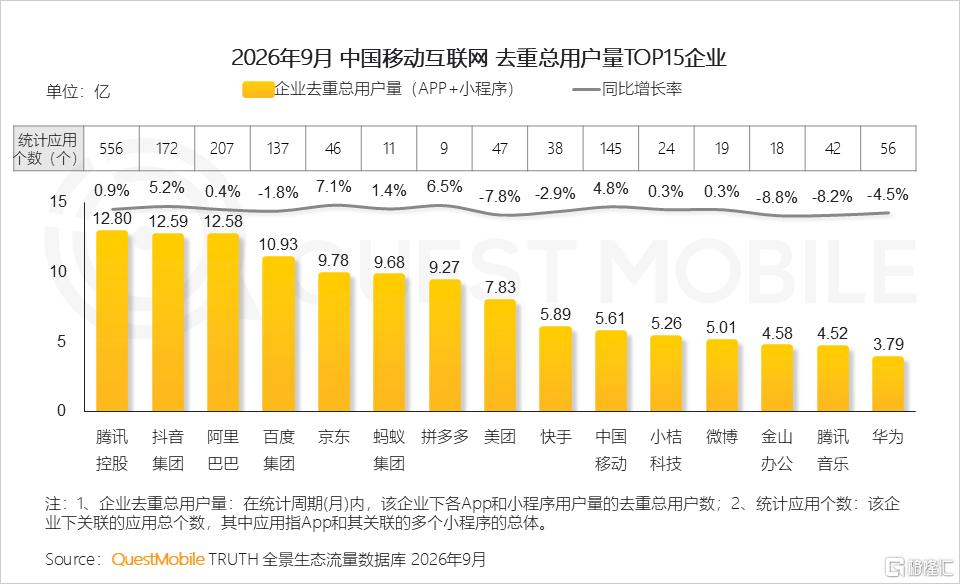
图源:QuestMobile官方微信公众号
如果仅凭“用户最多”就足以构成支配地位的证明,那么这个持续了近十年的位置,早就应该被写入反垄断的定性文书里。但在3Q反垄断纠纷中,最高人民法院并未认定腾讯具有市场支配地位。足以见得,用户规模只是产品受欢迎、被选择的结果。
退一步说,即便只看时长份额本身,它的流动性也能充当格局未锁定的证据。
长视频在高增长阶段曾被反复讨论“占用了太多用户时间”,短视频崛起后,同样的指控又转移到了短视频身上。当短剧成为新的内容形态时,历史再次重演。每一次“时间被谁拿走”的焦虑,最终都被更新的内容形态分流所稀释。
但如果次次都把“当下被大量使用”直接等同于“格局已经锁定”,那么每一轮内容更替都会被重复命名为一次“垄断”,这恰好与互联网产品迭代的事实相矛盾。
因此,真正需要警惕的,不是某个数字的高低,而是把动态的注意力分布静态化、把有限口径的时长切片当作全局判断的起点。毕竟,它们终究撑不起全局定性。
02
短剧的入口,始终是敞开的
把视线从时长榜单移开,短剧行业自身的结构,提供了一个更具体的观察样本。这个行业的入口、分发和供给,在每一个环节上都正好与“固化”的想象相反。
首先,用户进入短剧的方式,从来不是某一个“唯一入口”。QuestMobile数据显示,截至2026年5月,短剧行业去重用户规模为8.51亿,其中短剧微信小程序用户5.08亿,独立App用户4.02亿,内容平台触达用户4.72亿。承载最多用户的渠道,不是任何一个独立App。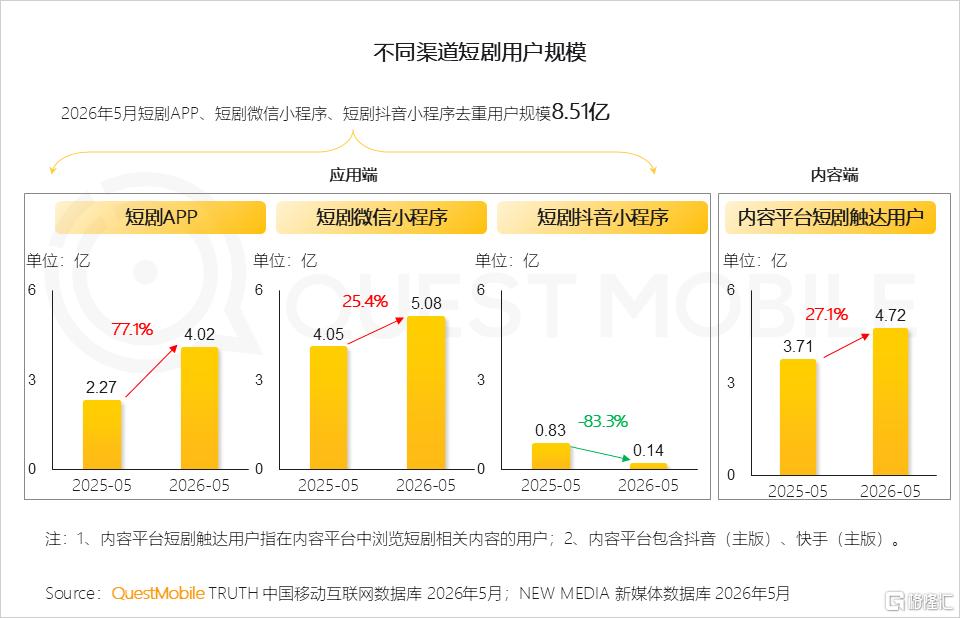
图源:QuestMobile官方微信公众号
并且这些渠道本身是平行的,存在大量重合。一个用户可以在小程序里看一部,在独立App里追另一部,在视频号刷到片段后再跳转,渠道之间不能简单相加为某一家的“市场份额”。
没有会员门槛,没有付费解锁的免费观看模式又进一步抹平了迁移成本。用户换一个入口继续看,几乎不需要付出任何代价。这些因素,共同决定了单一平台很难通过锁住入口来锁住市场。
再者,挑战者也从未停止入场。
比如腾讯在短剧赛道上经历了“十分剧场”“火星短剧社”和早期微信短剧小程序的多次尝试之后,选择以嵌入微信生态、不做独立App的“轻”方式重新起量。与此同时,微信的社交关系链和“朋友在看”机制,又为腾讯的短剧分发提供了一条独立App难以复制的路径。
根据QuestMobile最新数据,其“绿泡泡”短剧小程序截至2026年9月月活已达1.56亿,登顶微信小程序短剧月活榜,体量升至短剧行业第二。10月首周周活8968万,较9月首周环比增长44.1%,从7月更名算起,仅三个月周活就逼近九千万量级。
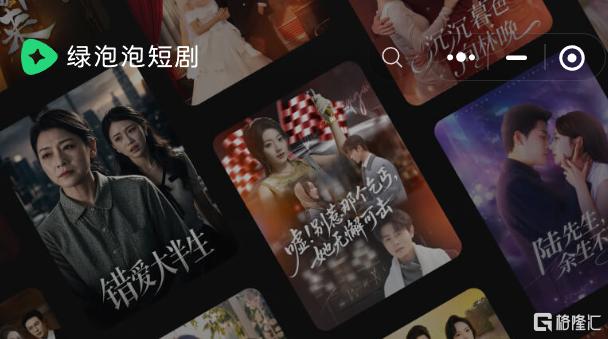
图源:绿泡泡短剧小程序截图
一个至今没有独立App、没有大规模硬广投放的产品,依靠搜索入口和视频号导流就能在三个月内跑到这个量级,说明头部位置在任何时间点上都不是被锁定的。而一个仍在被新进入方式快速改写份额结构的行业,或许本就不具备“格局固化”的条件。
除此之外,短剧行业的供给端门槛也在被技术进一步压低,而非抬高。
现如今,AI短剧的制作成本较传统模式出现了数量级的下降。
中泰证券研报显示,2026年上半年2D、3D漫剧及仿真人品类AI短剧的制作成本较上年整体下降80%至90%,仅为传统短剧制作成本的2%至10%。一个真人剧剧组通常需要三十到五十人,AI短剧团队可以压缩到七到十人,制作周期从十五到二十天缩短到七到十天。
门槛低到什么程度?用从业者的说法,“一两个人花一段时间,只用考虑算力成本就能生产”。
入口平行、挑战者持续入场、供给门槛又被AI压低——这样的产业结构,与其说是支配地位的候选,不如说是竞争充分的典型。
03
短剧的长期主义,价值比流量更持久
流量榜是一张即时的相片,但一个内容形态对产业和社会的真实影响,往往发生在相框之外。如果大家的讨论仅仅止步于“谁占用了多少时间”,短剧正在创造的另一部分价值反而会被遮蔽。
最能说明这一点的,是短剧产业的就业价值。
中国网络视听协会《2025微短剧行业生态洞察报告》显示,行业主要生产环节已带动133.3万个就业岗位,2025年前三季度相关人才需求同比增长26%,形成了覆盖编剧、导演、运营、投放等全链条的岗位矩阵。
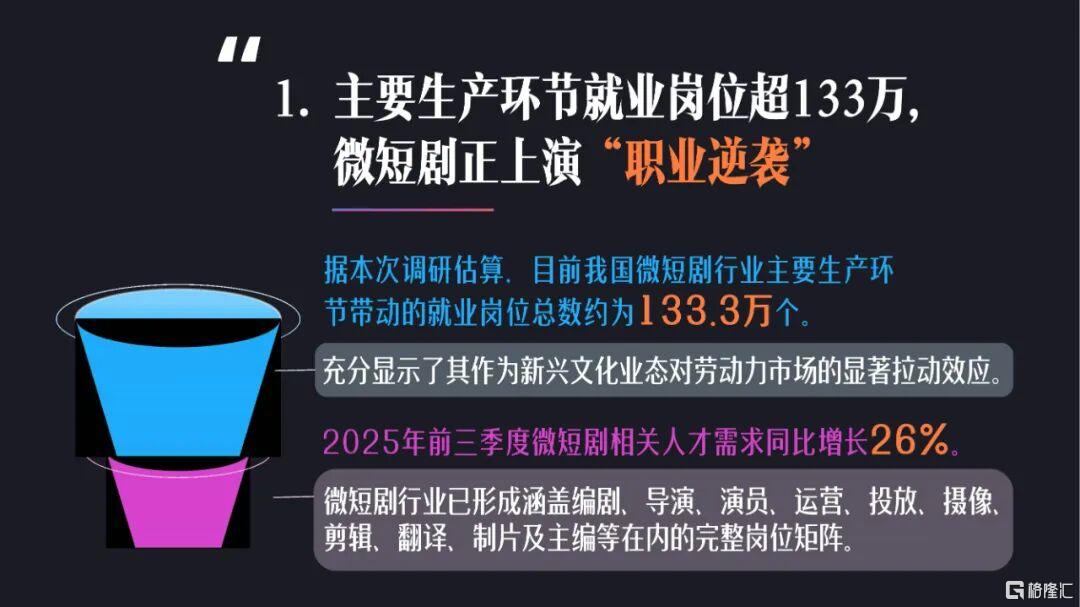
图源:2025微短剧行业生态洞察报告
AI短剧的发展更是为普通人提供了低门槛的创作与收入机会。DataEye研究院监测,2026年,AI剧及漫剧单日相关招聘岗位超过1.9万个,AI导演、AI抽卡师等新职业开始进入招聘市场的常规序列。
而这些岗位和收入机会的分布,大多是分散的、灵活的。
比如已经入驻红果的半夏映画工作室创始人——半夏,从自己一帧一帧做表情包动画起步,在AI工具成熟后转型做漫剧,团队发展到近30人,其中一部AI漫剧作品在红果平台上的累计收藏超过1000万;一对定居四川巴中的95后夫妻,没有写字楼、没有大团队,用AI“搓”出的古风种田漫剧全网播放量破41亿;35岁的武汉中专小伙张正谦,干过餐饮、卖过水果,自学AI后自制末世科幻短剧,全网流量近1亿,月均收益一万多元……
所以,如果用“时长”这把尺子去量,这些分散在卧室、小工作室和业余时间里的创作活动,可能不会被计入任何一个百分比,但它们却构成了短剧作为新大众文艺形态最实在的底座。
短剧作为内容形态的社会功能,同样需要时间来完成沉淀。
电视剧、电子游戏和短视频在兴起之初都经历过“没有价值”的质疑,随后才逐步生长出知识传播和文化表达的能力。短剧正在经历同一个过程。
目前,已有越来越多的短剧作品把历史文化、职业知识和科学常识嵌入类型化叙事,一种轻量化的知识普及载体正在形成。比如在红果近期广受欢迎的优质短剧中,就有融入海钓、赶海和渔汛判断知识的《赶海拾光》;以大闸蟹养殖为背景的《寒塘鉴人心》;围绕古代科举制度展开的《全族托举农门状元郎》……
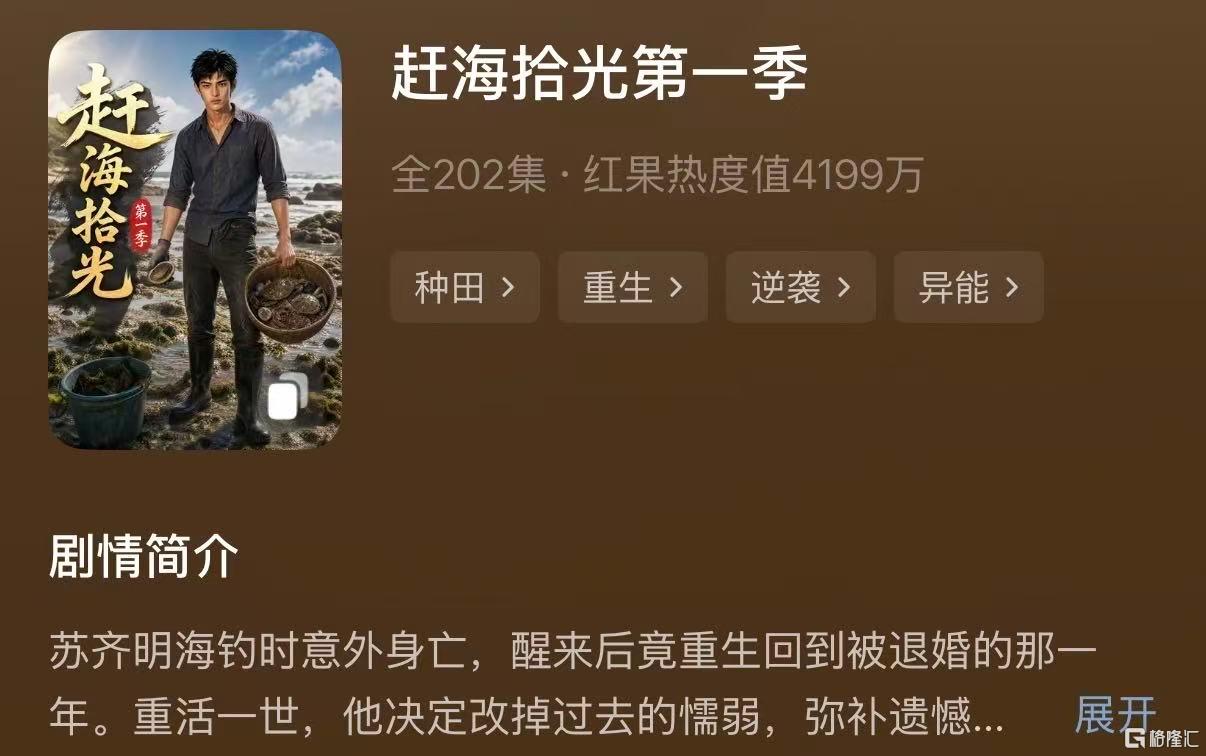
图源:红果APP
若这时只是简单粗暴地用“上瘾”给一个仍在演化的内容形态盖棺定论,等于否认了它从“以量取胜”向“以质立足”过渡的可能性。
出海维度提供的参照,则比国内市场更清晰地照见了这个品类还大有可为。
MPA数据显示,2026年中国以外微短剧市场规模预计达36亿美元,ReelShort以约29%的份额居首,DramaBox约占21%,DramaWave、NetShort、GoodShort分别约占13%、10%和6%,五家平台同台竞争,没有任何一方建立支配结构。
新平台仍在持续入场,头部地位并非不可撼动。一个在全球范围内都无法形成单一支配的品类,回到国内市场,用头部应用集合内部的时长份额来定性“某某时间”,在产业事实上其实很难自洽。
一个行业是否存在支配,不能由一张裁剪过的时长榜来回答。
法律有法律的门槛,市场有市场的流动性,产业有产业的价值维度。一个供给端持续涌入、入口端持续分流、价值端持续外溢的行业,它的竞争图景远比一个百分比复杂。
把讨论拉回产业本身,比用一个被切割过的分母给整个互联网定性,更接近事实。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。