摩根大通:日本股票已超卖,建议关注估值修复机会

美国中期选举早期结果引发市场对AI数据中心投资受限的担忧,导致日本股市尤其是AI和半导体相关股票遭遇抛售。
摩根大通发布报告,核心目的在于分析日本股市是否已超卖,并评估盈利增长基础和股东回报趋势,从而判断当前估值是否合理。
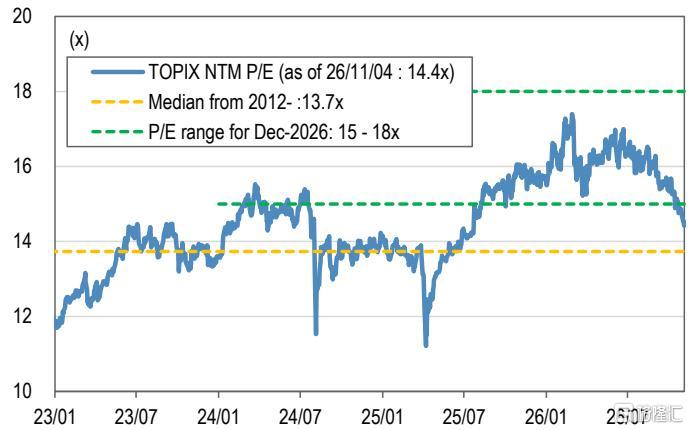
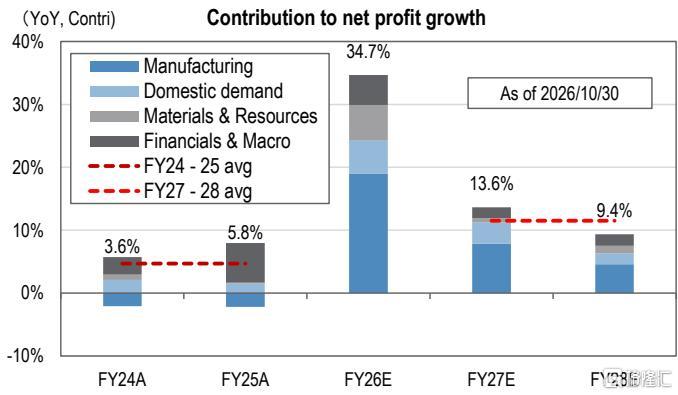
报告指出,11月4日TOPIX和日经225连续第二日下跌,日经盘中接近跌破60000点,收盘下跌1.6%,TOPIX下跌0.89%,表现弱于韩国KOSPI(+0.6%)和台湾市场(-0.8%)。TOPIX远期市盈率跌至14.4倍,为通缩期中位数,低于报告认为的合理区间15-18倍。报告明确认为日本股票已超卖,当前估值不合理,理由包括:①中期盈利前景强劲,FY2026 TOPIX 500净利润预计增长34.7%,FY2027和FY2028仍保持13.6%和9.4%的增速;②盈利增长基础广泛,不仅AI和半导体,内需、材料、金融等板块均贡献约5个百分点;③国内宏观担忧减弱,股东回报创历史新高。
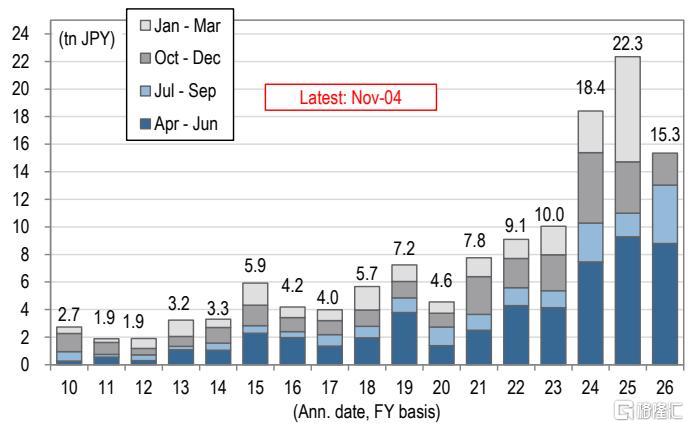
从已公布的7-9月业绩(占30%)来看,销售和净利润同比分别增长16%和30%,半导体、材料、房地产、贸易公司、建筑、制药等行业均实现净利润增长,但汽车、零售、食品等行业利润承压。盈利超预期公司占比仅48%,报告预计金融板块公布后将改善。股东回报方面,10-11月回购公告金额达2.3万亿日元,FY2026累计超15.3万亿日元,均创纪录,DPS上调公司数量持续上升,表明结构性增强。
分析师对已公布业绩的TOPIX 100成分中超过50%给予正面评价,爱德万测试、东京电子、东方乐园等获积极评价,而铠侠、富士通等因指引低于预期承压。整体而言,报告认为当前日本股市的抛售过度,建议关注估值修复机会。
主要观点
日本股票已超卖,TOPIX远期市盈率低于合理区间不合理。
11月4日,TOPIX和日经225连续第二日下跌,TOPIX市盈率跌至14.4倍,为通缩期中位数,低于其预期合理区间15-18倍。报告认为,鉴于中期盈利前景强劲、盈利增长基础广泛,以及国内宏观担忧减弱,当前估值不合理,市场呈超卖状态。日经225盘中一度接近跌破60000点,收盘约62000点,跌幅1.6%,而TOPIX仅下跌0.89%,弱于韩国KOSPI(+0.6%)和台湾市场(-0.8%)。
日本企业盈利增长基础广泛,不限于AI和半导体。
预计TOPIX 500在FY2026净利润同比增长34.7%,其中制造业、内需驱动、材料/资源、金融板块各贡献约5个百分点。即使剔除AI和半导体相关公司以及利润疲弱的电力燃气公司,销售额和利润预计仍增长约10%。利润率在各板块均稳步改善,非AI领域的成本转嫁、资产负债表调整、资本开支和投资效应扩大支撑盈利增长。
股东回报持续增强并创历史新高。
截至11月4日,10-11月回购公告金额达2.3万亿日元,显著高于过去五年平均约1万亿日元;FY2026累计回购公告金额已超15.3万亿日元,创同期历史纪录。上调DPS指引的公司数量持续上升,表明日本企业股东回报立场结构性增强。主要回购公司包括三菱商事(1万亿日元,占市值1.5%)、爱德万测试(2800亿日元,1.5%)、三菱电机(2000亿日元,3.9%)、电装(2000亿日元,3.7%)、东京电子(1500亿日元,1.1%)、发那科(500亿日元,1.1%)。
已公布的7-9月业绩(占30%)显示盈利增长基础拓展。
已公布业绩中,销售额和净利润同比分别增长16%和30%,半导体、材料、房地产、贸易公司、建筑、制药等行业均实现净利润增长。但汽车、零售、食品等行业利润承压。盈利超预期公司占比仅为48%,报告预计金融板块公布业绩后该比例将改善。
中长期盈利增长前景强劲。
FY2027和FY2028市场预期净利润增速分别为13.6%和9.4%,仍高于FY2024-25平均水平,各板块利润率预计稳步改善。制造业、内需、材料/资源、金融板块均有望继续贡献增长。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。