过去的「安静」为什么能当筛子用?一文读懂低波、红利与标普港股通低波红利ETF(159220)

过去的「安静」为什么能当筛子用?一文读懂低波、红利与标普港股通低波红利ETF(159220)
挑衣服时我们不太敢只看「去年穿着好看」这一个条件,因为明年的天气会变。但在股票市场里,有一类指数偏偏把「过去安不安静」拿去当长期使用的筛子——听起来像是拿后视镜开车,它凭什么?答案不在收益预测上,而在一个被反复观察到的现象:价格的「闹不闹」,比价格的「涨不涨」要黏得多。
01、低波是什么:一把只量「抖得凶不凶」的尺子
低波,说的是波动率低。波动率是价格每天上下摆动的幅度,算法并不复杂:把每日涨跌幅先平方,再平均,再开方,然后按交易日数折算成年化,得到一个百分数。平方这一步很关键,它把负号抹掉了——所以这把尺子只回答「抖得凶不凶」,不回答「往哪个方向抖」。一只一路阴跌的股票,波动率完全可以很低;同样,低波也不等于不跌、更不等于不亏。
还有一点要提前说清:波动率是横向比出来的相对高低,换一个统计窗口、换一段时间,读数和排序都会变。它是同类之间比高低的尺子,不是一张及格证书。
02、红利是什么:一个分母里藏着股价的算式
红利,看的是股息率,也就是每股现金分红÷每股股价。举个例子(纯假设,只为说明算法):一家公司每股派 1 元现金,股价 20 元,股息率就是 5%;如果股价跌到 10 元,同样的 1 元分红,算出来就变成 10%。分母是股价,所以「分得多」和「跌得多」会写在同一张成绩单上——这也是为什么单纯看股息率高低,容易把「跌出来的高息」当成「慷慨」。
另外要分清:分红不是利息,它来自公司的利润分配,可多可少、某一年也可以不分,是已经派出去的现金记录,不是承诺。
03、低波+红利在讲什么:一个筛「状态」,一个筛「记录」
两个条件叠在一起,是一道「且」题:既要在同类里波动相对低,又要股息率相对高。名单因此收窄到一批经营年头长、收入不太随经济冷热大起大落、又愿意把现金大量分出来的公司——电力、燃气、电讯、港口、收租物业、银行,大致就是它们的样貌。
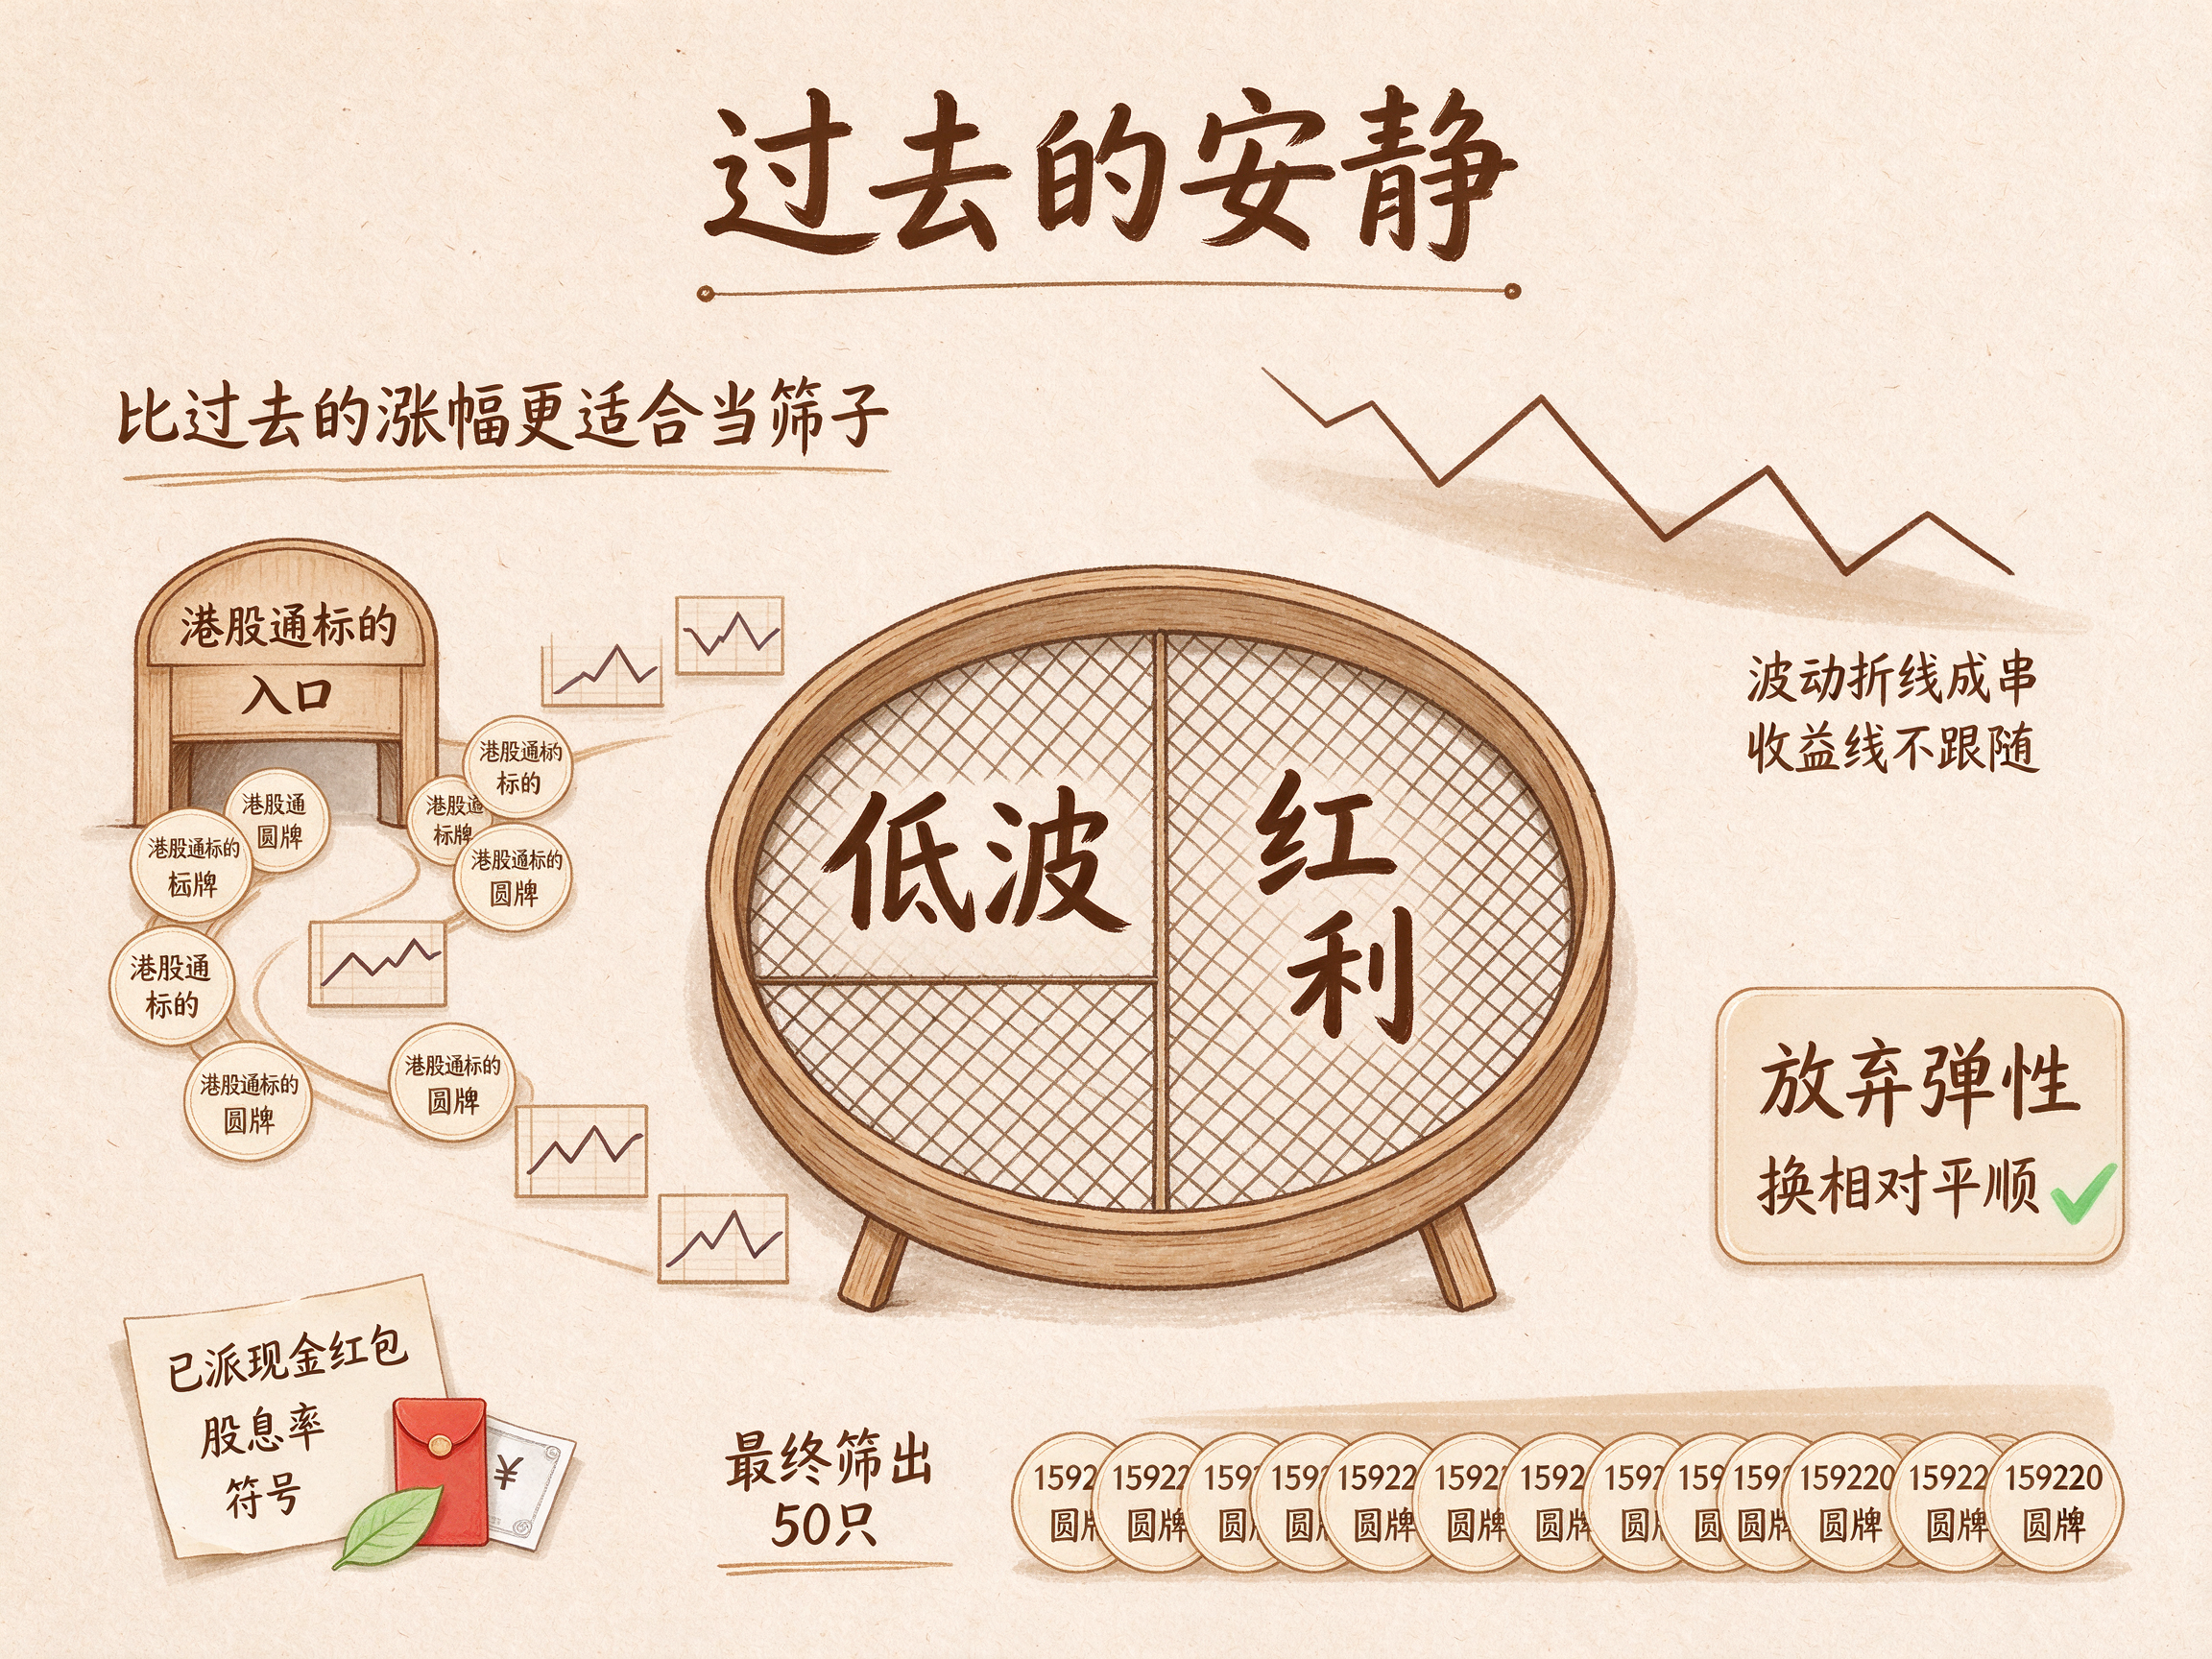
那为什么「安静」这个特征特别适合当筛子?因为金融市场有一个被反复观察到的现象:波动会「成串出现」。剧烈震荡的日子倾向于扎堆,平静的日子也倾向于扎堆,专业上把这种时间上的相关性叫做波动率聚集(volatility clustering)。换句话说,一只股票「闹不闹」这件事,本身带着惯性——今天安静的,接下来一段时间往往也偏安静。低波红利的两把尺子并不对称:低波量的是「状态」,状态有黏性;红利量的是「已经派过的现金」,那是经营结果的回顾,还要重新发生。
但千万别把这句话读反了:黏的是「闹不闹」,不是「赚不赚」。波动率聚集说的是波动的延续性,完全没有说安静的公司将来涨得更多。它只解释了一件事——为什么用「过去的波动」当筛子,比用「过去的涨幅」当筛子,在统计上更站得住脚。
这批名单落到真实持仓上是什么样子?以 2026 年三季报为例(报告期末 20260930,公告日 20261027):基金前十大股票的持有市值占净值比在 2.37%–2.92% 之间——新奥能源 2.92%、华能国际电力股份 2.88%、远东宏信 2.87%、中国燃气 2.65%、九龙仓置业 2.64%、中国电信 2.52%、国泰航空 2.44%、招商局港口 2.40%、中国移动 2.37%、华润电力 2.37%,没有一只占到举足轻重的位置。按 GICS 一级行业看,11 个行业合计约 98.5%,其中公用事业 25.05%、金融 16.47%、房地产 14.96% 三项已过半,工业 11.23%、通讯 9.43%、能源 6.42%、必需消费品 6.35%,其余单项都在 5% 以下。
所以标普港股通低波红利ETF(159220)这套方法讲的不是「又稳又能赚」,而是取舍:把「波动相对低、现金分红相对多」的公司放到一起,用一份不需要预测的风格化名单换取过程的相对平顺,代价是弹性天然偏弱,行情最猛的那一段通常不在名单里。
04、和港股通的关系:先解决「买得到」,再解决「怎么算」
第一个问题是买得到。这只指数的样本池并不是全部港股,而是标普港股通指数成份——也就是内地投资者能通过港股通机制买到的那部分,并须满足市值、成交活跃度等纳入条件,定期检讨、有进有出。所以名单里的公司,天然是「够得着」的那一批。
第二个问题是怎么算。港股以港币报价,而基金以人民币计价结算,中间隔着一层汇率折算——这正是业绩比较基准写作「经人民币汇率调整的标普港股通低波红利指数收益率」的原因。此外,两地交易日历并不完全同步,会影响下单与申赎的时点。基金合同里也明确提示,除了一般的市场波动风险,这只基金还面临港股通机制下因投资环境、投资标的、市场制度以及交易规则等差异带来的特有风险——这一层同样不是靠多买几只股票就能摊掉的。
05、回到产品:标普港股通低波红利ETF(159220)
标普港股通低波红利ETF(159220)跟踪标普港股通低波红利指数(SPAHLVCP.SPI)。该指数由标准普尔公司编制,基日 20110131、基点 1000、发布日 20170220;指数简介的英文表述是:从标普港股通指数成份中选出 50 只波动最低、股息率较高的股票——「最低」「较高」都是相对排序的表述,具体编制细节以指数编制机构的方法学为准。
产品层面:基金全称「华宝标普港股通低波红利交易型开放式指数证券投资基金」,管理人华宝基金,托管人中国建设银行,管理费 0.5%、托管费 0.1%,2025 年 4 月 29 日成立、2025 年 5 月 12 日在深圳证券交易所上市,风险等级 R4-中高风险。投资目标为「紧密跟踪标的指数,追求跟踪偏离度和跟踪误差的最小化」,主要采用完全复制法,按成份股及其权重构建组合,投资于成份股和备选成份股的资产比例不低于基金资产净值的 90%,力争日均跟踪偏离度绝对值控制在 0.35% 以内、年化跟踪误差控制在 4% 以内,并主要通过港股通机制投资。
【要点】波动会成串出现、收益不会,所以「过去的安静」比「过去的涨幅」更适合当筛子。低波量的是有黏性的状态;红利量的是已派现金,股息率的分母是股价。标普港股通低波红利ETF(159220)用「波动相对低+股息率相对高」从港股通标的里筛出 50 只,取舍是放弃弹性换相对平顺。适合能接受股票型基金波动、看重过程平稳的长期持有者;不适合追求高弹性或短期波段的人。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。