利空落地!股市狂欢开始

美国中期选举的结果出来了,比华尔街多数人预想的,还要彻底。
民主党不仅拿回众议院,连参议院也一并收了。
参议院民主党领袖舒默,直接用了“蓝色浪潮”这个词。
华盛顿归蓝,对全球资本市场意味着什么?
答案在周三的盘面上已经写了一半,接下来的几天,会写另外一半。
01
全球性的反弹
说起中期选举,很有意思。
这个此前被不少机构视为利空的结果落地后,全球资本市场的第一反应不是恐慌,而是集体反弹。
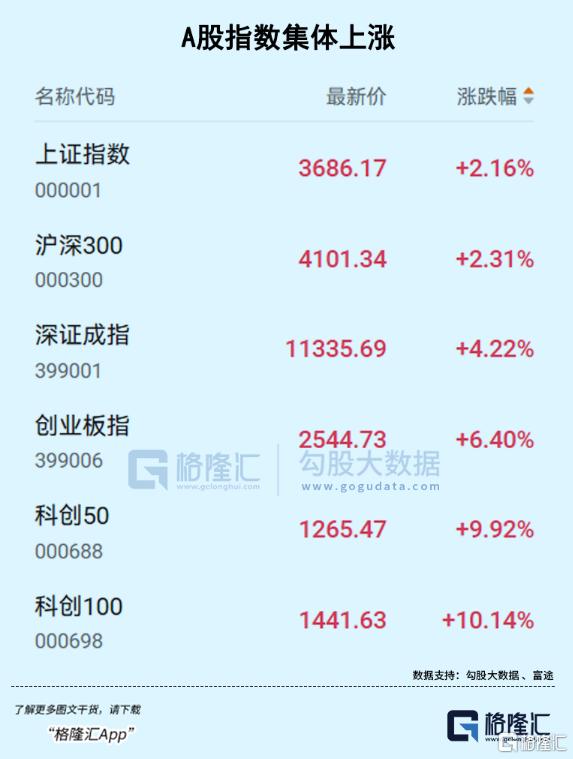
A股科创100指数涨超10%,科创50指数拉升超9%,创业板指大涨超6%,沪指也拉涨超过2%;
港股恒生指数、恒生科技指数双双涨超1%;
韩国KOSPI指数从盘中一度暴跌4%的泥潭里硬生生翻红;
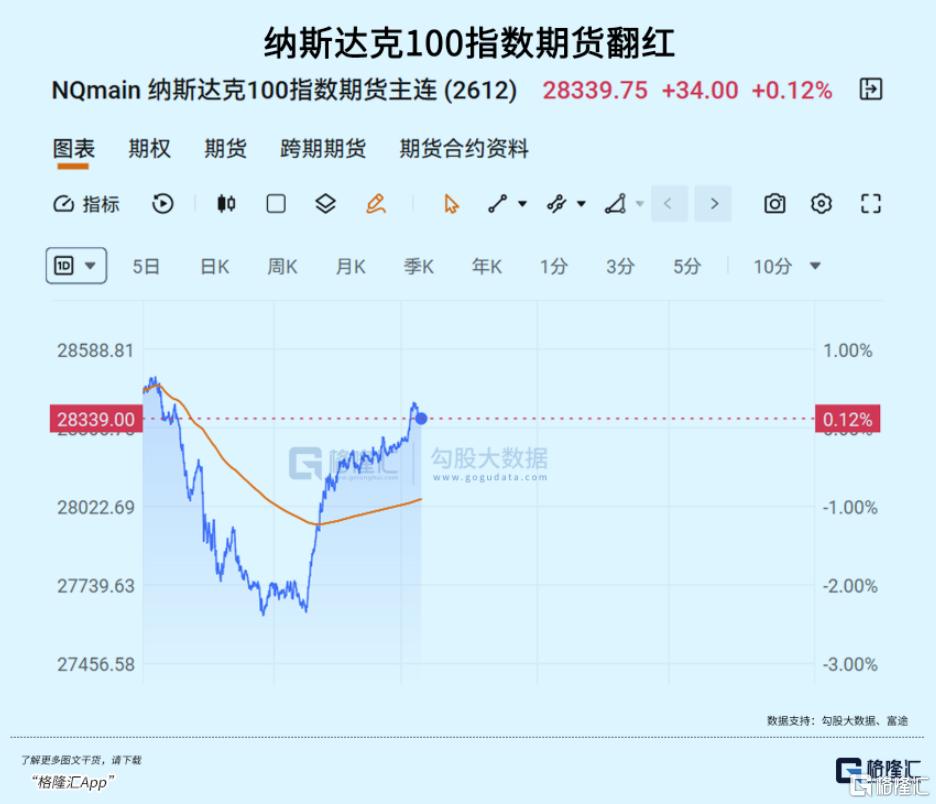
美股三大期指跌幅大幅收窄,纳指期货从跌2%硬拉回跌0.3%附近;
美元走弱,美债价格上涨,现货黄金更是直接突破4030美元/盎司,涨幅扩大到超过2%。
一边是政治上的僵局成型,一边是全球风险资产全面回暖。
这背后,到底在交易什么逻辑?
其实就四个字:利空落地。
选举结果落地前,市场已经在抢跑。
预测平台上民主党横扫两院的概率飙到99%的时候,标普500期货一度跌了1%,纳指期货跌幅扩大到2%。
为什么跌?
因为华尔街怕的是民主党上台后对企业加税、对科技巨头反垄断、对AI数据中心下重手。
但等结果真出来,剧本变了。
纳斯达克100指数期货跌幅收窄至0.3%,标普500和道指期货也同步收窄,到后面居然翻红。
这又说明什么?
说明选举前那波下跌,已经把最坏的预期打得差不多了。
等靴子真正砸到地板上,空头开始平仓,买盘开始抄底。
实际上,市场不是单纯害怕利空,而是害怕不确定性。
一旦具象化,即使是利空,反而没那么可怕。
02
急先锋
这次全球反弹里,亚太市场的弹性最猛,A股更是领头羊。
科创50拉升超9%,创业板指涨近6%,这是极其罕见的单日爆发力。
是一个非常典型的,情绪V型反转样本。
早盘跟着外围恐慌杀跌,午后发现外资没跑、美股期指也拉回来了,资金立刻掉头回补。
为什么A股反弹最猛?
因为过去几周,A股实在跌得太重了,很大一部分原因,正是来自外围不确定性,叠加微观流动性负反馈的双重挤压。
尤其是科技板块的加速走弱,核心来自流动性的负反馈担忧,而美国中期选举的不确定性增加了避险和观望情绪。
进入11月,A股的情绪指数已经被打到历史低位,全A非金融石油石化的ERP已经偏离10年均值超过1倍标准差,优质资产的配置吸引力在被动地往上抬。
换句话说,弹簧已经被压到了历史上很少见的位置,中期选举落地,就是松开卡扣的那一下。
现在选举结果落地,观望的理由少了一个,估值又被砸到了极端位置,资金进来试一把的成本极低。
科创50那根接近两位数的长阳线,就是憋了几周的交易冲动找到了一个出口。
特别值得一提的板块,是光伏概念股突然拉升,中利集团10CM涨停,阳光电源涨超6%。
表面上的催化剂很直接:
民主党掌控国会,意味着《通胀削减法案》里的绿色能源补贴大概率能延续下去,这对于光伏板块是利好,毕竟美国的市场还是很大的,而中国供应链的竞争力仍在。
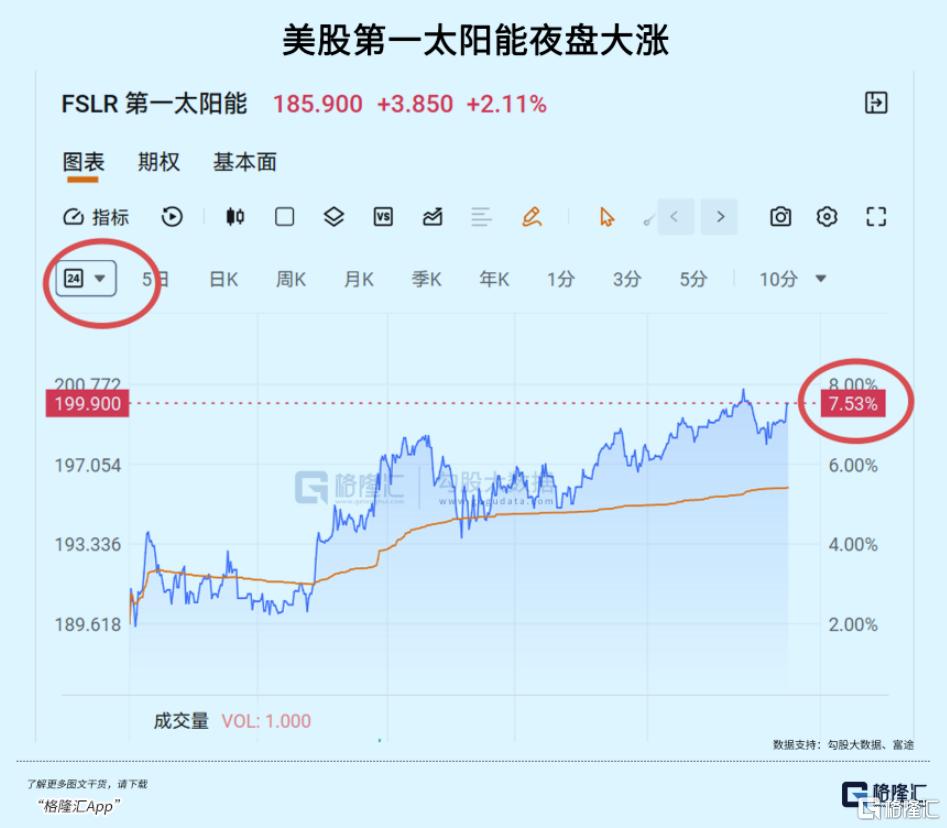
美国自身的光伏股夜盘,也是大涨。
另外,10月人民币兑美元中间价累计调升213个基点,CFETS人民币汇率指数创2022年7月以来新高。
央行11月3日上调外汇存款准备金率2个百分点,中期选举后特朗普权力受到压制,美元指数上行空间受限,人民币四季度延续稳步升值趋势。
外资最喜欢核心资产和科技成长股,人民币一稳,流入的胆子就大了。
03
其他资产走势
全球股市反弹的同时,大类资产的反应也很诚实。
美元指数日内跌超0.5%。逻辑不复杂:
民主党掌控国会,意味着特朗普那套减税加财政刺激的组合拳会被捆住手脚,美元资产的吸引力跟着打折。
债市是这轮行情里最直接的受益者。
10年期美债收益率从4.97%附近一路下行到4.89%左右,创下近两个月新低。
资金往国债里跑,买的不是收益率,是华盛顿不会再突然扔出什么幺蛾子的确定性。
这就是典型的从股票向债券的避险迁移,以及政治不确定性下降后的重新定价。
最抢眼的是黄金。
现货黄金涨幅扩大至2%,突破4030美元/盎司;白银更是大涨超3%。
按理说,风险资产反弹,避险的黄金该跌。
但它不仅没跌,反而涨得更凶。
这说明黄金当前交易的逻辑,已经不是单纯的股市避险,而是对美元信用和未来财政僵局的定价。
虽然华盛顿归蓝,但总统依然有一票否决权,这意味着财政赤字问题很难有实质性解决,两党互相扯皮,最终只能靠美联储和印钞机兜底。
黄金突破4030美元大关,买的是这个长期的信用焦虑。
至于市场很关注的原油,选举影响偏间接,民主党控制两院可能削弱油价上行的政治催化,但并不能单独决定油价方向,更多取决于地缘战事与OPEC+的供应量。
若美伊谈判出现可信进展、海峡航运改善,油价可能回落;若地缘冲突升级或OPEC+继续收紧供应,油价仍可能维持高位甚至再度冲高。
04
冷静思考一下
需要泼一盆冷水的是:华盛顿归蓝,确实导致了全球股市反弹,但远没有一根阳线那么简单。
民主党掌控国会后,针对科技巨头的监管压力会上升,尤其是数据中心和AI基础设施的审批可能收紧。
这对美股科技板块,是持续性的压制。
最担心的后续走势,是股市迅速反应不确定性落地之后,开始重新定价民主党的监管取向,然后导致科技板块继续下跌。
截止2026年11月3日,标普500的远期市盈率(基于未来12个月预期盈利)目前约在18.5倍。
看着不贵,问题在于,这是建立在盈利预期不被下修的前提上。
FactSet数据显示,标普500成分股三季度盈利同比增长超过30%,但超预期幅度只有1.9%,远低于五年均值7.5%。
高增长、低惊喜,意味着市场已经充分定价了强劲的盈利,任何边际上的失望都会被放大。
纳斯达克100的滚动市盈率(PE-TTM)为27.08倍,纳斯达克100的PE-TTM在2026年二季度一度超过35倍,是2021年以来的最高水平。
也就是说,当前27倍的低位,是从一个极端高位摔下来的结果,它确实比半年前便宜,但放在更长周期里看,谈不上绝对低估。
而且,估值是跌了,盈利预期却没有同步下修。
目前选举落地了,市场买的只是“不确定性消除”。
但如果接下来民主党对数据中心监管的叙事开始发酵,冲击的恰恰是云厂商的资本开支预期,那估值有可能再来一次下杀。
毕竟,AI板块是否已经完全price in这类利空,还是未知数。
当然了,特朗普的否决权也意味着,民主党也推不动任何大的立法。
绿色能源补贴能保住,但别指望有什么新增的大礼包。
这也算是一个护栏。
对全球市场而言,美国中期选举只是一个短期情绪变量,还说不上主导长期趋势,它更像是一个阶段性的风险偏好扰动项。
这个扰动项当下的方向是正的,它不决定市场能走多远,但它把挡在路上的那块石头挪开了。
市场从来不怕坏消息,市场只怕“不知道接下来还会有什么坏消息”。
现在,答案揭晓了,资金的第一反应就是:先涨了再说。
但后面如何走,还需要保持一份谨慎,稳健的做法,是等民主党和特朗普大战国会山,民主党会出什么牌,特朗普又会如何接招,再说。(全文完)
HK 恒生科技指数 HK 恒生指数 US 纳斯达克工业指数 SH 上证指数 SZ 深证成指 SZ 创业板指
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。