对标2015与2021:这轮暴跌已到尾声?


双创板块自7月开启深度回调,三季报全部披露后,一个突出盘面现象是:不少盈利仍保持正增长的科技龙头,业绩落地后依然遭遇大幅杀跌,市场分歧显著放大。核心问题依然是:本轮下跌是否进入尾部区间?
判断不能只看情绪,需要将本轮调整对标2015 快熊、2021赛道股回调,从空间、时间、触发催化三个维度交叉验证。
业内人士分析,A股当前不是企业利润持续萎缩的实质业绩杀,而是针对增速放缓、毛利率承压的盈利预期杀。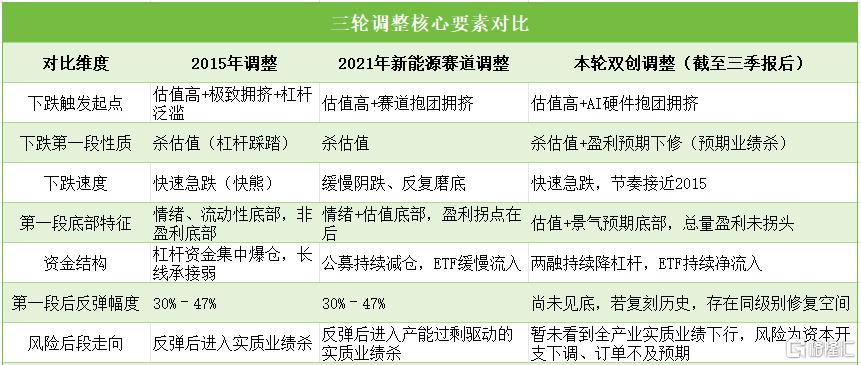
兼具2015快熊特征,估值杀叠加预期业绩杀
截至目前,国信证券荀玉根的赛道调整三段式框架依然适用,但要结合三季报更新前提:本轮下跌已经脱离纯粹“只杀估值、基本面无扰动”的阶段,出现盈利预期下修,但全产业盈利下行拐点尚未确认。
2015、2021与今年7月以来,这三轮调整起点高度一致:前期估值高位、交易拥挤、机构持仓同质化,上涨透支远期景气;下跌始发于筹码出清,而非产业逻辑彻底证伪。
2015:先杠杆踩踏杀估值,反弹之后,才迎来经济下行驱动的实质性业绩崩塌;
2021–2022新能源行情:先杀估值,阶段性反弹之后,再迎来产能过剩、价格下行的业绩下行;
当前双创行情:总量盈利仍保持高增,但Q3单季增速明显回落。企业利润绝对值还在增长,只是增长斜率放缓,市场提前定价景气边际走弱,属于预期层面的业绩杀,不是全行业利润转负、持续下滑的第二段实质业绩杀。
核心区别:估值杀是给过高的估值降价;预期业绩杀是给 “增速不再无限高” 重新定价;实质业绩杀是利润持续负增长、景气证伪。
下跌速率对标 2015 快熊,杠杆筹码出清进入后半程
本轮双创自高点最大回撤接近40%,下跌速度显著快于2021年新能源的阴跌调整,属于典型绝对收益资金主导的踩踏式急跌。
下跌根源在于私募、两融等资金交易思路高度趋同,趋势反转后形成多杀多负反馈,谁先减仓谁占据流动性优势,放大短期跌幅。
此后,险资在股指急跌中开始止损,带来10月下旬及11月初的新一轮踩踏。
资金结构在三季报后呈现明确分化:
1.脆弱的高杠杆筹码已出清大半:双创融资盘持续偿还,前期风险最高的短线杠杆资金大幅离场,但公募年末调仓、险资阶段性减仓的抛压没有完全枯竭;
2. 长钱逆势承接:科创、双创ETF持续净流入,社保、部分保险等长线资金分批低位布局,形成短钱离场、长钱接盘的底部特征;
3. 拥挤度明显回落:热门AI硬件、半导体标的成交占比下行,抱团瓦解,负反馈的冲击烈度逐步衰减。
尾部信号三维综合判断,后市操作策略
截至目前,科创50、创业板指高点回撤接近 40%,AI硬件、半导体核心龙头普遍大幅回撤;创业板PE (TTM) 回落至近十年17.8%分位,成长板块估值泡沫充分消化。
业内人士认为,A股当前股价已经计价“Q3增速放缓、毛利率承压”。
只要不出现海外大厂大幅下调AI资本开支、国内产业链订单大面积萎缩,全面实质业绩杀很难开启,指数进一步无差别深跌空间有限。
风险点在于:若景气指引下修,仍存在二次探底,但创新低的概率下降。
参考过去A股两轮下跌历史,急跌后的筹码充分换手一般还需要数周。两融偿还、公募年末调仓、险资调仓的抛压仍在延续,负反馈不会立刻消失。
也就是说,单边恐慌暴跌大概率接近尾声,但立刻走反转牛市条件不足,后市主线是震荡筑底叠加脉冲式反弹交替运行。
历史不会简单重复,但空间、时间、资金、景气预期四个维度,已经给了清晰坐标:双创暴跌尾声已至,磨底尚未结束,左侧布局窗口正在逐步打开。
在这种情况下,有老股民提出3点投资建议:1.避免恐慌割肉:估值与景气放缓预期已经大量计价,底部区间盲目杀跌容易卖在左侧低点;2.不追脉冲反弹:筑底阶段反弹持续性偏弱,追高容易被套;3.分批左侧布局,跟踪验证信号:重点盯紧杠杆抛压收敛、成交持续放量、海外AI资本开支指引三大指标;在二次探底、震荡下沿分批布局,等待估值修复的阶段性反弹窗口。
风险提示及免责声明:
本文内容基于公开披露数据整理,仅代表作者个人解读,不构成任何投资决策依据。本刊力求内容准确,但不对数据的完整性、准确性及滞后性作出任何保证。市场有风险,投资需谨慎。依据本文作出的投资决策及盈亏由投资者自行承担。本文仅供学习交流,非商业用途,如有侵权请联系删除。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。