Q3新增38.64GWh,行家说储能10大关键数据出炉
2026年11月,行家说产研中心《行家说储能产业季度内参Q3(2026)》正式出刊,内容涵盖政策解读、价格趋势、招中标与订单、上市公司成绩单、产品与技术动态六大板块。整体看,2026年Q3储能产业重点情况如下:
1.装机回暖:Q3新增12.33GW/38.64GWh,前三季度已逼近去年全年
Q3新增并网12.33GW/38.64GWh、同比+28.2%/+44.6%、环比+33.6%/+50.4%;月均12.88GWh,较H1月均8.03GWh环比 +60%。前三季度累计 30.79GW/86.69GWh,已接近2025全年水平。7月单月16.84GWh为年内峰值。
2.“少而大”确立:项目数降15%,单站规模创新高
并网项目仅193个、同比 −15%,但单站平均203MWh、加权时长3.70h(较H1拉长25%),100MW以上项目贡献91%能量。新增并网正从“多而小”转向“少而大”。
3.结构分化:电网侧占82.5%,用户侧腰斩
电网侧31.82GWh占82.5%;用户侧仅1.17GWh、环比−64.5%、占比降至3.0%。区域上内蒙古13.55GWh领跑(占全国35%),新疆、山西分列二、三,西北+华北合计占比超70%。
4.政策125条:“十五五”定调,消费税重塑成本
Q3相关政策125条,其中国家级21条。《新型电力系统“十五五”规划》定调2030年新型储能3亿千瓦,《新型电池产业“十五五”规划》明确全固态2030年规模化;9月起锂电征2%消费税、2027年提至4%,钠电免税至2028年底。
5.价格战终结:碳酸锂跌28.5%,电芯PCS反涨
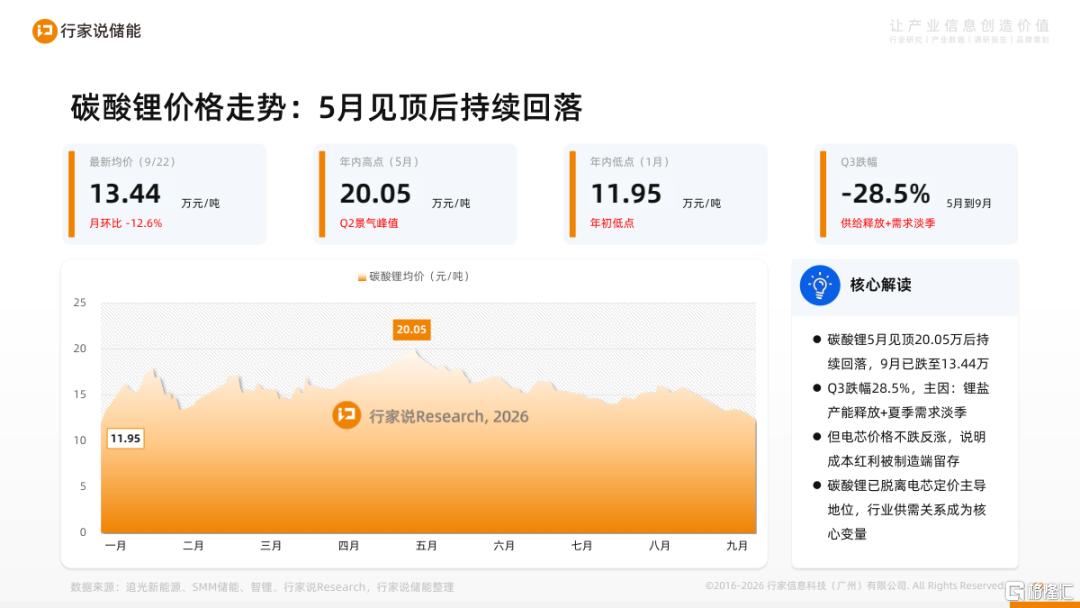
碳酸锂Q3跌28.5%至13.44万元/吨;但电芯反涨15.5%(314Ah 0.3675元/Wh)、PCS涨24%–30%,下半年23家企业官宣涨价。成本下行的红利留在了制造端。
6.终端价格粘性:系统微涨、4h EPC反跌
成本上行未传导至终端:2h系统0.63元/Wh(环比+1.6%)、4h系统 0.535元/Wh(+2.9%);4h EPC反跌10.5%至0.895元/Wh——价格战落幕,但工程端利润仍被挤压。
7.业绩分化:营收增19.2%,利润只增9.4%
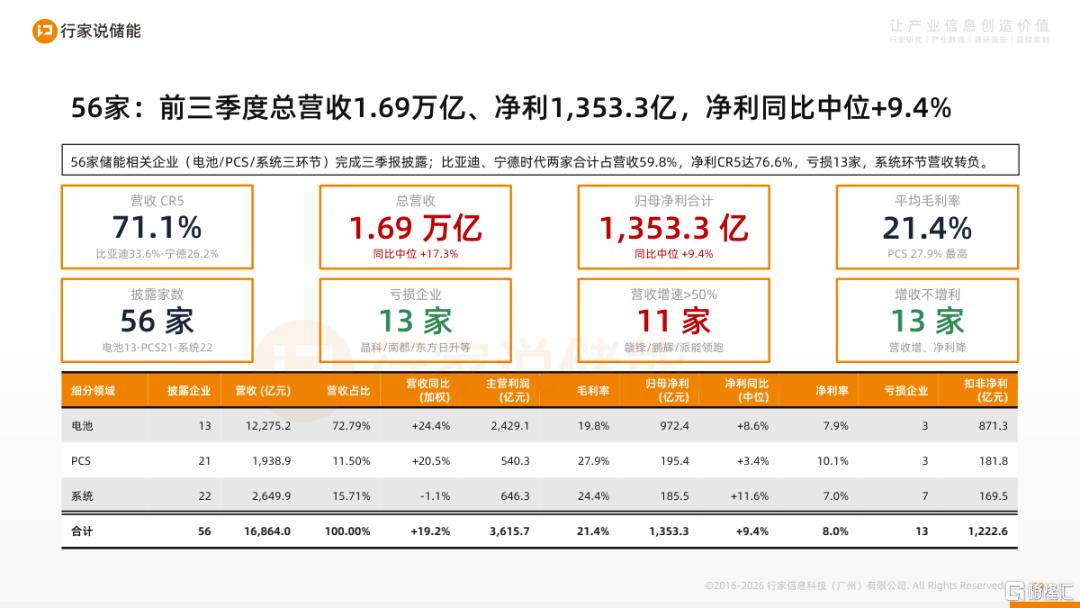
56家上市公司营收1.69万亿、净利1,353.3亿,但净利同比中位仅 +9.4%,1家亏损。三环节走向分化:电池 +24.4%(毛利率19.8%最低)、PCS +20.5%(净利率10.1%最高)、系统−1.1%(唯一负增长、7家亏损)。
8.产能数据:1-9月储能电池扩产项目133个
行家说储能统计,今年1-9月份共133个储能电池相关的扩产项目,总投资超4702亿元,规划总产能超2558GWh。按电池类型拆解,储能锂电池有62个项目,产能超1834GWh,储能钠电池有43个项目,产能超486GWh。扩产的企业代表有宁德时代、亿纬锂能、海辰储能、中创新航、瑞浦兰钧、楚能新能源、鹏辉能源等。
9.招中标放量:招标287个/152GWh,央企四强占51%
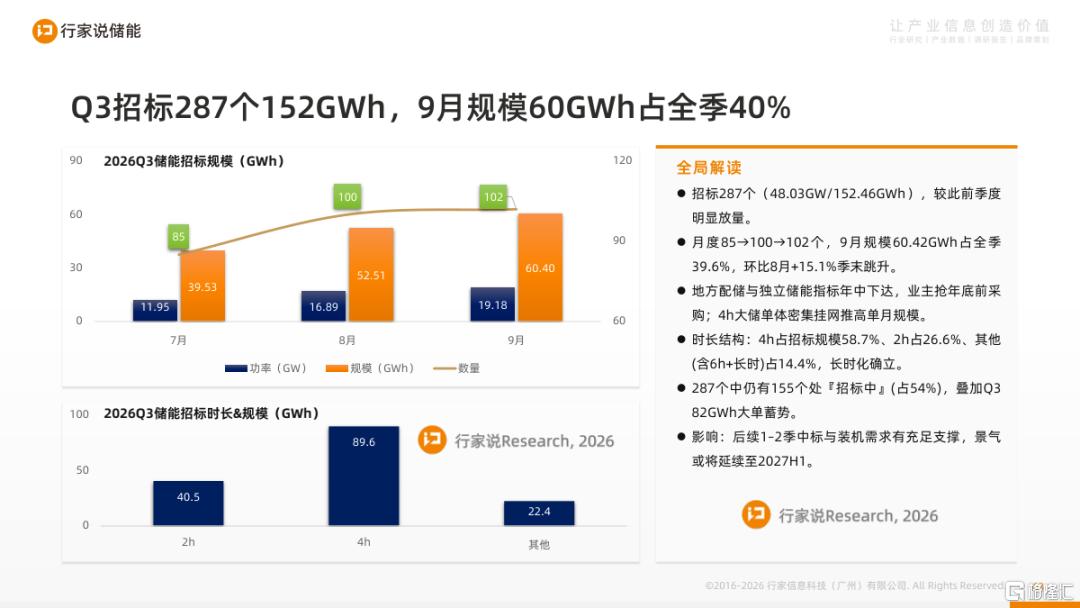
Q3招标287个(48.03GW/152.46GWh),9月60.42GWh占全季39.6%;中标215个(36.03GW/107.35GWh),EPC占83%、4h占55%。中国建筑、电建、能建、铁建四强占中标规模51%。
10.订单高增:前9月1137GWh,同比 +180%
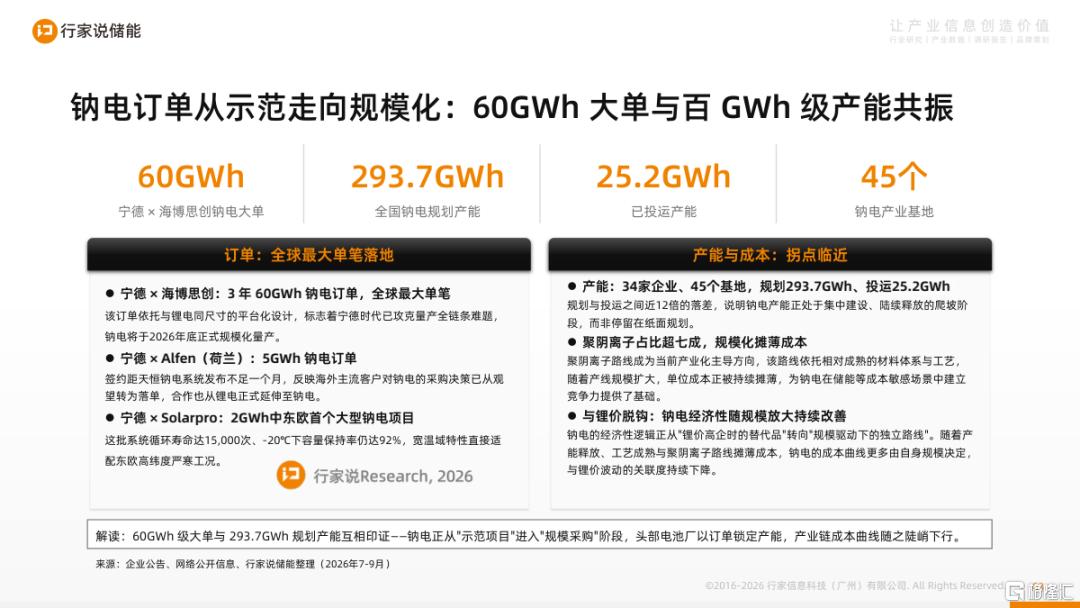
前9月订单1137.02GWh(同比 +180%),亿纬锂能434.54GWh领跑;钠电斩获60GWh大单,全国规划产能293.7GWh、已投运25.2GWh,产业化从示范走向规模。
以下截取部分重点说明,详细报告咨询请见《行家说储能产业季度内参Q3(2026)》。
一、2026Q3 业绩:分化加剧,利润向头部集中
截至10月底,行家说产研中心统计了电池、PCS、系统集成三大环节共56家上市企业三季报。整体营收1.69万亿、净利1,353.3亿,但净利同比中位仅 +9.4%,13家亏损,“增收不增利”企业达13家。
来源:《行家说储能产业季度内参Q3(2026)》
分环节看,分化显著:电池环节营收 +24.4%,宁德时代(+56.2%)、亿纬锂能(+63.1%)为增长主引擎,但板块毛利率19.8%为三环节最低;PCS环节营收 +20.5%、净利率10.1%居首,德业股份(+94.2%营收、+82%净利)弹性突出;系统集成营收同比转负 −1.1%,是唯一负增长环节,且7家亏损。
利润高度集中:比亚迪、宁德合计占营收59.8%,净利CR5达76.6%。宁德时代以645.3亿净利(+31.6%)独占鳌头;低基数下赣锋锂业净利同比 +19540.5%,派能、鹏辉等亦实现翻倍级增长。
二、314Ah电芯涨15.5%,PCS涨幅24%–30%
电芯涨价逻辑:成本锚点不在锂,在“非锂材料+供需缺口+政策成本”。 碳酸锂只占电芯成本一部分,当前石墨、电解液(六氟、VC)等非锂材料涨价,锂价下跌无法对冲;同时储能电芯产线满负荷、订单排至2027年,“一芯难求”赋予电芯厂强议价权;叠加9月起2%消费税落地,成本被迫向下传导。核心是卖方市场下的成本传导,而非锂价驱动。
来源:《行家说储能产业季度内参Q3(2026)》
PCS涨价逻辑:完全独立于锂价,由电气材料与功率器件成本推动。 PCS成本敏感项是铜、铝、SiC功率器件和PCB,而非碳酸锂。铜价同比涨超30%、铝涨近20%,SiC及功率半导体涨价潮起,AI算力又推高高端PCB价格。阳光电源、华为、科华数能等已落地5%—15%调价,调价说明直指有色金属与电子元器件涨价。核心是系统性物料成本冲击,与锂周期无关。
系统跌价逻辑:集成环节议价弱,被迫吸收上游涨价。 系统集成竞争分散,面对终端业主提价困难,电芯和PCS厂商能把成本压力传下来,集成商却难以向下传,只能牺牲自身利润消化。系统价格“缓跌”不是成本下降,而是涨价压力在集成环节被部分吸收的结果。
三者定价锚点已分化——电芯看非锂成本与供需,PCS看电气材料,系统看集成竞争格局;碳酸锂下跌与电芯、PCS涨价并不矛盾,恰说明储能产业链正从“锂价单极定价”转向“多要素分层定价”。
三、招中标与订单:景气蓄水池充裕,有望延续至 2027H1
Q3招标287个/152.46GWh,月度85→100→102个,9月规模60.42GWh季末跳升、环比 +15.1%;4h占招标规模58.7%,长时化确立。中标215个/107.35GWh,约为同期招标的70%,大量Q3招标尚未转化,订单蓄水池充裕。
来源:《行家说储能产业季度内参Q3(2026)》
中标高度集中:中国建筑(17.22GWh)、电建(16.33)、能建(14.95)、铁建(6.16)四强合计占51%,大储EPC总包对资质/资金/业绩要求高,格局向央企收敛。设备商须深度绑定总包渠道方能进入项目。
更前瞻的是订单:前9 月1137.02GWh(同比 +180%),亿纬锂能434.54GWh继续领跑,TOP10占76%。需求前置释放,支撑后续1–2季中标与装机。
四、钠电与大容量:产业化拐点临近
钠电从示范走向规模化:宁德×海博思创60GWh大单落地,全国34家企业、45个基地规划产能293.7GWh、已投运25.2GWh,规划与投运近12倍落差,正处于集中建设、陆续释放的爬坡期。
来源:《行家说储能产业季度内参Q3(2026)》
大容量电芯进入集中兑现:587/588Ah量产竞速,500Ah+系统进入项目实证;Q3新品五线并进——电芯、钠电、半固态、PCS、系统密集发布,比亚迪62MWh构网方案、南网科技/臻驱固态变压器(SST)、海辰N785Ah等接连亮相。技术迭代与产能释放共振,2026或成产业化元年。
以上为《行家说储能产业季度内参Q3(2026)》部分内容,完整目录如下:
▍往期精选:
储能出货增长43%,阳光电源披露最新进展储能区域分化下,比亚迪/远景/上能电气等最新押注又20企集结,储能年度答卷,谁更出彩?
一键三连「点赞」「转发」「小心心」
欢迎在评论区留下你的想法
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。