历史重演?瑞士资管蒂埃里警告:当前标普500半数市值超10倍市销率!2002年Sun暴跌九成,CEO不怪做空、不怪周期,质问出价过高的投资者
投资者内参丨寿紫薇
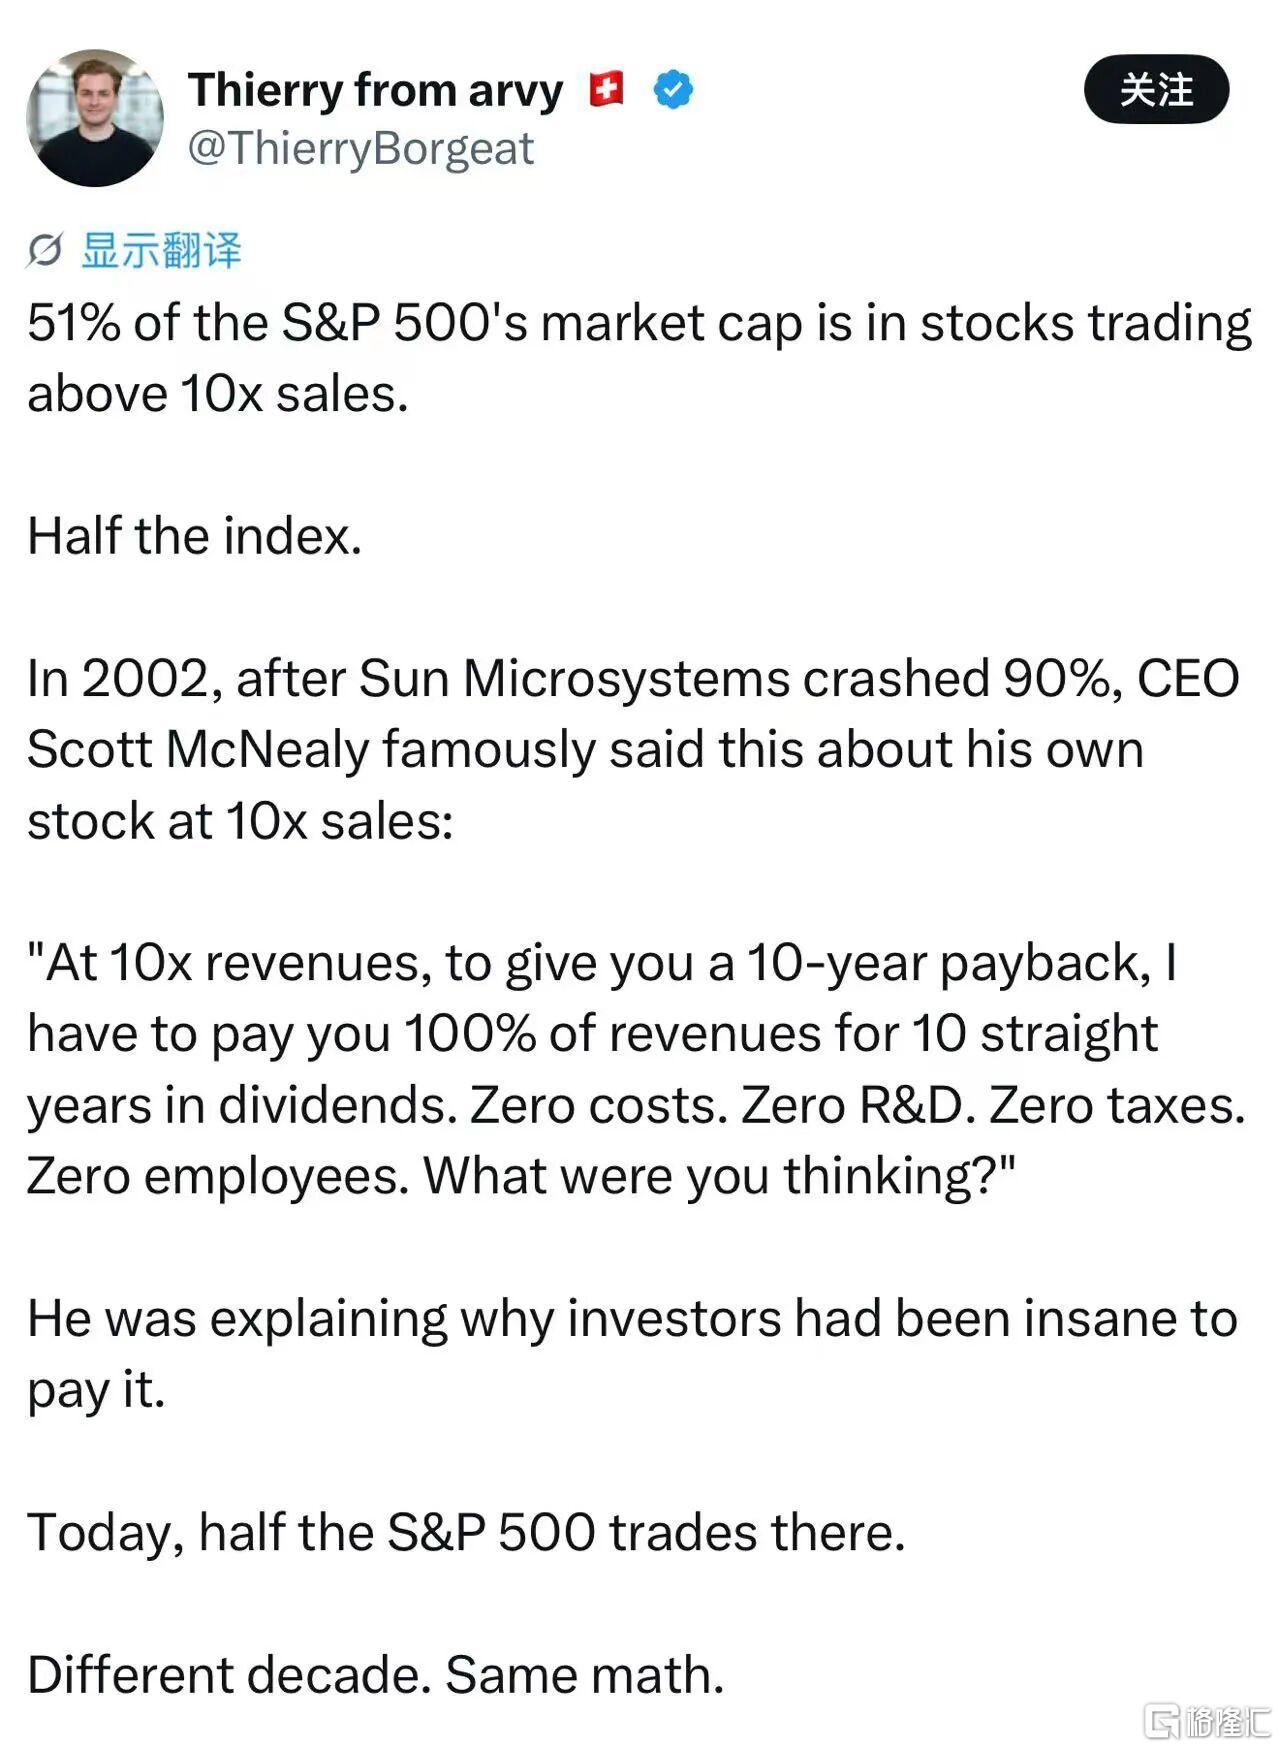
瑞士资产管理人蒂埃里·博尔热Thierry Borgeat近期在 X 平台发布推文,再度重申了他对美股估值的警示观点:当前标普 500 指数中有 51% 的市值集中在市销率超过10 倍的标的上,占指数半壁江山。他援引 Sun Microsystems 前 CEO Scott McNealy 流传已久的经典吐槽,提醒市场:估值的底层算术逻辑,并不会随时代变迁而改变。
早在今年 6 月,他就在 arvy.ch 与《NZZ》旗下财经栏目The Market同步刊发了题为《What Were You Thinking? — The Arithmetic Behind 10x Sales》的深度文章,完整推演上述估值逻辑。
Thierry Borgeat 是一位瑞士资产管理人,最为人熟知的身份是资产管理公司 arvy 的联合创始人。在创立 arvy 之前,他曾在多家私人银行和投资机构管理股票及全球宏观策略。他还曾在一家多家族办公室负责资产管理,管理规模超过4亿瑞士法郎。他倡导集中的“质量投资”,主张构建由约30家深度理解的公司组成的投资组合,而非广泛分散的持仓。
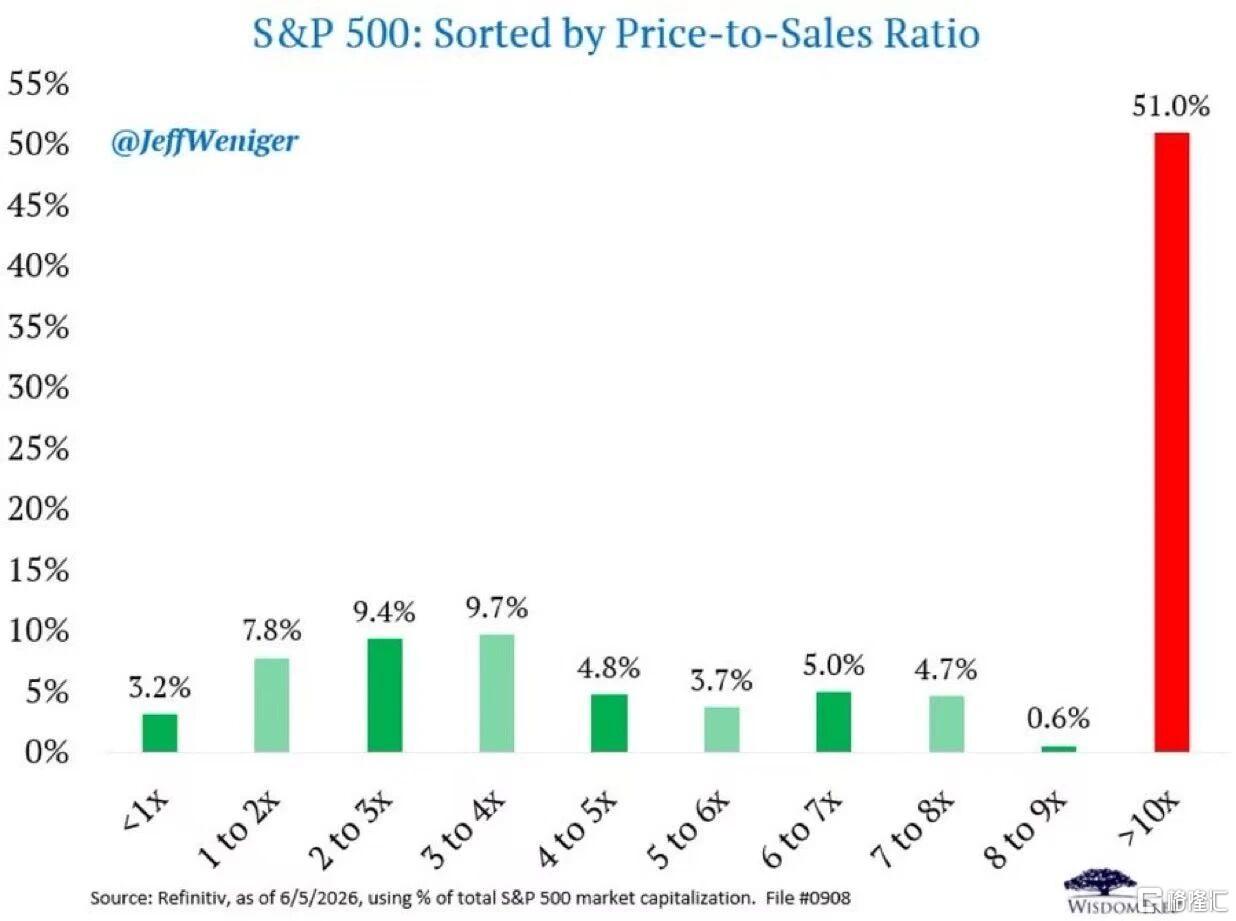
▌标普500指数中约51%的市值来自于市销率超过10倍的股票
当前,标普500指数中约51%的市值来自于市销率(Price-to-Sales Ratio)超过10倍的股票。这个估值倍数,曾让一位科技公司CEO在2002年直言他的股东缺乏理性。这并非一种预测,而是基于数学的推演——而数学规律并不以市场情绪为转移。
回到2002年,Sun Microsystems的股价从高点暴跌约90%。当时的CEO斯科特·麦克尼利(Scott McNealy)对此发表了一段在金融史上颇具代表性的评论。他没有将责任归咎于做空者、宏观经济或管理团队,而是指向了以10倍市销率买入其股票的投资者。
他的逻辑非常直白:在10倍市销率的估值下,若要让投资者在10年内回本,公司必须连续10年将100%的营收作为股息派发。这建立在零销售成本、零运营支出、零税收以及零研发的极端假设之上,且要求当前营收规模在十年内保持不变。麦克尼利以此指出,在这些苛刻的基础假设下,该估值逻辑存在明显的缺陷。然而,二十多年后的今天,标普500指数中超过半数的市值正处于这一估值区间。
要理解10倍市销率背后的数学逻辑,可以进行一个简单的推演。假设一只市销率为10倍的股票,在未来十年内估值回落至较正常的3倍市销率(这仍属溢价水平)。若投资者期望获得10%的年化回报,为抵消估值收缩带来的拖累,该企业的营收在十年内需增长约8倍,即每年的复合增长率需达到24%,且连续十年保持该增速。
这意味着,市场目前对半数标普500成分股的定价,隐含了极高的增长预期。在商业史上,能长期跨过这一门槛的企业数量极少,当前的定价实际上计入了极小概率事件发生的可能性。
▌质量可以抵御高估值,在历史上曾多次受到检验
这种估值逻辑在历史上曾多次出现。2000年3月,思科(Cisco)成为全球市值最高的公司。作为互联网时代核心硬件(路由器)的领导者,其营收年增速达50%,华尔街将其视为投资未来的安全标的。在顶峰时期,思科的市销率约为30倍,市盈率超过150倍,市值约5550亿美元,分析师预期其将率先突破万亿美元市值。随后,其股价下跌了90%。
当前,全球市值最高的公司英伟达(Nvidia)也处于类似的叙事结构中:作为人工智能时代核心硬件的设计者,它是公认的行业领导者。互联网和人工智能技术的真实性毋庸置疑,核心问题在于市场为这种确定性共识所支付的价格。
另一个值得关注的案例是苹果公司(Apple)。作为当前市场上最受广泛持有和认可的股票之一,其市销率达到了10.36倍,创下该公司历史最高水平,刚好跨过了麦克尼利所描述的估值门槛。但区别在于,麦克尼利当时描述的是处于超高速增长期的公司,而苹果并非如此。
在过去四年中,苹果的营收增长相对停滞,但股价大幅上涨,市销率接近翻倍。其估值的扩张主要并非源于营收规模的扩大,而是市场愿意为同等营收支付更高的溢价。这种“估值扩张”在体感上类似于增长,但本质上是市场情绪的变化。苹果长期的市销率均值约为3.6倍,当前近10.4倍的水平意味着,要么公司营收在长期停滞后突然大幅加速,要么估值倍数需永久性地维持在历史高位。
这种现象并非仅限于科技板块。“质量可以抵御高估值”这一观点在历史上曾多次受到检验。1972年,被称为“漂亮50”(Nifty Fifty)的美国蓝筹股(包括可口可乐、迪士尼、麦当劳等)平均市盈率达到42倍,部分热门股票超过80倍。当1973年通胀、利率上升和经济衰退来袭时,这些股票遭遇了大幅回撤,例如迪士尼下跌87%,宝丽来下跌91%并最终破产。
这反映出,优质的企业并不能完全规避过高定价带来的风险。从19世纪70年代的铁路,到20世纪20年代的无线电,再到1989年的日本股市和2000年的互联网泡沫,这种模式在不同时代均有体现。
▌投资者支付的价格,决定了企业未来必须跨越的业绩门槛
针对当前的估值水平,市场看多的一方提出了有力的反驳:如今的头部企业(如英伟达、微软、Alphabet、Meta等)与互联网泡沫时期缺乏盈利能力的公司截然不同。它们拥有强劲的资产负债表、真实的盈利记录和创纪录的利润率。例如,一家净利润率30%的企业理应比净利润率10%的企业享有更高的市销率倍数。优质的基本面确实存在,且理应获得溢价。
然而,这一逻辑辩护的是“企业的质量”,而非“当前的估值价格”。高盈利能力可以保护公司抵御风险,但无法保护估值倍数免受收缩的影响。以历史高位的利润率水平,匹配10倍的市销率,意味着投资者同时押注了“估值倍数能维持在高位”和“利润率能持续处于顶峰”两个乐观假设。两项假设同时成立的概率,增加了投资的风险敞口。以合理价格买入优质企业是投资的基础,而以25倍市销率买入优质企业,则是基于对未来十年完美运营的预期。
需要明确的是,人工智能并非欺诈或短期热潮,其带来的生产力提升和资本支出周期是真实存在的,正如2000年的互联网和19世纪70年代的铁路一样。每一次技术革命都切实改变了世界,但同时也让那些为“预见未来”支付过高溢价的投资者承受了损失。
核心问题始终在于价格。投资者支付的价格,决定了企业未来必须跨越的业绩门槛,而这一门槛的高度,构成了真实的投资风险。当前,同样的数学逻辑正应用于标普500指数中半数的成分股。技术是真实的,增长也是真实的,但价格有其自身的规律,数学也有其自身的规律。
#美股 #AI #估值 #算力 #苹果 #思科 #标普500
风险提示:本文为内容资讯,不构成投资建议。市场有风险,投资需谨慎。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。