A股三季报收官:多赚3900亿,但钱只流向了少数行业


10月31日,A股2026年三季报画上句号。
Choice数据显示,5572家A股公司交出的总账是:前三季度合计营收56.66万亿元,同比+5.66%;归母净利润5.10万亿元,比去年同期多赚3906.46亿元,同比+8.30%。
乍一看,今年三季报数字不差,甚至可以说韧性十足。在GDP温和修复、价格端仍有压力的背景下,A股全市场还能整体正增长,并不容易。但如果把"总量"拆开,看到的恐怕不是一片暖意,而是一场剧烈的再分配。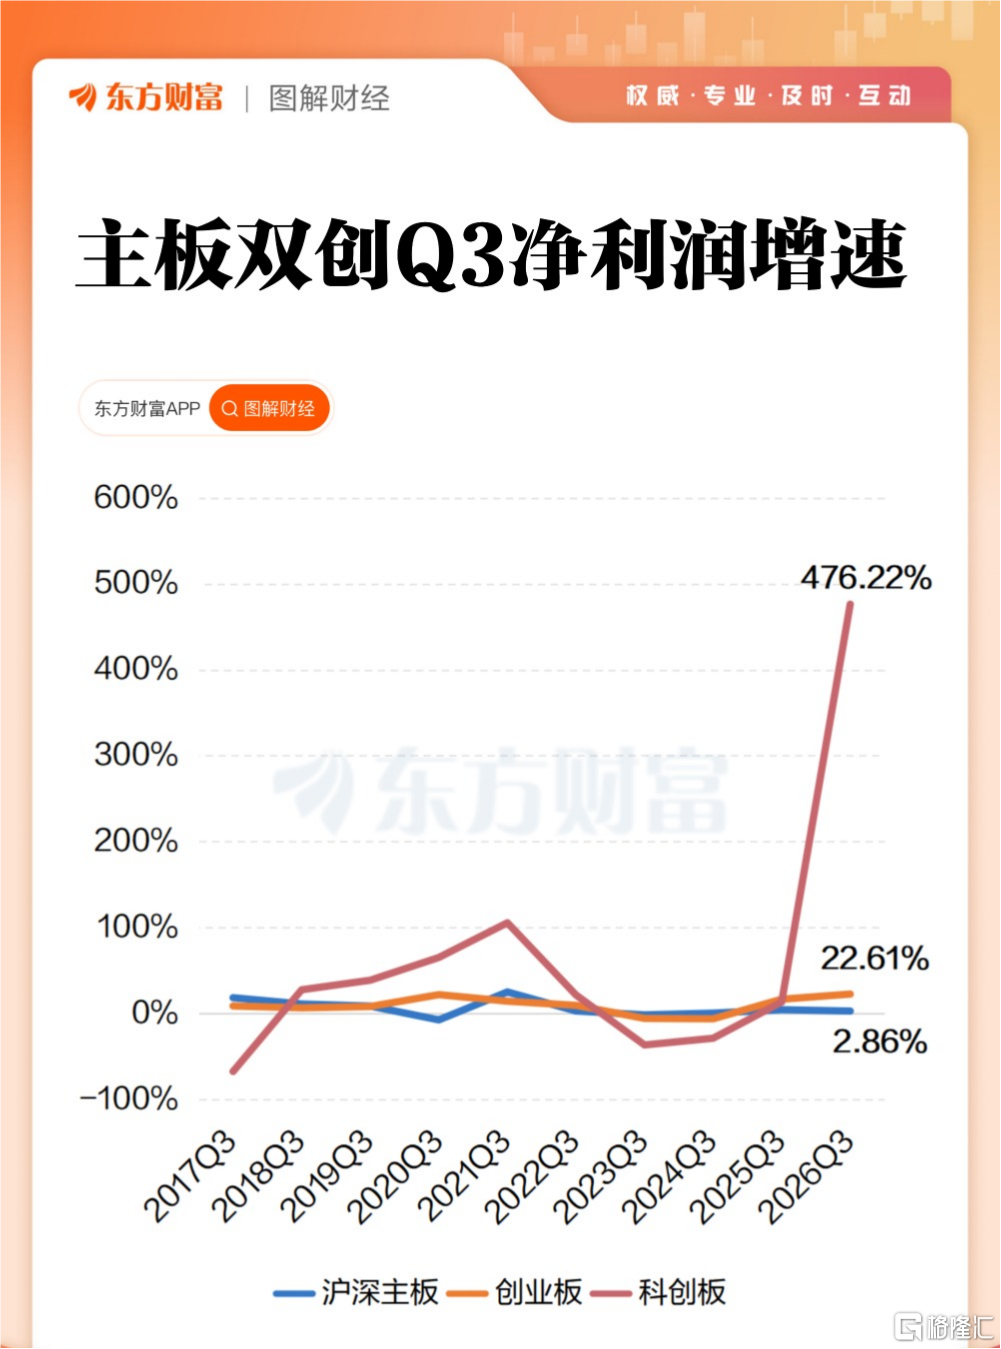
增速下台阶,盈利面在收窄
对比中报,A股三季报整体营收增速从7.63%降到5.66%,归母净利增速从19.40%降到8.30%——净利润增速一口气收窄了11.1个百分点,是更值得警惕的信号。
盈利面也在悄悄收缩:实现盈利的公司4076家,占比73.15%,比中报少61家;归母净利润同比增长的2657家,占比47.68%,比中报少162家;营收利润双增长的公司2093家,同比减少106家;增收不增利的公司1389家,同比增加430家。
简单点说,就是:超过一半的公司利润在下滑,"增收不增利"的群体在快速扩大。总量还在涨,是因为头部公司和优势行业把增量几乎全吃掉了。难怪市场总有"业绩牛是不是忽悠人"的疑问。
显然,宏观账面和微观体感,出现了明显温差。
创业板修复,科创板被长鑫"抬"起来
分市场看,A股三季报业绩也是冷暖不均。
主板:归母净利45540.95亿元,同比+2.86%,压舱石角色,但弹性有限;
创业板:归母净利3024.13亿元,同比+22.61%,新能源+AI硬件链条拉动明显;
科创板:归母净利2235.20亿元,同比+476.22%。这个数字震撼,但要拆开看。
科创板476%的增速里,新上市的长鑫科技(688825.SH)一家就贡献了1320.40亿元净利润增量,相当于科创板总利润的六成、全A增量的34%左右。
长鑫的故事是这一季度最极致的样本:前三季度营收2690亿元,同比+738.51%;净利1320亿,去年同期还亏52.8亿;Q3单季毛利率冲到89.53%。该股业绩增长逻辑不复杂:全球AI算力爆发,DRAM供不应求,量价齐升,规模效应把成本曲线打下来。
因此,科创板的"暴涨"既是硬科技兑现,也是单一公司的周期性放大。看懂这一点,才不会把476%误读成"整个板块都这么强"。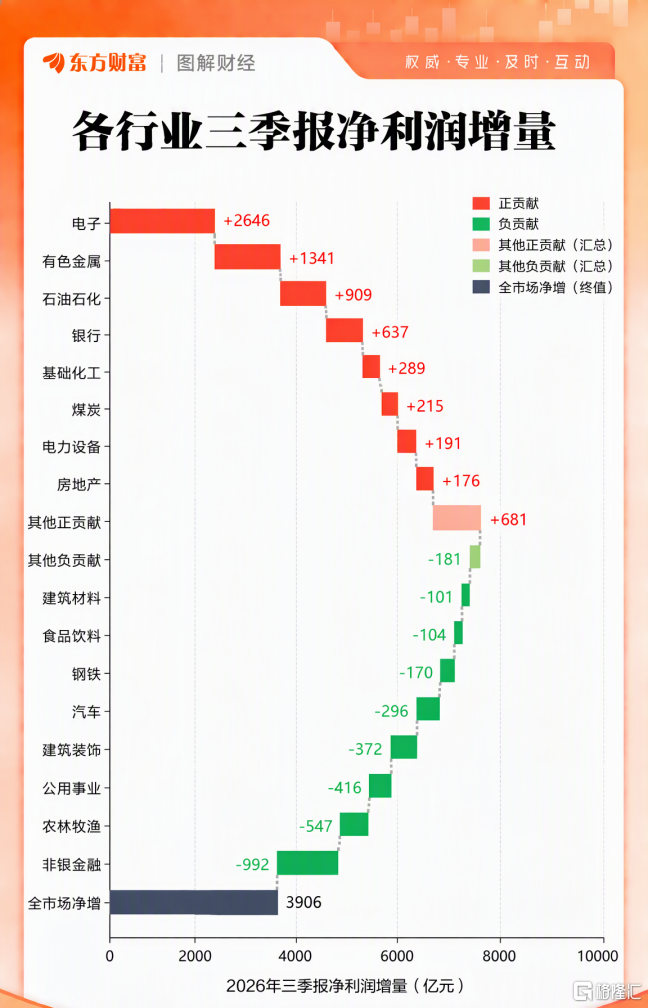
利润增量归科技,利润总量归银行
行业层面,是今年三季报最锋利的一条分界线。
高景气端:电子行业归母净利同比+186.27%,增量2646亿元,占全A增量的近七成;有色金属+71.30%,增量1341亿元;商贸零售+51.19%,属低基数反转;石油石化增量909亿元。
电子行业的爆发有清晰产业链逻辑:AI算力带动存储、光模块、PCB、半导体量价齐升;有色的金、铜、锂三条线同时受益于科技需求与全球再定价。
承压端:农林牧渔-148.72%(生猪价格低迷,牧原亏93亿);钢铁-76.53%(地产链需求弱);建材-51.11%(地产施工下行);房地产行业整体亏损533亿,万科(000002.SZ)亏239亿,位居A股亏损榜首。
与以往相比,A股三季报行业利润体量的座次依然没变。
银行17467.90亿、非银5241.60亿、电子4129.35亿,分列前三位。工行(601398.SH)2856亿、建行(601939.SH)2742亿、农行(601288.SH)2365亿继续霸榜利润TOP3,日赚超10亿。
一句话概括:利润增量归AI与资源,利润总量仍归金融。与此同时,地产链和农业,在替周期买单。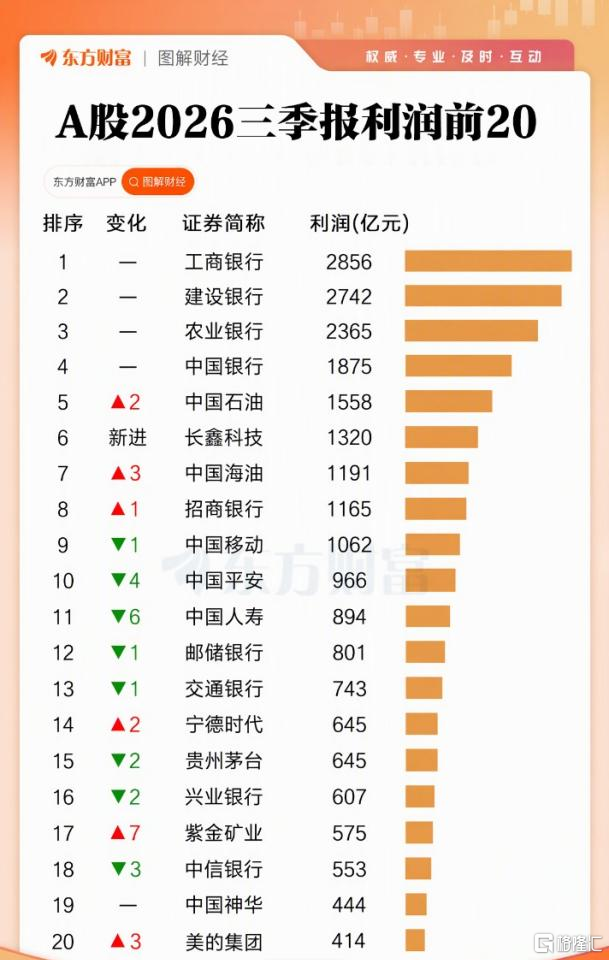
头部个股业绩重排,科技新贵入场
从营收看,三季报营收榜还是"石化双雄+基建"的老格局:中石油(601857.SH)2.32万亿、中石化(600028.DH)2.21万亿、中国建筑(601668.SH)1.34万亿。变化最大的是宁德时代(300750.SZ)排名上升10位,是TOP20里动量最猛的制造业代表。
净利润榜的亮点在长鑫科技,该股新上市直接杀到全A第六,日赚4.84亿,增速约26倍,是头部公司里最刺眼的新面孔。
此外,紫金矿业(601899.SH)排名上升7位,反映资源线的重估;中国人寿(601628.SH)下滑6位,非银整体利润收缩992亿,是减量最大的行业之一。
亏损端则集中暴露了两条仍在寻底的链。
地产:万科-239亿;农牧:牧原-93亿;问题公司:*ST华幸-75亿。这些名字背后,是房地产出清未完、猪周期磨底、部分题材股退潮的三重现实。
这份三季报,到底该怎么读?
数据显示,A股不是在"全面复苏",而是在做利润的内部重构。
业内人士分析,由今年三季报可以做出如下三个判断。
第一,增长质量不差,但集中度过高。A股净利润增速高于营收增速,说明整体盈利能力在改善;但增量高度依赖电子(尤其存储)和有色,一旦DRAM价格拐点或AI资本开支预期动摇,利润弹性会反向放大。
第二,ROE企稳是积极信号。华福证券统计显示,盈利改善来自"量增+利升+结构优化"同步,不是单纯扩产能堆规模。这意味着本轮修复比2023-2024年的"量价齐跌"更健康,但也更脆弱,因为它绑定了全球AI周期。
第三,市场波动不等于基本面证伪。三季报收官前后双创大跌,跌的不是业绩,而是估值和筹码。业绩主线(电子、算力、存储、高端制造)依然清晰,只是交易层面需要一次出清。
上述人士坦言,2026年三季报它不是一份"牛市证明",也不是一份"衰退证据"。它是一份结构性分化宣言。
未来的A股,不会再有"所有板块一起涨"的普适行情。钱会更集中地流向:有全球竞争力的硬科技、有资源定价权的上游、有稳定现金流的金融与消费龙头。剩下的公司,要么在出清里被淘汰,要么在细分里找到自己的锚。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。