游戏板块领涨两市!指数全线反攻,这颗“糖”你吃不吃?

【盘面分析】
美股集体大跌,英特尔一度跌超30%,这一态势确实让人周末有点瑟瑟发抖,然而周日提出周一要召开金融会,势必是在稳住A股投资者的心,在说:“等大招,大家别急!”周一A股直接高开,成为亚太地区最靓的仔,这一幕让牛哥回想起2015年市场大跌后的紧急金融会议,之后不久确实出现了降准的利好,只不过目前处于全球金融市场集体加息的环境,这里的金融工具使用方案将会大不一样。目前还是谨慎为上,等待A股的确定性止跌信号出现。
骑牛看熊发现A 股游戏板块集体走强,板块单日资金净流入超过20亿元,多只个股封上涨停,成为当日市场最亮眼的方向之一。这轮上涨最直接的催化剂,是10月底公布的新一轮游戏版号。10月共195款网络游戏获得版号,其中国产游戏 183 款、进口游戏 12 款,腾讯、完美世界、三七互娱等头部厂商的重点产品均在列。从更长时间维度看,2026 年以来累计发放的国产游戏版号已经超过 1700 个,超过 2025 年全年总量;仅三季度,国产与进口版号合计就达到 608 个,同比增长约 39%,创下近年新高。
三大指数集体高开,沪指高开0.42%,深成指高开0.59%,创业板指高开1.05%,两市个股开盘涨跌互半,题材板块方面口酒店餐饮、休闲食品、酿酒等板块表现较差。CPO概念震荡反弹,联赢激光20cm涨停,中瓷电子、东山精密等涨幅靠前,英伟达近日公开展示了下一代共封装光学(CPO)技术,名为OOI(Optics‑on‑Interposer,中介层上集成光学)。OOI选择拿下有机封装基板,将光引擎直接集成到承载GPU的硅中介层之上,把光电转换环节进一步向芯片内核靠拢,为下一代超大规模AI集群提供全新互联思路。目前英伟达已拿到原型样品。
证券板块震荡拉升,国金证券涨停,太平洋、中国银河等纷纷跟涨,据报道,人民银行、证监会将召集一些证券公司、基金公司举行会议,研究推动支持资本市场工具使用。同日,人民银行、金融监管总局和证监会将召集银行开会,研究优化股票回购增持再贷款政策。PCB概念震荡回升,金禄电子20cm涨停,明阳电路涨超10%,国际复材、泰金新能等等冲高,当前公司HDI及高多层PCB存量产线订单饱满,订单量超过了现有产能承接上限,已启动新一轮扩产。据花旗年内发布的研报测算,2026年全球AI PCB市场规模将达1520亿元人民币,同比增长86%。
MLCC概念震荡拉升,华瓷股份涨停,斯迪克、昀冢科技等纷纷跟涨,昀冢科技披露2026年第三季度报告。报告显示,公司第三季度实现营业收入3.13亿元,同比增长103.58%;实现归属于上市公司股东的净利润2397.89万元,单季度扭亏为盈。零售板块异动拉升,百大集团直线涨停,合百集团、广百股份等纷纷跟涨,国家发改委等5部门日前发布《关于加强消费基础设施建设 促进消费投资良性互动的指导意见》,围绕城乡商业、服务消费、出行消费、流通网络、新型消费等方面提出20项具体举措。
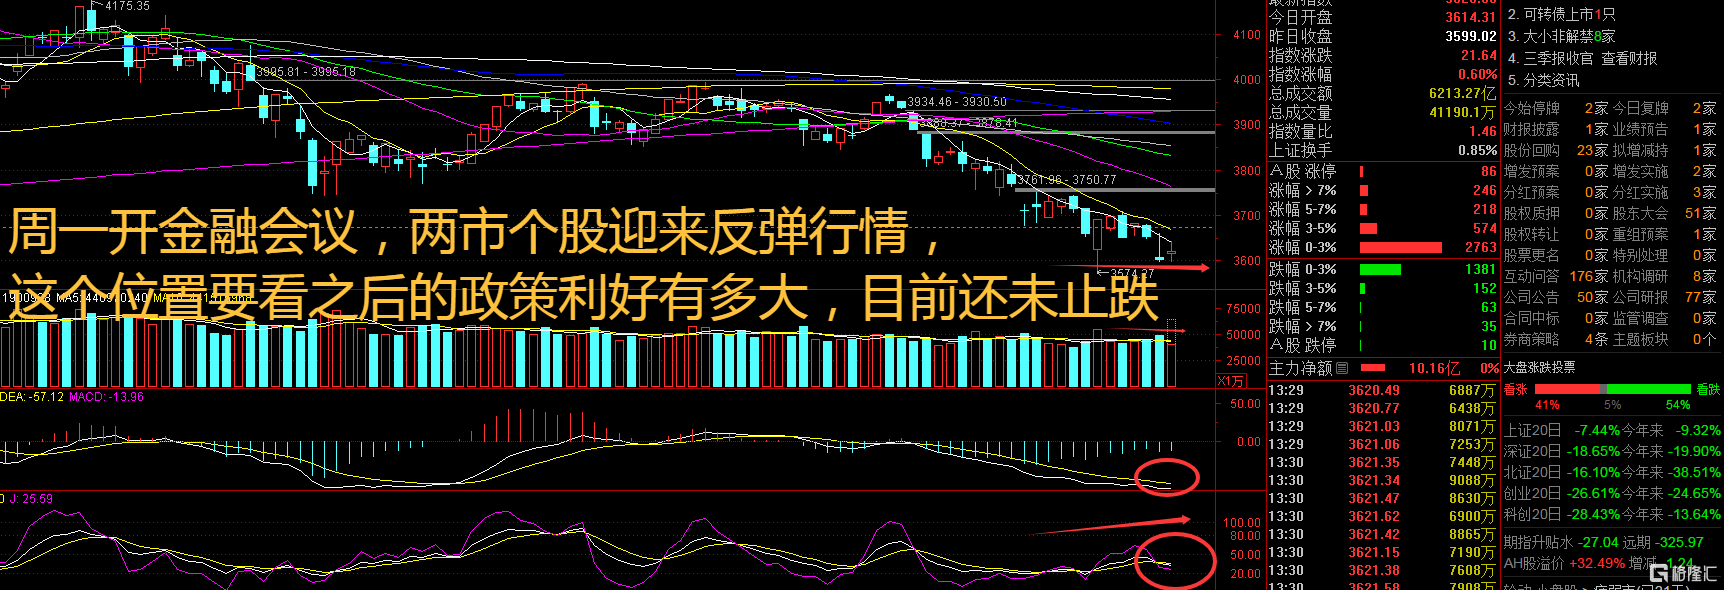
大盘:
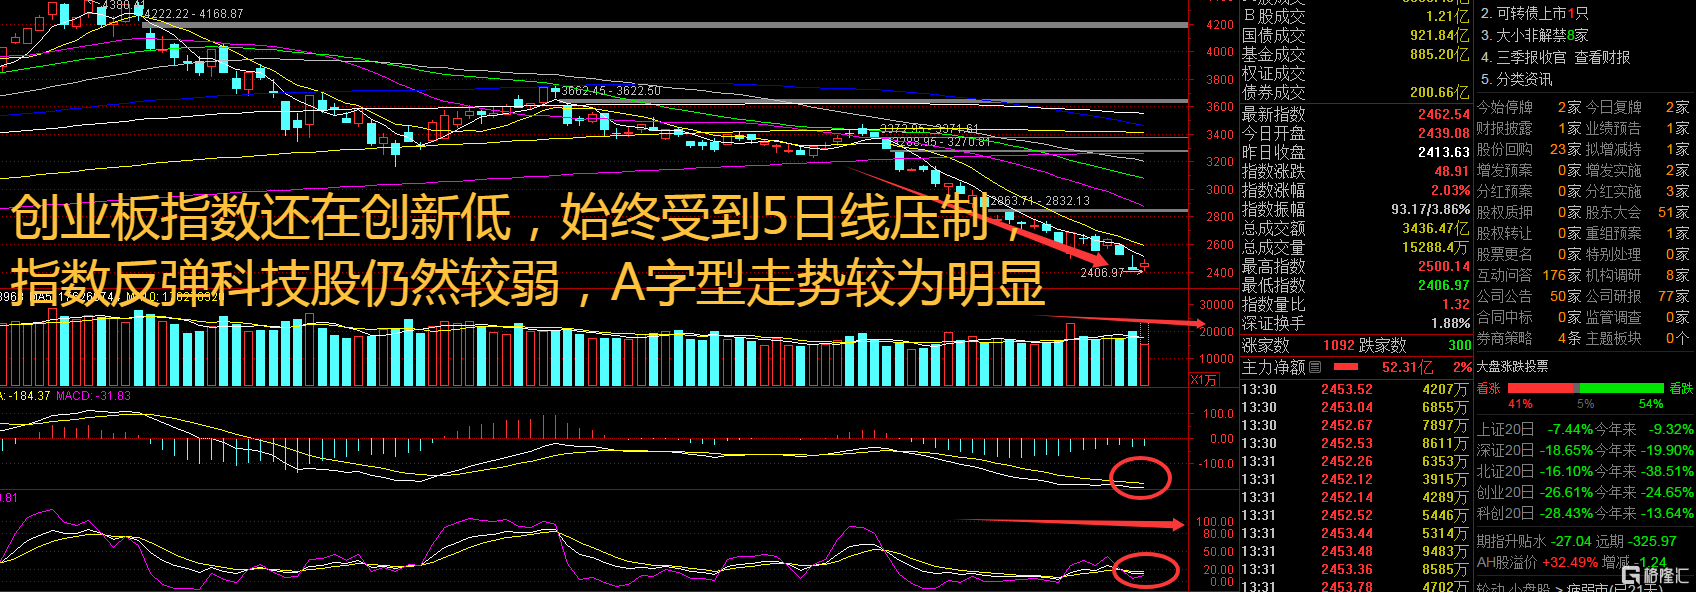
创业板:
【大盘预判】
上证指数周一出现明显的金融股护盘走势,这也说明现阶段的走势已经引起重视了,但是会议后的盘面更加真实。多家上市公司11月1日晚间集中披露回购、增持相关公告,产业资本“真金白银”入场。其中,10月下旬以来,A股公司回购的动作更为频繁,合计超160家公司发布股票回购方案或股东回购提议。接下来注意上证指数能否在3600点之上稳住。
创业板指数周一盘中再创新低,出现明显的震荡行情,在这样的市场走势下,说明抛压减小但不是真正意义的见底,还需要观察。Wind数据显示,以最新预案公告日统计,今年10月,超过200家公司发布了股票回购方案或股东回购提议,按回购金额上限计算,合计拟回购金额在250亿元以上,按回购金额下限计算的金额则不低于140亿元。接下来注意创业板指数能否在2400点之上稳住。
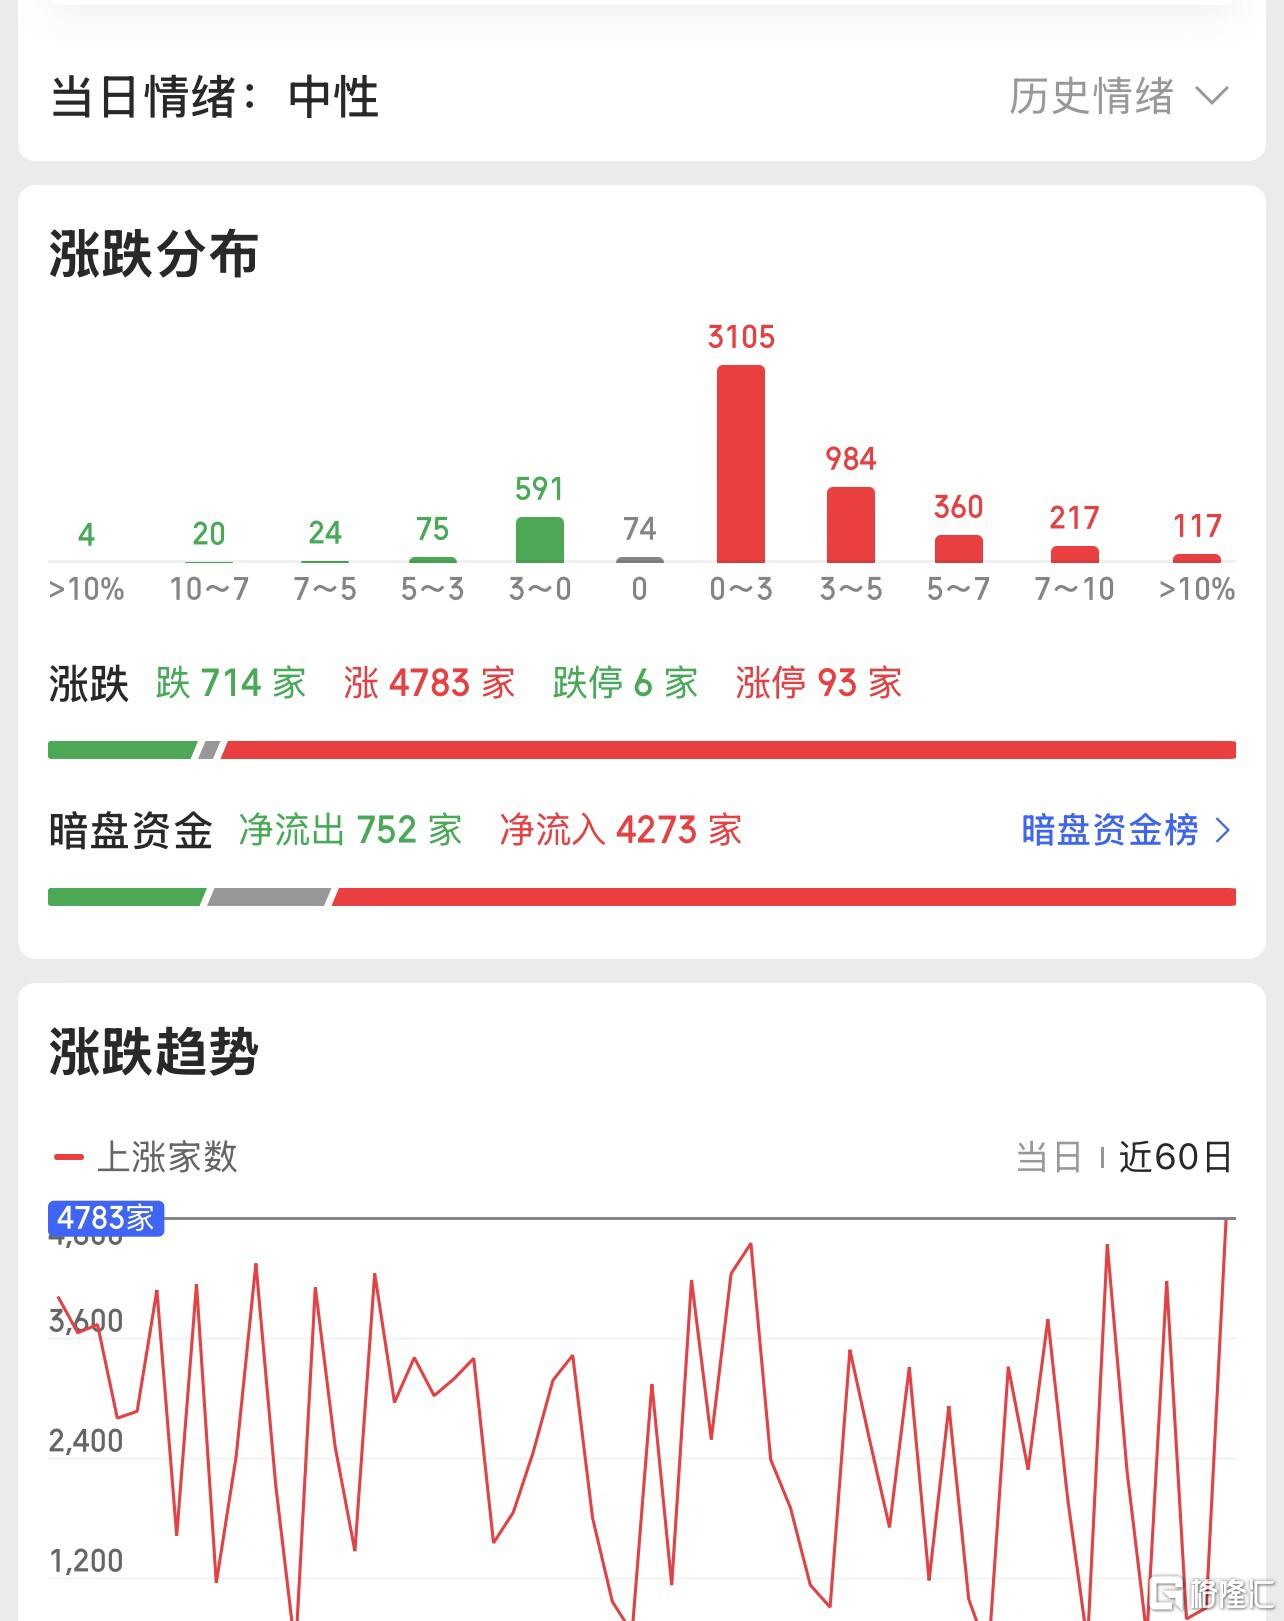
【淘金计划】
A股三季报披露收官,从业绩情况看,上市公司盈利重心持续向“新赛道”倾斜。随着算力基建持续扩容、全球能源转型稳步推进,AI算力与新能源产业链表现亮眼。AI算力产业链中,芯片、存储、光模块、PCB(印刷电路板)等细分领域风头正盛,多家头部公司业绩呈爆发式增长。新能源板块迎来结构性复苏,动力电池、储能、锂电材料等细分领域多点开花,龙头企业盈利韧性充分显现。两大赛道共同发力,勾勒出A股“动能向新”的清晰图景。
题材板块中的数字媒体、游戏、酒店餐饮等概念是资金净流入的主要参与板块,贵金属、煤炭开采、航天装备等概念是资金净流出相对较大的板块。骑牛看熊发现版号发放常态化,意味着行业最核心的政策不确定性正在逐步消除。但比版号数量更重要的,是政策定位的变化。新近印发的出版业五年规划,首次将网络游戏系统性纳入国家级出版业规划框架,明确提出 "加强优质版号供给",监管基调从过去的 "数量管控" 转向 "放量提质"。这种定位变化,直接扭转了市场对游戏行业的长期悲观预期 —— 游戏不再是被严格限制的对象,而是被纳入文化产业高质量发展的组成部分。政策预期的修复,是板块估值抬升的底层逻辑。
游戏版号常态化的最终目的,是让好产品能顺利上线。2026 年下半年,头部游戏厂商进入新品集中上线周期:腾讯、网易、完美世界、三七互娱等厂商储备的重点游戏陆续获得版号,将在未来几个月陆续推向市场。游戏行业的基本面,本质上由爆款产品驱动 —— 每一款高流水新游的上线,都会直接转化为厂商的营收和利润。
从三季报披露情况看,多家游戏公司核心产品流水稳健,业绩表现超出此前市场的悲观预期。十月科技股调整期间,游戏板块被错杀,估值和交易拥挤度都回到了历史低位区间。当新游周期与业绩验证叠加,资金开始重新认识这个行业:它不是纯粹的题材炒作,而是有真实产品流水和利润支撑的消费科技板块。
除了产品周期,AI 技术对游戏产业的改造,是本轮行情的中长期逻辑。过去一年,AI 已经从概念走向实际应用:在研发端,AI 工具用于美术资产生成、剧情辅助、测试自动化,显著降低开发成本、缩短研发周期;在运营端,AI 用于玩家画像、智能客服、个性化推荐和买量投放优化,提升运营效率和用户留存。
对游戏公司而言,AI 带来的最直接价值是利润率改善。研发成本下降、买量效率提升,意味着同样的流水能转化为更高的利润。近期头部厂商纷纷加码 "互动影游"、AI 原生游戏等新品类,巨头的入局,进一步打开了市场对游戏行业 AI 化的想象空间。这也是为什么游戏板块能与其他科技股在十月调整中走出独立行情 —— 它既有 AI 赋能的成长属性,又有消费行业的现金流和分红属性,攻守兼备。
从估值角度看,经历过去两年的调整,游戏板块整体估值已经回落至历史偏低区间,交易拥挤度也处于低位。前期市场过度悲观,将游戏行业与 "科技高波动" 绑定,忽视了它现金流稳定、分红比例提升的一面。近期多家游戏公司披露高比例分红方案,进一步强化了板块的红利属性。
在十月科技股深度调整、资金风险偏好下降的环境下,游戏板块同时具备 "低位 + 政策利好 + 业绩兑现 + 高分红" 多重特征,自然成为资金从高位成长股流出后,优先选择的方向。这也是游戏板块能放量大涨、形成板块联动的资金面基础。
当然,这一轮上涨也需要保持理性。第一,游戏行业本质是内容行业,爆款具有不确定性,新游上线后的流水表现存在变数,不能简单把拿到版号等同于业绩爆发。第二,板块短期涨幅较大,情绪推动下的快速拉升后,可能出现获利回吐和震荡。第三,海外市场监管、未成年人保护、版号政策的边际变化,仍是长期需要跟踪的变量。
综合来看,游戏板块的集体大涨,是政策定位提升、版号常态化、新游周期启动、AI 降本与估值修复共同驱动的结果。它标志着市场对游戏行业的定价,正在从过去的 "悲观压制" 转向 "基本面验证"。后续行情能否持续,关键要看重点新游的流水兑现、AI 降本的实际效果,以及板块业绩能否持续超预期。在当前位置,理性看待产业趋势,优先关注产品储备扎实、现金流稳健、AI 落地能力强的头部厂商,比追逐短期情绪更重要。
SH 上证180ETF华安 SH 上证180ETF华泰柏瑞 SH 上证180ETF华夏 SH 上证180 SH 上证180ETF南方 SH 上证180ETF天弘 SH 上证180ETF平安 SH 上证180ETF兴业 SH 上证180ETF鹏华 SH 上证180ETF易方达 SH 上证150 SH 上证180ETF银华 SH 上证100 SH 上证380 SH 上证380ETF南方
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。