车市卷到这份上,吉利还敢看好四季度?


看完吉利汽车三季报,再听完10月29日那场业绩电话会,我印象最深的,其实不是990亿元收入,也不是52.1亿元核心归母净利润,而是管理层谈到第四季度时的态度:认为四季度有机会比三季度表现得更好。
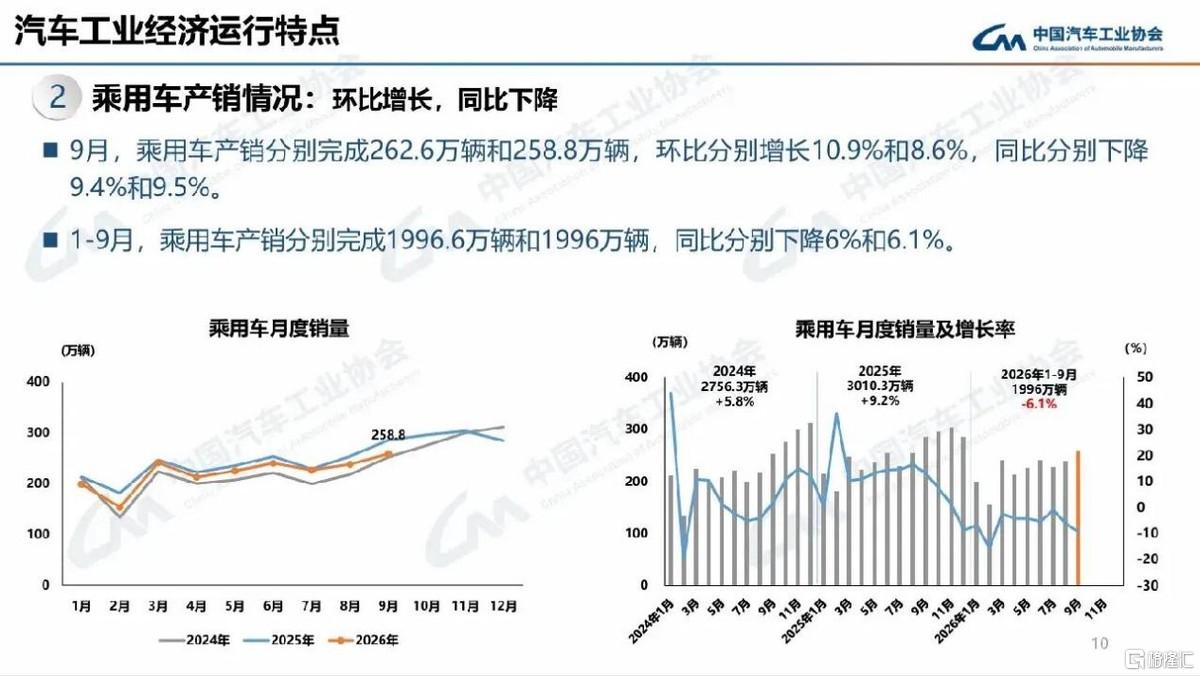
放在两年前,这种表态可能没什么稀奇。但放到今年,值得琢磨。工信部援引中汽协的数据,前三季度我国乘用车销量同比下降6.1%,9月单月下降9.5%。新能源汽车仍在增长,但整个车市的竞争密度、促销力度和新品节奏,显然已经不是靠一款爆品就能轻松突围的阶段。
问题来了,吉利的乐观究竟从哪里来?如果只是“接下来还有一堆新车要上”那的确有点浅了。
真正值得去挖的,是吉利过去几个季度在做的三件事,可能正在四季度形成交集:高端产品进入交付放量期、海外业务贡献更大增量、内部资源整合开始体现在经营指标里。三者协同推进形成正向循环,比销量更重要。
一、四季度的机会,可能已经写在三季度的产品周期里
汽车行业有个很容易被忽视的时间差:一款车发布时声量最大,但对业绩的贡献往往在之后。上市、订单、产能爬坡、终端交付、收入确认,通常不是同一时间发生。尤其是高价车型,交付爬坡对收入和利润的影响,可能比发布当天的订单战报更值得跟踪。
吉利今年三季度卖出81.3万辆车,同比增长7%、环比增长14%。数字本身的确不错,但它的结构更有看头。
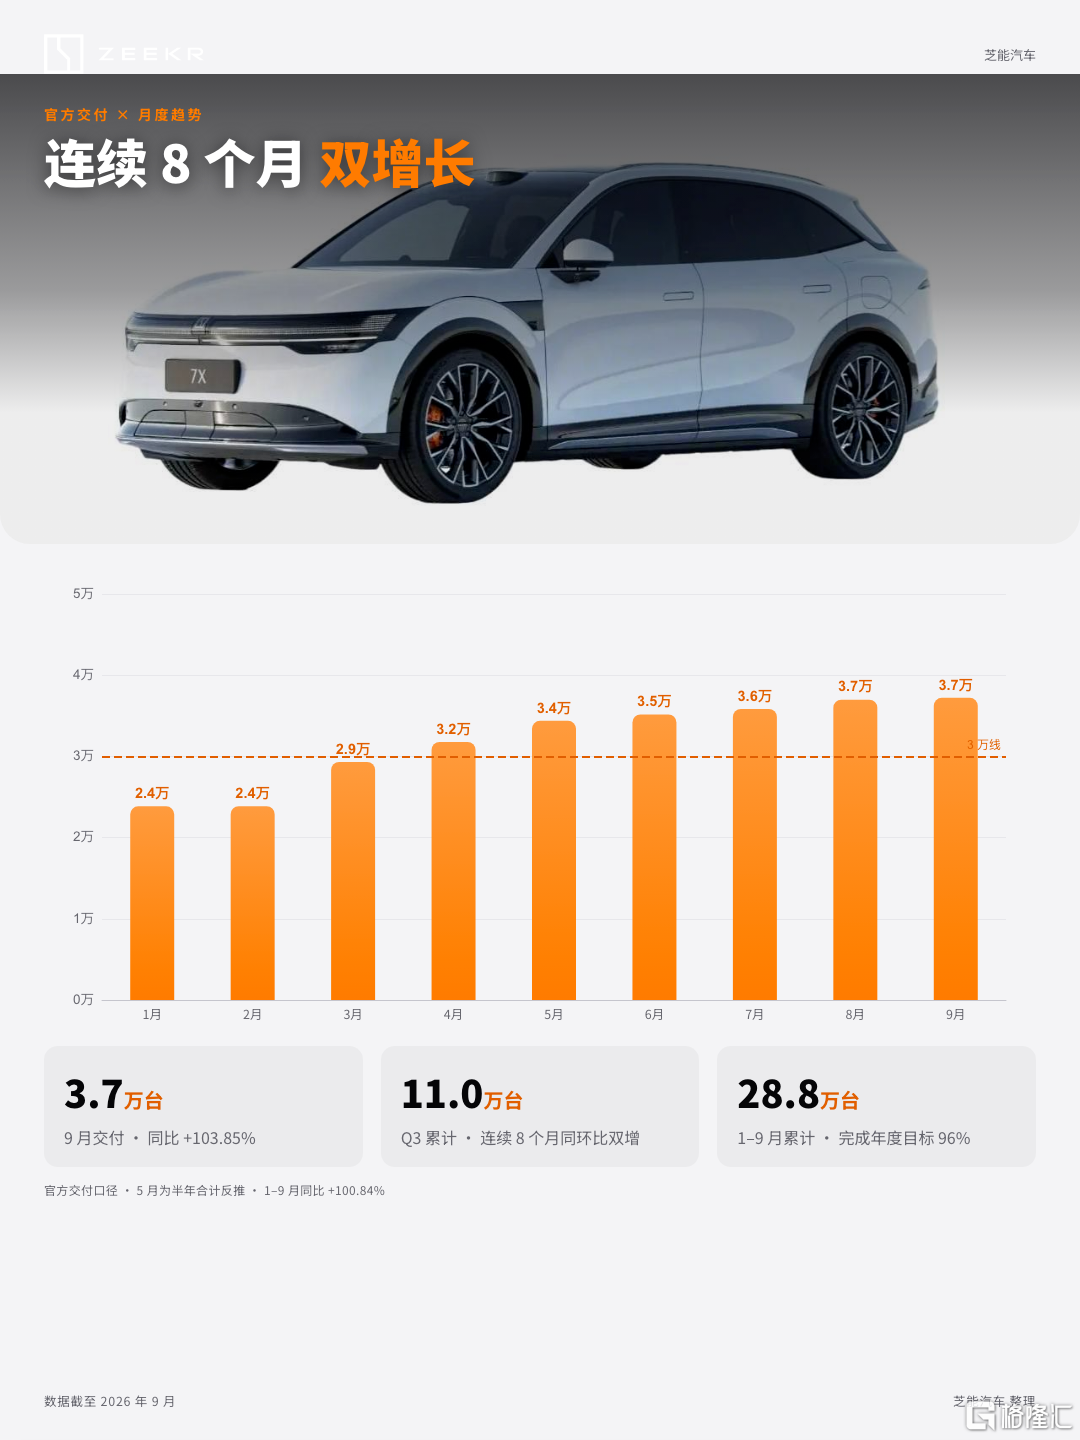
极氪三季度销量11万辆,同比增长108%;前三季度累计28.8万辆,同比增长101%。极氪9X、8X、009这些车,已经把吉利拉进了更多原本由传统豪华品牌占据的价格区间。极氪也向世界证明了中国车企有机会在更高定价的市场里获得真实需求。
与此同时,银河承担的是另一个任务:把主流市场做深。三季度银河卖出35.7万辆,环比增长27.2%。管理层特别提到,银河未来需要加强“腰部产品”,这句话在我看来很重要。一家车企可以靠一款现象级产品迅速起量,但想让规模稳定下来,就不能只有顶部明星和入门爆款,中间价格带必须有人接力。目前银河tt战舰700等新品发布后战绩都非常不错,加上即将发布的银河M8,我觉得Q4将有望大幅放量兑现。
领克这块,管理层承认其产品定位还需要进一步调整,这反倒是一个比较现实的信号:品牌矩阵多不等于效率高,每个品牌都要有自己能守住的用户和价格带。中国星向超级HEV延伸,也是类似道理。燃油车市场并没有凭空消失,老用户换购、补能条件不同、地区消费偏好不同,都会留下相当大的需求空间。
二、卖一辆车赚多少钱?
这次财报有几组数据可以放在一起看。前三季度,吉利销量同比增长3%,收入增长13%,核心归母净利润增长41%;单车平均收入达到11.2万元,同比增长12%,单车核心归母净利润6664元,同比增长37%。极氪在集团收入中的占比,从去年同期17.7%提升到31.3%。
吉利的增长,已经不完全依赖销量。高价值车型占比上升,正在改变公司的收入结构。对于一家销量超过200万辆的车企,这类改善的意义可能比小规模企业突然翻倍更大,因为每台车哪怕多贡献一点利润,放到整体规模上都是很可观的增量。
这其实是传统规模优势和新一轮高端化之间的一次连接。过去主流品牌的优势是供应链、制造和渠道效率,豪华品牌的优势是更高的定价空间。如果两套能力能够在同一个体系里复用,高端车型就不必每次都从零建设研发和采购体系,主流车型也有机会以更低边际成本获得成熟技术。
因此,四季度要是销量继续增长,同时单车收入、毛利率和核心盈利能够保持相对稳健,吉利“高质量增长”的认知才会更扎实。
三、出口可能是四季度最有把握的增量来源
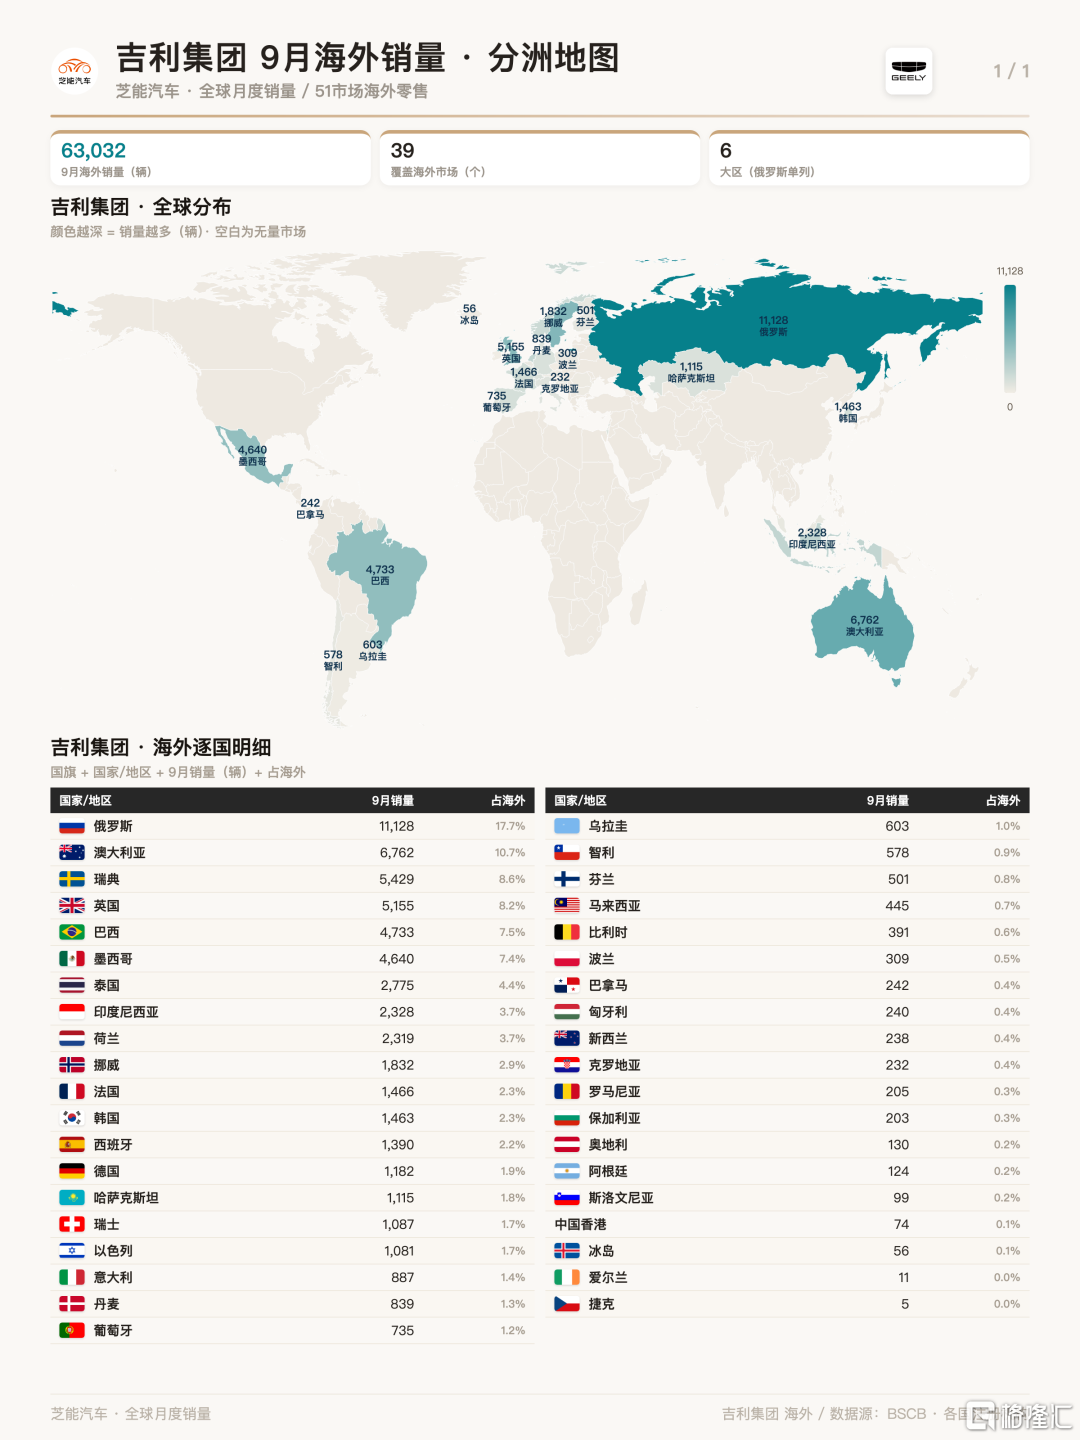
吉利前三季度累计出口79.8万辆,同比增长169%,其中三季度出口32.3万辆。管理层给出的全年出口预期是突破100万辆。简单算一下,四季度只要再出口超过20.2万辆,就可以跨过这个门槛,而三季度单季已经做到了32.3万辆。从现有经营节奏看,出口百万辆的可见度相对较高,
中国车市内部的增量越来越难争,车企的增长曲线却开始从不同区域拼起来。吉利在欧洲、东盟、拉美、非洲等市场都有增长,说明海外并非只有某一个市场突然火了,而是多点布局正在贡献规模。极氪、银河和中国星分别对应不同消费层次,也给海外渠道提供了更完整的产品组合。
但汽车运出去只是第一步,定价、关税、汇率、当地服务和备件体系,都决定一辆车最终能留下多少利润。特别是在海外贸易规则变化之后,单纯依赖国内生产再运出去的模式,盈利弹性会受到约束。
所以管理层这次反复谈本地化产能、供应链共同出海以及售后体系改造,我认为比某个海外销量排行榜更有研究价值。
对吉利来说,一个潜在优势是长期积累的国际化资源,有机会帮助它以合作产能、供应链协同等方式降低进入新市场的前期成本。
四、所谓“一个吉利”,到四季度该看财务结果了
我觉得这次管理层讲话里,含金量最高的一句话,是短期表现可能依靠具体产品,长期经营靠体系能力。
这听着像常规表述,放到汽车产业却很具体:平台技术能否跨车型复用、采购能否形成规模议价、研发人员会不会为相近功能重复投入、海外渠道和服务能否协同,这些最后都会体现在费用和投入产出比上。
前三季度吉利研发投入149亿元,与去年同期基本持平,而收入增长了13%;研发投入占收入比重5.5%。销售费用率5.6%、行政费用率1.6%,同比各下降0.1个百分点。另一个容易被忽略的细节是,研发费用化占比从32.1%上升到40.7%。这些指标放在一起,至少降低了利润改善依赖研发资本化的疑虑,资源使用效率的变化值得继续追踪。当然,最终还要结合现金流和研发成果判断。
而且管理层已经讲得很清楚,下一步要把更多研发资源投向核心技术和基础能力,而不是无限增加车型开发。
我蛮认同的,汽车行业前几年比谁迭代快,接下来可能比谁能让一套好的技术覆盖更多车型、更多价格带,谁能少做重复开发。技术的经济价值,最终要靠规模摊销和用户愿意付费来验证。
补能网络也是一个观察点。吉利计划到今年底建成6000座智充站、超过2万把智充枪。对消费者来说,这是用车体验;对车企而言,则涉及未来的客户黏性、服务能力和网络运营效率。
五、四季度要盯增长的“成色”
我对吉利的四季度抱有积极预期。
出口的增长基础在增强,极氪高端产品和银河新车的交付效应有机会继续释放,内部研发与采购的协同效果也正逐渐显现。更重要的是,这几项变化对应着三种不同的经营杠杆:海外贡献新增市场,高端化改善销售结构,体系复用降低重复投入。
我个人认为,吉利四季度确实存在比三季度更进一步的条件,但这种预期终将建立在产品周期与经营效率上。
中国汽车市场越来越像一场长跑,市场最终会奖励的,是那些提前“停下来”审视自身,勇敢做出改变的公司。吉利已经给出了前九个月的部分证据,四季度等待它继续交卷。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。