新易盛三季报净利增八成,股价当天跌超14%,分歧在哪
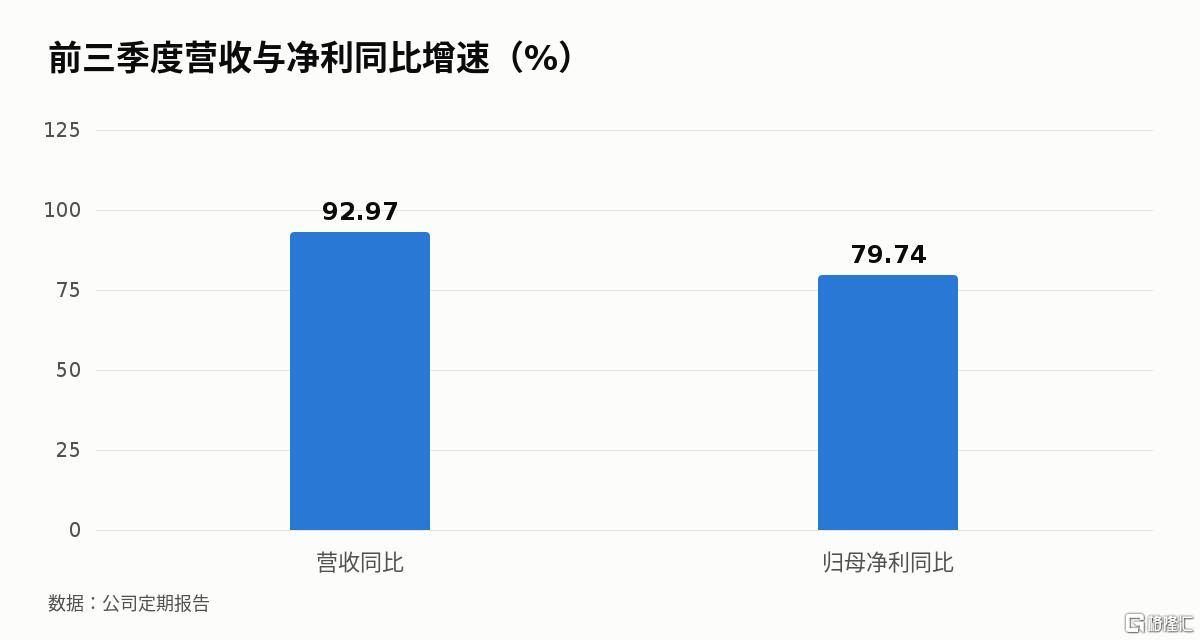
10月30日,新易盛交出一份数字相当亮眼的三季报:前三季度营收318.5亿元,归母净利润113.72亿元,同比增幅接近八成。但股价当天收跌14.19%,从228.40元跌到196.00元,成交额216.08亿元。同一天,公司公告了首次回购落地,买回公司股份、耗资近2亿元。业绩创新高、大股东真金白银回购,股价却是这个走法,这种反差值得琢磨。
这是一门什么生意
新易盛做的是光模块,说白了就是把电信号和光信号互相转换的"翻译器",装在数据中心和通信网络的交换设备里。它的下游客户是谁,决定了这门生意的脾气。光互联产品贡献了公司几乎全部收入(占比99.87%),其中境外收入占比高达97.92%。这意味着新易盛本质上是全球云计算和AI算力建设的一个零部件供应商,订单节奏跟着海外几家大型云厂商的资本开支走,不是跟着国内需求走。
这门生意最近两年同比快速增长,核心逻辑是AI算力建设带来了对高速光模块的结构性需求爆发。但客户高度集中在少数几个大买家身上,这门生意的护城河不在于"谁都离不开它",而在于"谁的技术迭代更快、良率更高、谁能先把下一代产品做出来"。公司最新的调研表态提到在布局NPO、CPO、LPO、硅光等下一代技术方向,NPO产品预计2027年才能批量出货。我认为这句话很关键,它说明现在赚钱的是上一代技术,下一代还在路上,护城河需要不断用技术投入去重新挖,不是挖好了就能躺着收租。
数字说明了什么,又没说明什么
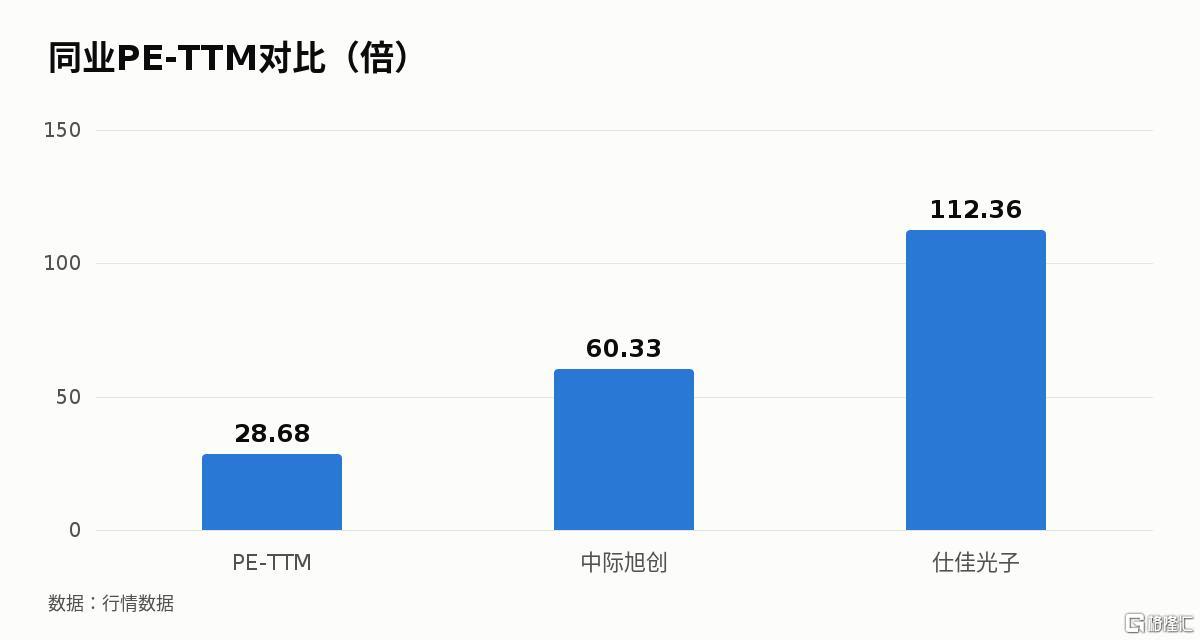
毛利率是这门生意质地的第一道测谎仪。前三季度累计毛利率47.69%,这个水平不低,而且新易盛的PE-TTM是六家同业样本里最低的(28.68倍,对比中际旭创60.33倍、仕佳光子112.36倍)。这几个PE-TTM数字都是同一口径下的市场公开估值数据,但即便口径一致,估值对比也只能说明市场给新易盛的定价比同行克制,并不能直接得出"便宜"的结论——如果把成长性和客户集中度风险都折算进去,这个"便宜"是不是真便宜,我并不确定,这是估值比较里容易被忽略的一层。
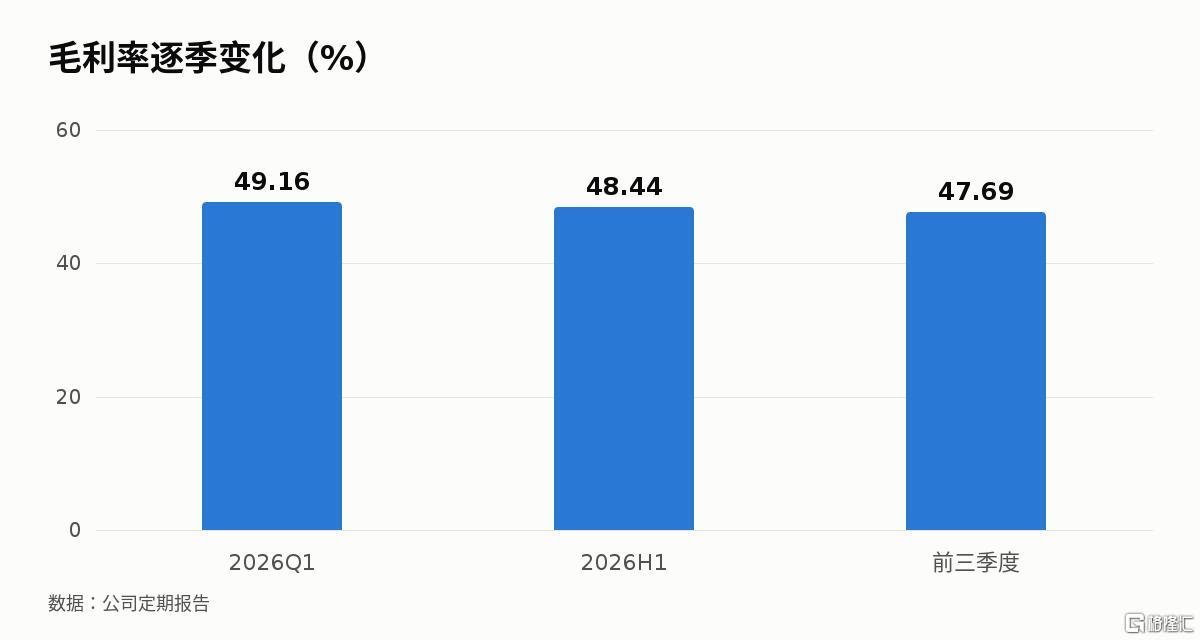
比估值对比更值得盯的是毛利率的边际变化:一季度49.16%,上半年累计48.44%,前三季度累计回落到47.69%,是逐季小幅下滑的。这和"行业需求爆发、公司议价能力增强"的直觉故事不完全吻合,更像是供需两头都在加速、但成本端也在同步吃掉一部分利润弹性。
比毛利率更刺眼的是现金流背离。前三季度每股经营现金流同比下滑77.50%,这是公司财报披露的数字,和净利润接近八成的同比增速形成了明显反差,这一点是我根据两个披露数字做的对比,不是公司自己的定性。利润是会计口径"应该赚到的钱",现金流才是账上"真的进来的钱"。这种背离通常指向应收账款在快速膨胀——公司应收账款周转天数50.54天,而上一年年报披露的应收账款账面值同比增长了74.81%(这是2025年年报口径的数字,用来佐证应收账款膨胀的趋势方向,不是和前三季度现金流同一报告期的数字)。换句话说,这一年新易盛大概率是"卖得多、赚得多,但钱收得慢"。如果你是这家公司的长期所有者,这是我最担心的一点:高增长行业里,谁能把利润真正转化成现金,谁才是穿越周期的赢家;只要应收账款的增速持续明显快于营收增速,这种"纸面增长"的风险就不会解除,一旦下游资本开支的节奏放缓,风险会集中暴露。
管理层在做什么
值得记一笔的是资本配置的动作:10月23日董事会通过回购方案,资金总额8到10亿元,用途是股权激励或员工持股计划;10月30日首次回购落地,耗资近2亿元。这些是公司公告的原文信息,不是我的推算。
我认为这个回购动作本身释放了一个相对克制、理性的信号——用途写明是股权激励而非简单托市,金额设了上限,没有画大饼。这比一些公司"无限额回购""市值管理式回购"要靠谱得多。但也要诚实地说,近2亿元的首次回购对一个总市值2733.69亿元的公司来说,量级上影响不了股价走势,它传递的更多是管理层对自家生意的态度,不是对短期股价的支撑力。
股价大跌,分歧到底在哪
同一天的新闻里出现了几种不同的解读,有说业绩高增、也有说三季报不及预期,这些都是媒体转述,没有一条是公司自己给出的定性,这本身就说明市场对"这份三季报到底算好还是算差"没有达成共识。
我的判断是,矛盾的核心在于"同比"和"环比"讲的是两个故事。同比看,前三季度营收和利润都是接近翻倍的增长,故事很美。但我手头能确认的只是前三季度的累计数字,单季拆分的具体数值我没有把握给出,这里不做展开——重要的是,对于一个过去两年享受了"越涨越快"预期的板块来说,哪怕累计数字依然很亮眼,只要增长的边际速度出现任何放缓的迹象,也足以让前期积累了巨大涨幅的筹码选择兑现离场。这一天收盘价的近五年日线分位是100%,意味着按收盘价看,这是过去五年里最贵的时刻之一;但按月线分位看只有75%,说明短期价格里有相当一部分是靠最近的快速拉升堆出来的,波动本身就偏大。
这里必须说清楚我的推理前提:只要市场交易的逻辑仍然是"下一季度增速能不能继续超预期",股价的波动就会比利润本身的波动更剧烈,一次增速放缓的疑虑就可能被放大成趋势性担忧;但如果市场逻辑切换成"长期算力建设空间有多大",单季度的增速波动就没那么重要。我目前判断不了市场会在哪种逻辑上停留更久,这是我整个判断里最容易出错的地方。
长期所有者该盯住什么
如果把自己当成这门生意的长期所有者,我认为最该盯住两个变量。第一是毛利率能不能止住逐季回落的势头——从49.16%到48.44%再到47.69%,这是技术代差能不能维持的直接体现;如果下一次定期报告披露的毛利率继续下滑并跌破45%,我会认为这是技术红利在被追赶上的信号,而不只是正常的波动。第二是经营现金流能不能追上利润的脚步:如果应收账款周转天数继续从当前的50.54天往上走,同时经营现金流同比降幅不能从-77.50%明显收窄,再漂亮的利润表也要打折看。
接下来要盯的时间点很明确:8到10亿元回购方案的后续执行节奏(公司已公告但远未执行完)、下一次定期报告里毛利率和应收账款周转天数相比当前水平的变化。这些变量变坏的信号也很具体:毛利率连续跌破45%,或者应收账款周转天数持续走高而经营现金流降幅不收窄,那就说明"增长的质量"出了问题,而不只是"增长的速度"慢了下来。
@今日话题 新易盛(300502)
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。