硬科技最难第一单,成都国资怎么帮?


文 | 罗提
折叠屏手机最外层的透明聚酰亚胺膜(CPI),长期被日韩垄断。
奥纽新材料在实验室里花两年攻下量产工艺,客户认可了,却卡在验厂上,导致第一张订单迟迟拿不到。
成都产投集团介入后,投资帮它建产线、做认证。如今奥纽已试生产,样品送进了面板企业。
产品做出来不算数,得有第一个客户敢吃螃蟹。这是几乎所有硬科技企业的生死关。
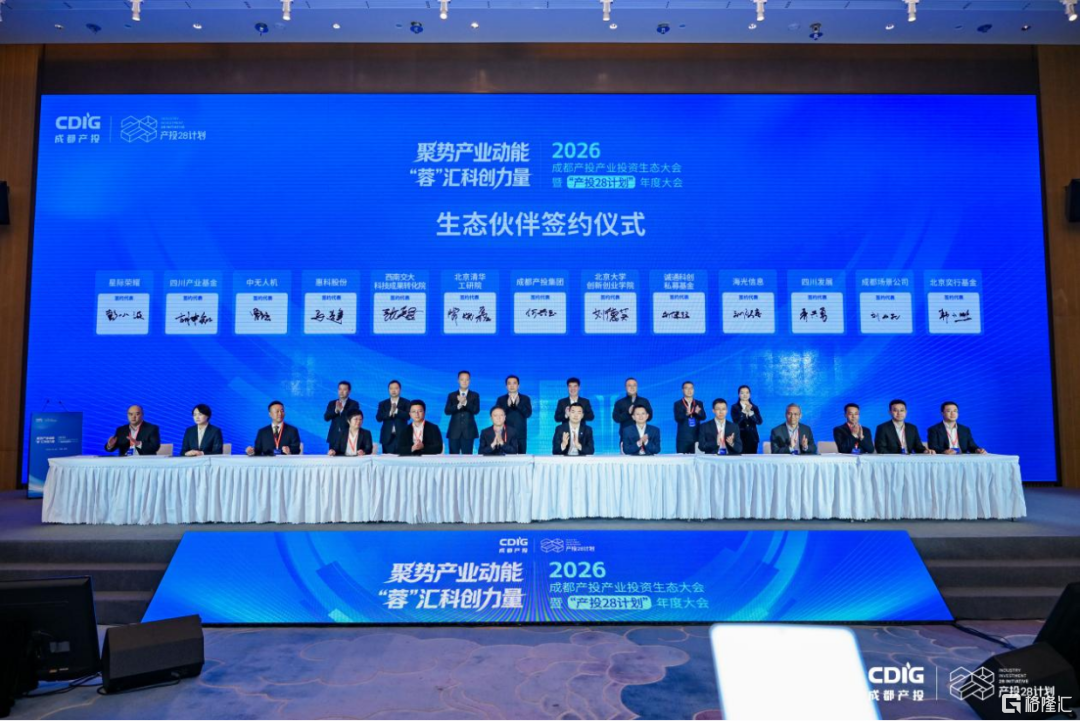
10月28日,2026成都产投产业投资生态大会暨「产投28计划」年度大会举行,为硬科技企业搭建了一个与投资人、链主企业和政府部门面对面的舞台,让更多硬科技企业,不只拿到钱,还能对接供应链、打进市场,最终拿到第一张订单。
大会前一周,全省进一步深化国资国企改革工作推进会议明确:聚焦提质增效,围绕提高盈利水平,推动国有资本向盈利能力强的产业价值链高端集中、向成长性好的新兴产业发展。
盈利能力从哪来?不在实验室,不在融资PPT,而在第一张订单、第一个真实场景里,由市场验证出来。
这背后,得有人帮验证、有人做配套、有人敢下单。这套全链条支撑,正是大会以「生态」为名的深意所在。
硬科技要闯三道关
硬科技创业,常被比作穿越「死亡谷」。谷底缺的是钱吗?走过一遍才知道,更缺市场验证。从实验室到第一张订单,隔着三道关,一关扣一关。
第一道是产品关:样品变成合格产品。
实验室做得出,不等于能稳定复现。中试、检测、认证,步步烧钱、耗时。未经中试的成果,产业化成功率仅约30%;经过中试,可达80%以上。
研发、中试、产业化的投入,发达国家约为1:10:100,我国一度只有1:0.5:100,中间几乎是空的。有研究测算,中美大学的专利转化率分别约为 6% 和 50%。
第二道是生产关:合格产品变成稳定交付。
做出一台样机,和造出一万台合格品,是两回事。美国用「制造成熟度」(MRL)衡量这一关,考的是能否稳定、批量、低成本地交付。客户要验厂,看的也正是这个。奥纽就卡在这里。
难在哪?原料要稳定供应,产线要重资投入,良率要一格一格往上爬,交付要按时按量。任何一环掉链子,订单来了也接不住。
2026年,全球磷化铟衬底需求近300万片,有效产能仅约75万片,缺口超过七成。技术领先,却造不够、交不出,照样倒在爆发前夜。
第三道是市场关:稳定交付变成第一张订单。
链主、医院等采购方普遍求稳,见到新产品先问一句 「谁用过」。更现实的顾虑,用进口成熟设备出了问题,没人担责,用国产首台套出了问题,是要被问责的。
为此,国家专设首台(套)、首批次、首版次政策,2015年以来已支持3600个创新应用项目,提供近万亿元风险保障。「十五五」规划建议又提出实施新技术新产品新场景大规模应用示范行动。政策一再加码,说明「不敢用」是普遍难题。
三道关环环相扣:过不了产品关,进不了产线;建不起产线,过不了验厂;拿不到首单,没有数据迭代,融资也难谈,又反过来卡住前两关。先有鸡还是先有蛋,成了死结。
其中最难的是首单,它本质是一份信用,第一个客户,替所有后来者承担试错风险。
研发可以埋头干,厂房可以筹钱建,唯独第一个客户,必须等别人点头。
关关难过关关过
钱,只解决一部分问题。三道关,成都产投一关一关闯。
产品关,缺的是试验场。
成都产投以共设基金、合资合作,一头连着清华、北大、中科院、天府实验室等66家高校院所,接住源头成果。一头战略投资米格实验室,把高端检测能力引入成都。
截至目前,米格实验室累计盘活营运设备400余台(套),服务京东方等企业超过80家。企业不必自购设备,样品出门就能变成合格品。
生产关,缺的是供应链。
缺原料,就帮着找。奇璞生物做医美材料,关键原料SPF猪皮货源有限,成都产投帮它对接河池猪源。
缺装备,就投钱补。成都产投投资1.5亿元,帮助纽瑞特医疗引进国内首台商用30MeV回旋加速器,医用核素走向自主供应。
缺伙伴,就搭链、建园。卫星互联网链上,成都产投从火箭、卫星一路投到星上关键系统和通信载荷,被投企业互为上下游。成都产投光通信产业园里,新易盛、京东方两家链主牵引,20余家企业就近配套。
市场关,缺敢为天下先。
有的首单,靠链主先用。成都思越智能的面板产线物料搬送系统,要闯日本企业把持九成的市场。成都产投投资后,它的国产首台G6仓储机器人先后进入京东方、惠科产线,拿下四川省首台套认定,国内市占率随后突破20%。
有的首单,靠买家入股。成都产投为奇璞生物引入全国最大医美连锁美莱集团,30多家医美医院成了下游渠道,产品未上市,销路已锁定。
有的首单,靠场景开放。银河通用经「产投28计划」落地锦江区,规划在宽窄巷子、锦里、华西妇幼上岗「机器人店员」。产投28·OPC社区更直接,把「订单导入、场景链接、资本驱动」写成核心。
首单难,难在要等别人点头。成都产投做的,是让点头的人离企业更近一点。
买家和卖家抱团
同样是投资机构,凭什么成都产投能把「点头的人」请到企业身边?
一般的财务投资机构有钱、有项目,却没有产业需求,钱投完,剩下的路要企业自己走。成都产投不同:「投大投重」和「投早投小」同在一个体系,买家、卖家都在同一个生态里。
一端是买家。成都产投旗下先进投资集团立足「投大投控投招」战略定位,先后投资招引了四川石化、京东方、航发成发、捷达科技等链主和龙头企业近70户,累计完成产业项目投资超500亿元,带动产业总投资超5000亿元。
一端是卖家。成都产投旗下科创投资集团投了605家科创企业,专精特新过半,早期项目约六成。「产投28计划」启动一年,又入库1068户,四成来自省外。
把两端拧在一起的,是全周期基金和「产投28计划」。
基金上,「天使+科创+重产+接力(S)+并购」矩阵已组建产业基金160余只,总规模超2200亿元,从种子期一路覆盖到重大产业化和并购退出。
平台上,每月28日,成都产投路演厅向全国创业者敞开,对接的不只是投资人,还有链主和政府部门。一年来,「产投28计划」已助力85户企业获投,撬动社会投资超248亿元。
优质生态,自带磁场。泰格尔在成都产投两次出手、理顺股权后,从深圳整体迁到成都,如今是中航成飞的核心供应商,而成飞与成都产投共建了航空整机基地、航空装备实验基地。卖家找买家,不用出这个生态。
对企业来说,这个生态意味着三件事:下游客户在旁边,链主做邻居,场景能验证。
何为产业投资生态?
这正是2026成都产投产业投资生态大会要诠释的「生态」:
不是把基金、企业、园区简单堆在一起,而是让链主需求找到初创技术,让科研平台、产业资本和制造生产接力。企业有生意,链主有技术,资本有回报,整个产业链就能不断滚动做大。
生态不是画出来的,是长出来的。不是哪家投资机构喊一声「建生态」,就能建起来。它要靠一笔笔投资、一家家企业,年复一年地养。
成都产投在这片土壤里耕耘了二十多年。2001年,成都产投前身入股成都华微,一路陪跑,2024年华微登陆科创板。2007年,成都产投前身参与推动京东方落地成都,此后又参与投资京东方8.6代AMOLED生产线,新型显示的链主由此扎根。2014年,极米科技成立才一年多,就迎来成都产投体系天使投资,七年后它登陆科创板。
二十多年下来,成都产投累计培育上市企业超80户。当年投下的种子,有的长成了上市公司,有的长成了链主。今天能把买家和卖家撮合到一起,靠的正是这些年攒下的企业、园区和产业网络。
帮企业闯关,成都产投自己也在交「提质增效」的答卷。
2025年,集团利润总额超60亿元,归母净资产收益率7.6%。「十五五」时期,集团以「产业投资+实体制造」双向驱动,锚定「全国一流产业发展集团」。
放到城市层面看,10月26日召开的市委专题会议提出,要提升经济增长能级,千方百计扩投资。要提升产业发展能级,推进科技创新和产业创新深度融合,深入实施「立园满园」行动,加快重点产业建圈强链,积极培育产业新赛道。
成都产投这套打法与之一一对应:投研发对应「科产融合」,投供应链对应「建圈强链」,园区承载对应「立园满园」,推动首单对应「场景牵引」。「产投28计划」瞄准产业新赛道,以投资撬动投资,为扩投资加力。
成都产投,正从「出资人」变成「产业组织者」,以自身生态的持续生长,带动全市产业生态枝繁叶茂。
首单,只是起点
首单只是入场券,不是保险单。首单只回答「有没有人敢用」,复购才证明「值不值得用」。
场景开放、订单撮合只是扶上马,最终还得靠产品竞争力赢得客户,不能把首单变成「关系单」「保护单」。
这也是新一轮国资国企改革强调提质增效的深意。产业投资不仅要算投入账,更要算经营账、产业账。
企业能否持续获得订单、形成营收和利润,能否带动本地产业链成长,国有资本能否获得长期回报,才是检验产业生态成色的关键。
成都产投从「出资人」走向「产业组织者」,价值就在于把资金、技术、制造和市场连接起来,让更多硬科技企业不仅活下来,还能长起来、强起来。
028是成都的区号,28是每月的路演开放日,也恰好是成都「9+9+10」现代化产业体系的28个产业方向。
今天的投资结构,就是明天的产业结构。城市产业投资的竞争,正从「谁给的钱多」,转向「谁能把技术变成订单,把订单变成产业,把产业聚成生态」。
——END——
今日决策参考
以上报道,基于《今日决策参考》知识库。
《今日决策参考》是雨前传播旗下战略情报产品,服务50,000+产经决策者,重点回答四个问题:
政策把资源投向哪里?地方在争什么?企业往何处去?哪些变化影响资本市场?
定制情报服务
依托《今日决策参考》全量知识库及研究框架,为政府部门、国资国企、产业平台等各类主体提供定制化产业决策情报服务。
按需聚焦特定赛道、区域与决策场景,定向输出精准适配的产业情报,高效支撑产业布局、招商推进与项目落地。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。