首批主动ETF募集超195亿,资金涌入建仓启动,什么信号?

2026年10月30日基金资讯|首批主动ETF募集火爆,科技龙头三季度业绩高增
本周资本市场面临多重宏观事件与政策变动的交织影响,市场情绪与资金流向受到显著扰动。首批主动ETF圆满完成募集,总认购资金超过195亿元;新易盛、中际旭创、江波龙、兆易创新等科技龙头三季度业绩实现倍数级高增,验证AI算力、半导体国产替代及存储周期复苏的强劲景气度;与此同时,欧盟拟将贸易谅解延伸至化工领域、美国将三家中国实体列入相关实体清单,全球贸易保护主义抬头,投资者需密切关注政策落地细节及央行人事变动后的政策信号。
宏观与政策要闻
2026年10月30日,商务部新闻发言人黄玲就欧盟方面研究将中欧在混合动力汽车领域达成的贸易谅解安排延伸至化工等领域的媒体报道表示,中方坚决反对任何滥用贸易防御工具的保护主义行为,如果欧方一意孤行,对中国产品采取歧视性限制措施,中方必将采取一切必要措施,坚定维护自身利益和企业合法权益。美东时间2026年10月28日,美国国土安全部宣布将3家中国实体增列至“维吾尔强迫劳动预防法”实体清单。2026年10月30日,商务部新闻发言人表示,美方应立即停止政治操弄和抹黑攻击,停止对中国企业的无理打压,中方将采取必要措施,坚定维护自身利益。
2026年10月29日,欧洲中央银行宣布,欧洲央行行长拉加德将提前卸任,拉加德告诉工作人员,她计划于2027年2月7日卸任。2026年10月30日,据伊朗方面消息,美国副总统万斯致信伊朗最高国家安全委员会秘书穆赫辛·雷扎伊,伊朗已收到该信函,但尚未作出回应。同日,美军中央司令部司令布拉德·库珀在白宫向美国总统特朗普汇报了针对伊朗的军事行动选项,美国国防部长赫格塞思和美军参谋长联席会议主席丹·凯恩也参加了此次会谈。
ETF市场动态:主动ETF募集火爆,增量资金活水涌入
首批主动ETF于2026年10月23日启动募集,截至2026年10月29日15时,沪市9只主动ETF圆满完成募集,总认购资金超过195亿元,募集资金180亿元,每只募集上限20亿元。2026年10月29日,已有主动ETF启动建仓。这显示出资本市场对被动投资工具的需求强劲,也为市场提供了重要的增量资金活水。
国家发改委发布消息,自2026年10月29日24时起,国内汽、柴油(标准品)价格每吨分别应上调440元、420元,统筹兼顾减轻下游用户负担和保障成品油安全稳定供应,调控后实际上调345元、335元。2026年10月29日临近尾盘,多只沪深300ETF集中放量,15分钟内沪深300ETF华泰柏瑞、沪深300ETF嘉实成交超20亿元,沪深300ETF易方达成交超5亿元。上交所科创芯片ETF即将通过沪港ETF互挂实现出海,跟踪该ETF的港交所互挂基金已于2026年10月28日获批,预计将于2026年11月6日在香港联交所上市。
产业前沿:柔性显示项目获批,苹果存储毛利引关注
2026年10月30日,厦门市生态环境局正式批复《厦门天马显示科技有限公司第6代柔性AMOLED生产线项目生态环境影响报告表》。厦门天马第6代柔性AMOLED生产线是国内单体投资规模最大的柔性显示工厂之一,总投资约480亿元。多年来,苹果的订单支撑着闪存制造商,但其压低价格的能力虽然有利于苹果股东,却让供应商觉得自己吃了亏。据测算,2025年消费者购买苹果iPhone17Pro时,将存储容量从256GB升级至512GB,需要多付200美元,而苹果当时增加这部分闪存的成本仅约15美元。仅这一档容量升级,苹果就能获得约185美元毛利。
公司业绩:光模块、存储、半导体设备龙头三季度普遍高增
新易盛公告,2026年第三季度净利润为38.43亿元,同比增长61.15%。中际旭创公告,2026年第三季度净利润为85.87亿元,同比增长173.74%;同日公告,拟变更50亿元已回购股份用途为注销,将注销565.31万股A股。中微公司公告,董事长提议回购4亿至5亿元股份。华虹宏力公告,董事会主席兼总裁提议回购3亿至5亿元股份。江波龙公告,2026年第三季度净利润37.45亿元,同比增长437%。兆易创新公告,2026年第三季度净利润42.09亿元,同比增长729%。
中国联通公告,2026年第三季度净利润16.64亿元,同比下降31%;据中国联通2026年三季报显示,国新宏盛投资(北京)有限公司新进成为第九大股东。中远海控公告,2026年第三季度净利润172.30亿元,同比增长80.73%;第七大股东国新宏盛投资(北京)有限公司在2026年三季度增仓3233.47万股。中金黄金公告,2026年第三季度净利润13.32亿元,同比增长35.39%;中国诚通控股集团有限公司新进成为第七大股东。礼来2026年第三季度营收243.97亿美元,同比增长39%,公司将2026年全年营收指引上调至910亿至920亿美元。微软启动10批次美元高等级债券发行,为2017年以来首次。
胜宏科技公告,2026年第三季度净利润5.27亿元,同比下降52%,环比下降66%。联讯仪器公告,2026年第三季度净利润14.39亿元,同比增长3488%。据中际联合2026年三季报显示,陈发树新进成为第七大股东。比亚迪公告,2026年第三季度净利润100.20亿元,同比增长28.08%。立讯精密公告,2026年第三季度净利润52.14亿元,同比增长6.98%,预计2026年净利润同比增长15%-20%。大普微公告,2026年前三季度净利润为25.43亿元,同比扭亏为盈。中国卫通发布2026年三季报显示,第五大股东国新宏盛投资(北京)有限公司在2026年三季度增仓1450.85万股。德科立公告,拟12亿元投建AI算力及数据中心光连接高端产品项目,提升高端光通信产品交付能力。普冉股份公告,2026年第三季度净利润7.28亿元,同比增长3875.57%。生益科技公告,2026年前三季度净利润67.27亿元,同比增长175.36%。据华大九天2026年三季报显示,中国诚通控股集团有限公司新进成为第八大股东。天赐材料公告,2026年第三季度净利润10.41亿元,同比增长582%。工业富联公告,2026年第三季度净利润166.34亿元,同比增长60%。大洋电机公告,因离婚纠纷,实控人鲁楚平所持4.15亿股被司法冻结。
海外市场:美股集体收跌,油价与贵金属回落
美东时间2026年10月29日,美股三大指数集体收跌,纳指跌1.38%,道指跌0.25%,标普500指数跌0.3%。谷歌大跌12%,市值蒸发4790亿美元。存储、光通信、云服务等板块均下挫,闪迪、美光科技跌约5%,迈威尔大跌13%,NEBIUS跌超5%,CoreWeave跌近5%。英特尔盘后重挫超20%,公司季度营收展望逊于分析师预期,个人电脑处理器需求低迷且利润丰厚的数据中心零部件面临供应链问题。亚马逊盘后一度大跌12%,亚马逊2026年第三季度在物业及设备上的支出超过770亿美元,远超分析师预估,公司正推进数据中心建设以满足人工智能服务需求,巨额支出导致亚马逊自由现金流出424亿美元。闪迪预计第二财季营收122亿至126亿美元,预估121亿美元;预计调整后毛利率84.5%至85.5%,预估84.8%;预计调整后每股收益55至57美元,预估52.72美元。
国际油价回落,中东地区新一轮外交努力削弱了与美国可能恢复对伊朗军事打击相关的部分风险溢价。2026年10月29日,12月交割的WTI下跌0.8%,结算价报每桶102美元;2026年10月30日到期的12月布伦特合约下跌0.4%,结算价报每桶114.88美元;更为活跃的1月合约下跌0.8%,结算价报每桶110.80美元。国际贵金属走低,现货黄金价格跌1.13%,报4021.23美元/盎司;现货白银价格跌3.34%,报52.14美元/盎司。
新业态:AI短剧工作室上线,3D打印走向商业航天供应链标配
字节跳动旗下即梦短剧工作室上线。据即梦微信号信息,即梦短剧工作室正式上线,上传剧本可创建专属剧组,角色自动提取,场景自动绑定,分镜自动拆解,从灵感到成片都可以在同一个项目里完成。即梦AI是字节跳动推出的一站式AI创作平台,支持AI视频生成和AI图片生成。国信证券认为,伴随AI视频生成能力跨越商业普及门槛,AI短剧相较于短视频的题材多样性和内容自由度优势逐步凸显,行业规模有望延续高速扩容,下游分发平台通过市场化投流以及竞争机制实现优胜劣汰,推动短剧制作方从粗放扩容转向精细化运营,竞争格局有望优化,建议关注拥有流量入口和分发能力的平台,以及具备优质IP、成熟AI工作流和稳定爆款率的制作公司。
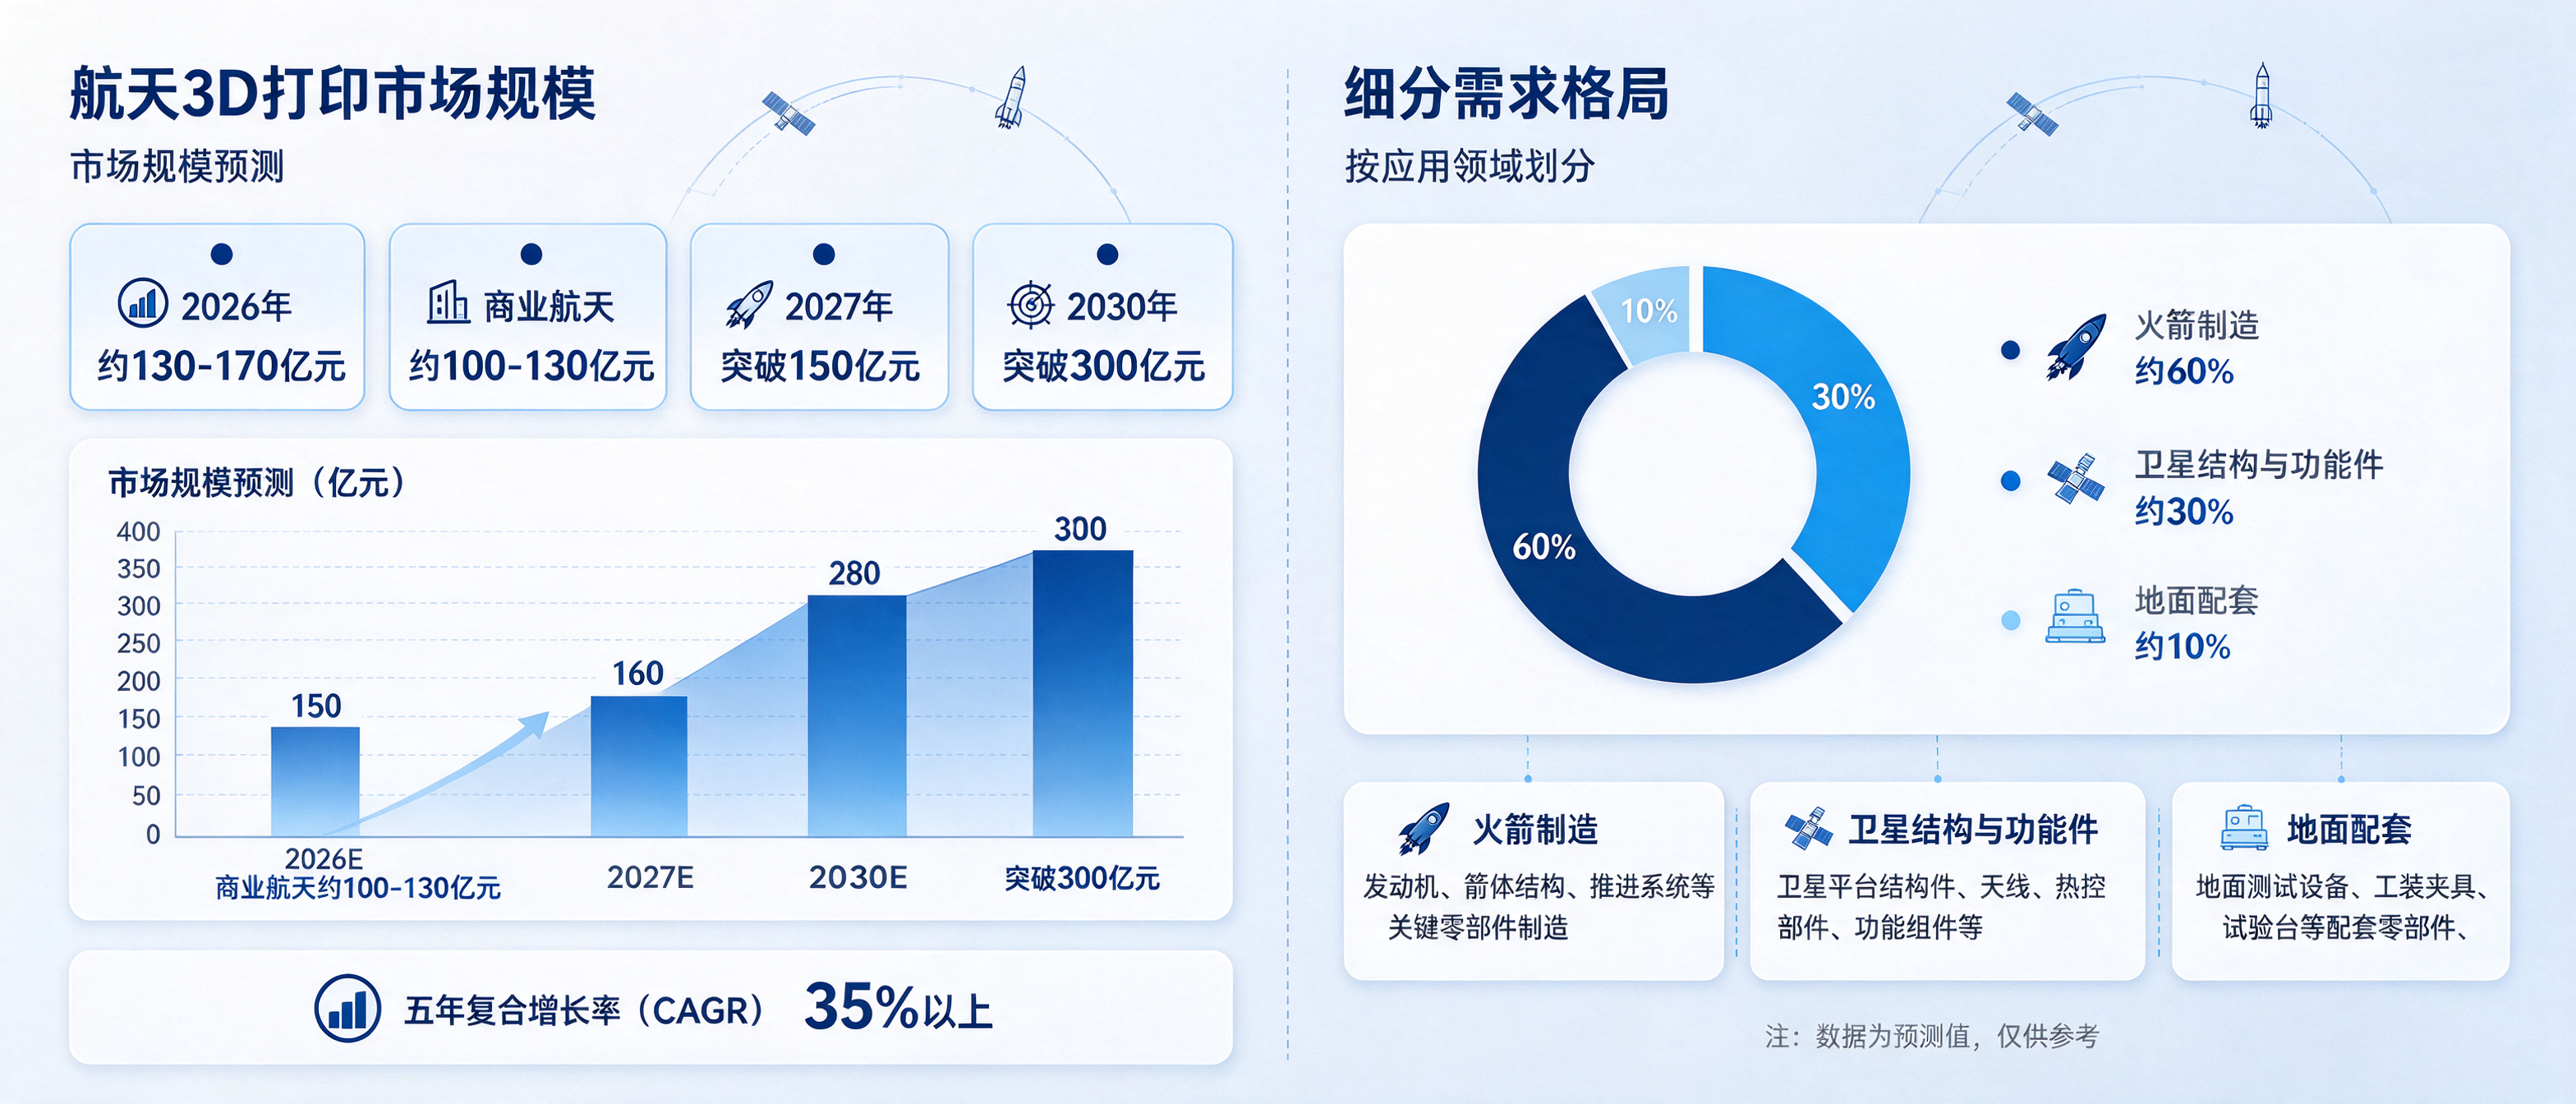
商业航天制造需求全面升级,3D打印变成“供应链里的默认选项”。技术、材料、产业链多重共振,3D打印产业快速发展。机构指出,3D打印产业正在从“黑科技”变成“供应链里的默认选项”,在3C和商业航天领域渗透率不断提升,看好3D打印行业作为增材制造部分替代减材制造的长期发展前景。商业航天制造需求全面升级,3D打印成为实现批量多批次、快速迭代、减重降本与可靠性提升的重要技术支撑。金元证券认为,目前我国航天3D打印的市场规模估计为130-170亿元左右,其中商业航天3D打印行业约100-130亿元,预计2027年国内商业航天3D打印市场规模将突破150亿元,2030年突破300亿元,五年复合增长率在35%以上,细分领域需求格局将大致呈现为火箭制造约60%、卫星结构与功能件约30%、地面配套约10%三大梯度。AI在我国3D打印行业目前仍处于加速导入阶段,随着AI应用由单点向全流程拓展,制造效率与质量稳定性有望持续提升,进一步驱动航天3D打印渗透率上升。
热点追踪
本周资本市场面临多重宏观事件与政策变动的交织影响,市场情绪与资金流向将受到显著扰动。首先,地缘政治与贸易摩擦风险升温。欧盟拟将贸易谅解延伸至化工领域,而美国将三家中国实体列入“维吾尔强迫劳动预防法”实体清单,商务部对此坚决反对,这些举措反映了全球贸易保护主义的抬头,可能对相关出口产业链造成短期冲击。其次,金融板块迎来重大人事变动,欧洲央行宣布行长拉加德将提前卸任,这一高层更迭可能影响欧洲货币政策的连续性预期,进而波及全球外汇及债券市场。在国内市场方面,首批主动ETF募集完成且总额超195亿元,显示出资本市场对被动投资工具的需求强劲,也为市场提供了重要的增量资金活水。同时,国内成品油价格上调,反映了国际油价波动对国内通胀预期的传导,需关注其对交通、物流及高耗能行业的成本压力。综合来看,投资者需密切关注贸易政策落地细节及央行人事变动后的政策信号,以应对潜在的市场波动。
热点解读
宏观层面,地缘政治摩擦与贸易保护主义抬头加剧市场不确定性。中方坚决反对欧盟及美方滥用贸易工具对中国企业实施歧视性限制或无理打压,预计将采取必要反制措施,相关出海及供应链敏感板块需警惕政策风险。欧洲央行行长提前卸任及美国对伊朗军事行动选项的汇报,可能影响全球流动性预期及能源价格波动,国际油价与贵金属近期回落反映部分风险溢价消退。
行业与投资策略上,新质生产力主线明确,北交所开市五周年改革预期升温,市场进入左侧布局窗口。建议聚焦高景气弹性机会:一是AI+产业链,关注AIPC与AI智能硬件量产落地带来的上游元器件业绩兑现;二是半导体行业周期回暖,国产自主可控加速;三是商业航天与机器人领域,2026年为产业兑现验证年,人形机器人及3D打印技术渗透率提升带来结构性机遇。此外,主动ETF募集火爆及沪深300ETF放量显示资金对核心资产的配置意愿增强。
业绩方面,光模块、存储及半导体设备厂商三季报普遍高增,验证科技主线景气度。基础设施公募REITs估值跟踪显示,园区及仓储物流类REITs表现分化,部分产品收益率具备吸引力,但需关注底层资产收入达标情况。
投资逻辑
当前市场资金面显著改善,首批主动ETF超额完成募集,总额逾180亿元,彰显机构与个人投资者对权益资产的强烈信心,为市场注入强劲增量活水。业绩端表现亮眼,新易盛、中际旭创、江波龙、兆易创新及普冉股份等多家科技龙头三季度净利润实现倍数级高增长,验证了AI算力、半导体国产替代及存储周期复苏的强劲景气度。产业维度,厦门天马第6代柔性AMOLED项目获批,总投资近480亿元,将极大推动高端显示产业链升级;商业航天带动3D打印技术从“黑科技”走向供应链标配,市场空间广阔且复合增速高。此外,联想、比亚迪等消费与制造龙头稳健增长,国新宏盛、中国诚通等央企主力新进持仓,信号积极。随着AI短剧等新业态爆发及基础设施REITs估值修复,科技成长与高股息资产共振,具备多重利好支撑,投资机遇凸显。
ETF投资工具可关注
科创芯片ETF华宝(589190)
布局半导体、军工电子Ⅱ、通信设备等热门赛道,前十大成份股分别为寒武纪、中芯国际、澜起科技、中微公司、海光信息、拓荆科技、源杰科技、华海清科、华虹宏力、佰维存储,合计权重为60.66%。
创业板人工智能ETF华宝(159363)
布局通信设备、IT服务Ⅱ、软件开发等热门赛道,前十大成份股分别为中际旭创、新易盛、天孚通信、江波龙、协创数据、同花顺、蓝色光标、君正股份、润泽科技、长芯博创,合计权重为56.75%。
通用航空ETF华宝(159231)
布局航空装备Ⅱ、军工电子Ⅱ、航天装备Ⅱ等热门赛道,前十大成份股分别为洪都航空、万丰奥威、航天彩虹、中无人机、中直股份、国睿科技、睿创微纳、华力创通、中航机载、航发动力,合计权重为35.75%。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。