三季报利润大增687%,上海沪工的基本面到底发生了什么
10月28日晚,上海沪工披露三季报和资产减值公告,30日公司发布异动公告,同时东财股吧人气榜冲到第1名,较上期上升7名。我查了近30天的公告和新闻检索,没找到对应的实质性利好或题材专属报道——这轮热度的直接触发点更像是资金和情绪的自我强化,而不是基本面给出了新的证据。
这就逼着我们回到一个朴素的问题:这家公司到底是做什么生意的,三季报里那个"净利润同比增长687%"的数字,是不是值得当真。
这是一门什么生意
上海沪工做的是精密数控激光切割装备和焊接设备,属于通用设备里偏专用机械的细分。它的收入结构有一个值得注意的特点:2026年上半年国外销售占比67.26%,国内销售占比32.74%——这是一家把三分之二收入放在海外的公司。出口依赖型的制造业生意有它自己的脾气:汇率波动、海外需求周期、关税政策,这些变量的权重会显著高于纯内销企业。这不是说出口导向就一定差,但意味着判断这家公司,不能只盯着国内的行业景气度。
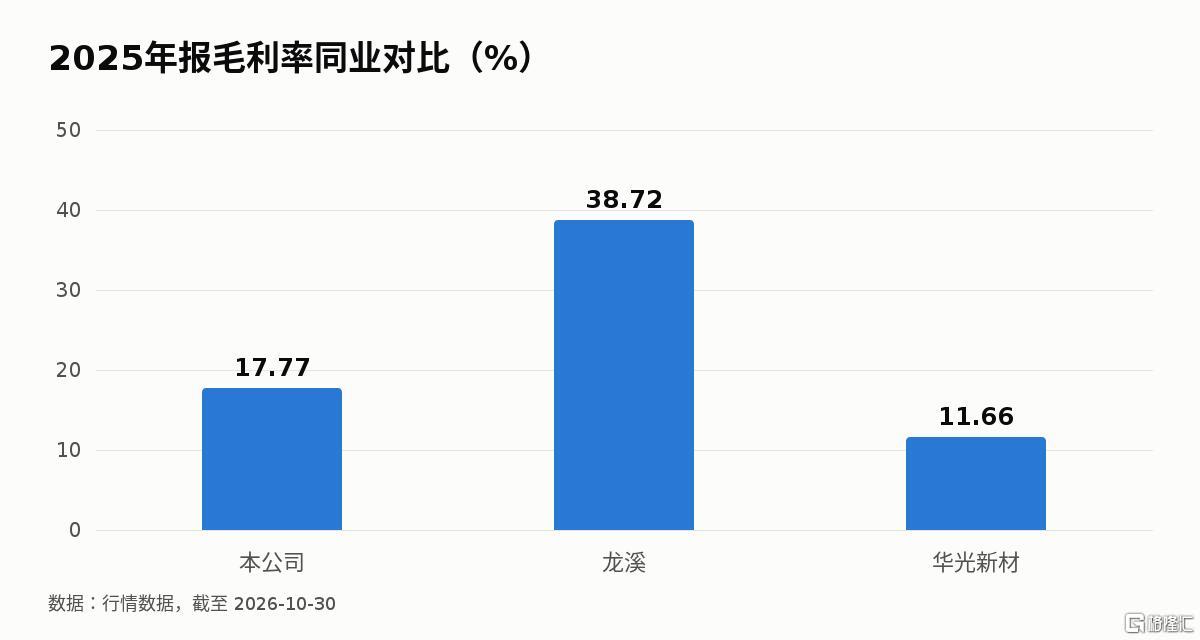
护城河这件事,我没有看到特别有说服力的证据。同业对比里,上海沪工2025年报毛利率17.77%,可比公司里龙溪是38.72%、华光新材11.66%;加权ROE只有0.71%,是列出的几家可比公司里最低的一个。毛利率不到同业龙头的一半,ROE几乎贴着零轴,这说明的不是"这家公司在激光切割这个赛道里有定价权",而更像是"这是一个竞争充分、议价能力一般的制造业环节"。护城河不是看公司讲了什么故事,是看它能不能把产品价格定得比成本高出一截还卖得出去——目前的数字没有支撑这个判断。如果未来毛利率能够持续向同业龙头靠拢、ROE能够稳定爬升到个位数中段以上,这个判断就需要被推翻;但那需要连续几个报告期的验证,不是一份三季报能证明的。
利润回正,但含金量要分开看
三季报最吸睛的数字是归母净利润同比增长687.43%,前三季度累计0.116亿元。但如果只看这一个数字就下结论,会漏掉关键信息:扣非归母净利润是-0.158亿元,仍然是负的。
这两个数字放在一起意味着什么?归母净利润转正,靠的大概率不是主营业务的盈利能力修复,而是非经常性损益——可能是政府补助、资产处置、投资收益之类不会年年都有的项目。扣非净利润才是衡量"这家公司靠卖产品本身能不能赚钱"的更干净的指标,而它依然为负。这是我在这份研究里标注的一处张力:归母净利润转正是真实发生的事实,扣非仍为负也是真实发生的事实,两者都对,但讲的不是同一件事。市场如果只盯着687%这个倍数,可能把"账面好转"当成了"生意好转",这是我觉得最值得警惕的一点。
往前看一年,这个判断更清楚。2025年全年营收9.23亿元,同比下滑14.48%,归母净利润由盈转亏。三季度公司计提应收坏账和存货跌价合计1120.23万元的资产减值准备。只要扣非净利润不能转正,我就倾向于认为,主营业务的盈利能力修复还没有被验证,归母净利润的改善更接近"账面修饰"而不是"经营拐点"。如果后续季度扣非净利润能够连续转正,这个判断就需要重新评估——但目前为止,证据还不支持这个更乐观的版本。
资本配置:没有大动作,也没有明显犯错
看管理层做了什么,比看它说了什么更重要。这半年公司做的事情主要是:给全资子公司的综合授信提供担保,余额3146.75万元;此外公司可转债募投的扩产项目经历过延期,持股5%以上的大股东也在近期完成了一轮减持,累计减持比例达到总股本的3%——具体的延期节点日期和减持起止时间,我没能在公开检索里找全,这里先不展开,只记录"延期发生过、减持发生过"这两个事实本身。
这些加在一起不算是激进的资本配置,但扩产项目出现延期,说明管理层对产能释放的节奏判断偏乐观,或者执行层面遇到了阻力——两种可能都不是好信号,但也都不是致命的。好的一面是,近12个月窗口内没有新增股权质押,账面没有商誉,2025年报审计意见是标准无保留。没有做蠢事,但也没有看到特别值得称道的资本配置动作,这是一家"中规中矩"的小盘制造业公司,而不是一家在资本运作上有特殊能力的公司。
估值怎么想
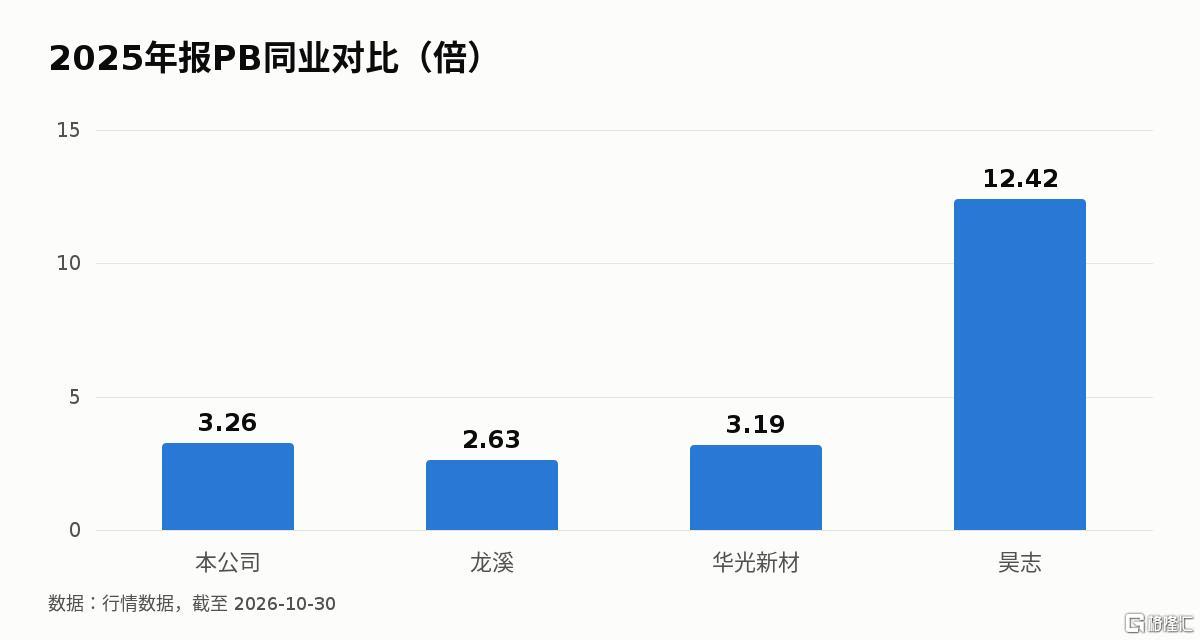
常规估值工具箱在这类公司身上会遇到麻烦:净利润TTM为负,市盈率这个指标本身就失效了,这不是数字算错,而是分母这件事还没发生。PB是3.26倍,同业里比龙溪(2.63)、华光新材(3.19)贵一些,但远低于昊志(12.42)。单看PB排序意义有限,因为资产质量和盈利能力差异很大,高PB不一定贵,低PB不一定便宜。
我觉得对这类"利润质量存疑、估值工具箱半失效"的公司,思考安全边际的方式应该倒过来:不是去算一个倍数该给多少,而是先确认扣非净利润什么时候能够连续转正、转正后的净利率能稳定在什么水平,再用这个"干净的"盈利能力去倒推,当前的价格隐含了市场对未来几年盈利修复速度的什么假设。股价目前处在过去5年月度分位的43.84%,大致在历史中位略下方,这个位置本身不构成任何结论,只是提供了一个坐标。
如果你是这门生意的长期所有者
我会盯三个变量。第一是扣非归母净利润能不能连续两个季度转正——这是检验"利润修复是真实的还是账面性的"最直接的试纸,下一份关键数据是2026年年报(通常次年4月披露)。第二是出口占比67%这个结构会不会变,尤其是如果看到海外需求或汇率出现大幅波动,要重新评估收入的稳定性。第三是那个出现过延期的可转债募投项目,下一个投产节点是不是还会被继续推迟——如果再延,说明的可能不只是执行节奏问题,而是这个扩产项目本身的必要性需要被重新审视。
这篇推理建立在一个前提上:如果扣非净利润持续为负的局面在未来两到三个季度内没有改善,那么当前归母净利润的同比高增长就应该被看作一次性因素主导,而不是经营拐点的开始;反过来,如果扣非净利润确实连续转正,那么前面关于"护城河不明显、盈利质量存疑"的判断就需要调整。这是我这次判断可能出错的地方,也是接下来最该验证的地方。
@今日话题 上海沪工(603131)
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。