日央行10月会议前瞻:不加息,但或宣布实现通胀目标

日本央行将于10月30日(周五)中午公布议息会议的结果,我们认为10月会议中大概率将维持政策利率在1.25%不变,但日本央行或宣布已实现2%的基础性通胀目标,为后续加息提供理论依据。本次会议还将公布日本央行对经济与通胀的展望,我们认为日本央行或小幅上调经济与通胀预测。此外,本次会议还关注会后的记者招待会中植田行长就今后加息速率给出的指引。今后政策重心也将转向“防止通胀上行偏离”。我们认为,未来美国对日本经济政策的影响程度,将继续左右日本央行的加息路径。若美方继续就日元过度贬值表态施压,日本央行后续加息则更为顺畅。关于下次加息时点,我们认为正常情况下12月会议加息的可能性较大。
货币政策(政策利率)或维持不变:由于在9月会议中刚刚完成加息(详情参考《中金看日银#89 26年9月会议回顾-年内或再度加息》),日本央行正在观察9月加息对经济与通胀的影响。植田行长在9月记者招待会上强调,适时适度地调整货币政策反而能够降低最终被迫大幅加息的风险。基于此,我们维持此前报告中的判断,预计10月会议大概率将维持政策利率在1.25%不变,该情形也与当前市场共识一致。我们认为相较于是否加息,本次会议的重点更多是关注1)基础性通胀目标是否实现;2)今后加息速率给出的指引。
展望报告:本次会议将公布最新的《展望报告》,该报告中会公布日本央行对经济与通胀的最新展望。我们认为本次《展望报告》中日本央行或小幅上调经济和通胀预测。
►通胀预测:26年7月的《展望报告》中日本央行货币政策委员对通胀(除去生鲜食品)的中位数预测为2026年度(2026年4月至2027年3月)+2.5%、2027年度(2027年4月-2028年3月)+2.4%、2028年度(2028年4月-2029年3月)+2.0%。一方面,原油价格持续高企推升物价预期;另一方面,大米价格下跌抑制了物价涨幅,因此我们预计本次展望报告中通胀预期整体较7月基本持平。若考虑到近期原油价格走势高于7月报告前提,日本央行可能小幅上调2026财年和2027财年的通胀预期,但调整幅度预计有限。此外,目前在国会审议的消费减税法案若获通过,将从明年4月起实施,预计本次不会纳入预测。为观测剔除减税、补贴等政策因素后的基础性通胀变化,日本央行近期公布了剔除生鲜食品及政策等特殊因素的物价指数。
►2%基础性通胀目标的实现:日本央行政策目标之一是将基础性通胀稳定在2%,我们认为本次会议中日本央行或宣布已经实现该目标。今后政策重心也将转向“防止通胀上行偏离”,为后续加息提供理论依据。
►经济预测:26年7月的《展望报告》中日本央行货币政策委员对实际GDP的中位数预测为2026年度(2026年4月至2027年3月)+0.6%、2027年度(2027年4月-2028年3月)+0.8%、2028年度(2028年4月-2029年3月)+0.8%。考虑到原油及石脑油替代采购取得进展,以及AI相关需求扩大带来经济韧性增强,我们认为本次会议中日本央行可能对26年度经济预期进行一定程度上调。
记者招待会中植田行长或继续维持加息路线:本次会议的另一个看点在于会后植田行长的记者招待会,重点关注植田行长就1)基础性通胀目标的实现;2)今后加息速率给出的说明。我们认为植田行长本次记者会发言或边际偏鹰,为12月会议加息做铺垫。
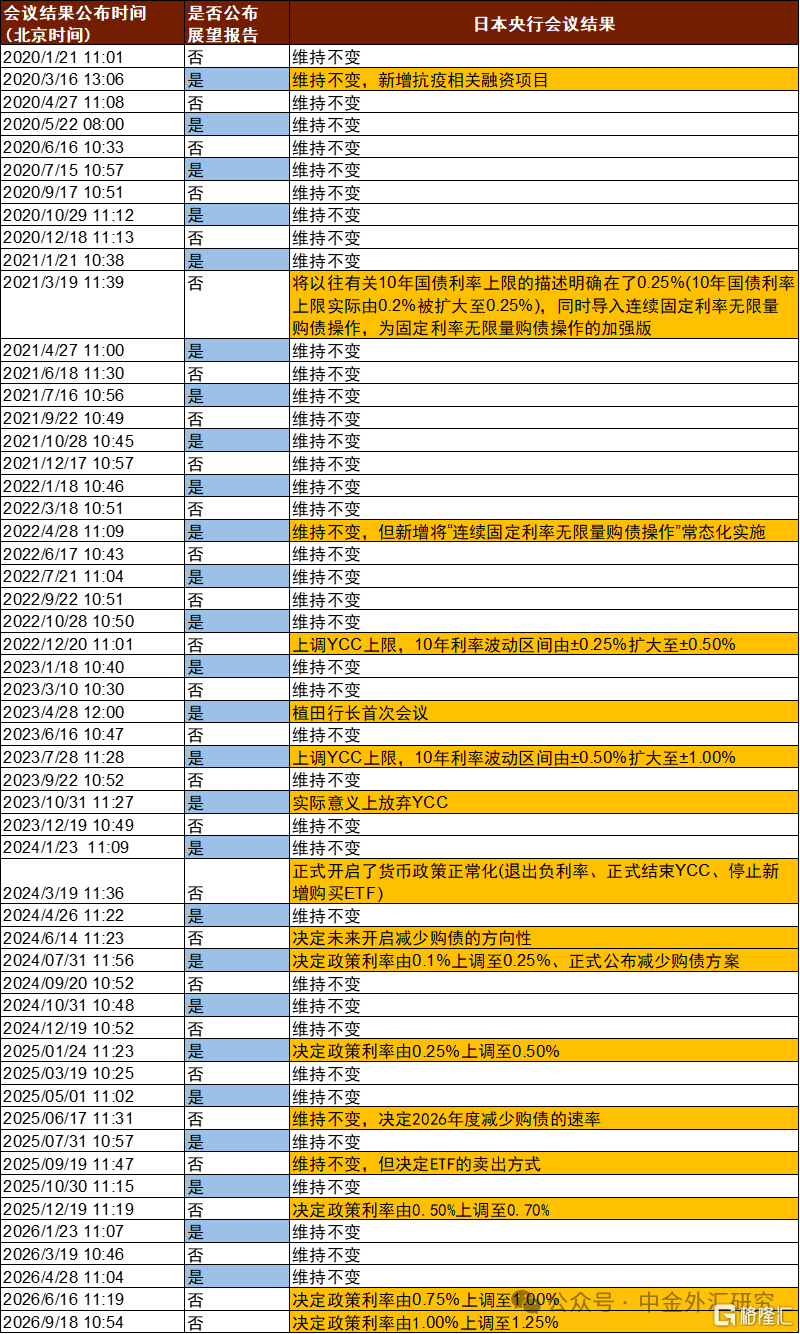
会议结果公布时间由于日本央行没有公布议息会议结果的固定时刻,因此具体几点几分公布或许也是投资者的关注点之一。根据我们对日本央行的长期跟踪发现,“公布展望报告、货币政策出现调整”的会议往往公布结果较晚(图表1)。本次会议公布展望报告、但政策利率大概率或维持不变,我们认为在北京时间上午11点30分左右公布的可能性较大。
美方持续施压,为日本央行带来加息窗口我们在此前报告中提到,高市政权带有货币宽松偏好,更倾向于缓步加息或尽可能不加息。9月初美国财长贝森特表态“日本应当摆脱以通缩为前提的政策框架”,可以理解为对高市政府政策方向的公开提醒:在通胀压力较高的背景下,日本政府不应继续限制日本央行进一步加息,同时应避免财政过度扩张推升通胀及日元贬值压力。而美国关注日元汇率稳定,底层逻辑是防患于未然:若日元进一步大幅贬值,可能触发日本当局更大规模干预,进而带来明显美债抛压,对美国和全球金融市场带去冲击(详情参考《全球研究:美国为何参与日元干预?——来自美债市场的视角》)。9月25日日美首脑会谈中,特朗普提及“日元不宜过度贬值”,在首脑层面罕见提及汇率问题,再次为日本央行带来加息窗口。9月会议日本央行得以顺利加息,离不开美国的“帮助”。未来美国对日本经济政策的干预程度,仍会继续影响日本央行的加息路径。若美方继续就日元过度贬值表态施压,日本央行后续加息则更为顺畅。
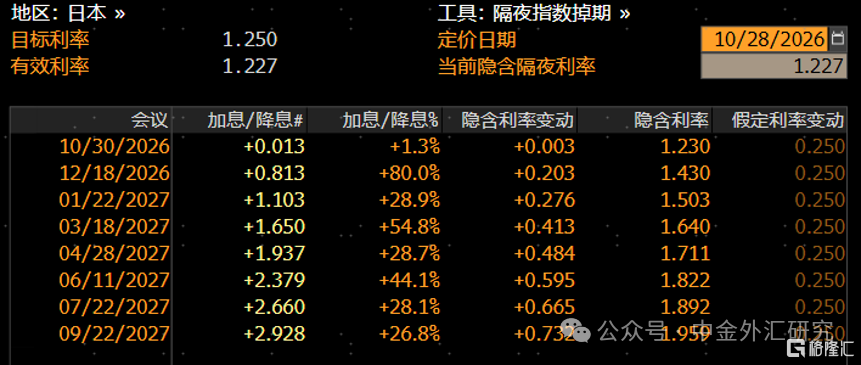
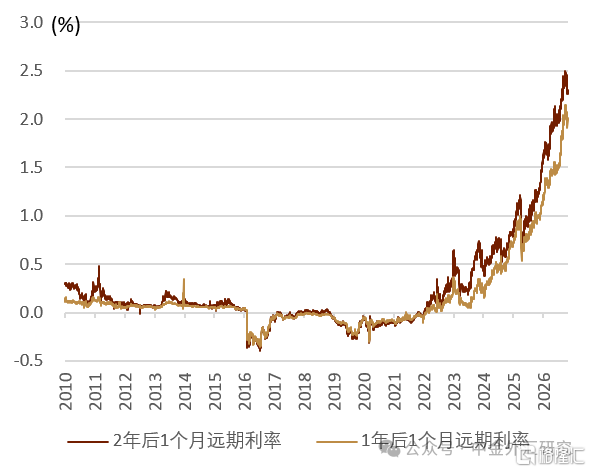
日本央行下次加息时点:12月加息概率较大,终点利率或在2%左右 日本央行今后的议息会议安排分别为12月17-18日、明年1月21-22日、3月17-18日。根据OIS市场定价,目前市场对12月加息至1.5%的可能性的定价已达到八成(图表2),市场对今后日本央行加息路径也从过去每半年加息一次的节奏加快至每季度加息一次。关于终点利率,目前市场交易的终点利率在2.0~2.5%的区间(图表3)。我们总体认同该观点:一方面,当前日本通胀具有一定韧性,支持日本央行继续推进货币政策正常化;另一方面,鹰派审议委员高田创和田村直树的任期均将于明年7月议息会议后结束。考虑到高市政府未来可能提名立场相对鸽派的人选接替两位委员,日本央行或倾向于在委员构成发生变化前,尽可能推进本轮加息进程。基于此,我们预计日本央行将在今年12月、明年3月及6月分别加息25bp,推动政策利率逐步升至2%左右。关于下次加息的时点,我们认为正常情况下12月会议加息的可能性较大。
图表1:日本央行过去会议公布时间
资料来源:彭博资讯,中金公司研究部
图表2:OIS市场对日本央行加息的定价
资料来源:彭博资讯,中金公司研究部
图表3:市场对日本终点利率的定价走势
资料来源:彭博资讯,中金公司研究部
注:本文来自中金公司2026年10月28日发布的《中金看日银#90: 26年10月会议前瞻-不加息,但或宣布实现通胀目标》,报告分析师:丁瑞、仲村萌、李刘阳、陈健恒、杨鑫、魏儒镝、施杰
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。