云业务翻倍,现金流转负:谷歌AI投入的账该怎么算?


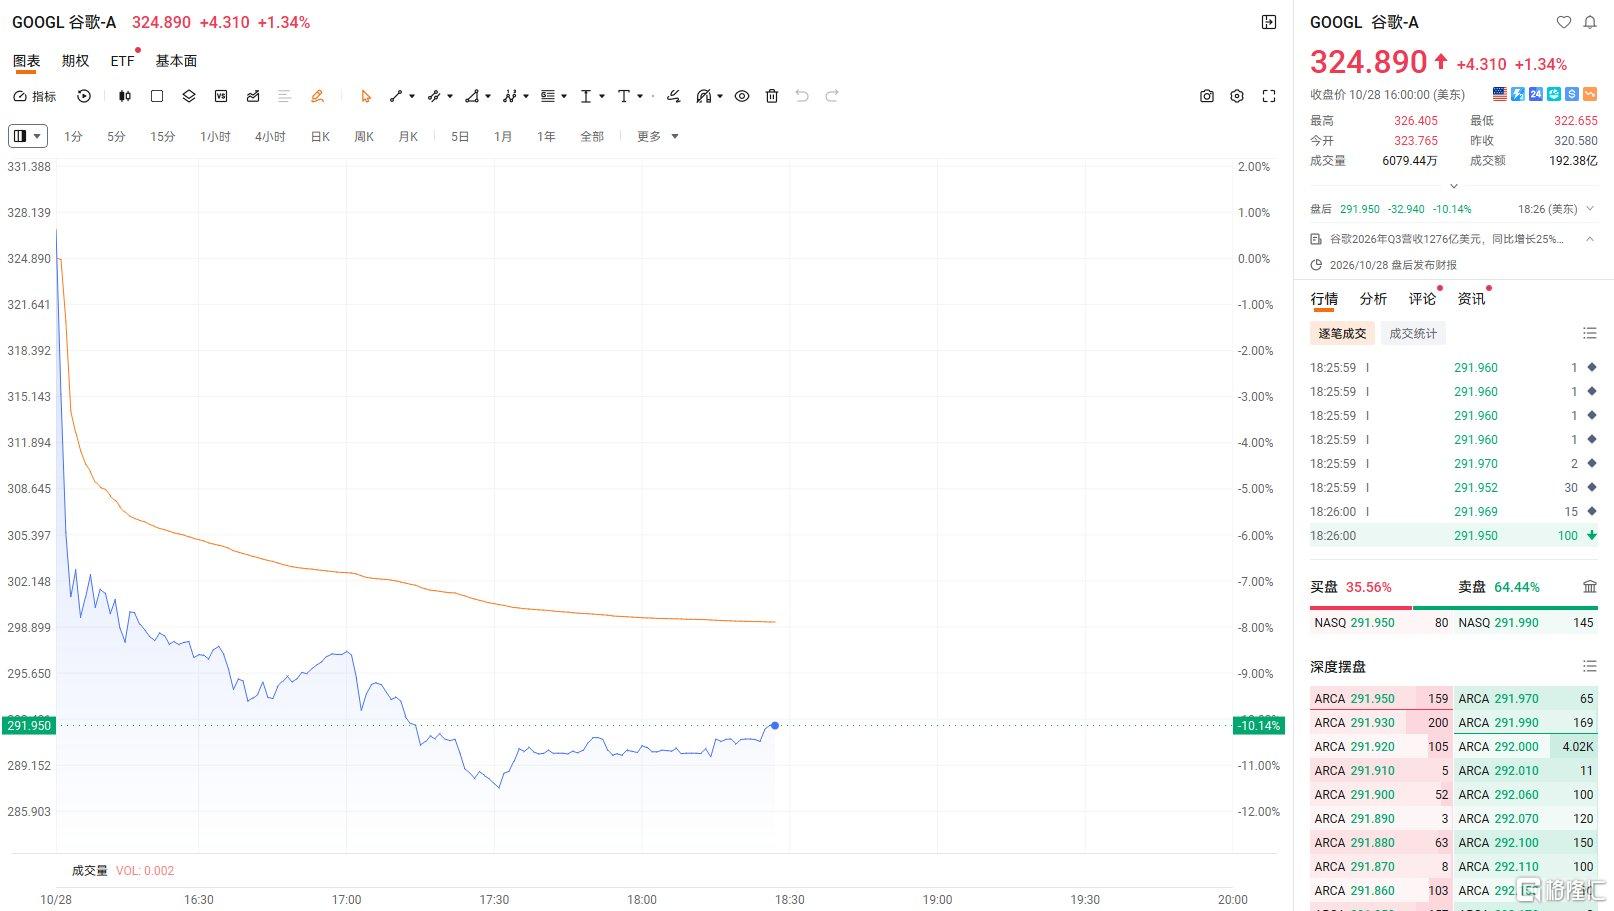
周三美股盘后,谷歌母公司Alphabet交出了一份让市场又爱又怕的财报。
第三季度总营收1275.77亿美元,同比增长25%,连续第13个季度保持双位数增长;
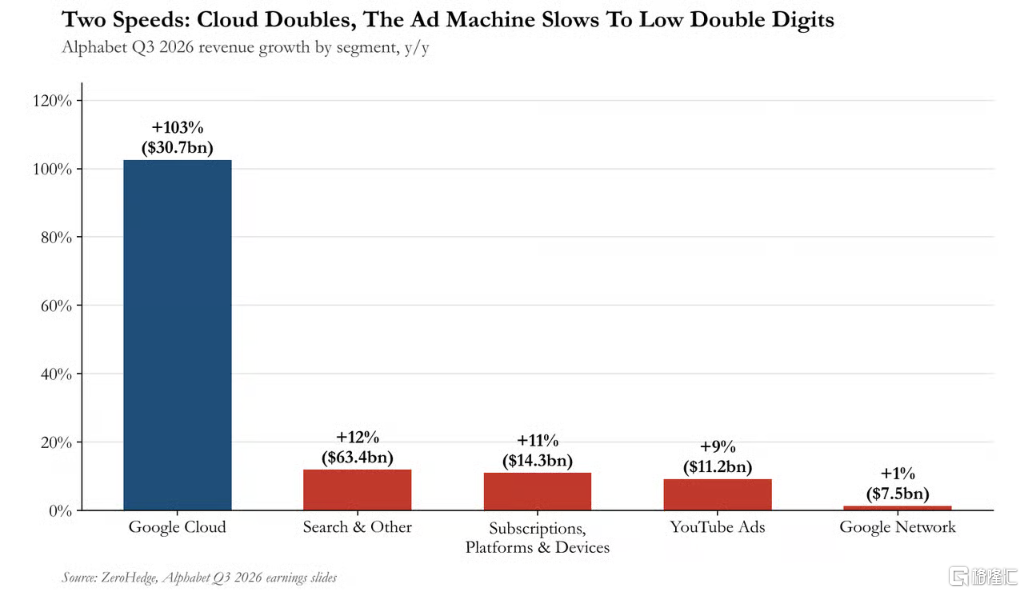
Google Cloud更是暴增103%,但搜索业务与广告业务均不及预期。
每股收益2.12美元,大幅落后于市场预期2.99至3.02美元。
财报发布后,谷歌盘后跌超10%,近半年的涨幅几乎全部回吐。
表面看,这只是一份“增收不增利”的财报,但数字背后真正值得追问的是——
当一家年营收按年化算已逼近5000亿美元的公司,将大约四成的收入砸进AI基建,而现金开始入不敷出,这笔钱什么时候能赚回来?
每股收益大跌近三成
财报显示,每股收益2.12美元,大幅落后于华尔街预期的2.99至3.02美元,跌幅接近三成,看起来触目惊心。
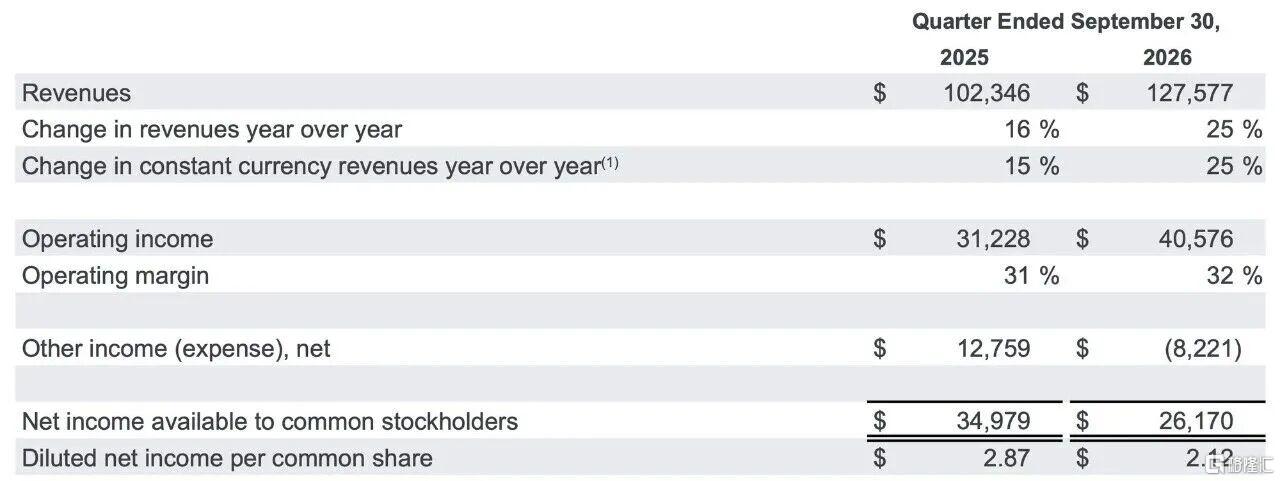
本季度拖累最大的是一块“非经营”的账面损失。
Alphabet持有的股权投资当季净亏86.6亿美元,而去年同期是盈利107.3亿美元。
一进一出,相差约194亿美元。
公司在财报里说明,这部分主要和SpaceX、Anthropic等持股的估值变动有关,按季度公允价值计算,不计是否卖出,都会计入利润表。
公司在电话会上也披露,这项损失让每股收益少了0.55美元。
换句话说,2.12美元里有超过一半的差距,来自投资组合的估值波动,和主营业务关系不大。
剔除这类项目后,调整后每股收益是2.67美元,仍低于预期的3.02美元。
所以经营层面确实也不及预期,只是没有GAAP数字看起来那么糟。
另外,上一季度这笔投资账曾经给利润带来约99亿美元的收益,这个季度变成同等规模的拖累。
再看营收,差距其实很小。
总营收只比预期低约6.4亿美元,不到0.5%。
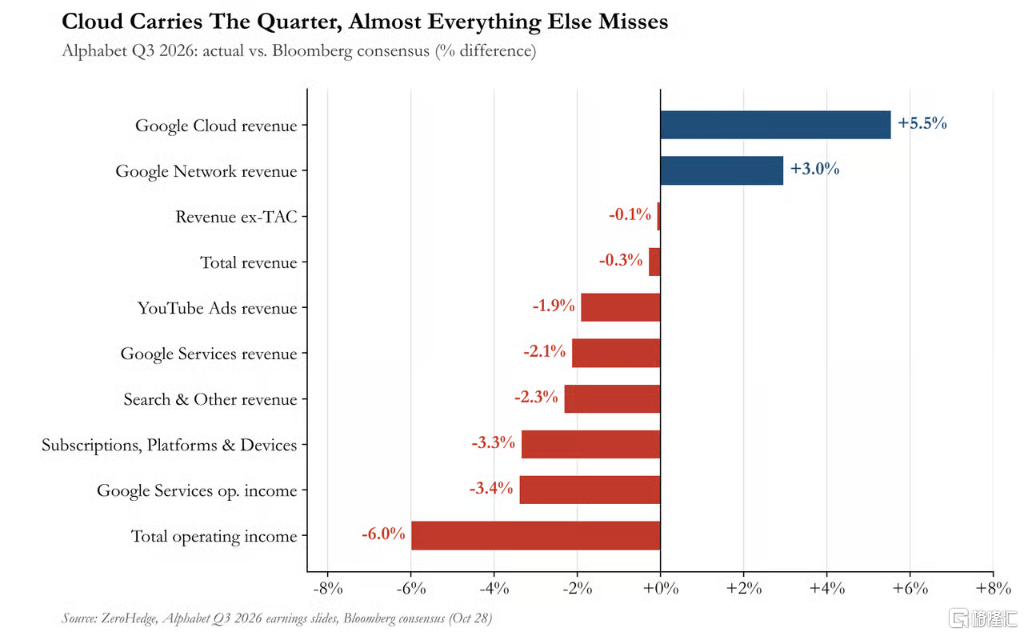
真正的缺口在广告,广告总收入820.1亿美元,比预期低约14.1亿美元。
其中搜索及相关业务633.5亿美元,预期是649.6亿美元;YouTube广告112.1亿美元,也略低于预期。
AI正在“吃掉”自己的广告位
这大概是财报中最值得警惕的一组矛盾。
管理层在电话会上说,搜索查询量的同比增速是近五年最高的,商业类查询也在增长。
但同一张报表上,搜索及相关业务营收633.5亿美元,同比增长约12%。
而上季度和再上季度分别是17%和19%,按美元计几乎与上季度的633亿美元持平。
首席商务官Philipp Schindler的解释可以归为三点:
汇率逆风:最大的单一因素,而且管理层预计第四季度还会继续拖累。
行业结构:亚太地区的零售广告主受到欧盟取消小额免税政策的影响,投放收缩;媒体和娱乐行业的支出在世界杯高基数之后回归正常。
AI模式变现率更低:这是最刺眼的一条。AI Mode里的查询平均长度是传统搜索的3倍,但目前每一条查询带来的广告收入更少。
此外,广告全线不及预期。
YouTube广告112.07亿美元,同比增长9.2%,跌破10%关口且不及预期的114.3亿美元;
Google广告合计820.12亿美元,低于预期的835.7亿美元;
Google服务板块963.02亿美元,同样逊于预期的984亿美元。
云业务翻倍
相比之下,谷歌云是本季度唯一的亮点,而且是全面超预期。
谷歌云本季度营收307.09亿美元,上年同期151.57亿美元,增速103%;
营业利润111.2亿美元,是上年35.9亿美元的3倍多;
营业利润率从约23.7%提升到约36.2%;
在手订单高达5610亿美元,其中约55%将在未来24个月内确认。
单看这组数据,是Alphabet上市以来最好看的云业务成绩单。
不过有两件事需要冷静看待。
第一,云的增长里有多少是"卖硬件"?
据机构测算,剔除TPU系统销售后,原生云服务收入约217亿至222亿美元,同比增速约70%至75%。
这个速度依然很快,但和103%的数字差距不小。
第二,利润率可能先降后升。
由于自有产能不足,Alphabet从三季度末开始使用第三方算力,四季度还会扩大。
CFO明确表示,这会给云业务的短期利润率带来压力。
另外,TPU要先备库存、建产能,现金先流出,收入后确认。
因此,2027年上半年很可能是现金流最难看的一段时期。
现金流22年来第二次转负
比利润不及预期更值得警惕的,是自由现金流连续两个季度为负。
本季度自由现金流为-90.7亿美元,市场预期约为-27亿至-35亿美元,实际结果远差于预期。
这是Alphabet上市22年来第二次出现负自由现金流,第一次就是上季度的-59亿美元。
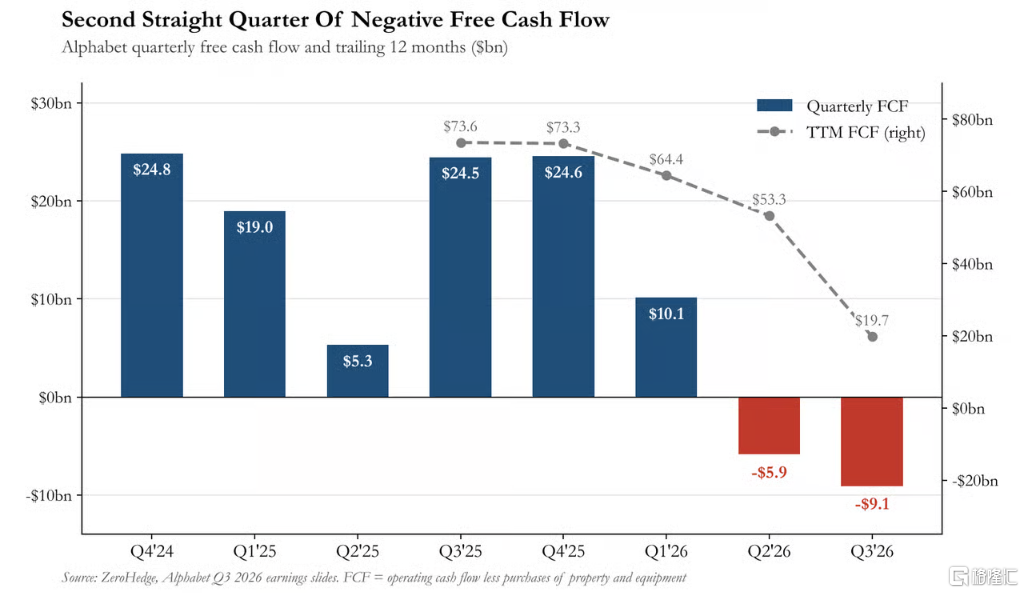
经营现金流423亿美元本身并不差,问题在于流出的速度更快——
单季资本开支513.6亿美元,同比增长114%;为TPU备库存;支付约52亿美元的欧盟罚款附加费。
三项叠加,现金由正转负。
为了填补缺口,Alphabet开始借钱。
长期债务从一年前的216亿美元升至约1251亿美元,增长约479%。
按年化计算,资本开支将超过2000亿美元。
CFO同时确认,2027年资本开支将“显著增加”,市场普遍预计会超过3000亿美元。
AI军备竞赛中的两难
从更宽的视角看,Alphabet这次财报暴露了整个AI行业的结构性困境。
据统计,Alphabet、微软、亚马逊和Meta在2026年用于扩建AI数据中心、芯片和网络的投入合计将超过7000亿美元。
这里有一对很难调和的矛盾:
花少了,可能掉队。
OpenAI、Meta等对手在快速迭代,模型能力的差距会直接转化为用户和客户的流失。
花多了,股东等不起。
当资本开支达到营收的四成、自由现金流转负,市场会开始追问:这些投入何时能变成可验证的收入?
有意思的是,同日微软公布了Azure增长48%的财报,盘后上涨近3%。
两家公司都在猛投AI,市场的反应却截然相反。
差别在于,微软的AI投入已经被Azure的增速所验证,而Alphabet的AI投入,一面推高了云的增速,一面却压低了搜索的变现效率。
US 谷歌-A
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。