8000亿金融工具落地,AI算力与存储高景气能否延续?

2026年10月28日财经资讯综述:政策工具落地,AI算力与存储高景气延续
10月28日,国内三家政策性银行完成2026年新型政策性金融工具投放,公募基金三季报披露收官,A股公司业绩密集发布;海外方面,美联储维持利率不变,美股三大指数集体收涨,存储与AI云服务板块表现突出。以下为当日至次日的重点资讯梳理。
一、宏观与政策:8000亿元新型政策性金融工具完成投放
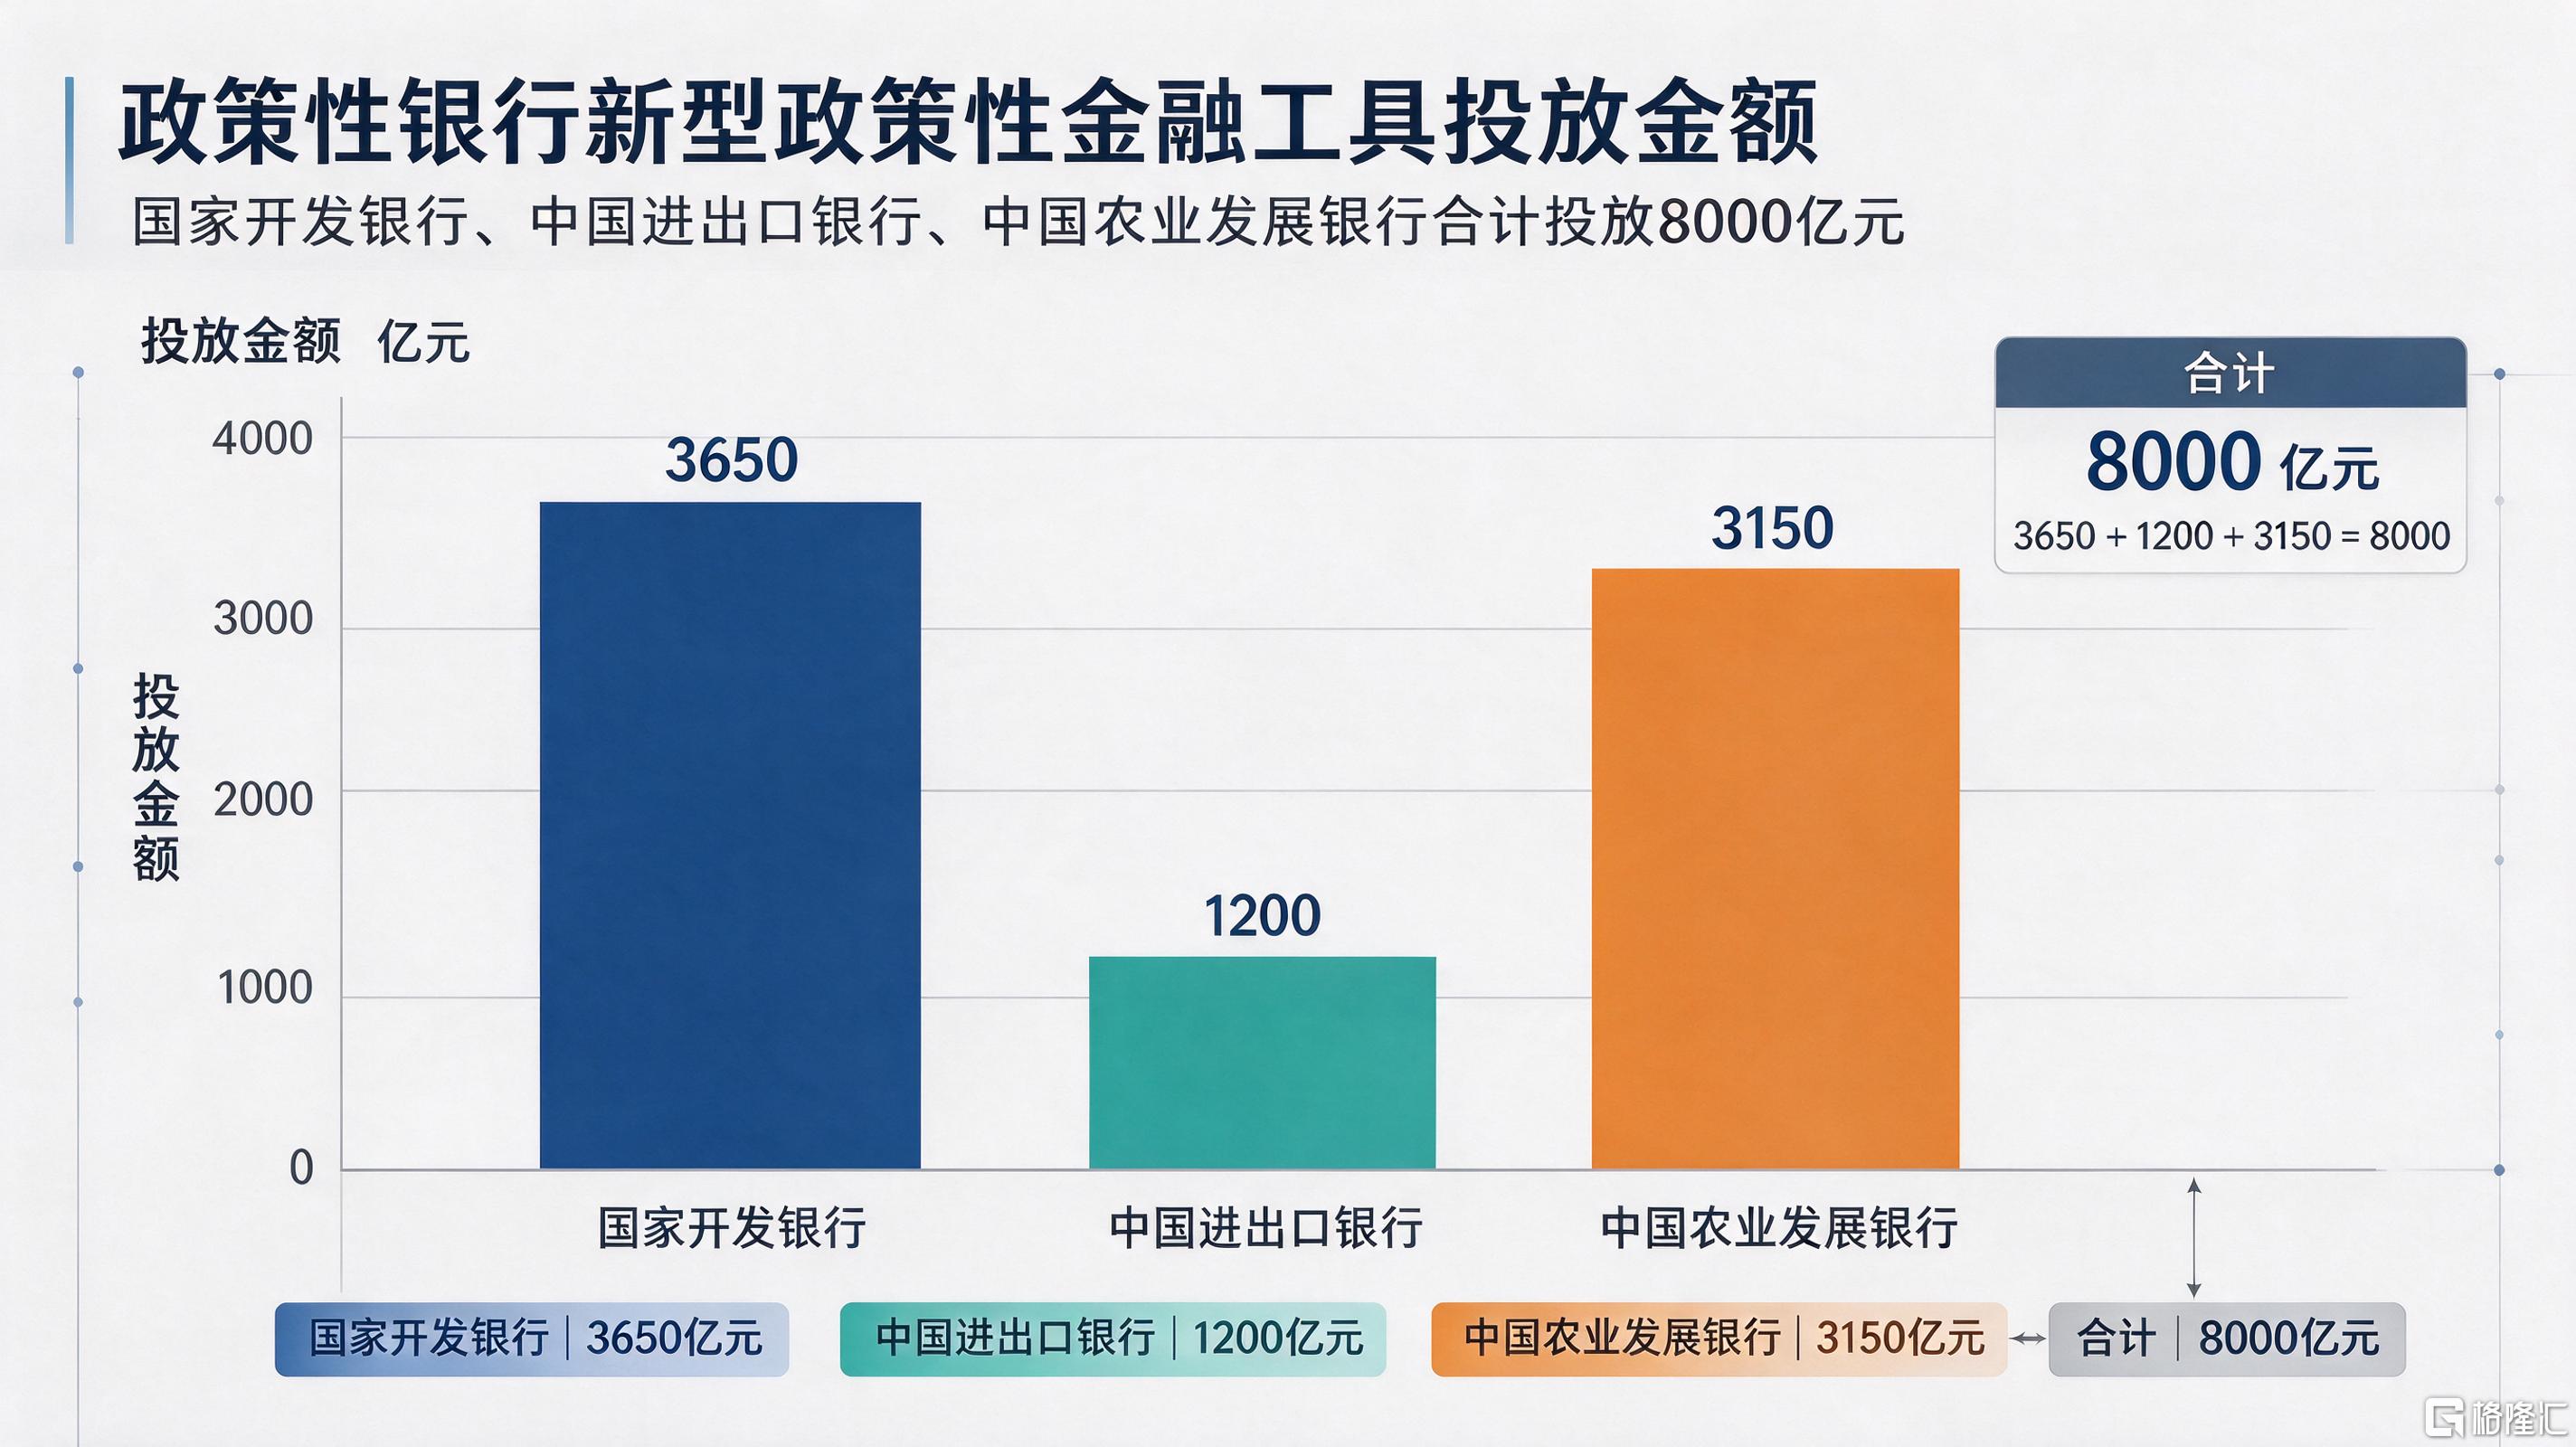
截至10月28日,国家开发银行、中国进出口银行、中国农业发展银行三家政策性银行完成2026年新型政策性金融工具投放,共计8000亿元。其中,国家开发银行投放3650亿元,中国进出口银行投放1200亿元,中国农业发展银行投放3150亿元。
10月28日,外交部发言人郭嘉昆主持例行记者会。有记者就德国总理默茨相关涉华言论提问。郭嘉昆表示,希望德方、欧方保持客观理性,同中方相向而行,成为彼此可信赖、可预测的合作伙伴,通过对话磋商化解矛盾分歧,共同维护全球产业链供应链稳定畅通,为企业合作提供更多确定性。
美联储10月28日以10比2的投票结果决定将基准利率维持在3.75%-4%的区间,符合市场普遍预期。美联储理事丽莎·库克和克利夫兰联邦储备银行行长哈马克投下反对票,主张加息。美联储主席沃什表示,联邦公开市场委员会的日程安排将从2027年秋季开始变化。2027年有一次会议既不进行利率投票,也不发布政策声明,预计2028年有两次FOMC会议不进行利率投票。美国副总统万斯10月28日致信伊朗最高国家安全委员会秘书雷扎伊,试图重启和平谈判。
二、地产与公募:房地产贷款余额下降,公募基金规模近39.3万亿元
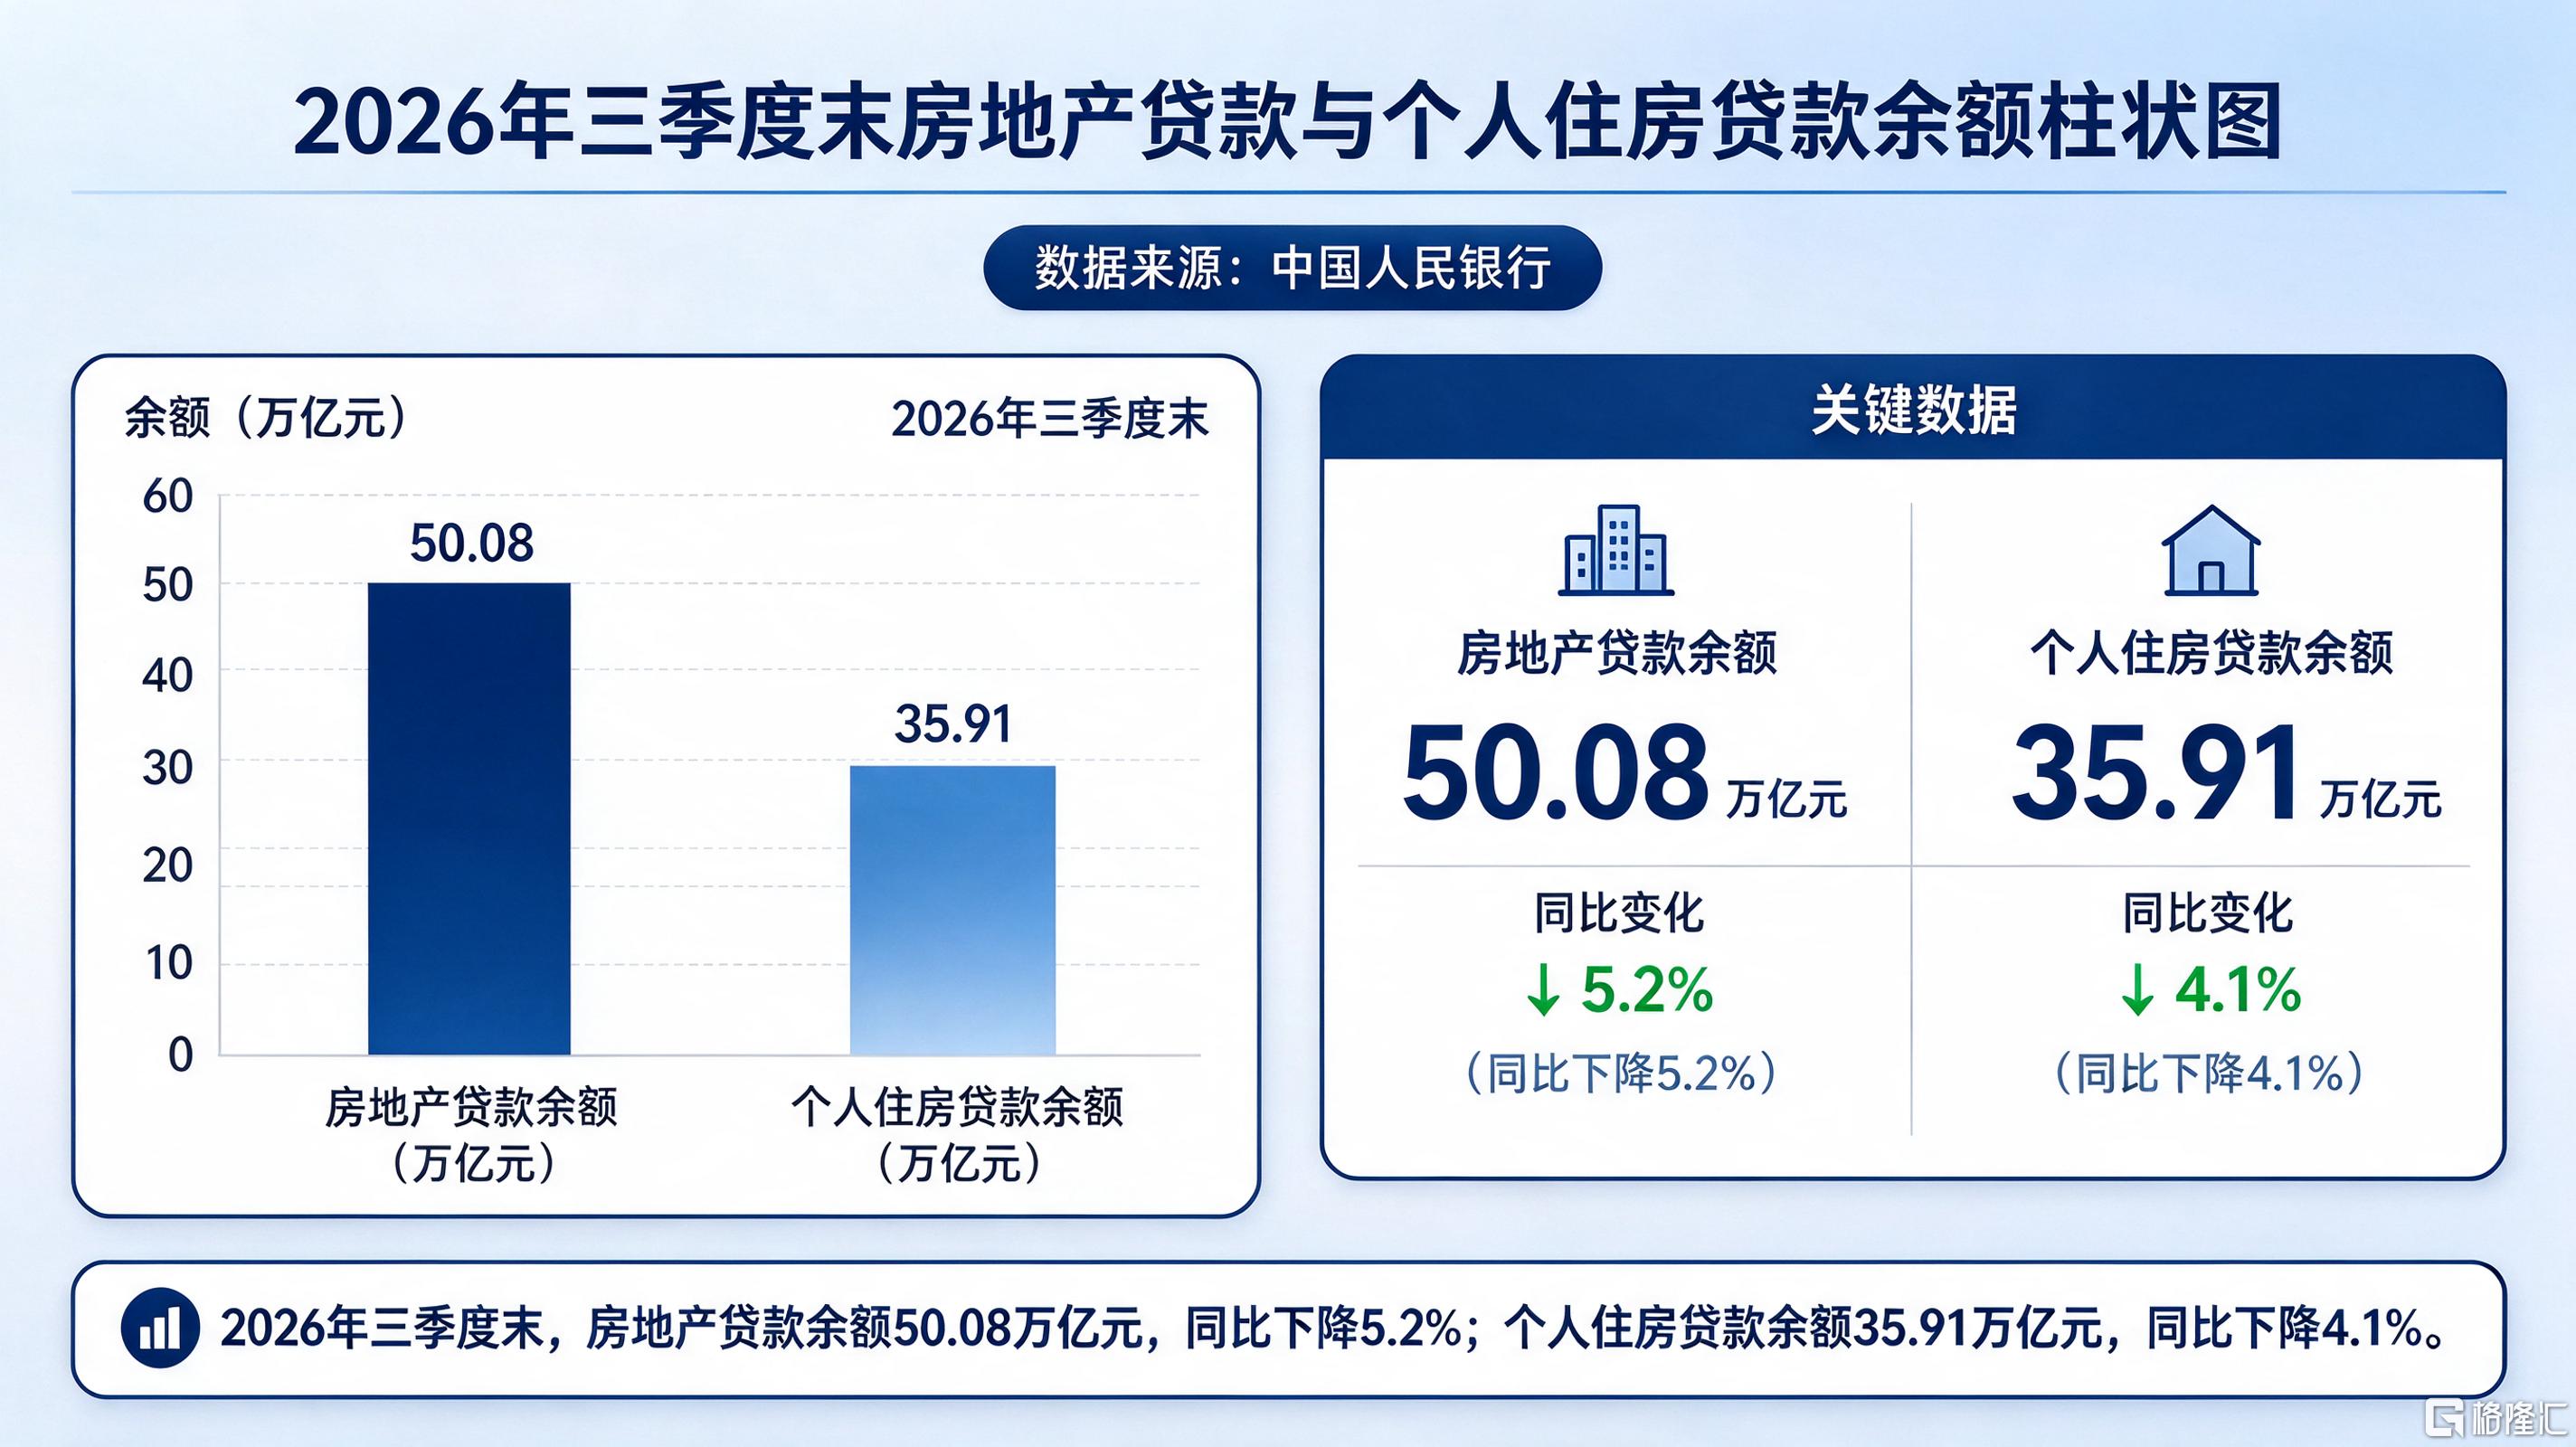
中国人民银行统计,2026年三季度末,人民币房地产贷款余额50.08万亿元,同比下降5.2%,前三季度减少1.90万亿元。个人住房贷款余额35.91万亿元,同比下降4.1%,前三季度减少1.10万亿元。
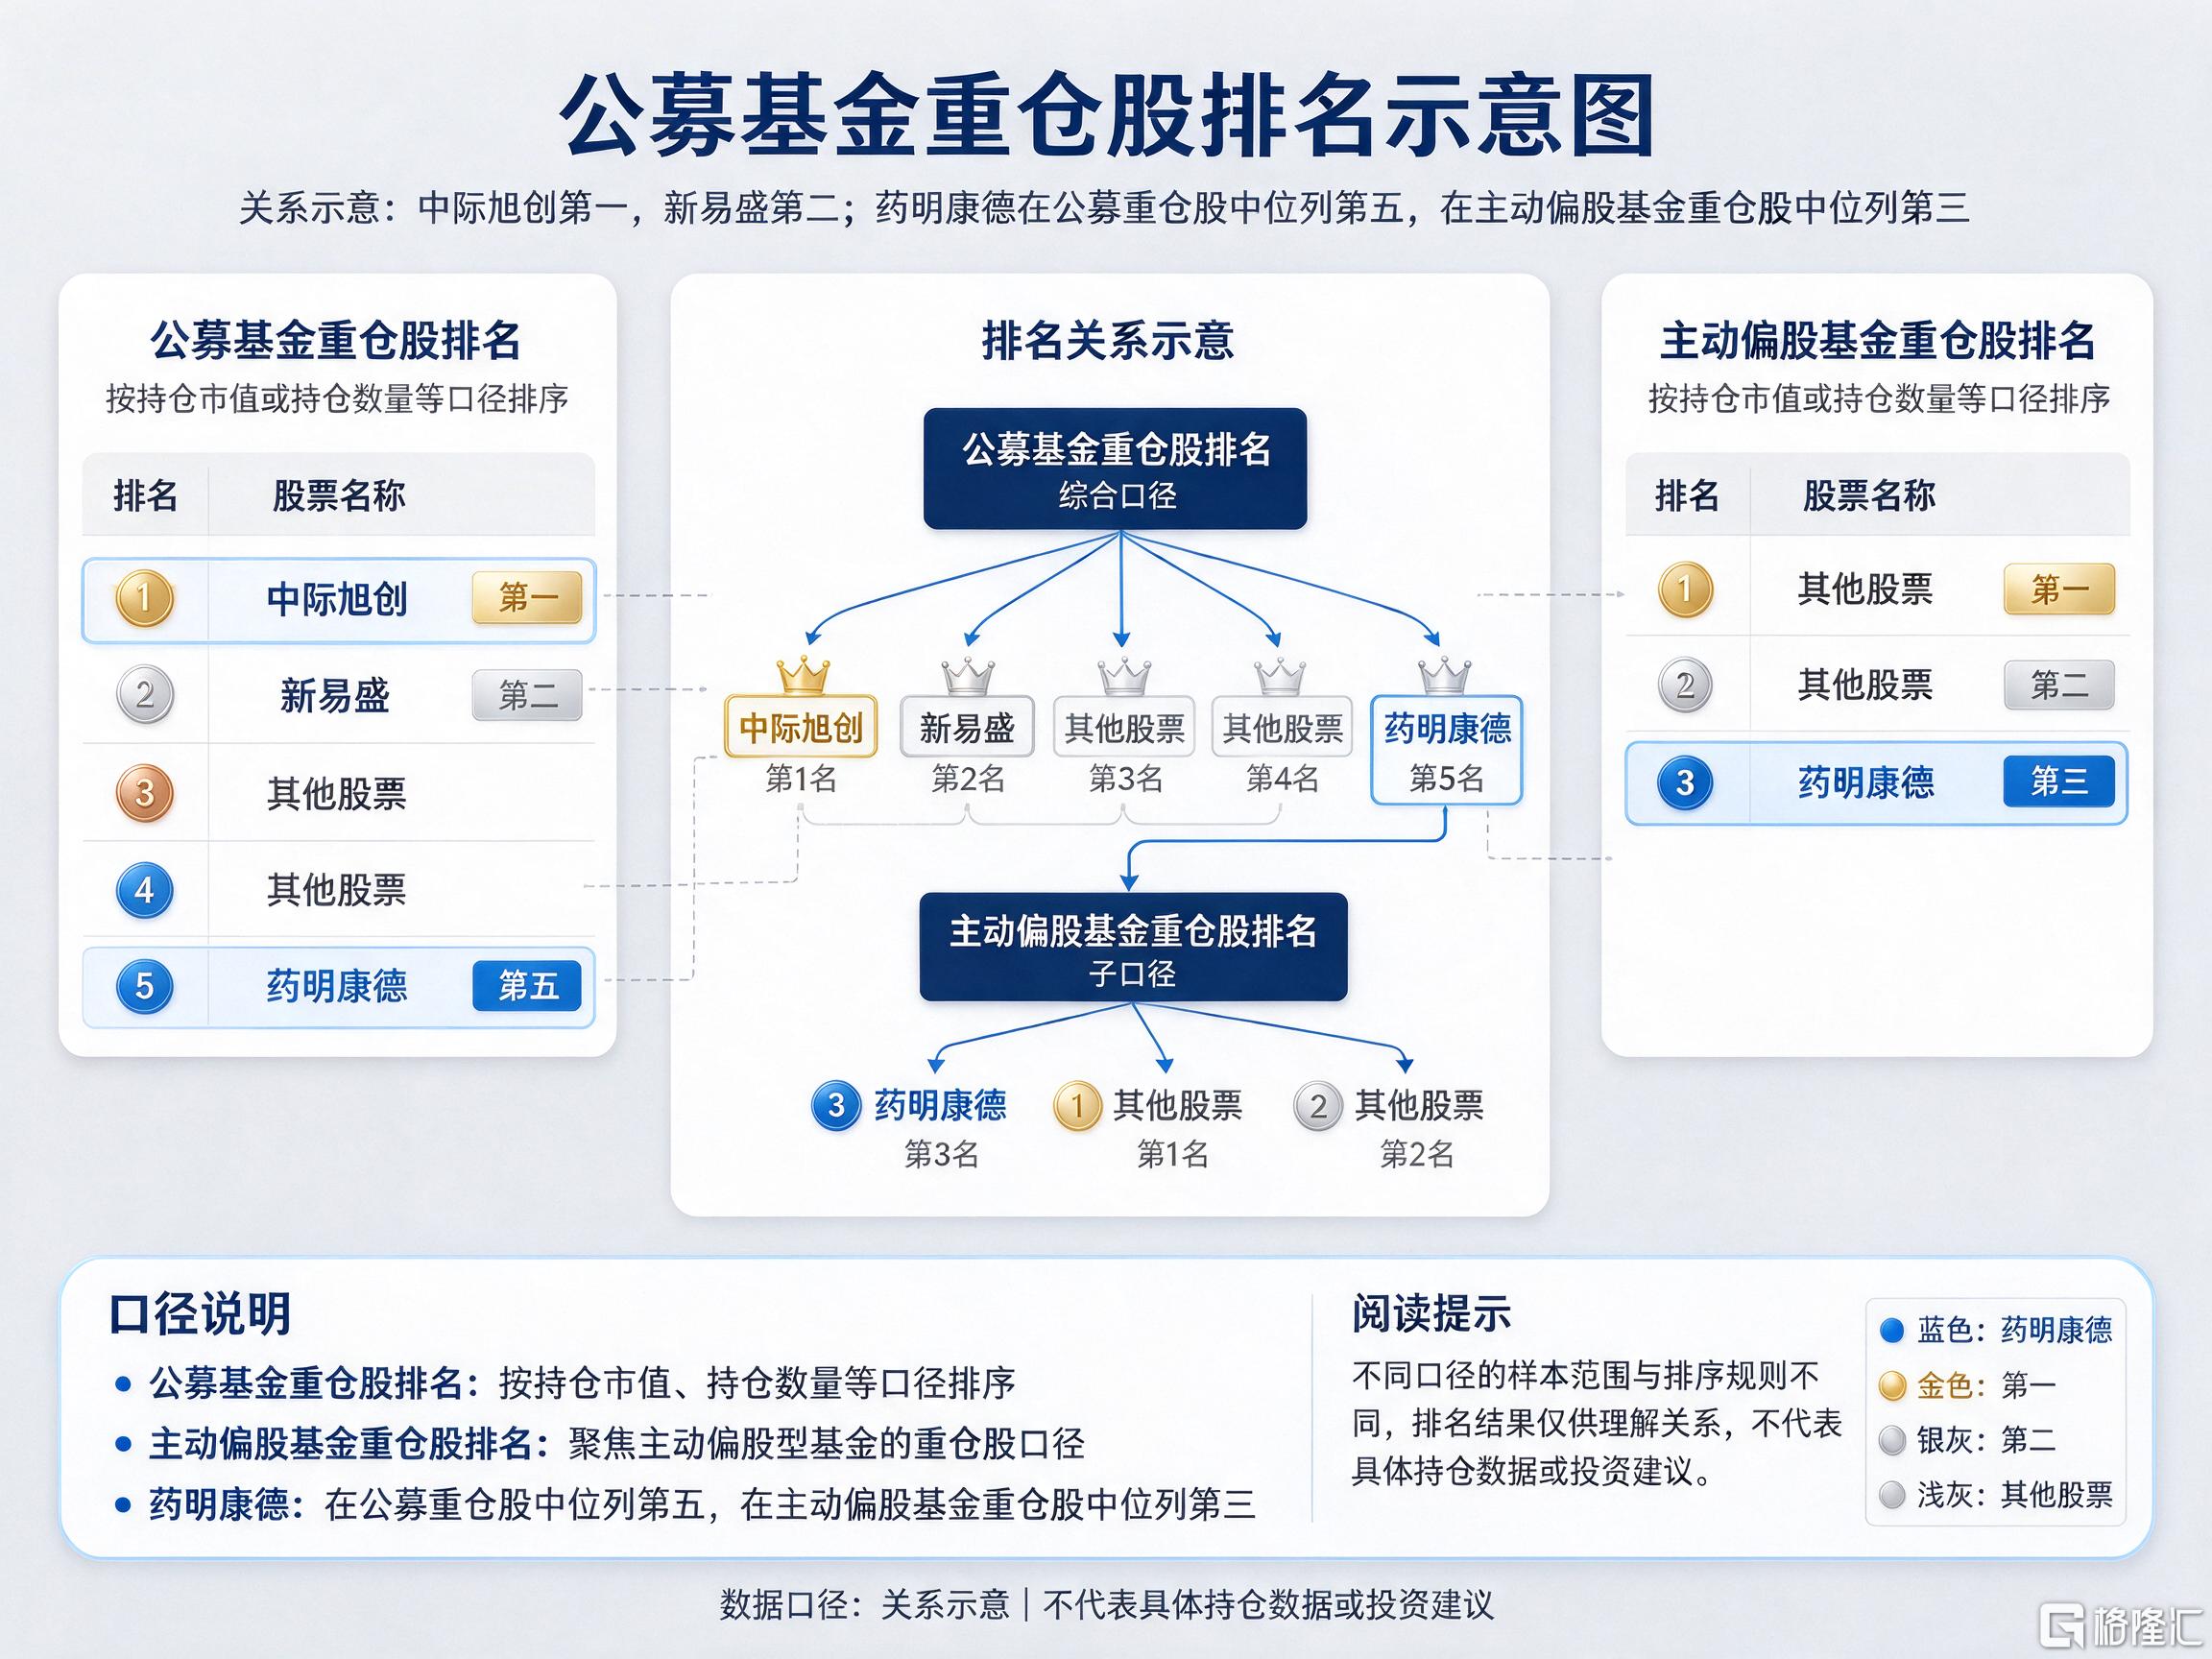
2026年公募基金三季报披露收官。截至2026年三季度末,公募基金总规模近39.3万亿元。重仓股方面,中际旭创蝉联公募基金及主动偏股基金头号重仓股,新易盛在两类榜单中均居第二,药明康德排名提升较快,分列公募重仓股第五、主动偏股基金第三。
商务部10月28日召开全国消费品以旧换新工作推进电视电话会议。会议指出,2026年以来,全国消费品以旧换新带动相关品类销售额超2万亿元。10月28日,投资机构普遍认为市场出现超调,部分年金、保险、公募基金等机构已加大买入力度。美国总统特朗普10月28日表示,他将在“所有相关文件”及其他一切场合禁用“人工智能(AI)”一词。
三、科创板与产业动态:业绩高增,AI硬件需求外溢
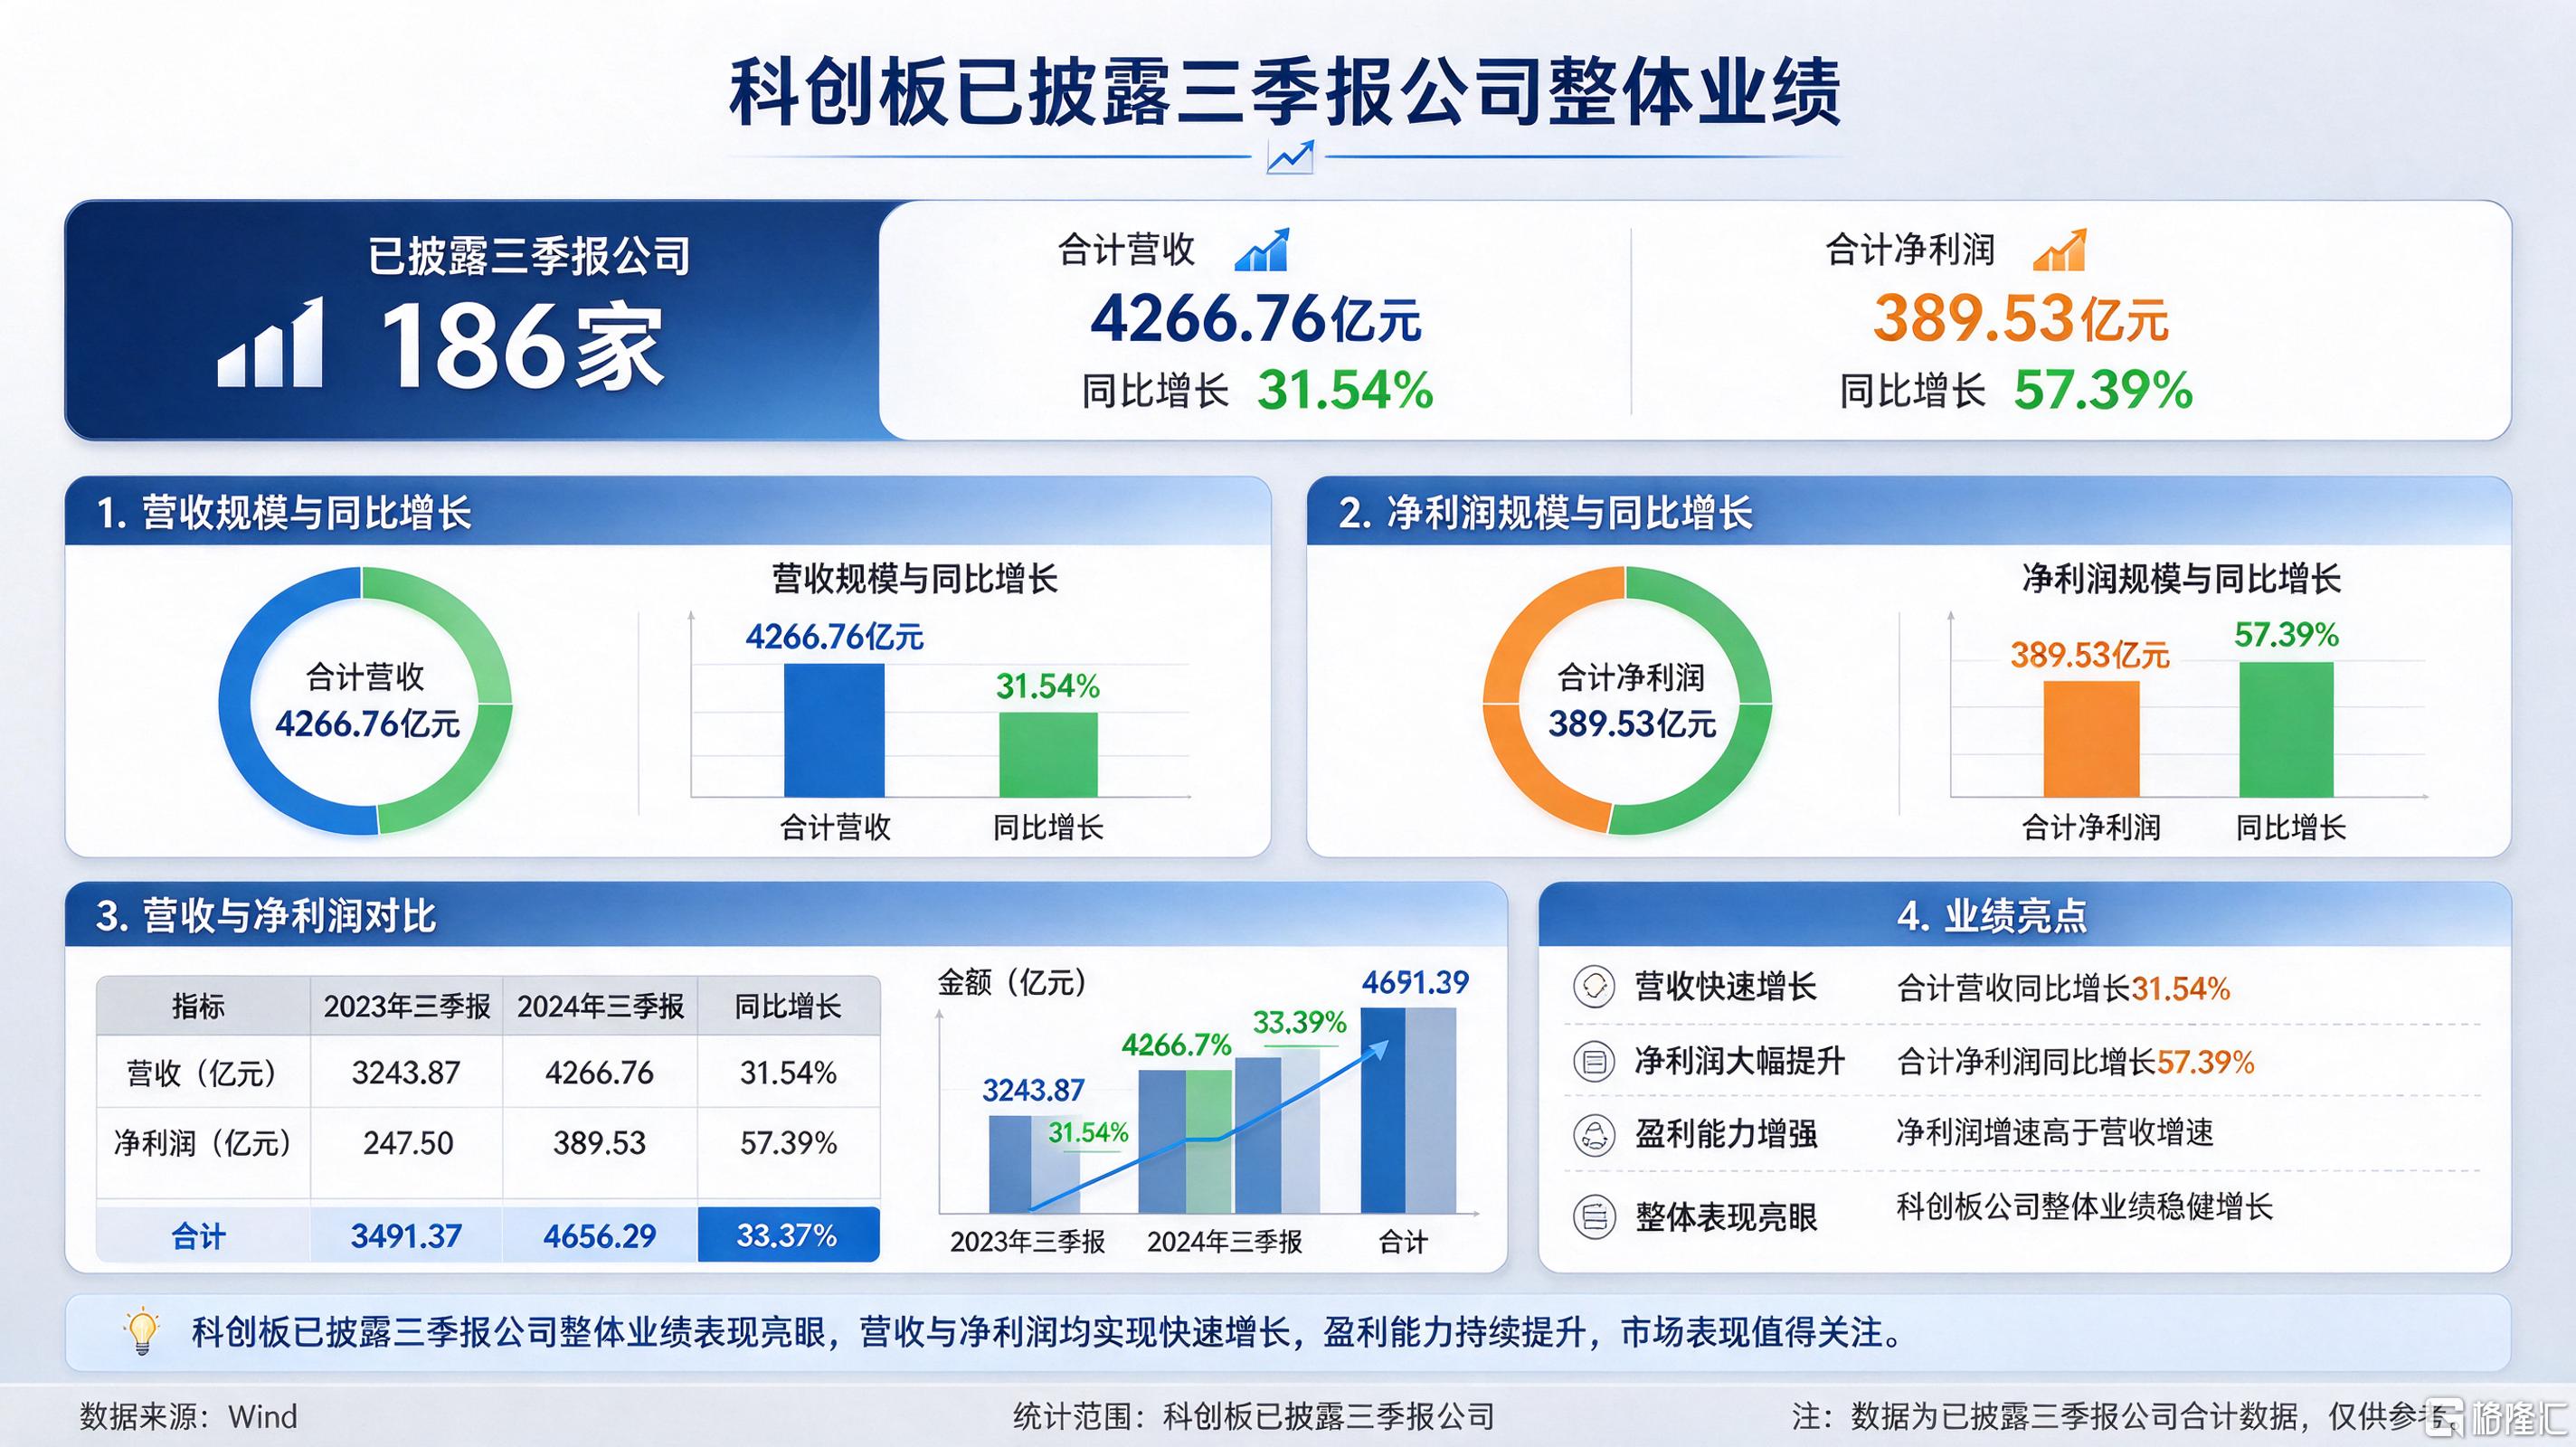
上交所最新数据显示,截至2026年10月27日,共186家科创板公司完成三季报披露,合计营收4266.76亿元,同比增长31.54%,合计净利润389.53亿元,同比增长57.39%。
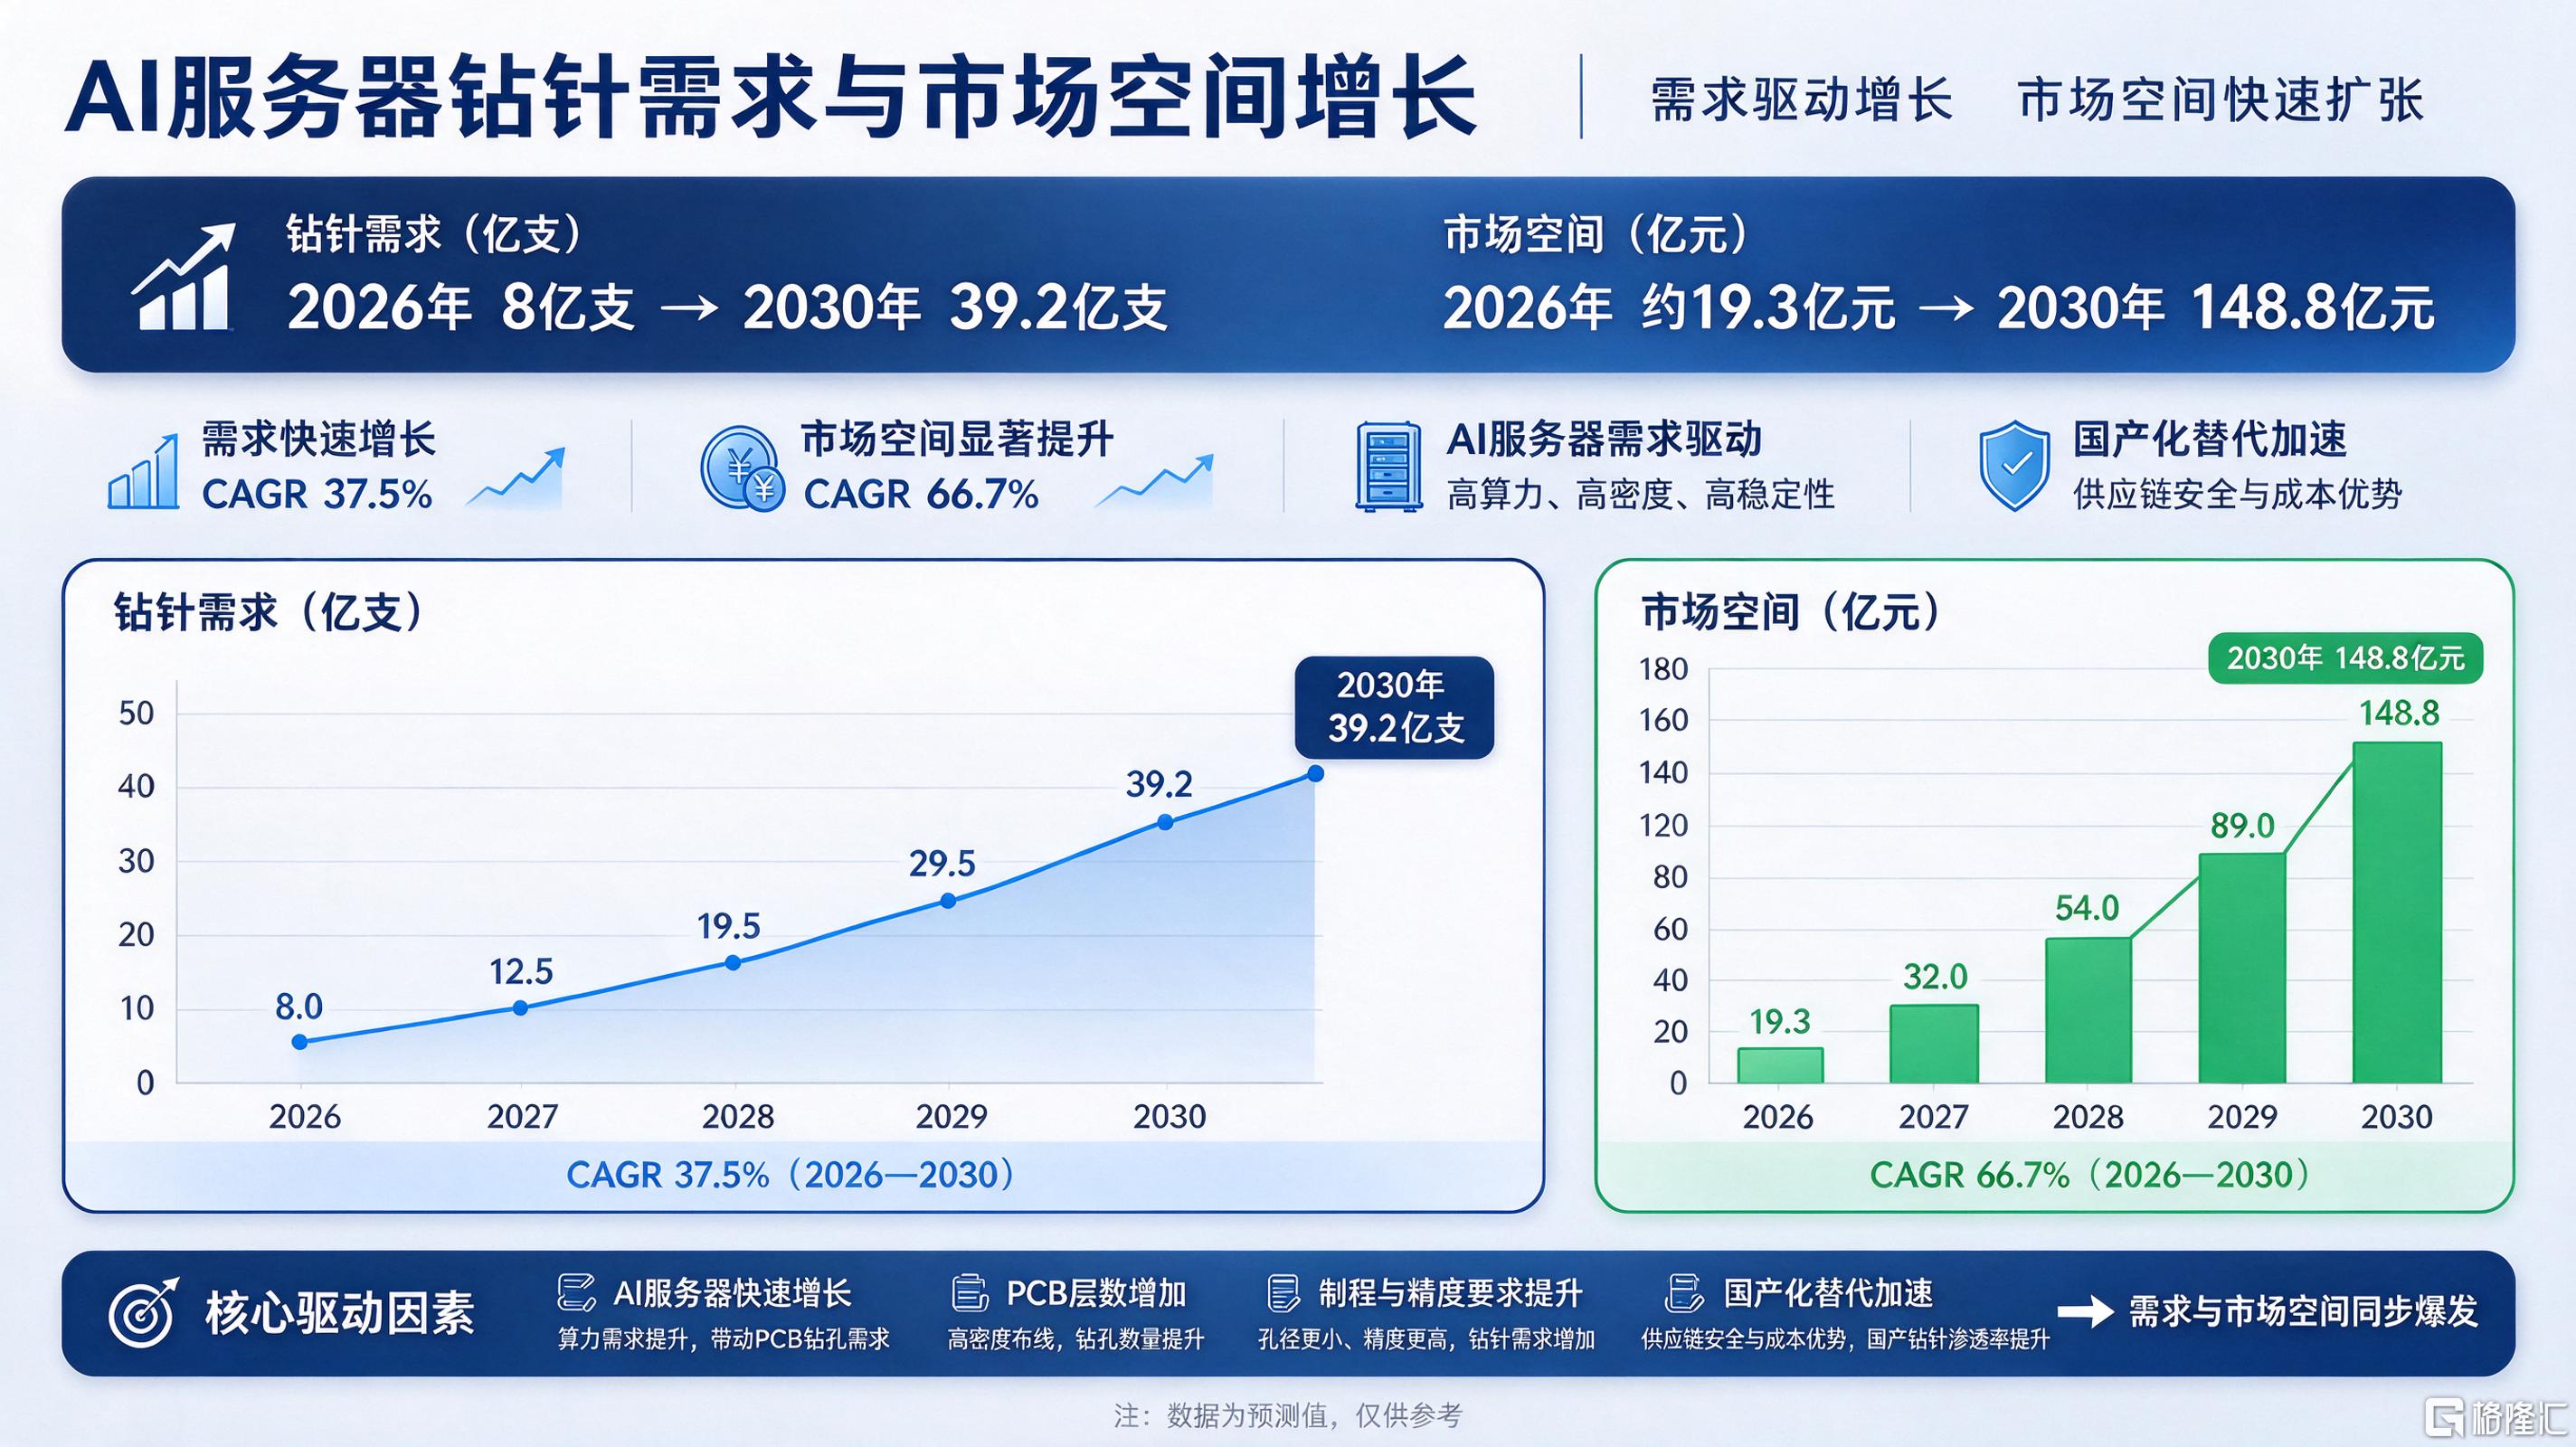
北京市人民政府10月28日印发《北京市“十五五”时期新型能源体系规划》,其中指出,聚焦钙钛矿太阳能电池及高效光伏组件研发及设备制造,推广建筑光伏一体化。券商测算,AI服务器要用的钻针2026年需要8亿支,2030年需要39.2亿支,钻针市场空间从约19.3亿元增至148.8亿元。
四、A股公司三季报密集披露:多家龙头净利润高增
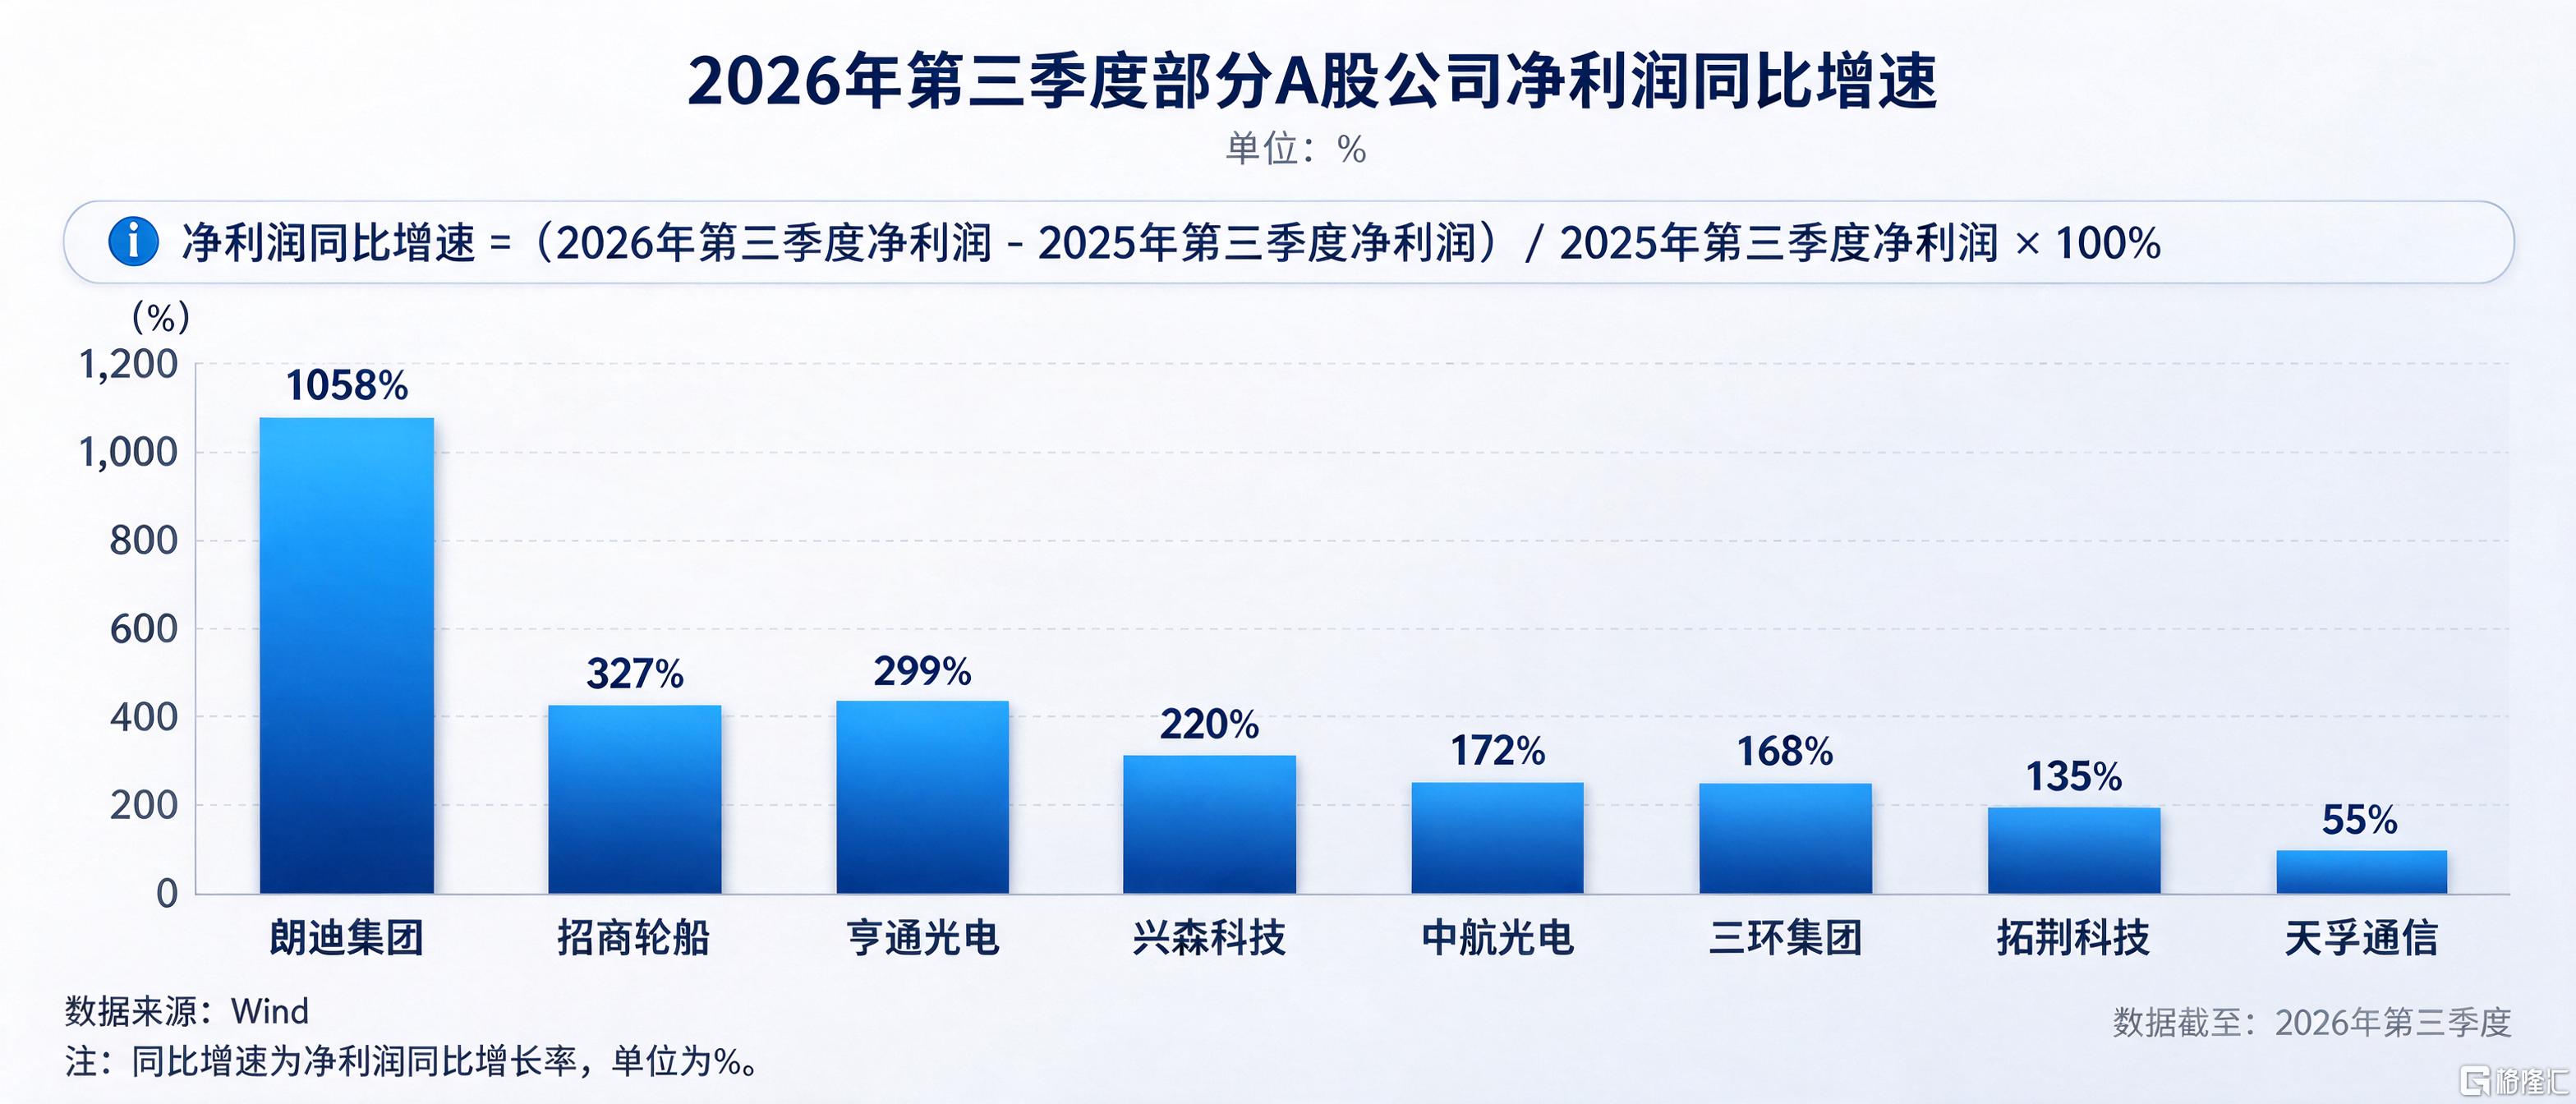
天孚通信10月28日公告,2026年第三季度净利润8.79亿元,同比增长55%,环比增长23%。佰维存储公告,2026年第三季度净利润16.02亿元,同比增长525.34%,第三季度净利润环比下降62%。*ST卓然公告,收到上交所终止上市事先告知书。广合科技公告,拟1亿元至2亿元回购公司股份。沐曦股份公告,实控人提议1亿至2亿元回购公司股份。亨通光电公告,2026年第三季度净利润30.44亿元,同比增长299%,环比增长51%;三季报显示,章建平及其妻方文艳均退出十大股东名单,2026年半年报曾分别位列第五、第八大股东。中国石油公告,2026年第三季度净利润518.4亿元,同比增长21.6%。中航光电公告,2026年第三季度净利润8.16亿元,同比增长172%,环比增长13%;三季报显示,中国诚通控股集团有限公司新进成为中航光电第五大股东。中瓷电子2026年三季报显示,中国诚通控股集团有限公司新进成为第七大股东,持有415.33万股。福莱新材公告,2026年第三季度净利润411.62万元,同比下降69.88%,环比下降87%。摩尔线程公告,2026年第三季度净利润为4926.04万元,同比和环比均扭亏为盈。宇树科技公告,2026年第三季度净利润1.13亿元,同比下降17%,环比下降49%。
世纪华通10月28日公告,董事长提议回购3亿至6亿元A股股份。飞龙股份2026年三季报显示,章建平新进成为第四大股东。三环集团公告,2026年第三季度净利润19.33亿元,同比增长168%。鹏鼎控股公告,2026年第三季度净利润11.64亿元,同比下降0.87%,环比增长41%。中国太保公告,2026年第三季度净利润56.28亿元,同比下降68%,环比下降73%。朗迪集团公告,2026年第三季度净利润9.86亿元,同比增长1058%,环比增长1165%。兴森科技公告,2026年第三季度净利润3.28亿元,同比增长220%,环比增长257%。盛美上海公告,2026年第三季度净利润8153.83万元,同比下降86%,环比下降90%。南玻A公告,2026年前三季度净亏损5.89亿元,董事程细宝对三季报议案投反对票。拓荆科技公告,2026年第三季度净利润10.88亿元,同比增长135%,环比增长40%。长盈精密公告,2026年第三季度净亏损8405万元,同比转亏,环比继续亏损。奥士康公告,拟投资60亿元建设智算与高速互联PCB产业基地项目。招商轮船公告,2026年第三季度净利润50.24亿元,同比增长327%,环比增长19%。
五、海外市场:美股收涨,存储与AI云服务走强
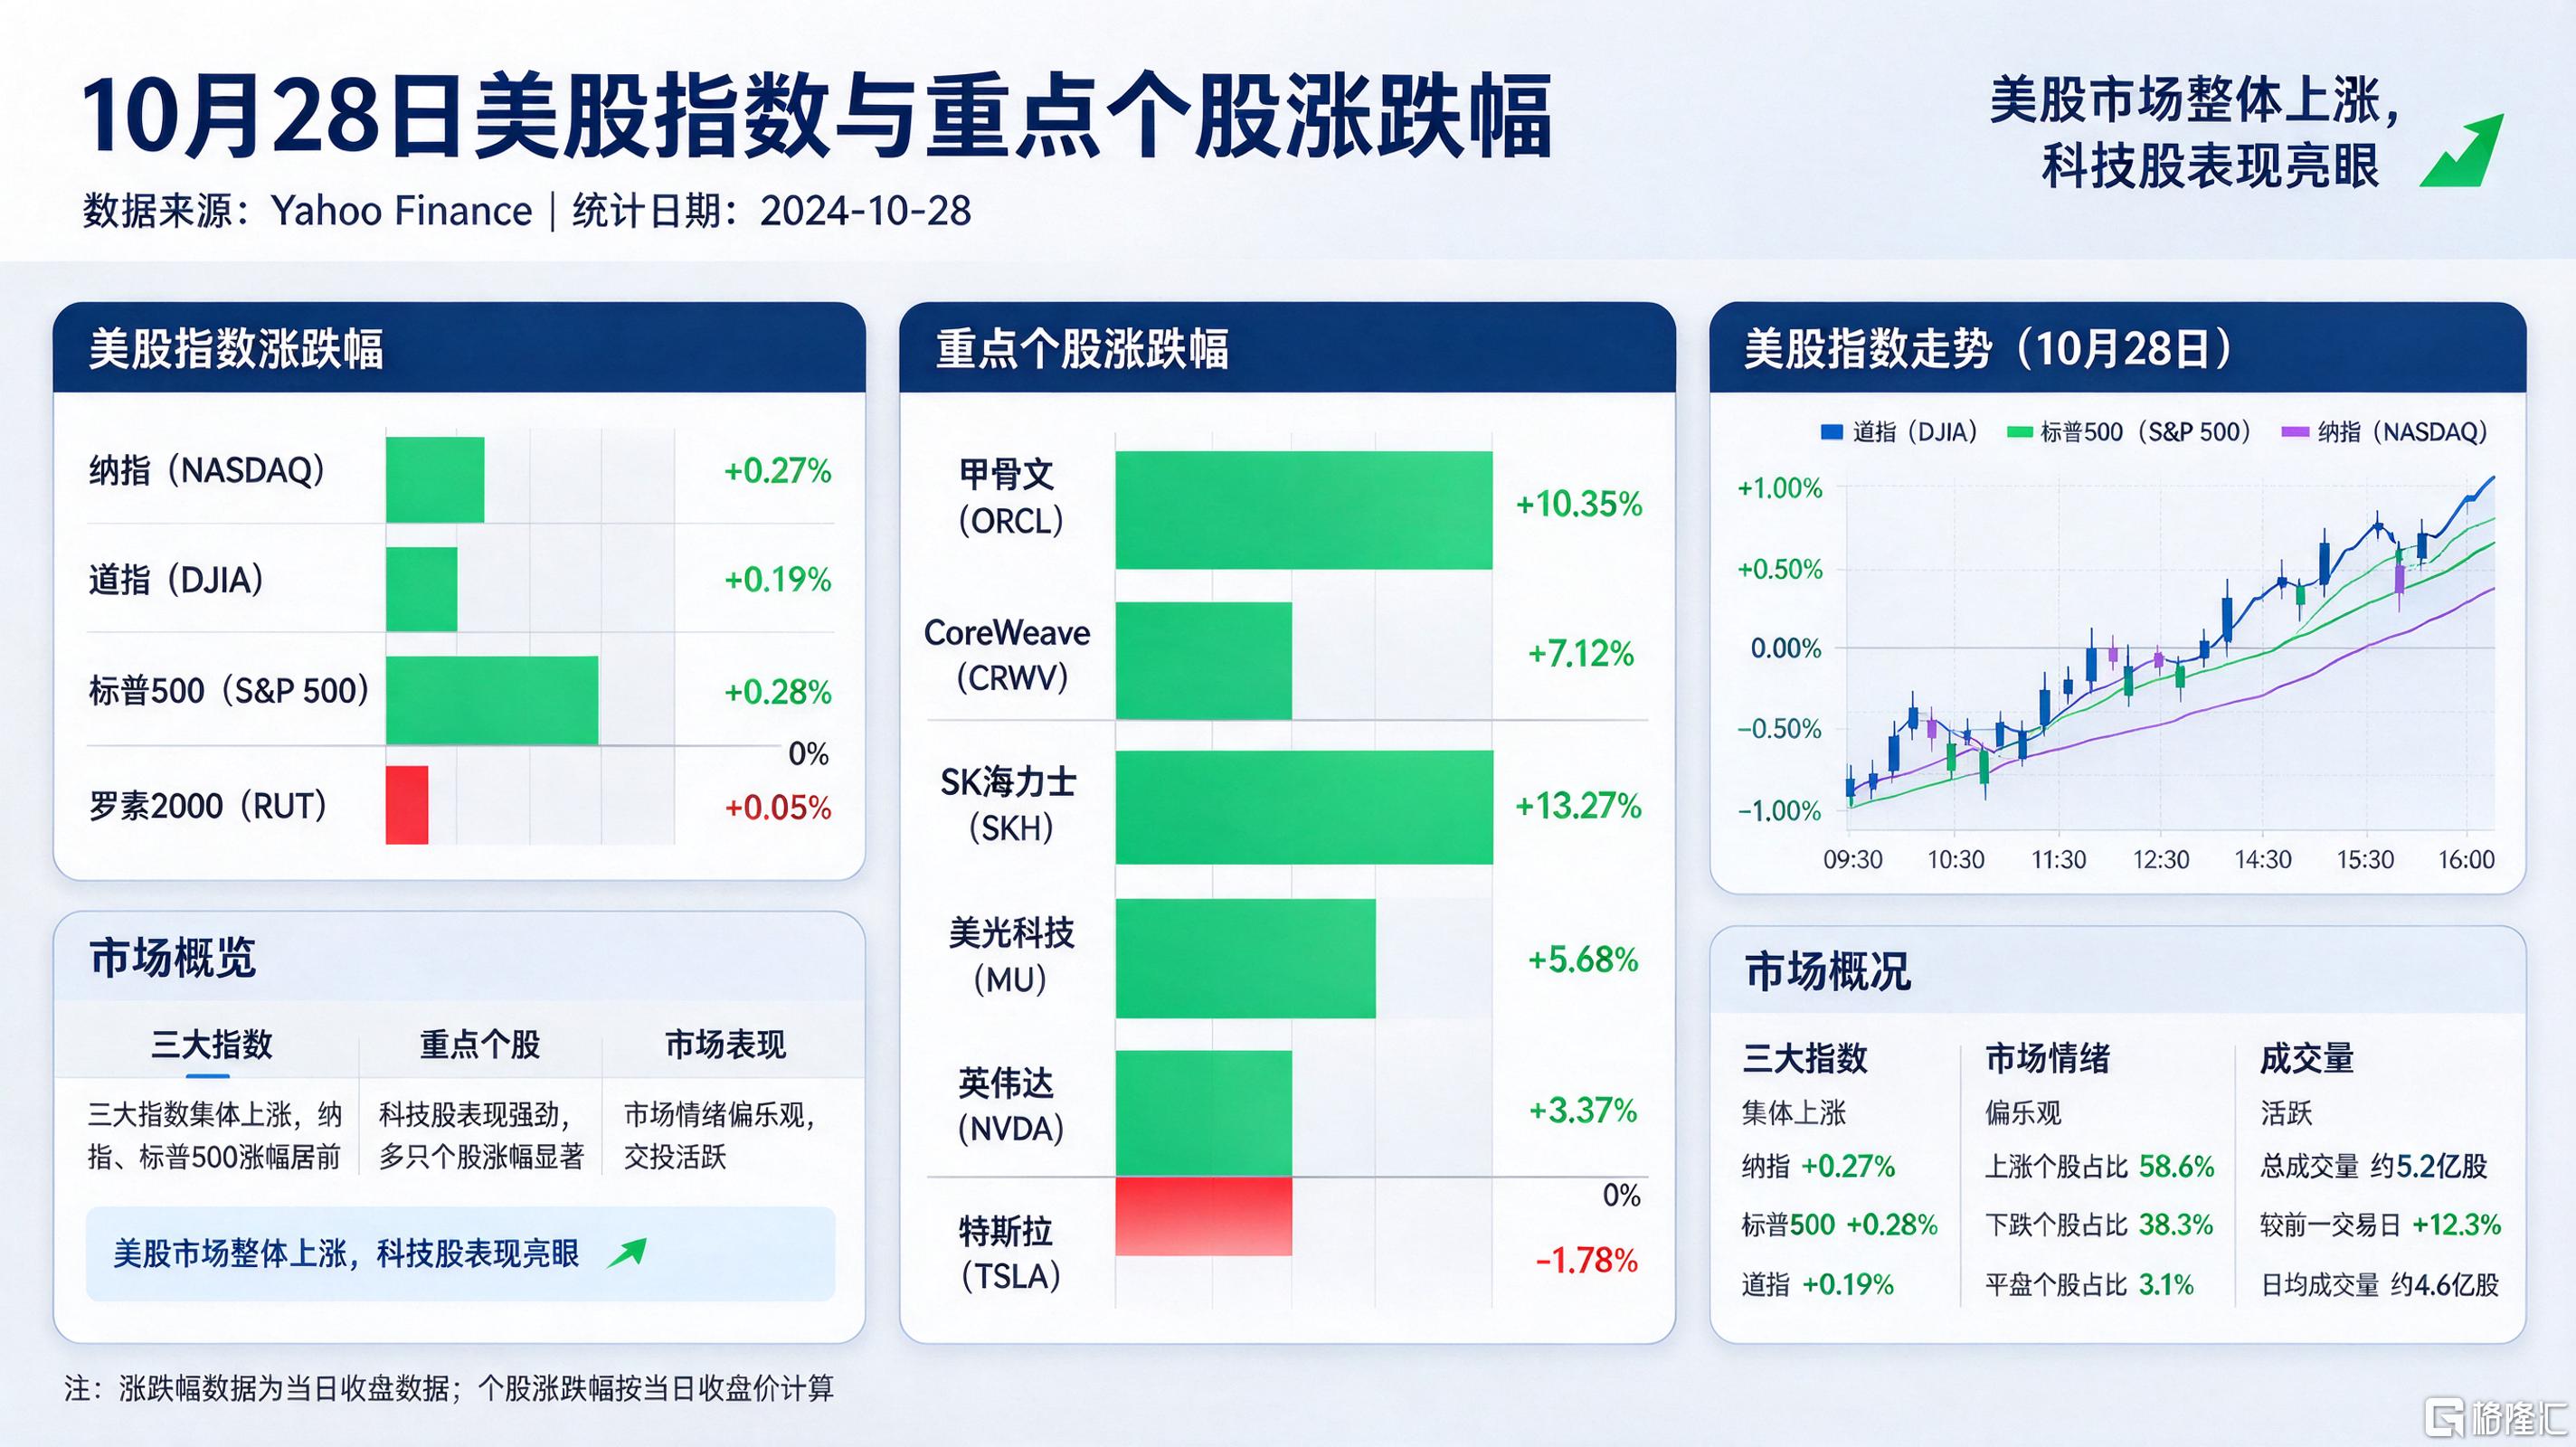
10月28日,美股三大指数集体收涨,纳指涨0.27%,道指涨0.19%,标普500指数涨0.28%。AI云服务公司走强,甲骨文涨超10%,CoreWeave涨超7%,NEBIUS涨超6%。存储板块全线爆发,SK海力士涨超13%,闪迪涨超7%,美光科技涨超5%。谷歌母公司Alphabet2026年第三季度营收和利润均不及预期,谷歌盘后下跌10%。微软2027财年第一财季Azure云业务营收增长48%并超出预期,整体营收增长19%至923亿美元并高于预期,微软盘后一度涨6%。迈威尔科技据悉正就收购数据中心光学器件制造商Lumentum进行深入谈判,交易最快可能于下周宣布,Lumentum盘后直线拉升涨超15%,迈威尔科技跌超10%。
10月29日,甲骨文首席财务官Hilary Maxson在公司年度大会上表示,截至2029年5月的财年,自由现金流将达到300亿美元,投资者此前预计该财年自由现金流仍将为负。10月28日,12月交割的WTI原油期货上涨2.9%,结算价报每桶102.78美元;12月交割的布伦特原油期货上涨1.3%,结算价报每桶115.32美元。国际金价小幅走高,现货黄金价格涨0.17%,报4067.16美元/盎司;现货白银价格跌0.83%,报53.94美元/盎司。
六、物理AI与机器人:数据缺口催生新机遇
10月28日,行元智能正式发布面向机器人预训练的跨本体数据引擎“Chorus众行”,支持多种设备采集的人类操作视频,转化为适配不同机器人本体的预训练数据,提升人类数据在机器人训练中的复用效率。测试显示,Chorus可实现超40倍的机器人有效训练数据扩容。据机构测算,物理AI真实数据面临巨大的资源缺口,具身基础模型要迎来自己的“ChatGPT时刻”,至少需要千万小时级真实数据,当前全球可用的高质量真实数据仅为数十万至百万小时级,供需之间存在量级差的缺口。
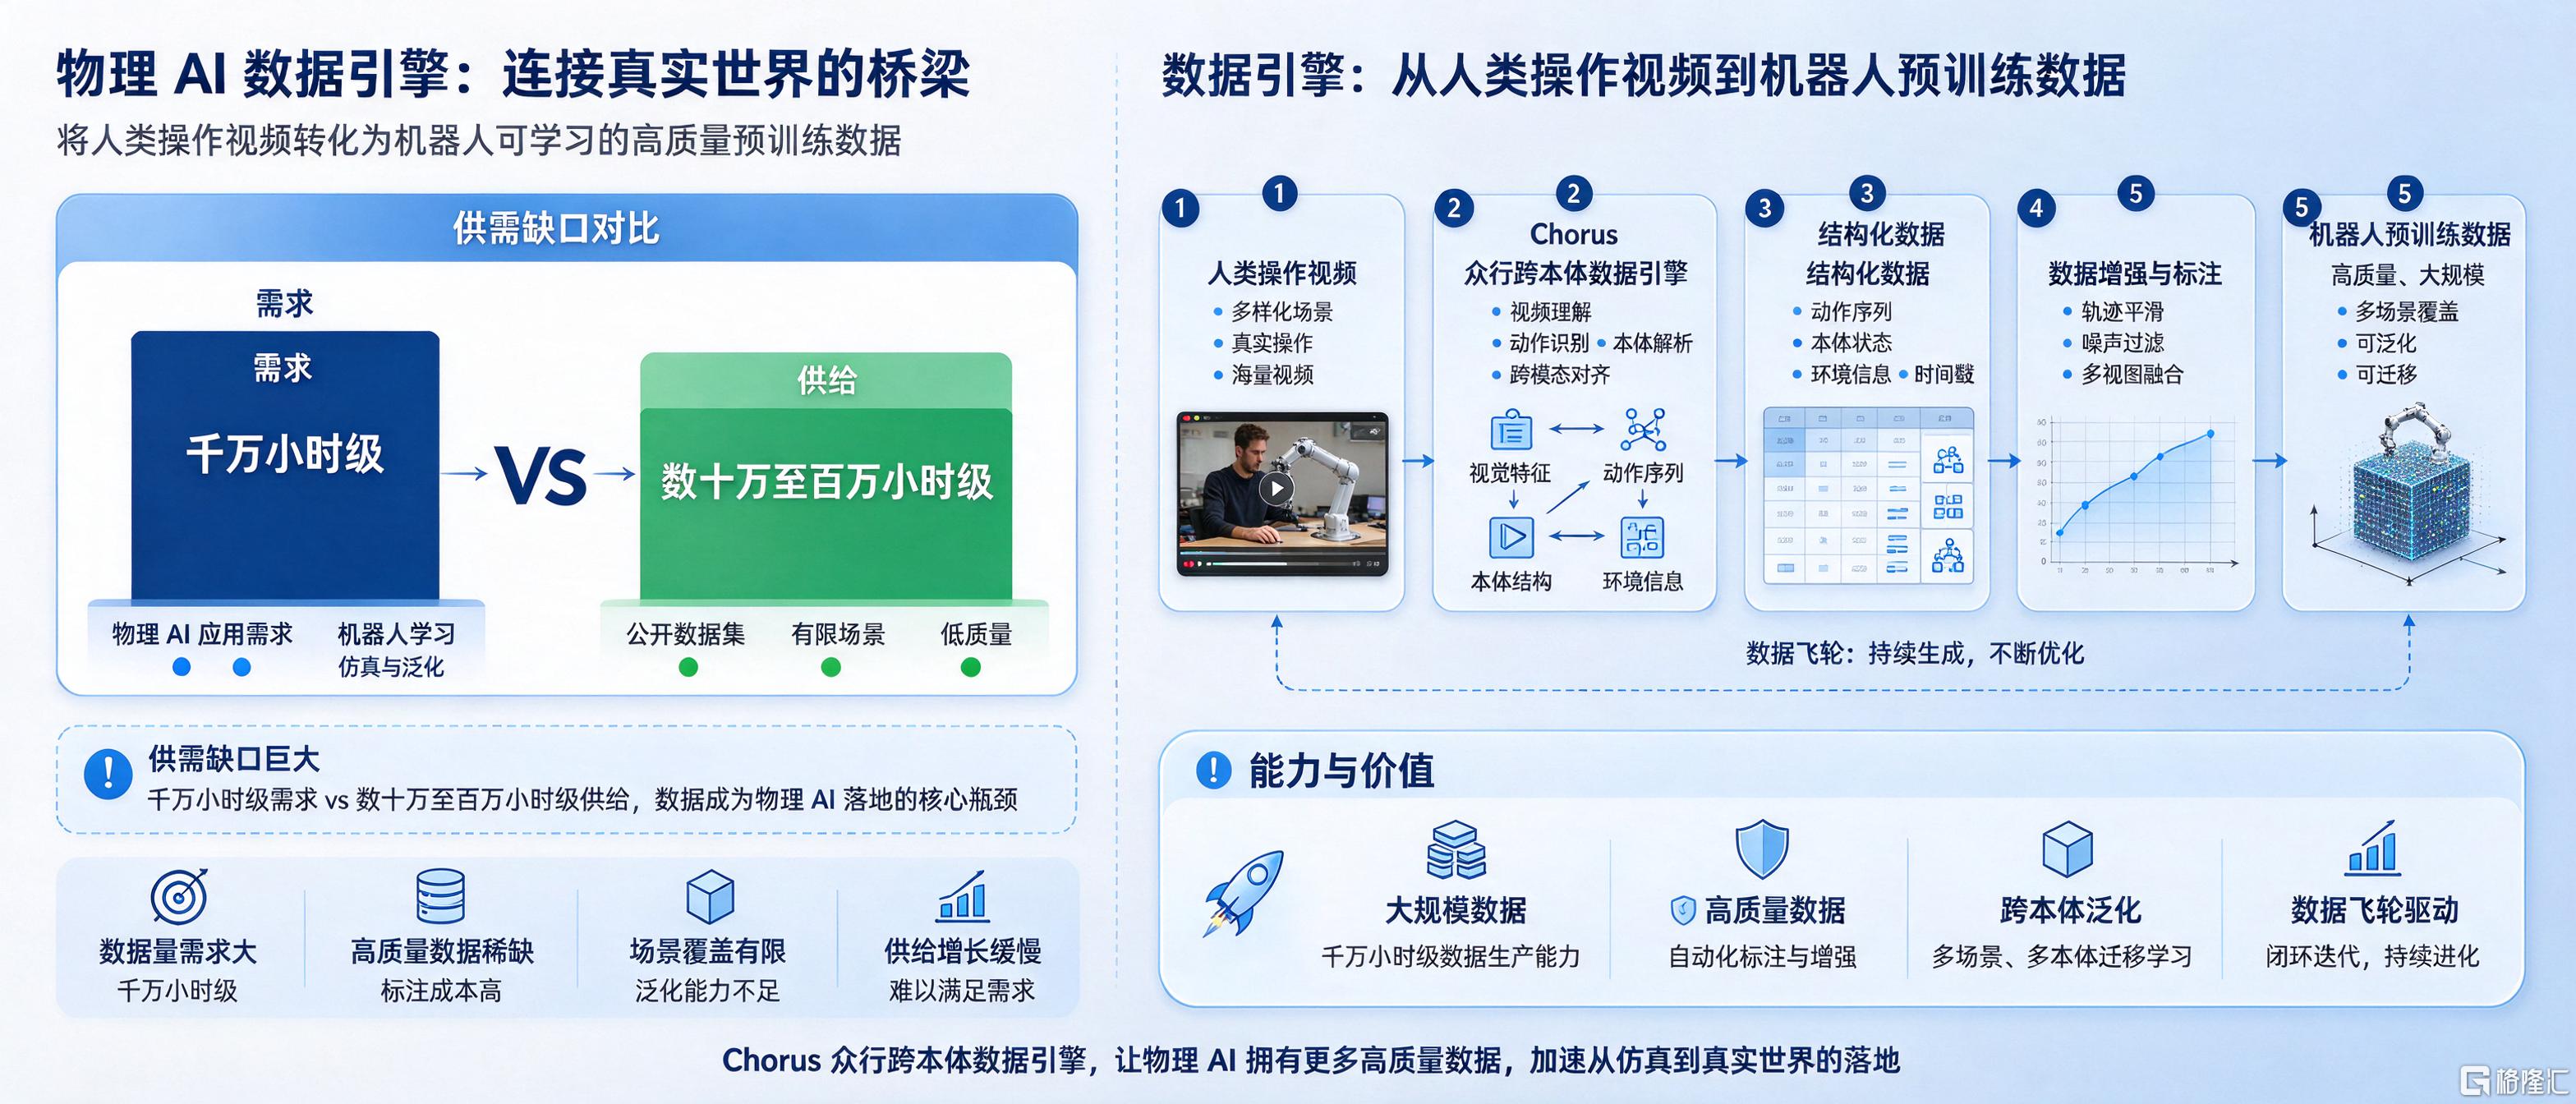
华源证券表示,物理AI数据服务商未来的核心壁垒不仅在于低成本获取海量Ego数据,更在于能否将人类操作视频转化为机器人真正可以使用的动作训练数据。随着模型训练需求升级,具备3D空间重建、动作轨迹提取、物理仿真及数据闭环能力的公司有望进一步提升数据附加值,商业模式也有机会从传统数据采集向高质量数据资产及训练基础设施延伸。
马斯克10月28日表示,机器人对内存的需求将比地球上其他事物都要庞大。他强调,当人工智能从处理信息走向物理现实时,载体机器人对内存的消耗将碾压地球上现有的所有计算设备。他还表示,机器人使用的是低功耗DRAM芯片,而不是高带宽内存HBM,随着人工智能扩展到数据中心以外,芯片制造商美光科技和SK海力士可能会迎来更大的市场机遇。
10月28日,东方财富证券指出,AI带来的业绩增长正从算力芯片扩散到存储与芯片制造,存储涨价周期仍在延续,TrendForce预计2026年第四季度普通内存再涨10%—15%。
七、热点追踪:宏观与科技产业的结构性分化
2026年8月,全球宏观经济与科技产业呈现结构性分化与深度融合态势。在货币政策方面,美联储内部鹰派压力升温,尽管沃什考虑减少议息频次且维持利率不变,但官员发声支持加息,叠加美联储主席亮相杰克逊霍尔年会,市场对政策转向预期高度敏感。与此同时,中国国内保持适度宽松货币政策导向,新核准核电机组总投资超1700亿元,显示基建与能源领域持续发力。
科技产业方面,AI算力需求爆发正重塑上下游产业链。电子布行业因AI服务器需求强劲实现量价齐升,龙头企业上半年业绩大幅预增,供需错配格局短期难改。光通信领域,OCS作为AI集群关键设备,凭借低功耗等优势,预计全球市场规模在2030年将超80亿美元,国内厂商份额增长趋势明确。此外,英伟达即将发布业绩,半导体大厂集体跟进MCU及功率器件提价,反映芯片供应链紧张与景气度回升。尽管马斯克强调机器人对内存的巨大需求,但当前市场焦点仍高度集中于AI算力基础设施的确定性高增长。
八、热点解读:流动性、景气度与资本市场
宏观流动性方面,国内政策性金融工具全部完成投放,释放长期资金信号;美联储维持利率不变,符合市场预期。
行业景气度上,AI算力需求强劲驱动电子板块三季报超预期,AI服务器PCB钻针市场空间2030年将达148.8亿元。半导体设备国产化及存储涨价逻辑兑现,机构加大买入力度。
资本市场方面,科创板公司三季报营收净利双增,公募重仓股聚焦AI光模块龙头。物理AI数据成为稀缺资源,机器人对低功耗DRAM的需求激增,存储涨价周期延续。
九、投资逻辑与ETF工具
当前市场呈现显著的多重利好共振,宏观流动性保持充裕,政策性银行近期投放8000亿元新型金融工具,有效注入实体经济活力,且消费品以旧换新政策带动销售额超2万亿元,内需复苏动能强劲。科技产业端,AI算力需求持续爆发,英伟达等巨头订单饱满,带动PCB、光模块及存储产业链量价齐升,天孚通信、亨通光电、中航光电等龙头公司三季报净利润增速迅猛,验证高景气度。半导体领域,全球存储芯片涨价周期延续,AMD等设备商跟进提价,行业盈利预期大幅上调。同时,机器人产业迎来“ChatGPT时刻”,物理AI数据缺口催生巨大市场空间,宇树科技等企业技术突破加速商业化落地。资本市场方面,外资机构加大买入力度,MSCI等国际指数调整预期升温,叠加美联储维持利率稳定,全球风险偏好回升,科创板上季业绩高增,市场估值修复空间广阔,优质核心资产具备极强配置价值。
ETF投资工具可关注:515000、515260、589190
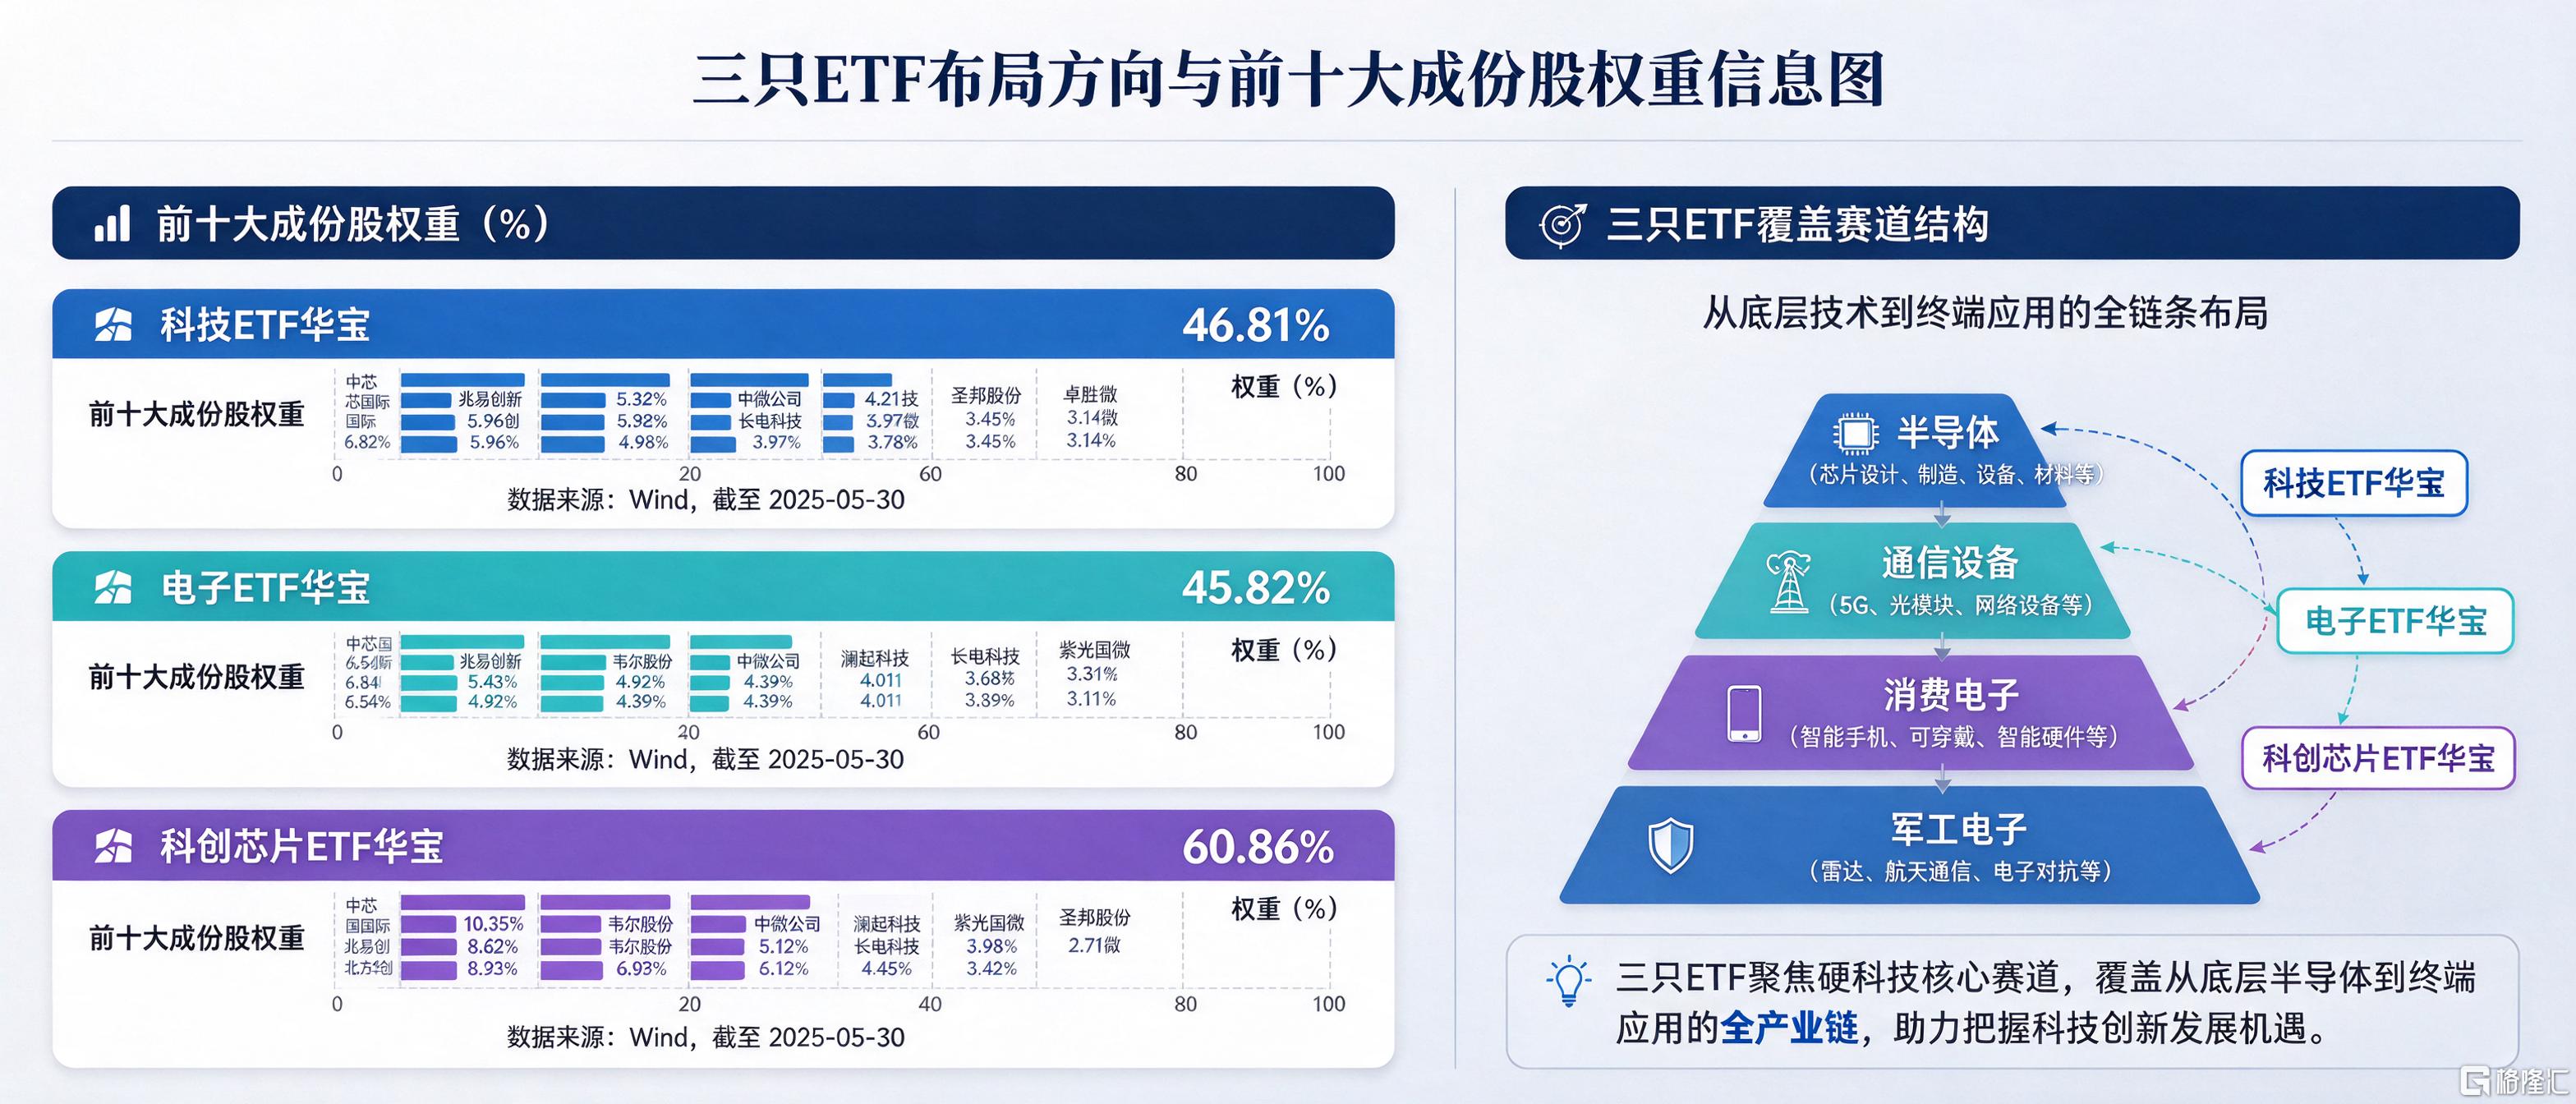
科技ETF华宝(515000)布局半导体、通信设备、元件等热门赛道,前十大成份股分别为中际旭创、北方华创、恒瑞医药、澜起科技、兆易创新、中微公司、海光信息、生益科技、沪电股份、海康威视,合计权重为46.81%。
电子ETF华宝(515260)布局半导体、消费电子、元件等热门赛道,前十大成份股分别为寒武纪、立讯精密、北方华创、中芯国际、澜起科技、工业富联、兆易创新、中微公司、海光信息、京东方A,合计权重为45.82%。
科创芯片ETF华宝(589190)布局半导体、军工电子Ⅱ、通信设备等热门赛道,前十大成份股分别为寒武纪、中芯国际、澜起科技、中微公司、海光信息、拓荆科技、源杰科技、华海清科、华虹宏力、佰维存储,合计权重为60.86%。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。