海力士交出创纪录业绩,救得了存储股的崩盘吗?

拿着存储股的人,这几个月的持股体验应该都不太好。
海力士6月22日见顶,7月一个月股价跌掉一半,10月又跌破了7月的低点。从高点算,海力士只用了约80个交易日就跌了58.1%,比它上一轮下行整轮的49.5%还深,那一轮跌了约455个交易日。
同行看,A股的长鑫科技也没好到哪去,它7月27日在科创板上市,首日收在49元,8月17日涨到61.8元,10月22日跌到39.7元,从高点跌了35.8%,按首日收盘价买进的人也亏了约19%。三星电子从高点跌了40.2%,美光、闪迪也都大幅回调。
等了一个季度,这轮存储行情的领头羊海力士终于交出一份几乎全面超预期的三季报。营收和营业利润都创了新高,而且都比市场预期高,营业利润率做到了80%,今年的现金分红也定在了225亿美元以上;唯一不好看的是净利润,它被汇率和投资估值这些主营之外的损失拖了下来。
可财报出来之后,海力士的股价当天涨了约11%,美股开盘后涨了10个点,但离6月的高点还差得远。市场担心的并不只是这一季,而是两层疑问:海力士自己的基本面有没有短板,以及这轮内存涨价还能撑多久。
第一层,三季报和业绩会基本作出了回应,海力士三季度的涨价已经追了上来,明年的HBM已经按更高的价值谈好了量价,回购的能力和意愿也都不差。第二层财报答不了,但能看到一个变化,因为AI和长协的存在,这一轮周期即便在两到四年后出现下行,也可能会有跟之前不同的斜率。
按公司的指引和美银等机构的预测推演,明年内存价格还会涨,只是涨得更慢,真正的转折更可能落在2028年到2030年之间,到那时更像价格走平、小幅回落。可现在,这些公司股价却已经提前按老周期的崩塌跌了一轮,这中间的差距,就是未来海力士和内存股的空间所在。
01 三个疑虑有了答案
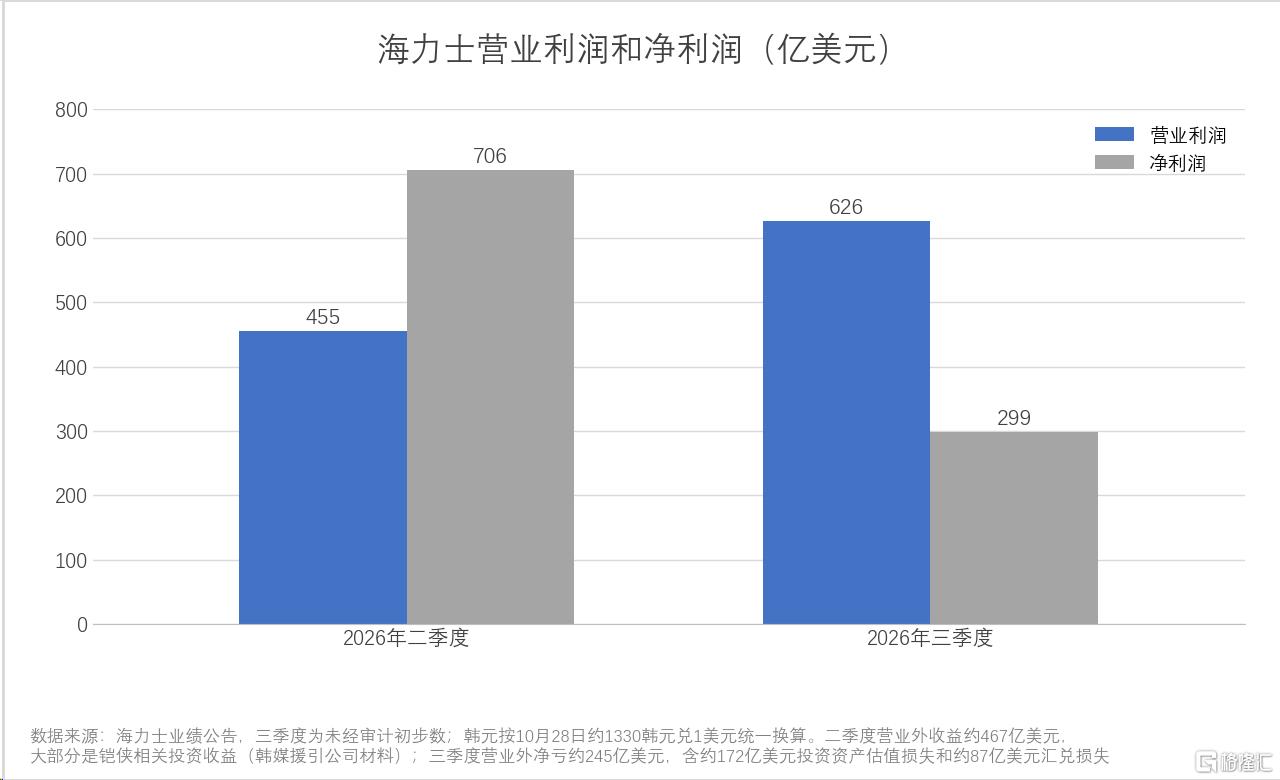
SK海力士三季度营收约786亿美元,环比增长32%;营业利润约626亿美元,环比增长38%。两项都是单季历史新高,比一致预期分别高出约6.5%和8.3%;营业利润率80%,比二季度提高3个多百分点。净利润约299亿美元,比预期低约35%,但比去年同期仍增长216%。
今年二季度,海力士在营业外收益约467亿美元,大部分是铠侠相关的投资收益,把净利润抬到比当季营业利润还高,导致三季度公司净利润的偏差基本都来自主营业务之外,按市价重估,亏了约172亿美元;此外,三季度美元兑韩元跌了约12%,带来汇兑损失约87亿美元。
财报前,市场对海力士基本面的疑虑主要有三个:这轮传统内存大涨价,HBM出货占比更高的海力士到底吃到肉没;新一代HBM4出货慢,订单会不会被三星抢走;明年又要大笔扩产,今年又承诺了巨额分红回购,钱够不够。
HBM是把多层内存芯片堆叠起来、紧挨英伟达AI芯片工作的高带宽内存,海力士是主要供应商。但HBM的价格一般一年谈一次,不像服务器、电脑和手机里用的传统DRAM、存数据用的NAND闪存那样按季度跟客户谈。
按研究机构TrendForce的预估,二季度传统DRAM合约价环比涨幅58%到63%,海力士的DRAM平均价格只涨了30%左右,差不多只有一半,而这个落差很快体现在业绩和股价上。
7月13日,有韩国券商预计海力士二季度营业利润会比市场预期低8%左右,海力士股价当天暴跌约15%,韩国综合指数盘中也跌了约9%,触发熔断;7月末公司二季报出来,营收和营业利润果然都比预期低了5%以上,不少分析师把原因归到海力士出货偏重HBM。
三季度,这种情况直接逆转,TrendForce估算的传统DRAM三季度合约价涨幅,已经降到13%到18%,而同期海力士的DRAM平均价格又涨了接近30%,CFO把原因归到传统DRAM价格继续走强,以及价格更高的HBM4出货占比提高。
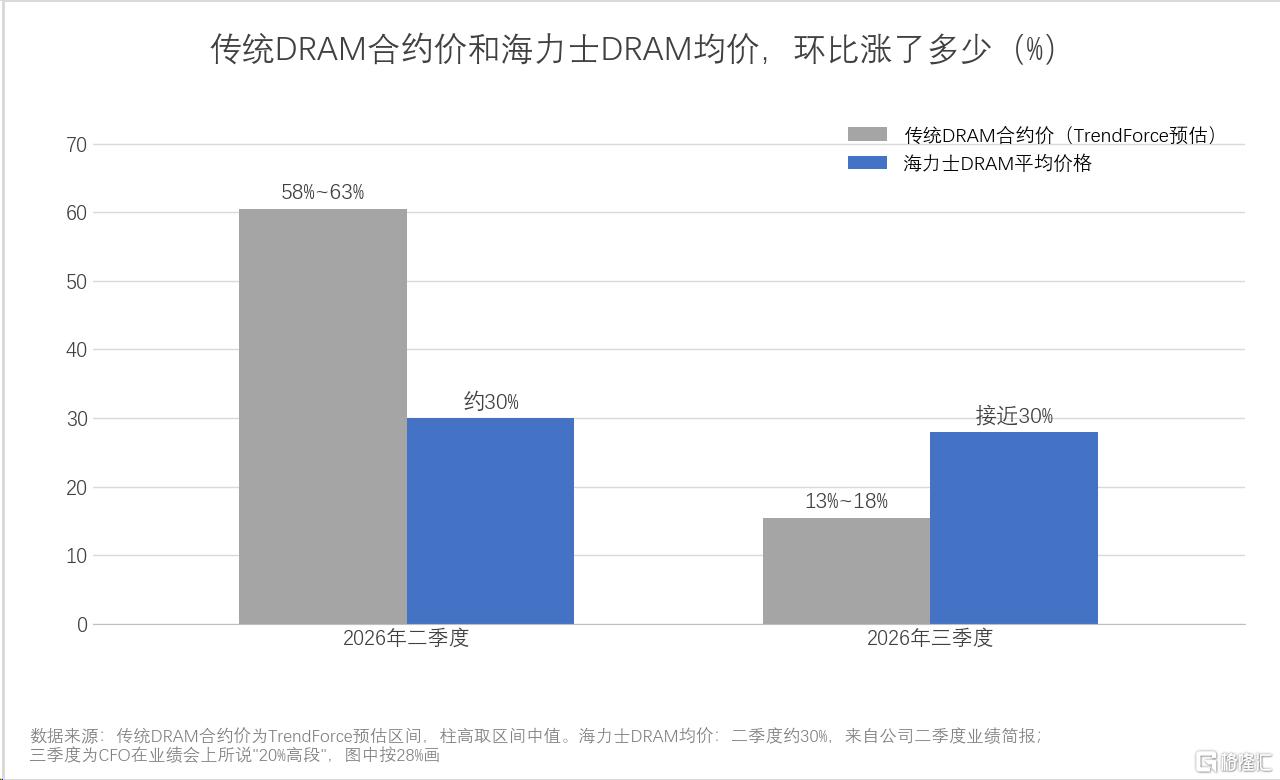
对外售价在市场暴涨时跟得慢,放缓时涨得更多。两个季度加起来,海力士的涨幅仍落后于合约价,但三季度已经开始追回来,价格比市场更稳。
更重要的是,CFO表示明年HBM的量和价已经和主要客户谈定,价格充分反映了HBM4的高价值,HBM和传统DRAM的盈利差距预计会因此明显缩小。言下之意,今年传统DRAM涨得太猛,HBM的盈利反而落在后面;明年HBM涨价,会把这块差距补上一大截。
另外,财报前有韩国媒体报道称,海力士HBM4出货可能连续两个季度低于预期。业绩会上,CFO说12层HBM4正按和主要客户商定的时间表出货,预计四季度HBM4的出货量和收入都会超过上一代HBM3E;负责HBM销售的高管补充说,良率高于计划,客户要的HBM量是海力士能供应的两倍以上,他认为这说明客户依然看重海力士的产品。
综合来看,CFO表态明年的收入和利润都会明显高于今年,但考虑到今明两年资本开支的强度,能分给股东的钱未必会有相同的涨幅。
原则上,海力士计划把自由现金流的50%以上还给股东;但明年投资会明显增加,CEO也在业绩会上提醒,为了未来的投资,股东回报的能力可能暂时下降。公司的办法是拿投资收益来补:今年在铠侠投资上实现的收益,大部分以特别分红还给股东,三季度的分红里已经先安排了约53亿美元,剩下的放进年终分红。
算上年终这一次,今年的现金分红不少于225亿美元;明年及以后分多少,公司没有给数字,只说会按经营业绩定在可持续的水平。
三季度末海力士净现金约742亿美元,单这一季的营业利润就有626亿,约是今年全年资本开支指引的1.7倍,回购能力是有的。另外,7月海力士在美国增发新股募到了265亿美元,8月到10月又拿出和募资差不多的钱(按韩元算)回购股票,按董事会批准回购时的股价折算,买回的股数至少比7月卖出的多35%,实际回购股数公司没有公布。
公司自己怎么看股价,就写在回购里。CFO在业绩会上解释今年为什么多用回购时说,公司认为现在的股价被低估,没有充分反映利润和现金流。市场的定价显然是另一种看法,分歧不在海力士这一季赚了多少,而在这轮涨价还能走多远。
02 这一轮周期换了形状
即便算上财报发布前一天和当天累计16.6%的涨幅,在营业利润创下新高的情况下,海力士的股价却仍比6月22日的高点低49%。按10月28日收盘价估算,海力士市值约7,900亿美元,只有三季度营业利润年化后的3.1倍,照三季度的赚钱速度,三年出头的营业利润就抵得上整个市值。
高盛10月16日的报告按当时的股价测算,海力士2028年的市净率只有0.9倍,等于市场在定价2028年前进入下行周期。
归根结底,市场用的是老周期对内存企业估值的经验,存储涨价一旦放慢,接下来往往是各家一起扩产、供给追上来、价格崩塌,所以存储股的股价常常比利润先见顶。
这一轮股价波动也集中体现了市场对此的疑虑,股价6月见顶之后,二季度、三季度的营业利润仍在创新高,而TrendForce预计四季度传统DRAM合约价只涨10%到15%,涨幅还在放慢。
但涨价放慢不等于开始降价,降价要等周期真正结束。而周期结束,要么是供给追上来,要么是客户买够了、手里的货消化不动,从合约价和公司给的信息看,眼下这两种情况都还没有出现。
供给这边,海力士判断供不应求会持续到2030年,因为先进制程越来越难做,新厂建起来也要很长时间。研究机构TrendForce的测算也是这个方向,2027年全行业DRAM位元供给预计增长约24%,多数新厂要到2027年下半年才开始放量,明显的产出要到2028年。
而明年的需求增速却还会超过供给,今年供给比需求少1%到2%,明年缺口会进一步扩大。CFO在业绩会上说,龙仁新厂会先把厂房盖起来,洁净室分阶段开,设备什么时候进、什么时候量产,跟着客户需求走;而且HBM这类产品更费产能,工艺越往前推,能多挤出来的产量越有限,投资增加不能直接推出供给增加。
客户这边,从公司和产业链给的信息看,眼下是在抢货。韩国媒体10月28日报道,英伟达正考虑在下一代芯片上,除了原定的12层HBM,再加一个8层方案。少堆几层,同样多的内存芯片理论上能多做出一半的HBM,哪怕8层按容量算的价格预计要高10%到20%,也要先多拿到几颗。
市场对客户这边最大的疑虑,是AI投资能不能持续,业绩会上分析师的第一个问题问的就是这个。海力士给了两条理由。一是AI投资已经在变成客户的收入,主要云厂商上一季财报里的云业务收入同比增长30%到80%,云业务的积压订单是去年同期的2到5倍;二是买家越来越分散,除了科技巨头,一般企业、各国政府主导的主权AI项目都在投,个别公司放慢,别处的需求能补上。
海力士在业绩会上说,把正在谈的量算进去,到2029年的DRAM和HBM基本已经卖完。涨价也有代价,CFO预计内存涨价和缺货会让电脑和手机出货下降,但他认为AI服务器的需求增长足以抵消。从供需两头的信息看,下行来的时间可能比市场定价的2028年前更晚。
而在我看来,这轮周期更根本的变化,是长协改变了下行的斜率。目前,海力士已经和14家主要客户签了长期供货协议,二季度时还是10多家,一般五年,锁定的量超过2027、2028两年总产能的一半,价格在和客户约定的区间里随市场调整,合同里还有押金等履约条款。
这有点像签了五年的商铺租约,租金在约定区间里随行就市,租客还押着一笔押金。长协对价格的托底作用,目前还没有在一次下行里检验过。按这种设计,下一轮行情转弱时,长协覆盖的部分价格有区间托着,波动会更多落在长协之外的那部分量和价上,而不是全线崩盘。
03 结语
把这些事实连起来,我们对这一轮周期的推演是这样的:明年DRAM价格还会往上走,但涨幅会明显收窄。CFO预计明年可实现的DRAM需求增长和今年差不多,在25%左右,美银10月9日的模型里2027年DRAM均价还要再涨34%。真正的拐点要等供给追上需求,TrendForce算的新厂明显出货要到2028年,所以我认为拐点不会出现在明年,更可能在2028年以后,晚一点可能拖到2030年。
转折来了以后,按公司的计划,届时仍有一半以上的产能在长协里,价格有区间托着,下行的样子更可能是价格先横住、再慢慢往下走。如果按照美银的模型预期,2028年和2029年DRAM均价各跌5%,对比下来看,2029年仍是2025年的4倍多。
这个推演有三个地方可能被打破:
第一是合约价由涨转跌,眼下TrendForce预计的四季度涨幅还是正的;第二是云厂商削减资本开支,海力士CFO引用市场研究机构的估算,明年全球云厂商资本开支增长60%以上;第三是长协第一次碰上下行,价格区间和押金能不能守住,区间具体是多少公司至今没有披露,6月底的半年报里还写着没有基于长协的在手订单。
这三件事哪一件提前发生,下行都可能来得更早、跌得更深,它们也是接下来最值得盯的三个信号。
反过来,只要这三个信号都没有提前出现,海力士每多交出一个季度的利润,现在的市值就会显得更便宜一点。单靠一份财报救不了存储股的崩盘,能把股价拉回来的,是这轮周期继续按这样的节奏走下去。
声明:本文仅用于学习和交流,不构成投资建议。
US SK海力士 HK XL二南方海力士 SH 长鑫科技
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。