单季营收首破百万亿韩元!这家存储巨头业绩爆表,AI存储景气度竟延续至2030年?

SK海力士三季度营收首破百万亿韩元,AI存储景气度延续至2030年
财联社于2024年10月28日发布消息,韩国存储芯片巨头SK海力士于2024年10月23日(周三)早间公布了2024年第三季度财报,该季度为7月至9月,业绩表现远超市场预期。财报利好提振了SK海力士股价,截至2024年10月28日发稿,该股上涨近3%;2024年以来,该股累计上涨逾一倍。
一、业绩全面超预期:单季营收首破100万亿韩元
SK海力士第三季度营收为104.62万亿韩元(约合788.6亿美元),高于LSEG SmartEstimates预测的98.34万亿韩元;营业利润为83.33万亿韩元,预期为76.72万亿韩元。与2023年同期相比,第三季度营收猛增了327.9%,营业利润飙升了632.1%;与2024年第二季度相比,营收增长了31.9%,营业利润增长了37.6%。公司第三季度营业利润率接近80%,净利润为39.78万亿韩元。这是SK海力士单季营收首次突破100万亿韩元大关。
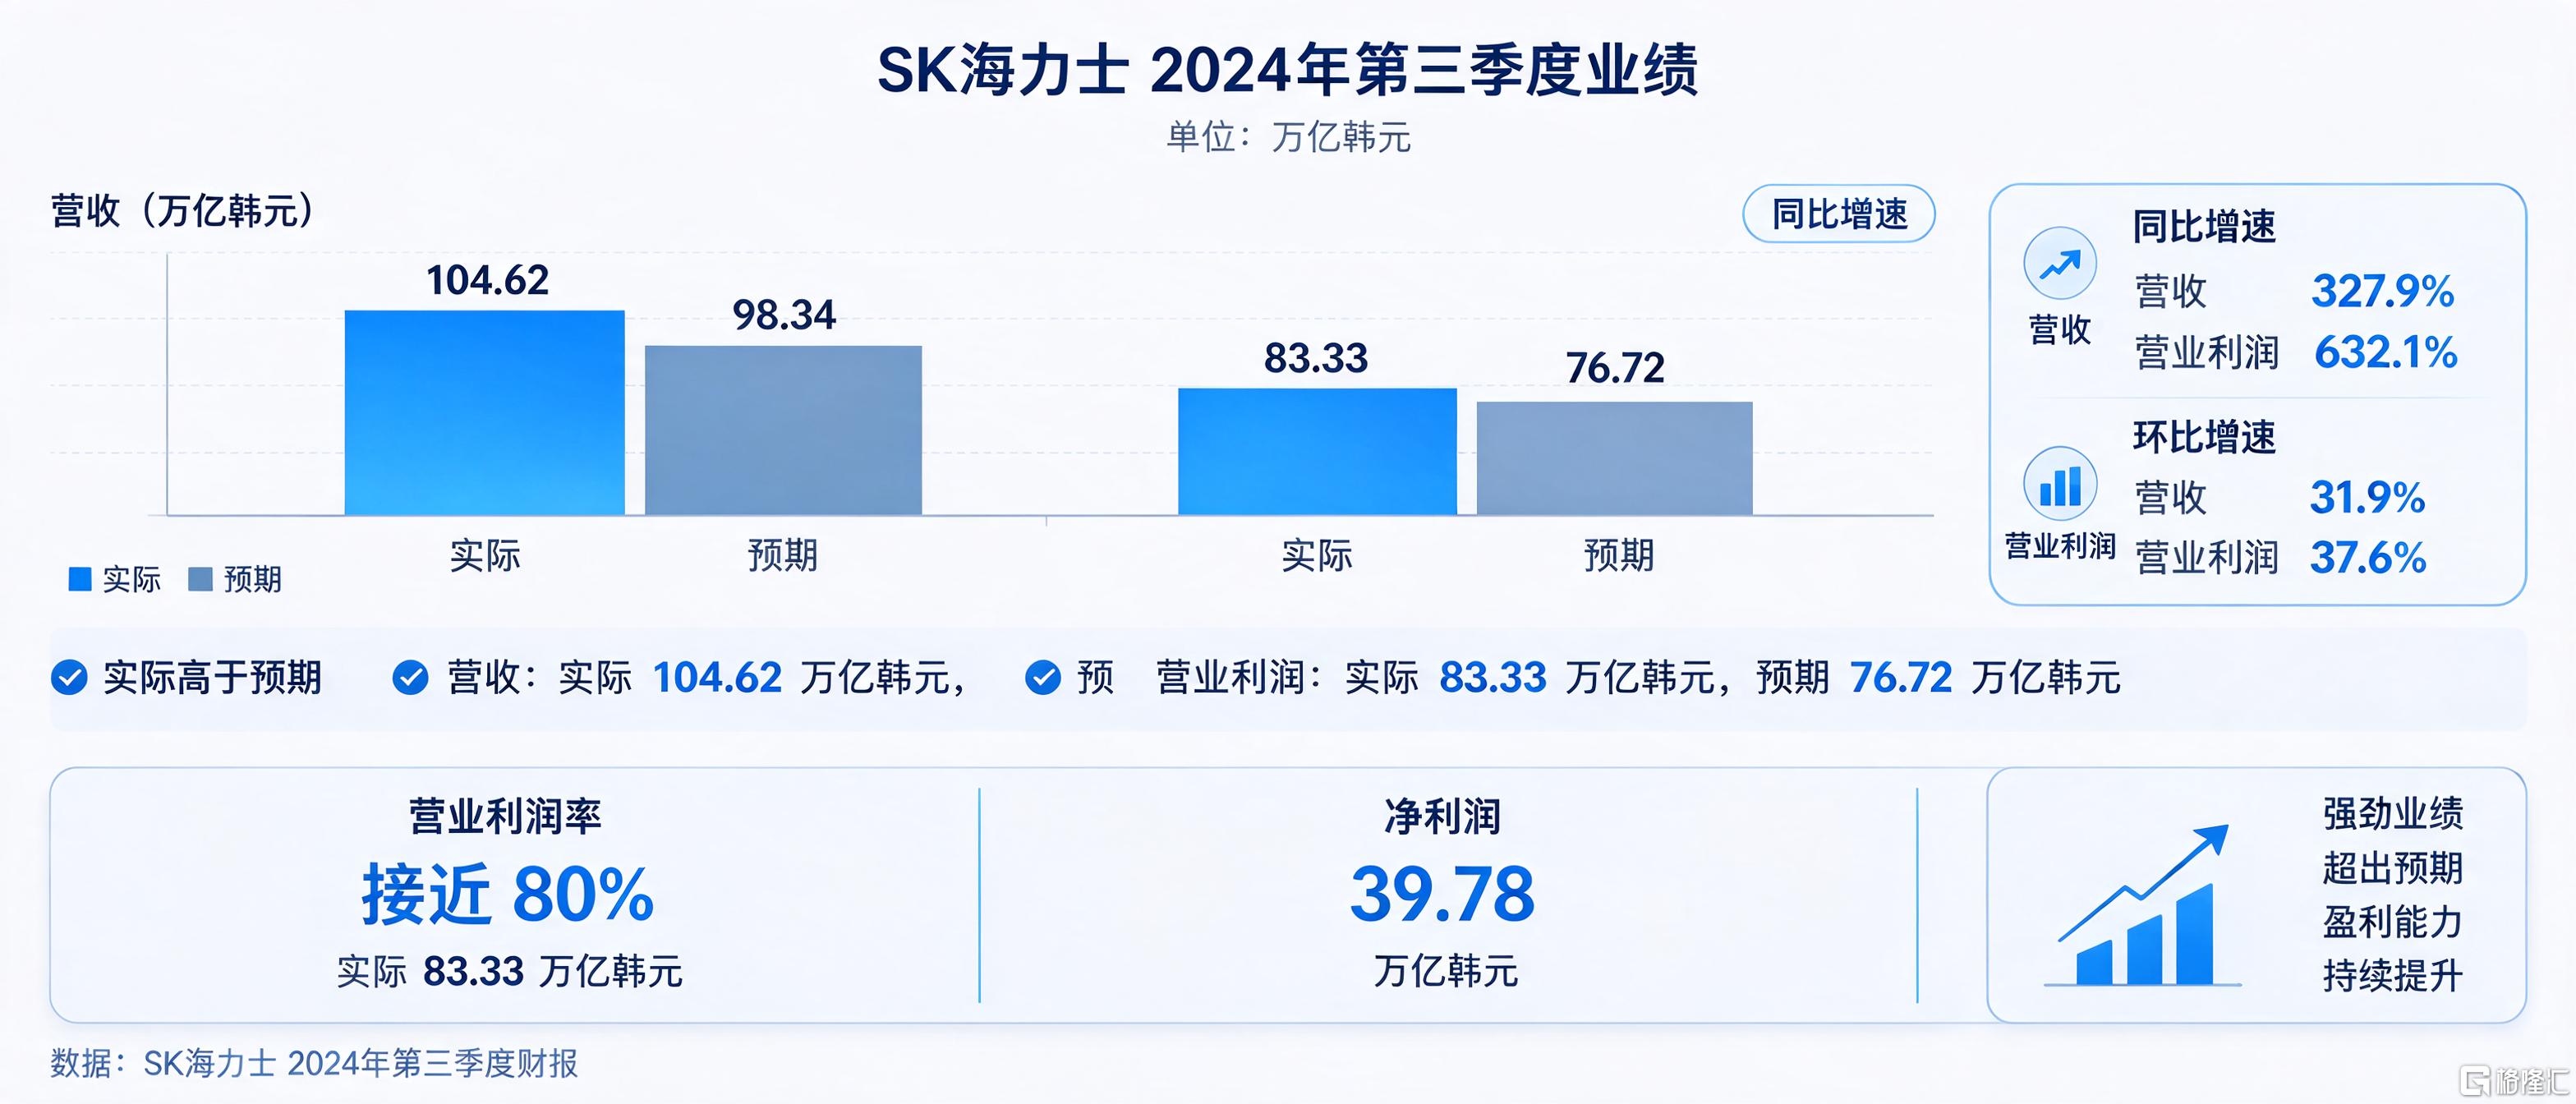
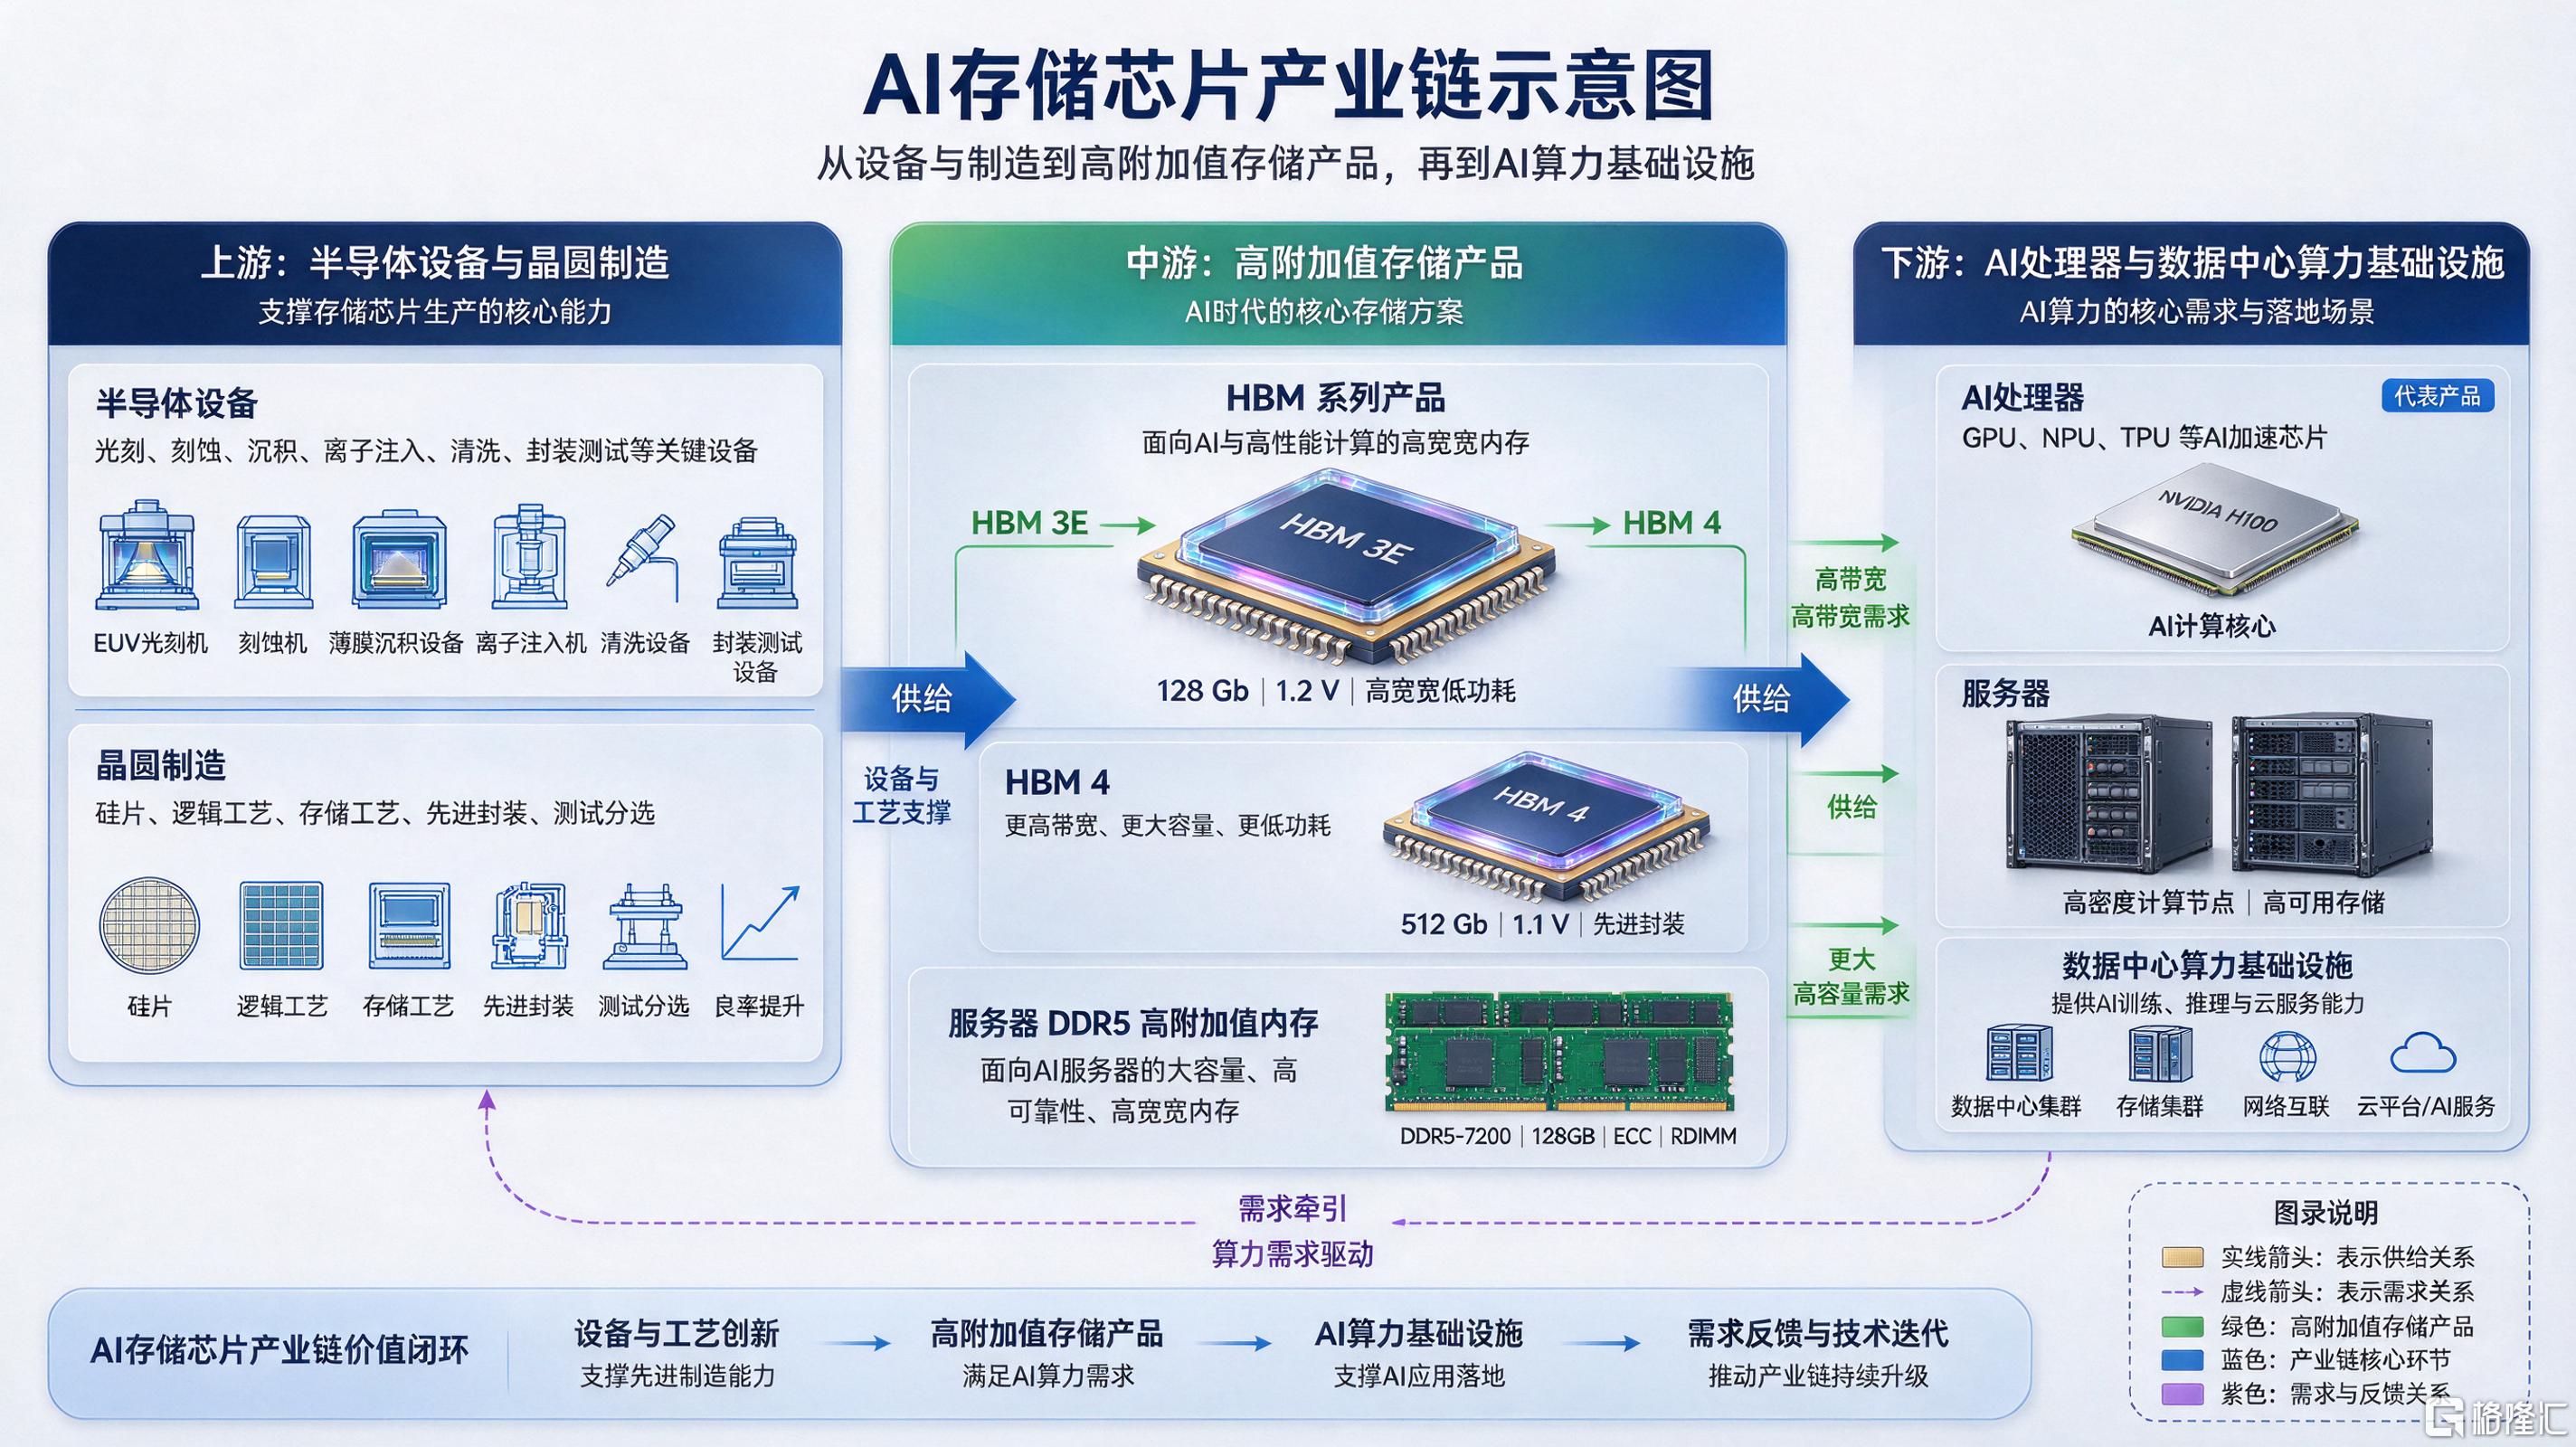
SK海力士表示,在人工智能内存需求增长导致关键产品价格上涨的市场环境下,公司凭借高附加值产品的竞争力,再次实现了季度营收和营业利润的新纪录。作为英伟达高带宽内存(HBM)芯片的关键供应商,SK海力士已成为全球人工智能基础设施建设浪潮中的主要受益者之一,科技公司纷纷增加在数据中心和先进处理器上的支出。用于人工智能处理器的先进内存HBM4和服务器DDR5的销售推动了盈利增长。
二、产能与需求:HBM4四季度出货有望超越HBM3E
SK海力士预计,HBM4将在2024年第四季度实现出货量和营收双双超越HBM3E。该公司表示,已与14家主要客户签订长期协议,这些协议覆盖了其2027年和2028年超过50%的产能。SK海力士预计,到2030年内存需求将持续超过供应。该公司表示,随着龙仁一期晶圆厂于2025年投产,以及国内外基础设施投资推进,公司2025年投资规模预计将较2024年大幅增加。
三、股东回报:百亿级回购与分红计划落地
SK海力士于2024年10月23日还表示,计划2024年向股东返还约100万亿韩元(约合755亿美元)。该公司计划2026年至少派发30万亿韩元现金股息,并进行至少60万亿韩元的股票回购和注销,以兑现其将至少将自由现金流的50%返还给股东的承诺。年度回购总额包括公司于2024年8月宣布的40万亿韩元回购计划,该计划已于2024年10月最后一周完成,相关股份将很快被注销。
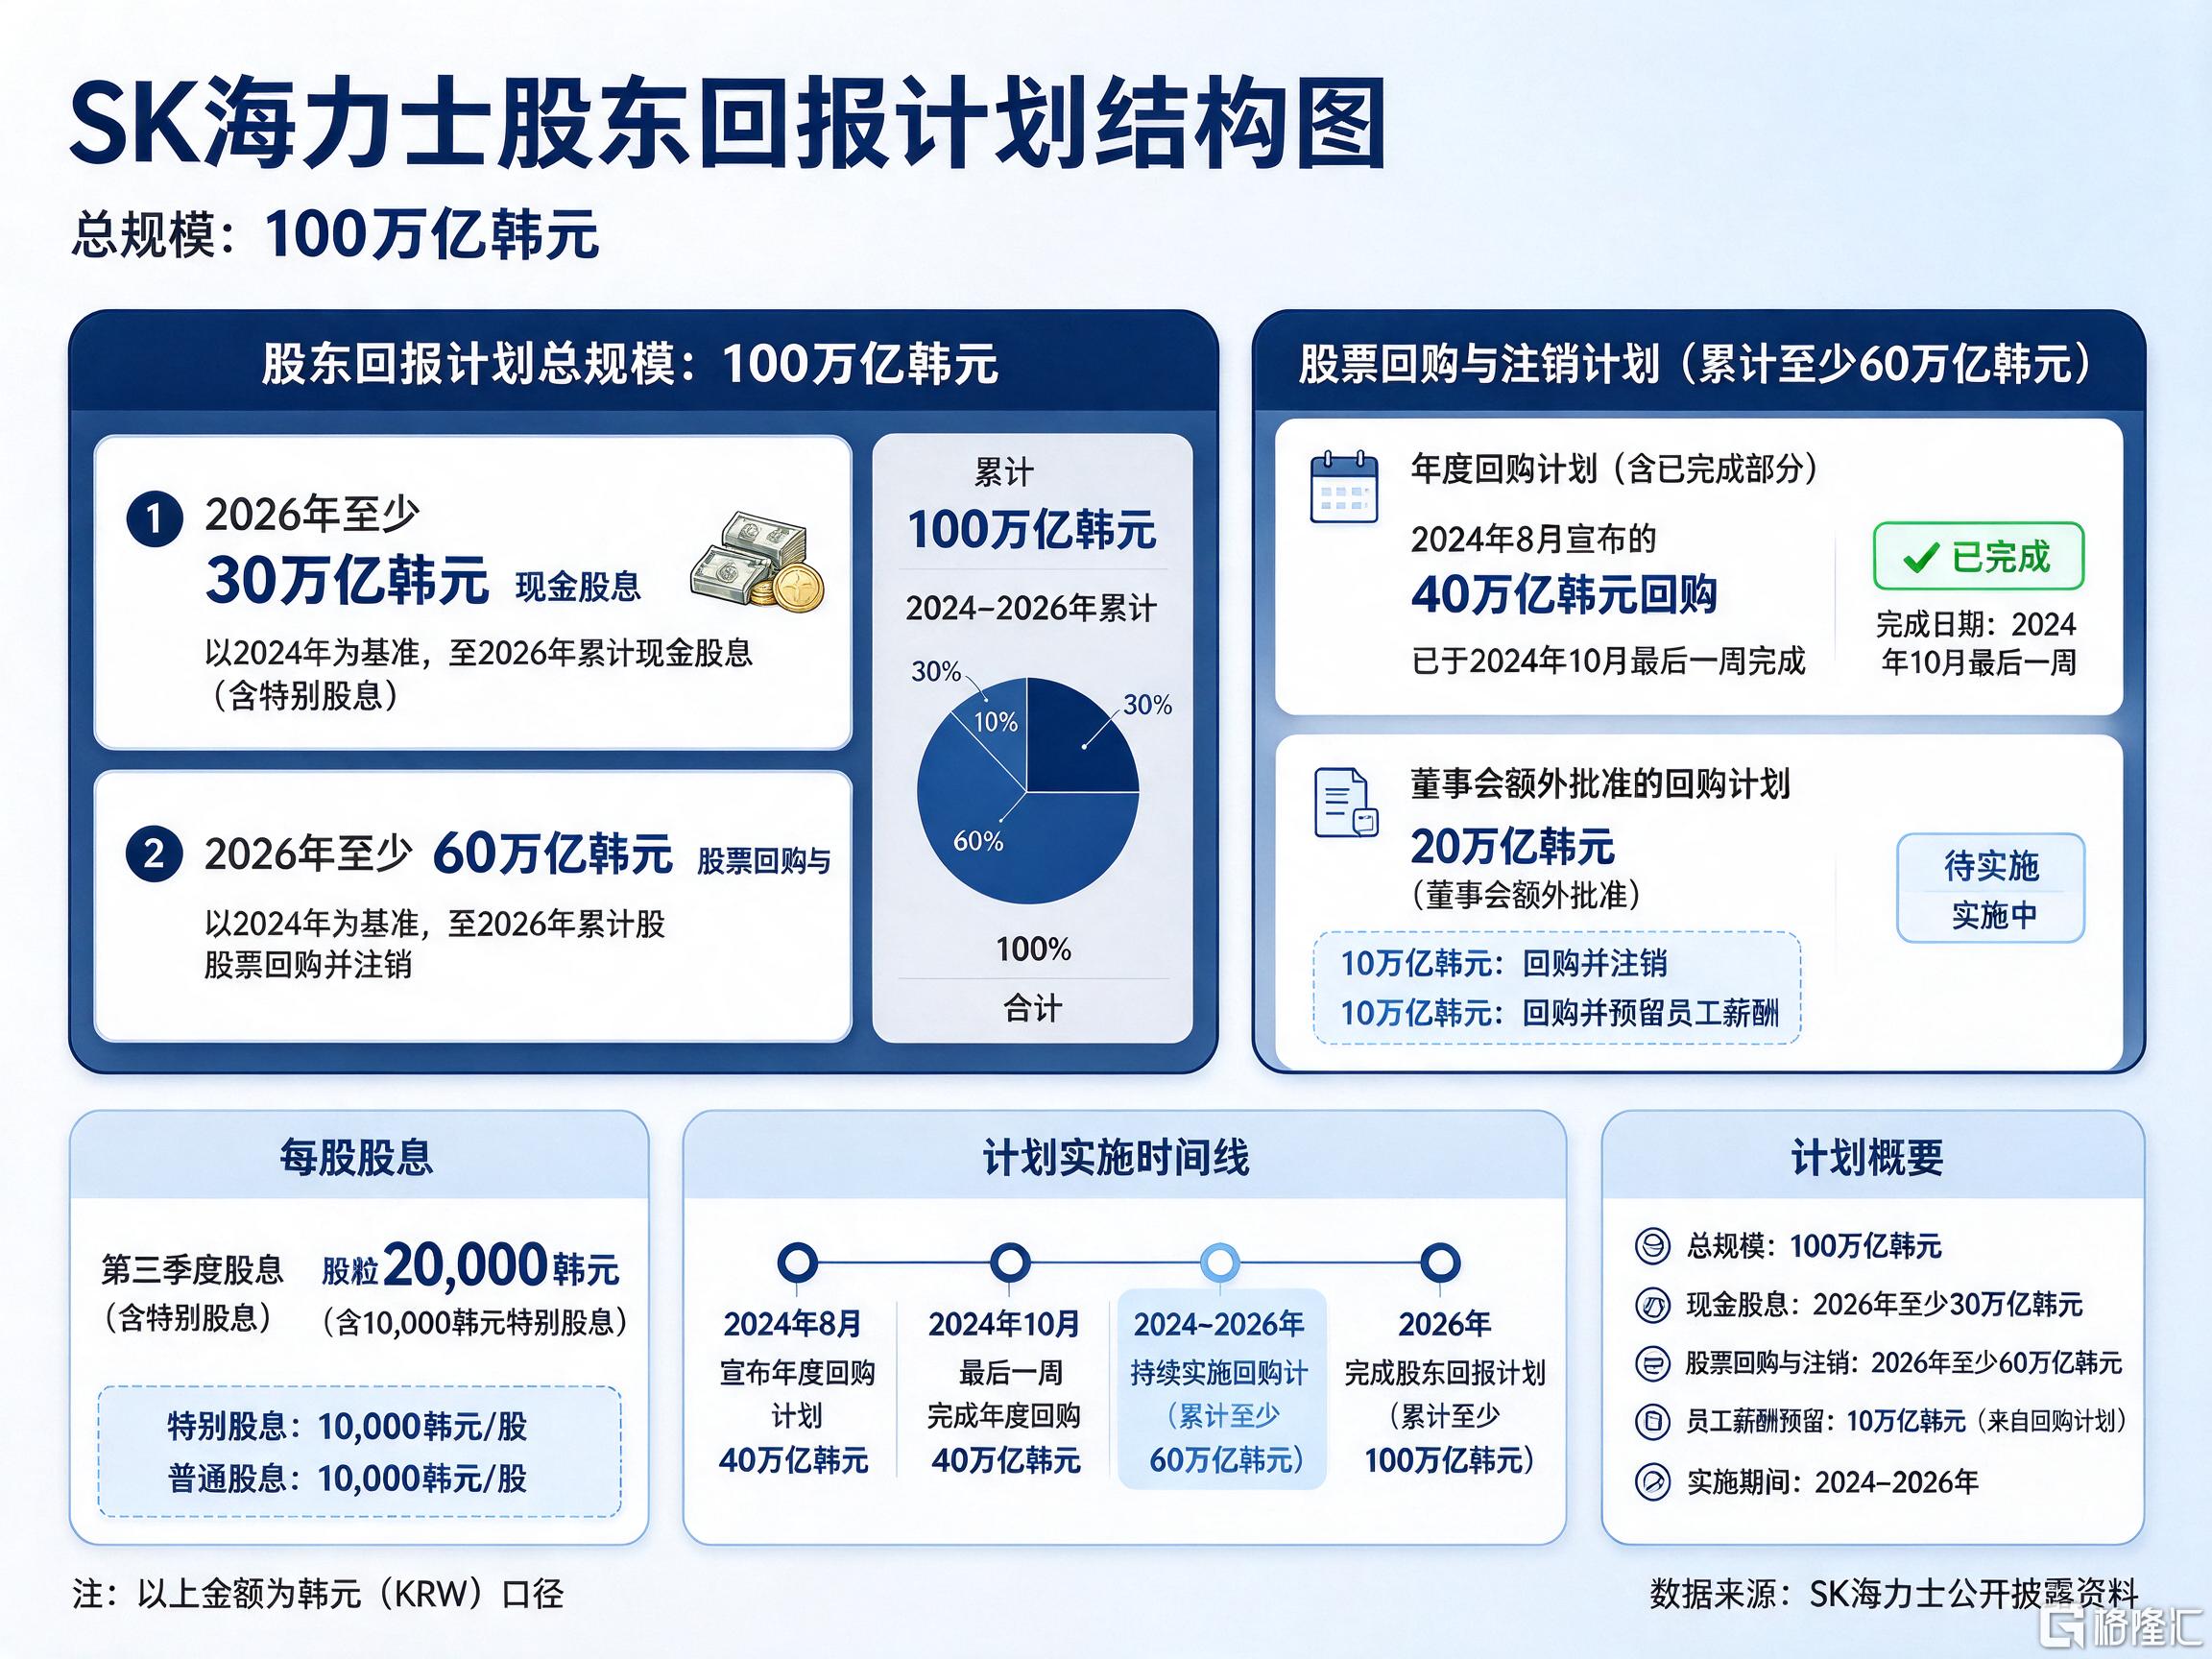
2024年10月23日,SK海力士董事会批准了额外20万亿韩元的股票回购,其中10万亿韩元将作为股东回报计划的一部分予以注销,剩余的10万亿韩元预留用于员工薪酬,不计入股东回报总额。董事会还批准了每股20000韩元的第三季度股息,其中包括与铠侠投资相关的10000韩元特别股息。SK海力士表示,2024年将把从该项投资中实现的大部分收益返还给股东。
四、热点追踪:高盈利、强回报、长周期
SK海力士近期公布的第三季度财报表现亮眼,其截至9月的季度营业利润高达83.3万亿韩元,同比增长逾7倍,营收升至104.6万亿韩元,两项指标均创下单季度历史新高。受供应紧张推动,公司营业利润率维持在历史高位,显示出强劲的盈利能力和市场主导地位。
在战略层面,SK海力士宣布2026年将实施规模达100万亿韩元(约750亿美元)的股东回报计划,包括股票回购、注销及派息,这一举措创下公司历史纪录。此举旨在将50%以上的自由现金流用于回馈股东,不仅彰显了公司充沛的现金流状况,也向市场传递了对未来持续盈利的信心。摩根大通此前也曾预测,SK海力士到2027年可能向股东累计回报至少1300亿美元,进一步印证了这一长期回报策略的连贯性。
展望未来,SK海力士预计存储芯片供应短缺将持续至2030年。这主要归因于先进制程技术难度上升及新建半导体工厂周期较长,导致供应扩张受限。随着企业和消费者对人工智能应用的深化,以及中长期自动驾驶和机器人等物理人工智能需求的爆发,存储需求将持续强劲增长,为公司长期发展提供坚实支撑。
五、热点解读:AI算力硬件核心供应链景气延续
韩国存储巨头SK海力士发布创纪录的第三季度财报,营收达104.62万亿韩元,同比增长327.9%,主要得益于AI驱动下HBM等高附加值产品需求爆发及价格上涨。公司预计HBM4在四季度销量将超越HBM3E,并已锁定2027至2028年超50%的产能长期协议,凸显AI算力硬件核心供应链的强劲景气度。
SK海力士预判内存短缺将延续至2030年,这与台积电上调资本开支、看好AI长期趋势的逻辑高度一致,共同印证了AI算力基础设施建设的持续高景气。全球DRAM供应短缺预期加剧,加之存储厂前期投入有限,使得本轮周期中HBM定制化属性增强,进一步推高了晶圆消耗与价格水平。
在股东回报方面,SK海力士计划年内返还约100万亿韩元,包括30万亿韩元现金股息及60万亿韩元股票回购,展现了强大的现金流生成能力与股东回报意愿。综合来看,存储价格回升、产能紧缺预期及龙头高额分红,共同支撑了存储板块的投资价值,建议关注具备HBM供应能力的核心算力硬件及半导体设备产业链。
六、投资逻辑:技术壁垒与充沛现金流驱动长期成长
SK海力士三季度业绩爆发式增长,营收104.62万亿韩元、营业利润83.33万亿韩元均大幅超越预期,同比分别激增327.9%和632.1%,单季营收首破100万亿韩元大关,彰显其在AI浪潮中的强劲盈利弹性。作为英伟达HBM核心供应商,公司凭借HBM4及DDR5等高附加值产品主导市场,预计HBM4四季度出货量将超越HBM3E,且已锁定2027—2028年超50%产能长期订单,需求确定性极高。行业层面,台积电大幅上修全年收入指引,全球半导体设备销售额预计连续五年创新高,印证AI算力硬件需求极度强劲。此外,公司宣布高达100万亿韩元股东回报计划及持续分红,结合存储短缺延续至2030年的长期展望,SK海力士凭借技术壁垒与充沛现金流,有望持续受益于全球AI基础设施建设及国产替代趋势,长期成长空间广阔。
七、ETF投资工具可关注
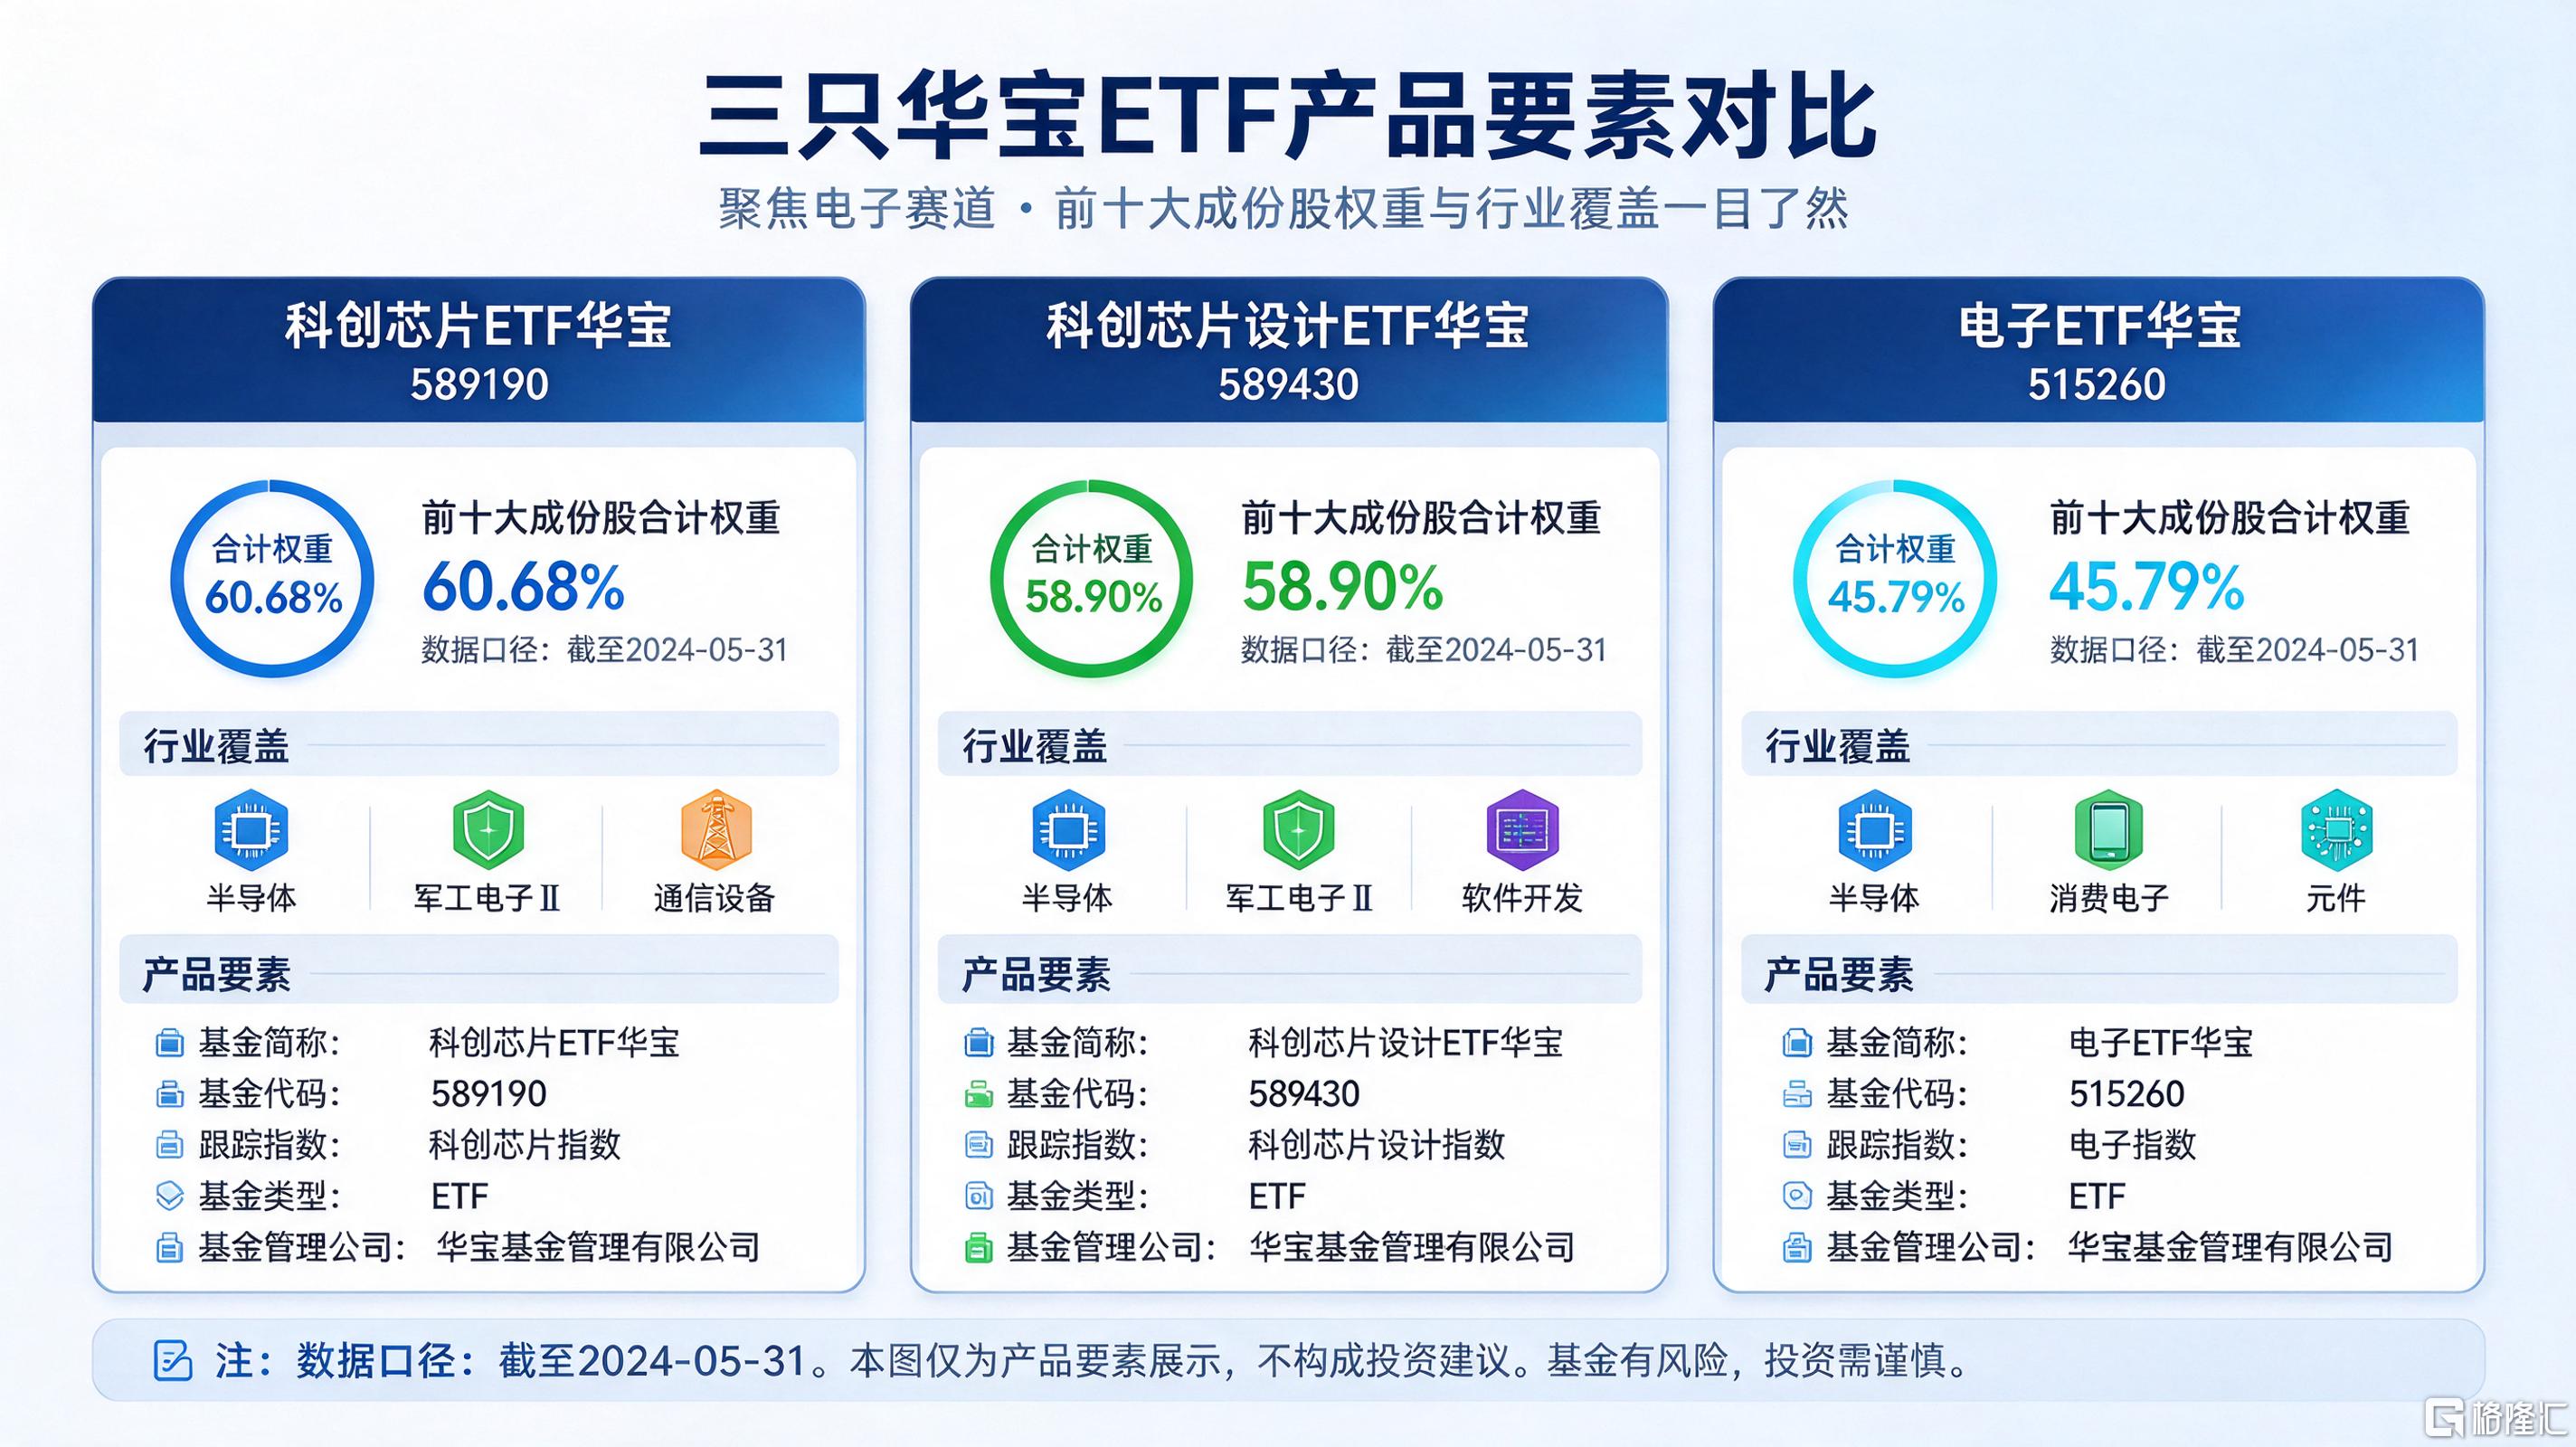
科创芯片ETF华宝(589190)
布局半导体、军工电子Ⅱ、通信设备等热门赛道,前十大成份股分别为寒武纪、中芯国际、澜起科技、中微公司、海光信息、拓荆科技、源杰科技、华海清科、华虹宏力、中科飞测,合计权重为60.68%。
科创芯片设计ETF华宝(589430)
布局半导体、军工电子Ⅱ、软件开发等热门赛道,前十大成份股分别为寒武纪、海光信息、澜起科技、佰维存储、睿创微纳、芯原股份、晶晨股份、思特威-W、普冉股份、东芯股份,合计权重为58.90%。
电子ETF华宝(515260)
布局半导体、消费电子、元件等热门赛道,前十大成份股分别为寒武纪、立讯精密、北方华创、中芯国际、澜起科技、中微公司、工业富联、兆易创新、海光信息、京东方A,合计权重为45.79%。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。