美国劳动参与率为何趋势下行?


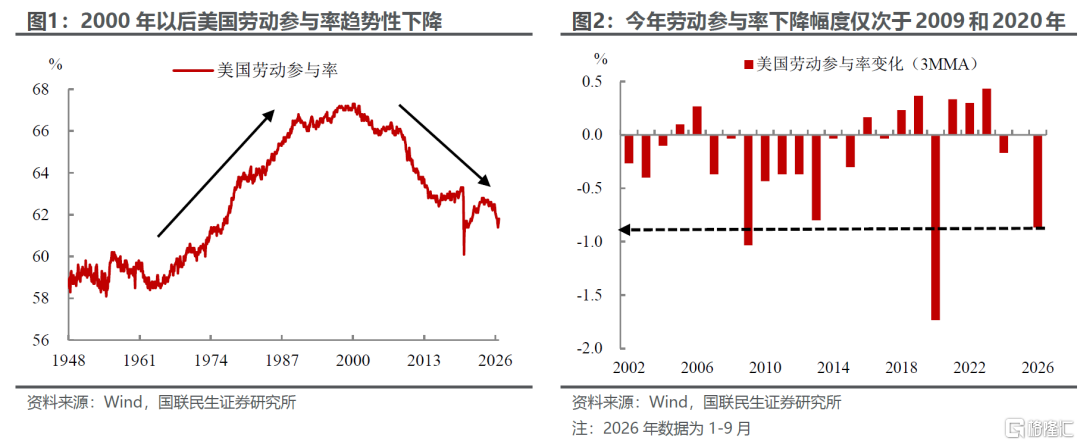
今年以来,美国劳动参与率出现一轮较为罕见的系统性下行。虽然2000年之后,受婴儿潮世代持续退休拖累,美国劳动参与率本就处于长期趋势下行通道,但本轮回落节奏显著异于常态。从三个月移动平均口径观察,今年1—9月劳动参与率累计下行近0.9个百分点,在2000年以来的时间序列中,下行幅度仅次于次贷危机之后与公共卫生事件冲击两段时期。
那么,劳动参与率缘何超预期走弱、这一变化又将如何影响美联储货币政策研判?
1、“消失”的美国劳动力大军
1.1 美国劳动参与率演变的历史复盘
复盘历史来看,美国劳动参与率战后七十余年的运行轨迹,本质上是一场“人口结构叙事”和“经济周期叙事”的共同定价。
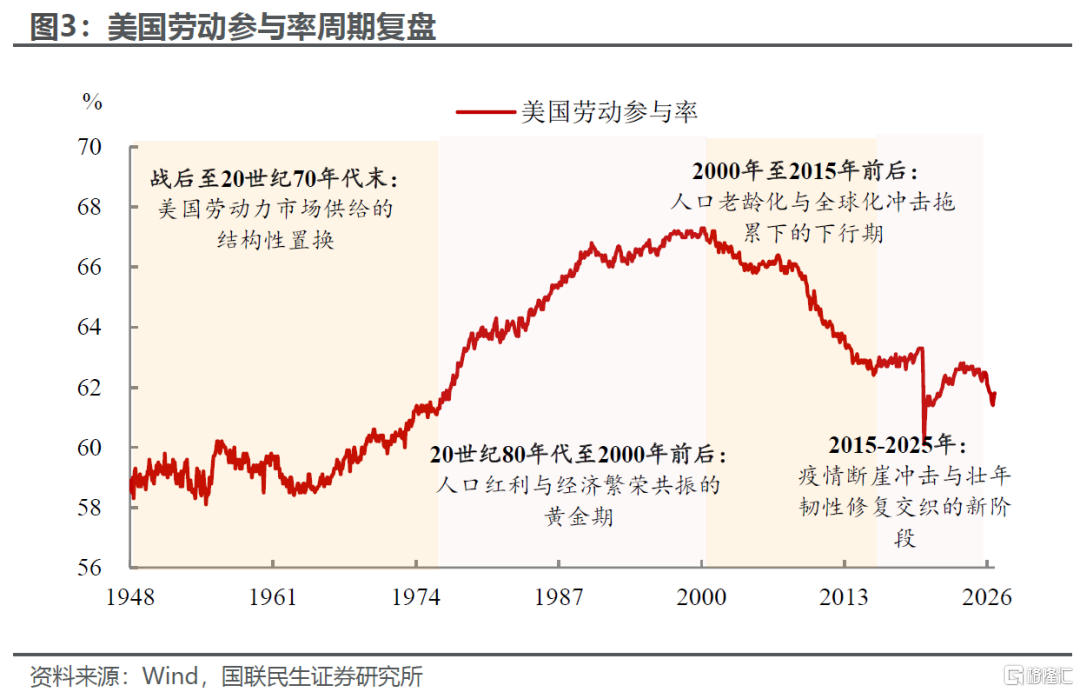
战后至20世纪70年代末:美国劳动力市场供给的结构性置换。在此阶段,美国总劳动参与率整体维持在58%至62%的相对平稳区间,但劳动力供给的内部结构发生了剧烈的变迁。随着第二次工业革命后服务业的蓬勃发展、高等教育的普及以及避孕药的广泛应用,育龄与适龄女性的劳动参与率开启了数十年的爆发式增长。
与此同时,由于蓝领制造业岗位的自动化转型、退休金制度的日益完善以及残障福利的扩容,传统壮年及老年男性的劳动参与率开始呈现缓慢下滑的趋势。女性劳动力供给的上升与男性劳动力供给的下降在这一时期大致对冲,使得总劳动参与率在宏观层面表现得波澜不惊。
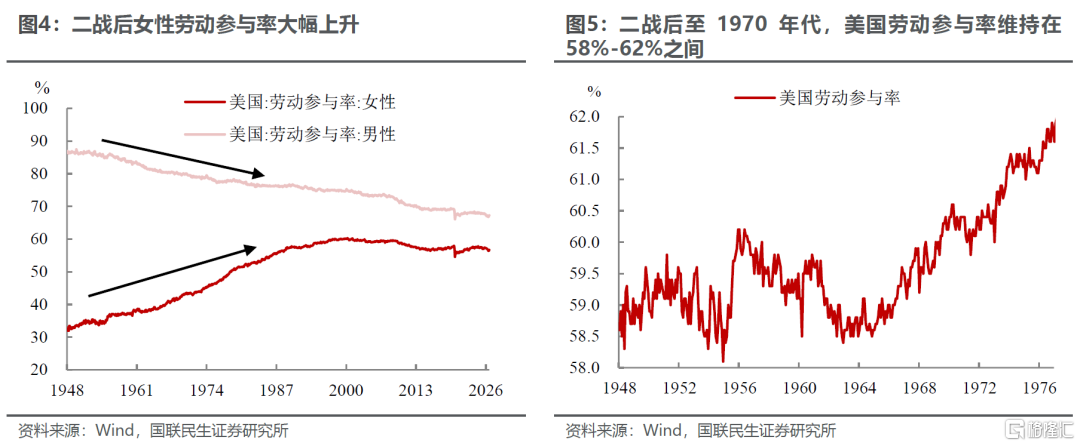
20世纪70年代末至2000年前后:人口红利与经济繁荣共振的黄金期。这一时期美劳动参与率经历了长达二十余年的持续攀升,并在2000年1月创下了 67.3%的历史最高纪录。
推动这一黄金期的核心动力来源于女性参与率的加速见顶以及“婴儿潮一代”人口红利的最大化释放。女性劳动参与率在20世纪90年代末逼近60%大关,相较于战后初期实现了翻倍,构成了劳动力供给扩张的最强引擎。同时,1946年至 1964年出生的“婴儿潮”人口此时正处于20岁至50多岁的黄金工作年龄段,高人口基数叠加90年代“新经济”繁荣带来的强劲劳动力需求,将总参与率推向了历史极值。
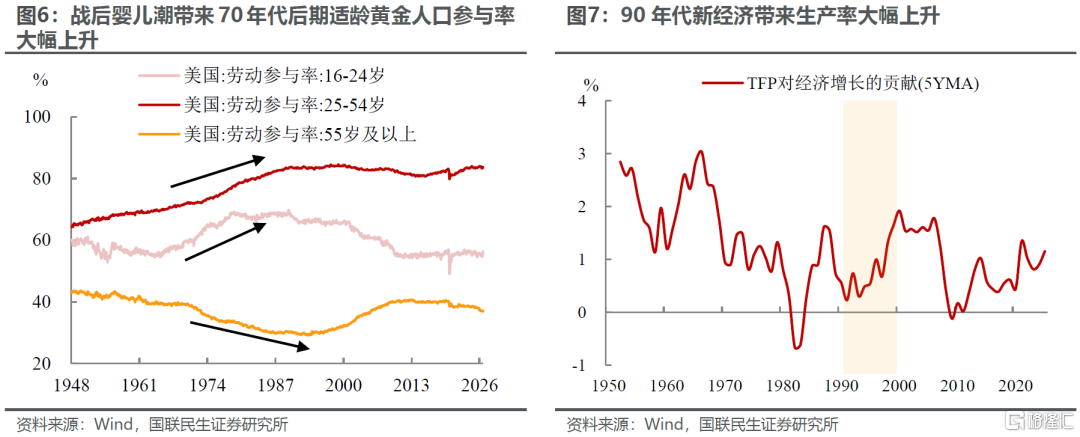
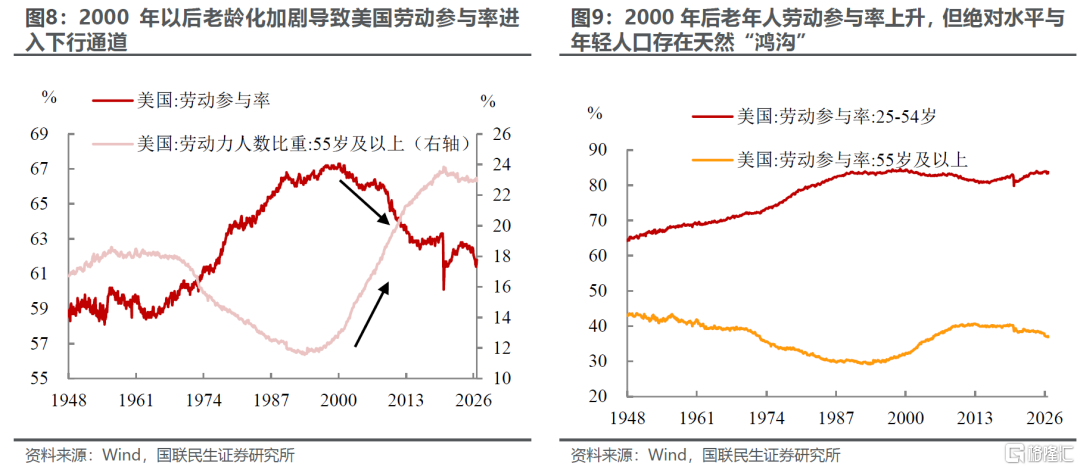
2000年至2015年前后:人口老龄化与全球化冲击拖累下的下行期。2000年之后,美国总劳动参与率告别高位并进入长期的趋势性下行通道,于2015年前跌至62.4%附近的阶段性低谷。
其中,人口老龄化是拉低总参与率的核心宏观驱动力。因为庞大的婴儿潮一代逐步步入退休年龄,老龄人口天然偏低的参与率拉低了整体数据。除此之外,“千禧一代”群体普遍延长了高等教育求学期,导致初次进入劳动力市场的时间推迟。同时,2000年代以来全球化竞争加剧以及2008年全球金融危机严重打压了美国制造业,导致铁锈带地区的失业工人面临长期失业,部分人彻底放弃寻找工作并永久退出劳动力市场。
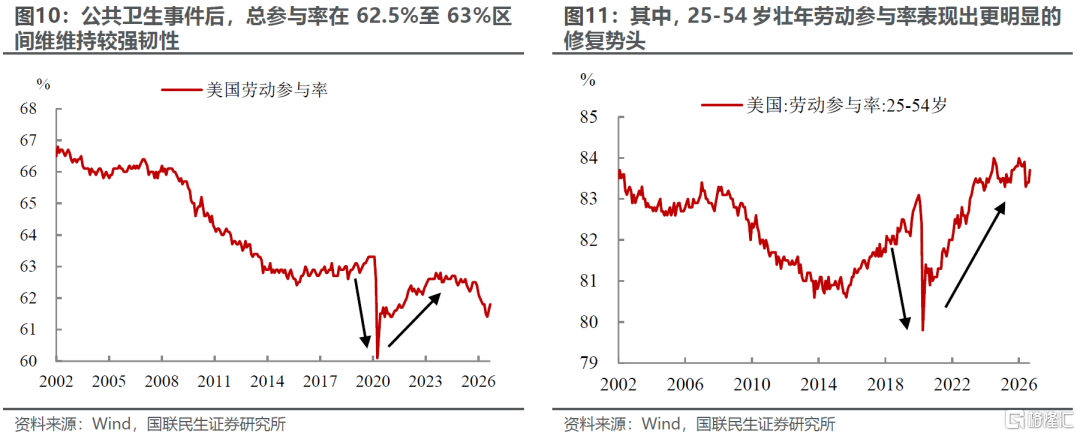
2015年至2025年:公共卫生事件断崖冲击与壮年韧性修复交织的新阶段。2020年公共卫生事件引发了经济下行,致使总参与率在2020年4月瞬间断崖式崩塌至60.1%的数十年冰点。
然而在公共卫生事件后期,伴随着紧俏劳动力市场带来的工资快速上涨以及远程办公的普及,25至54岁的壮年劳动参与率展现出极强的韧性,迅速收复失地并超越了疫情前水平。尽管婴儿潮一代的全面退休构成了不可逆的下行拉力,但强劲的净移民流入补充了特定行业的劳动力供给,使得总参与率在62.5%-63%区间维持了超预期的横盘韧性。
1.2 年初以来美国劳动参与率为何再度快速下行?
回到本轮,今年以来劳动参与率超预期回落,我们认为是短期统计技术性扰动、长期结构性支撑力量退坡、周期性需求走弱三者共振的结果:
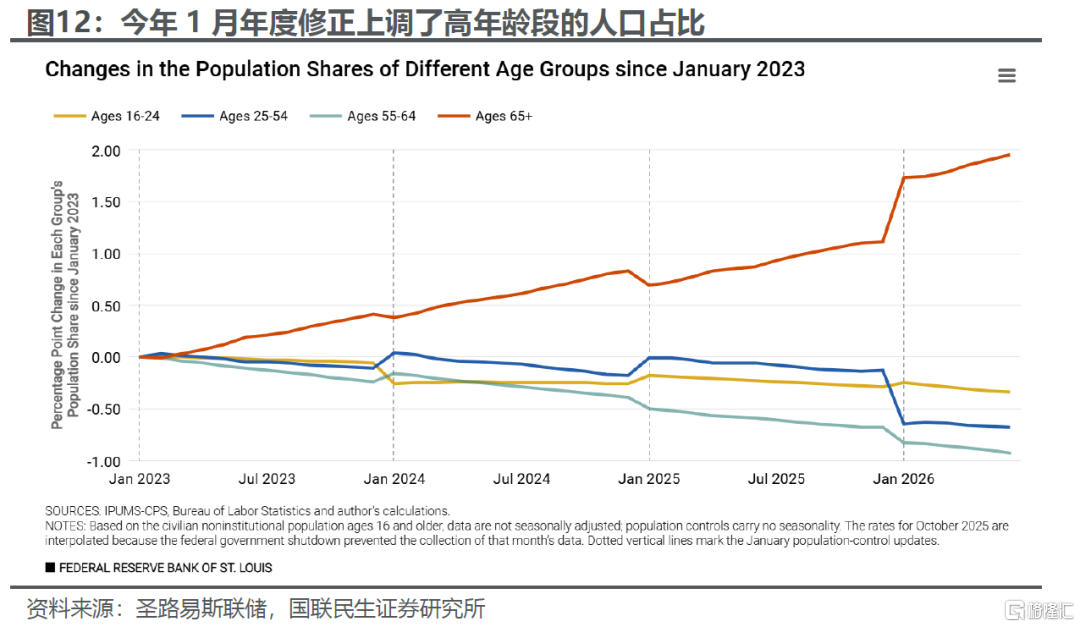
从短期技术性因素来看,每年1月劳工统计局(BLS)都会对当前人口调查(CPS)开展人口基数修订,也就是市场所称的人口控制调整。常规年份的修订幅度偏温和,对样本年龄结构扰动很小。
根据圣路易斯联储测算,2023—2025年1月的历次修订中,65岁及以上人口占比上调幅度最高仅 0.14个百分点;但2026年1月本次修订幅度显著放大,将65岁及以上人口占比上调0.62个百分点,同时下调25–54岁黄金劳动年龄人口占比0.51个百分点。由于高龄群体劳动参与率天然显著偏低,人口结构权重的一次性调整,直接带来整体劳动参与率的读数下修,1月劳动参与率直接较去年12月大幅下降0.3个pct。
抛开技术性因素以外,长期结构性因素退坡,则是本轮下行的底层约束:
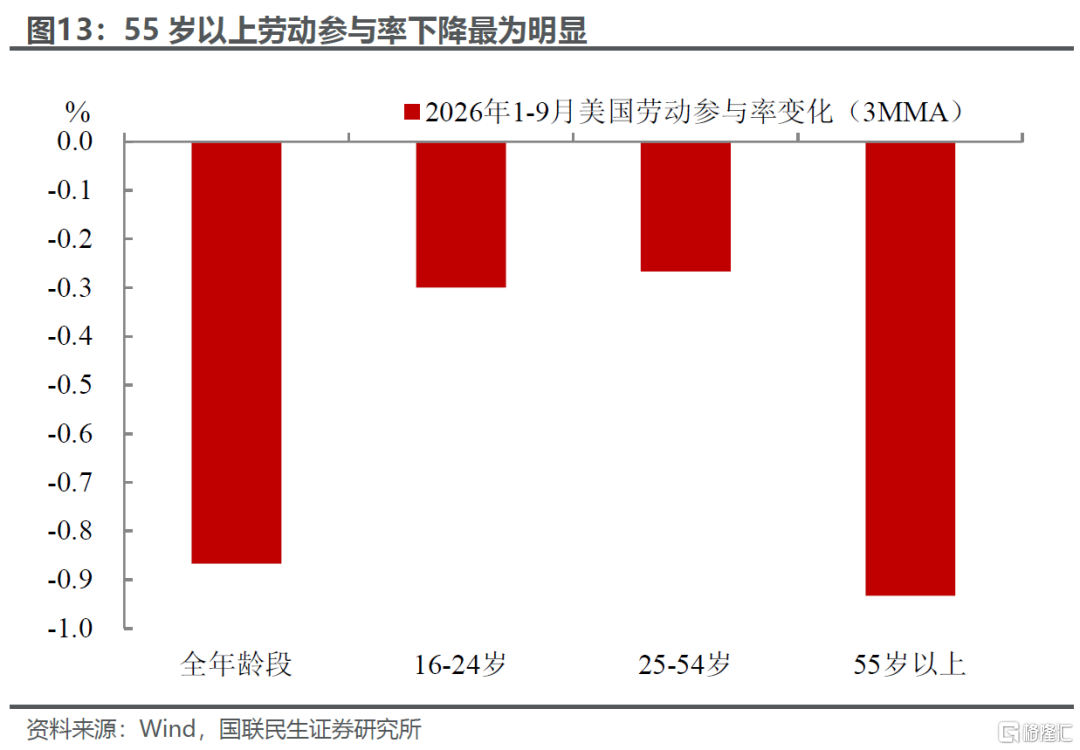
第一,婴儿潮退休节奏提速,老龄化拖累力度显著加码。今年大量战后婴儿潮人口集中抵达法定退休窗口,叠加此前一轮高利率环境推升固收资产收益、居民养老金账户净值增厚,财务条件改善推动一批适龄劳动者选择提前退休,属于相对不可逆的永久性劳动力退出,持续对劳动参与率形成向下拉力。
从分年龄结构数据印证这一特征:今年以来,55岁以上群体劳动参与率回落幅度显著高于其他年龄段。按三个月移动平均口径,16–24岁、25–54岁核心劳动年龄组、55岁以上人口劳动参与率分别下行约0.30、0.27、0.93个百分点,老龄化群体是本轮参与率下行最主要的贡献来源。
参照圣路易斯联储测算,老龄化平均每月约拖累美国劳动参与率下行0.02个百分点,年化拖累幅度超过0.2个百分点。这也表明,老龄化是缓慢释放、持续存在的长期变量,也将成为未来数年压制劳动参与率的底层约束。
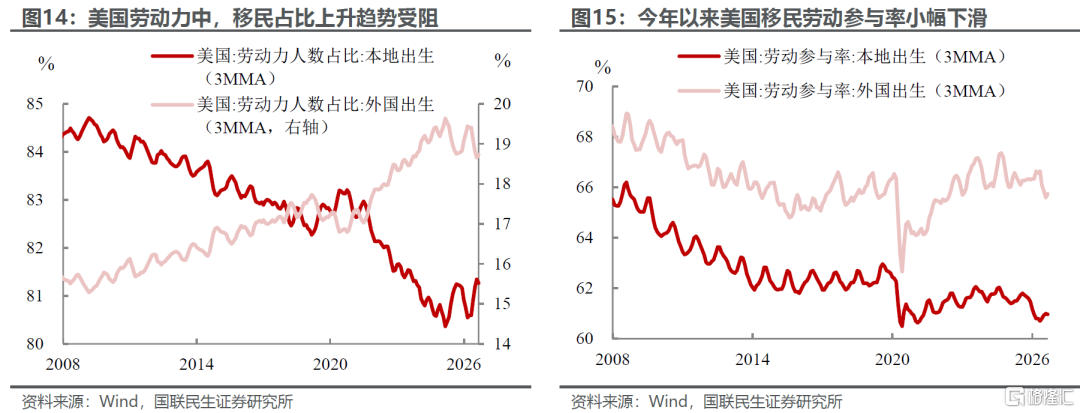
第二,移民供给大幅收缩,劳动力增量补充渠道显著收窄。过去数年,持续的移民净流入是对冲婴儿潮世代退休压力、托住整体劳动参与率的关键缓冲力量。而今年移民监管趋严,外来劳动力流入节奏明显放缓,部分时段甚至出现阶段性净流出。外国出生人口在美国劳动力队伍中的占比,就此终结了2020年以来的持续上行趋势,2025—2026年不再抬升,反而出现小幅回落,原本依靠移民流入对冲老龄化缺口的动态平衡被打破。
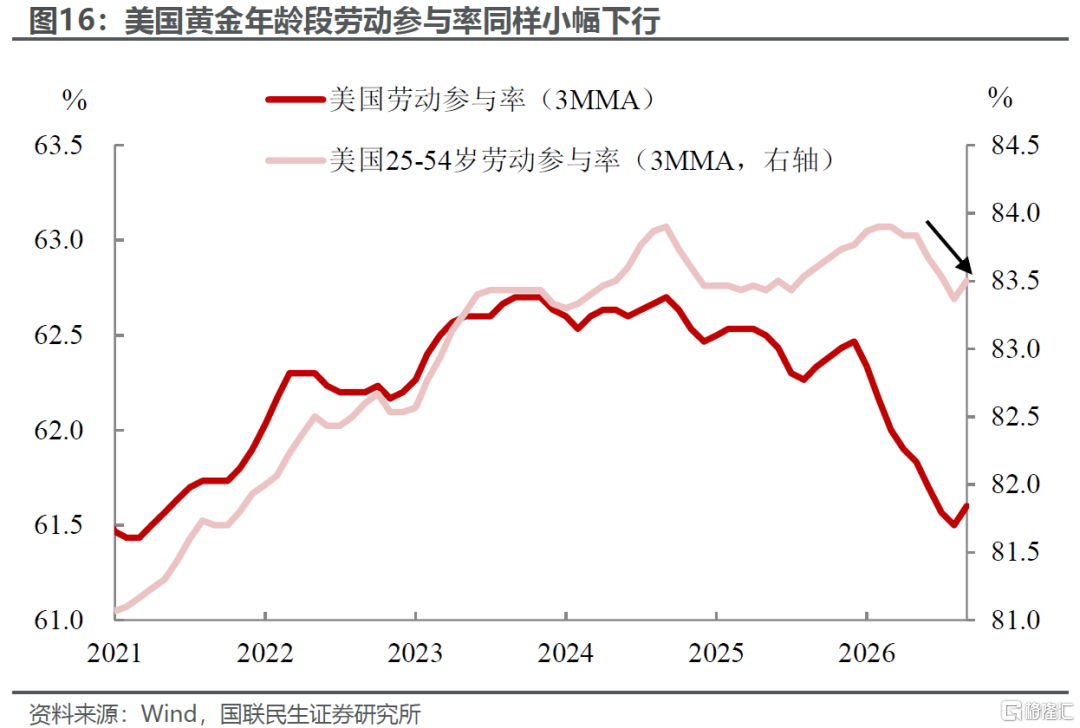
最后是周期性需求端的负向反馈:企业招工意愿降温催生工人的沮丧效应,周期性劳动力退出压力抬升。伴随制造业、科技等行业持续裁员出清,企业普遍收紧招聘预算、抬高岗位准入门槛,非农职位空缺稳步回落。从数据结构上看,今年以来25–54岁核心劳动年龄组劳动参与率(3MMA)回落幅度虽不及55岁以上年长群体,但同样下行0.27个百分点。
这一变化指向需求侧的拖累:部分失业群体长期难以匹配合意岗位,求职预期持续走弱,逐步放弃主动搜寻工作、退出劳动力池子。和提前退休这类永久性退出不同,该部分群体属于可逆的劳动力供给,一旦后续薪资抬升、就业预期修复,存在回流劳动力市场的可能。
2、劳动参与率如何重塑美联储货币政策?
那么,劳动参与率的下降如何影响美联储货币政策?我们认为,劳动参与率下行会带来显著统计偏差,这也意味着,仅依靠失业率单一指标,容易高估美国劳动力市场的火热程度。现行失业率统计口径只纳入正在积极求职、且可即刻上岗的群体;当居民选择退出劳动力池、停止主动找工作后,这部分人群不再被归入失业人口,失业率将被动回落(当然,重大经济危机导致的参与率下降会伴随着失业率上升,因为失业人口的上升和劳动力的退出不完全一一对应)。
这种由劳动力供给收缩驱动的失业率下行,和需求回暖带动的就业改善在经济含义上截然不同:前者并不对应企业用工需求走强,反而意味着有效劳动力供给收缩,劳动力市场的松弛度被失业率指标掩盖。
与此同时,劳动参与率下行的本身也可能蕴含一定的需求走弱的因素。因为,一旦企业放缓招聘节奏、抬升招工门槛、岗位供给持续收缩,居民就业预期将持续走弱,长期失业带来的工人沮丧效应会持续发酵,最终促使大量群体放弃求职、永久退出劳动力市场。
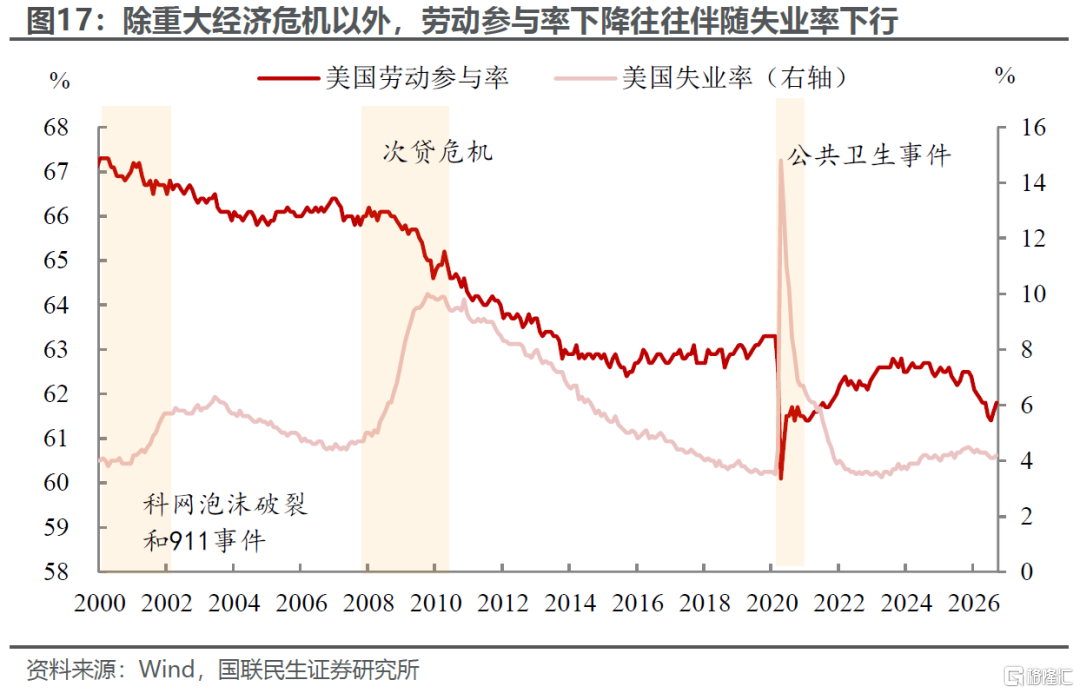
不过劳动参与率受长期结构性力量牵制,对周期波动的敏感度远不及失业率,因此难以单独依靠劳动参与率读数直接锚定货币政策方向。
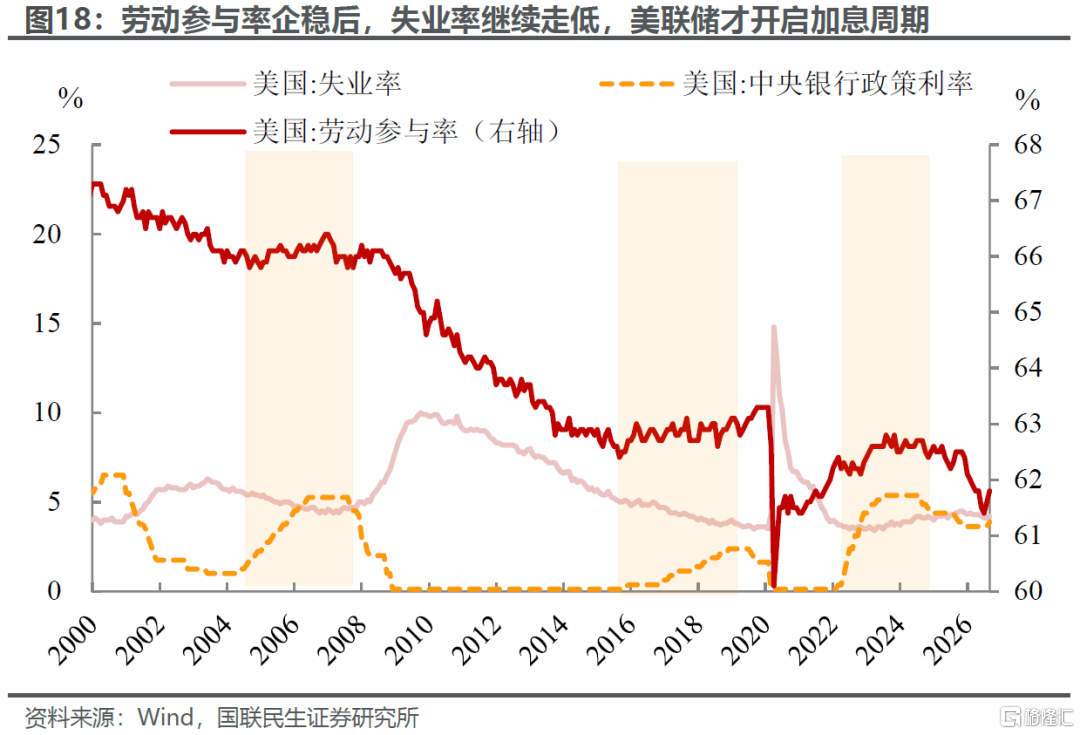
但二者的联动组合能够提供更有价值的信号:复盘历史规律,当失业率下行同步伴随劳动参与率回落时,往往劳动力供给收缩对失业率下行占据一定重要作用,美联储未必会因此启动加息;与之相对,若劳动参与率已经企稳或回升,反而失业率继续走低,则更指向需求端景气升温,失业率下行不再单纯源于劳动力池子收缩,就业过热的信号可信度显著抬升。
这一特征在2004年、2016年、2022年三轮加息周期中均有体现:初期阶段失业率与劳动参与率同步下行,供给收缩压低失业率的特征突出,美联储选择暂缓收紧;直至后续劳动参与率企稳,失业率仍持续走弱,需求过热的信号得到确认,美联储才开启连续加息进程。
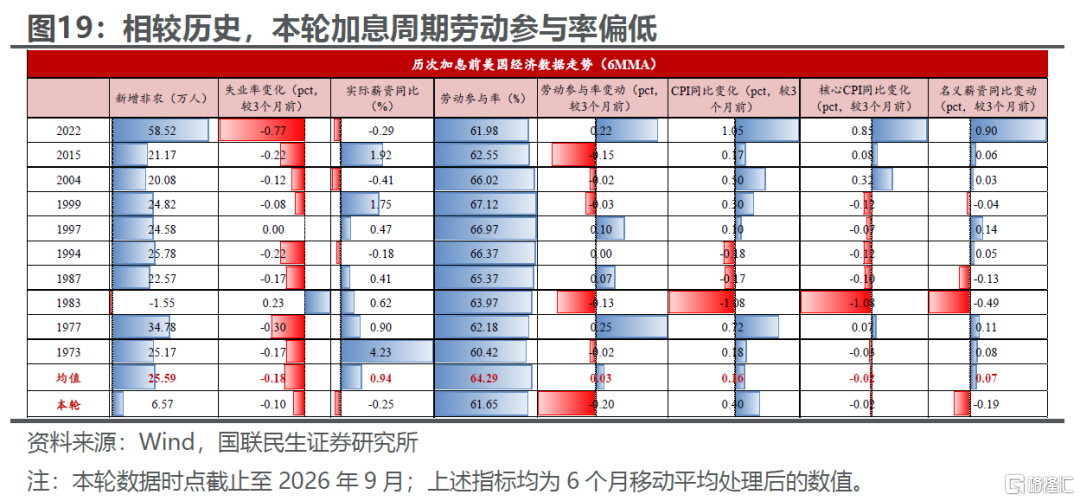
而且从历史上来看,历次加息周期下的劳动参与率都要明显高于本轮。这也意味着低劳动参与率可能很大程度上压制了失业率的上行,使得就业的火热程度被高估了。
这也是为什么我们认为美国就业远不如失业率表面数据那么强劲的原因,也决定了美联储很难在10月进行连续性加息(参考报告《美联储有连续加息的基础吗?》)。因为这种由劳动力供给收缩掩盖的微观疲态与结构性摩擦,使得美联储在评估真实的劳动力供需缺口时面临极大的干扰,也注定了其在权衡通胀粘性与经济硬着陆风险时,政策转向的窗口将更为逼仄。
因此,在9月落地预防式加息之后,美联储具备充分理由保持观望,继续等待更多就业与通胀信号验证趋势。
风险提示:财政压力加大导致长端美债利率上行;地缘局势恶化导致油价和通胀进一步上行;通胀路径不确定风险;AI投资及增长不及预期;美联储政策超预期和市场流动性波动风险。
注:本文来自国联民生证券2026年10月27日发布的《美国劳动参与率为何趋势下行?》,报告分析师:林彦 S0590525110007;武朔 S0590526080002
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。