三季报|君正股份净利大增,存储周期红利兑现


 作者|章启明
编辑|王以沫
Q3利润增幅亮眼,存储需求上行,多条产品线同步收获增长
10月27日晚间,君正股份(300223.SZ / 03223.HK)发布三季报,营收、归母净利润同步大幅冲高,单季利润同比增幅十分突出。本轮业绩上行,依托存储芯片需求回暖,叠加车规、AI等新场景持续放量。
单季业绩爆发
君正股份最新三季报数据表现亮眼。前三季度营业总收入71.02亿元,同比增长106.66%;归母净利润26.16亿元,同比大增922.95%。
拆分单季来看,第三季度营收31.45亿元,同比增长164.85%;归母净利润14.19亿元,同比暴涨2595.49%。
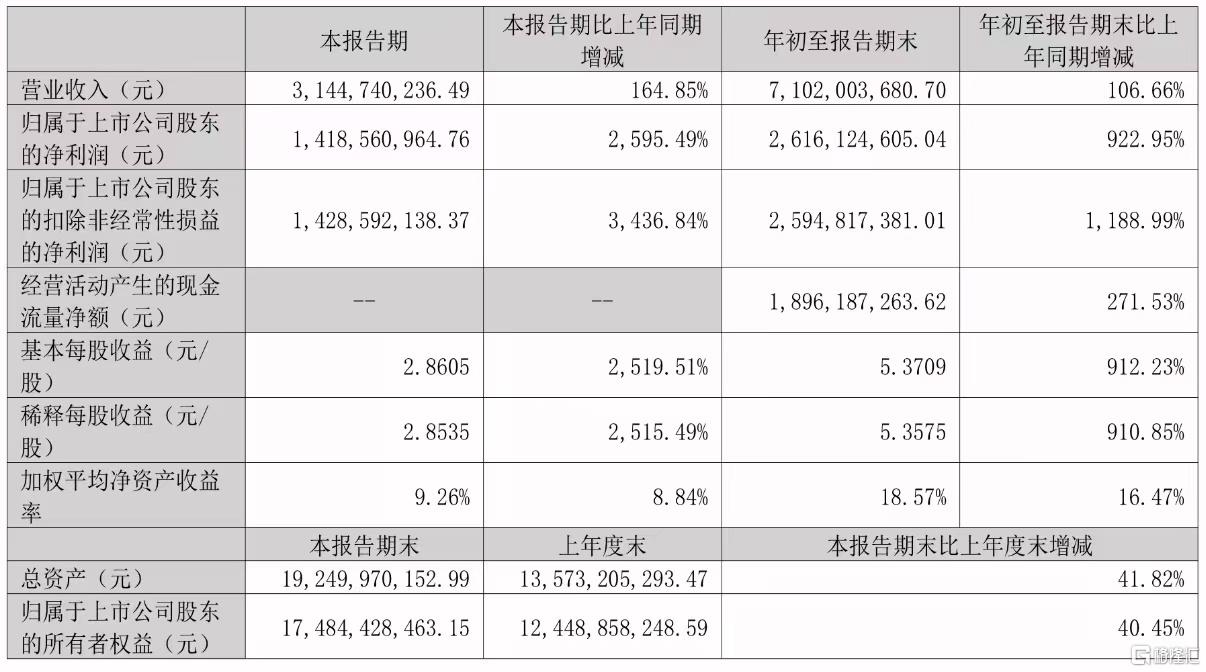 图片来源:君正股份公告
存储芯片供需趋紧、产品涨价,DRAM、Flash、SRAM需求同步改善,叠加计算、模拟芯片业务稳步跟进,共同推高公司收入与盈利水平。
前三季度,君正股份存储芯片收入49.16亿元,同比增长130.73%,毛利率56.53%;计算芯片收入17.52亿元,同比增长92.89%,毛利率64.04%;模拟芯片收入4.18亿元,同比增长11.70%,毛利率49.28%。
产品多点落地
君正股份作为本土集成电路设计企业,布局存储、计算、模拟芯片三大业务线,产品涵盖DRAM、Flash、SRAM等品类,下游覆盖汽车电子、工业、医疗、通信以及AI相关场景。
存储芯片是这一轮业绩增长的核心支柱。DRAM需求向好带动产品景气上行,DDR、LPDDR系列持续拓展车载、AIoT市场。
Flash逐步切入AI服务器等新兴赛道,SRAM则拓展激光雷达等高可靠新兴应用,跳出传统消费电子的局限,拿到全新增量。
公司计算芯片产品线受市场需求增长和存储原材料紧缺的影响,销售收入实现同比大幅增长;模拟芯片市场销售保持了平稳增长趋势,形成业务上的有效补充。
不同于很多聚焦通用算力芯片的厂商,君正股份的增长主线紧扣存储赛道景气。
车规存储赛道准入门槛高、客户认证周期漫长,君正股份在车载SRAM等细分方向已经站稳脚跟,这类高壁垒赛道一旦完成导入,后续订单具备不错的持续性。
新场景持续打开
存储赛道的成长逻辑,正逐步由传统消费电子,转向AI算力、汽车智能化等增量市场。
AI服务器配置升级、智能汽车电子架构迭代,持续推高单设备的存储使用量,为存储芯片打开长期增长空间。
依托已经成型的产品矩阵,君正股份能够同步对接多条高景气赛道的需求。
车规、工业级芯片业务持续沉淀客户资源,AI相关存储产品逐步完成场景验证、客户拓展。持续深耕高附加值赛道,也帮助公司不断优化产品结构,抓住这一轮产业升级带来的机遇。
站在产业角度看,智能化浪潮之下,各类终端设备对存储容量、稳定性的要求持续抬升,为国内芯片设计企业带来利基市场份额提升、供应链多元化的机会。
君正股份借着这一轮需求东风,持续推进产品落地与客户拓展,在细分赛道持续积累产业卡位优势。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《全球财说》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。