#Anthropic 值 1–2 万亿吗?增长是真的,8,000 亿的算力账单也是真的#
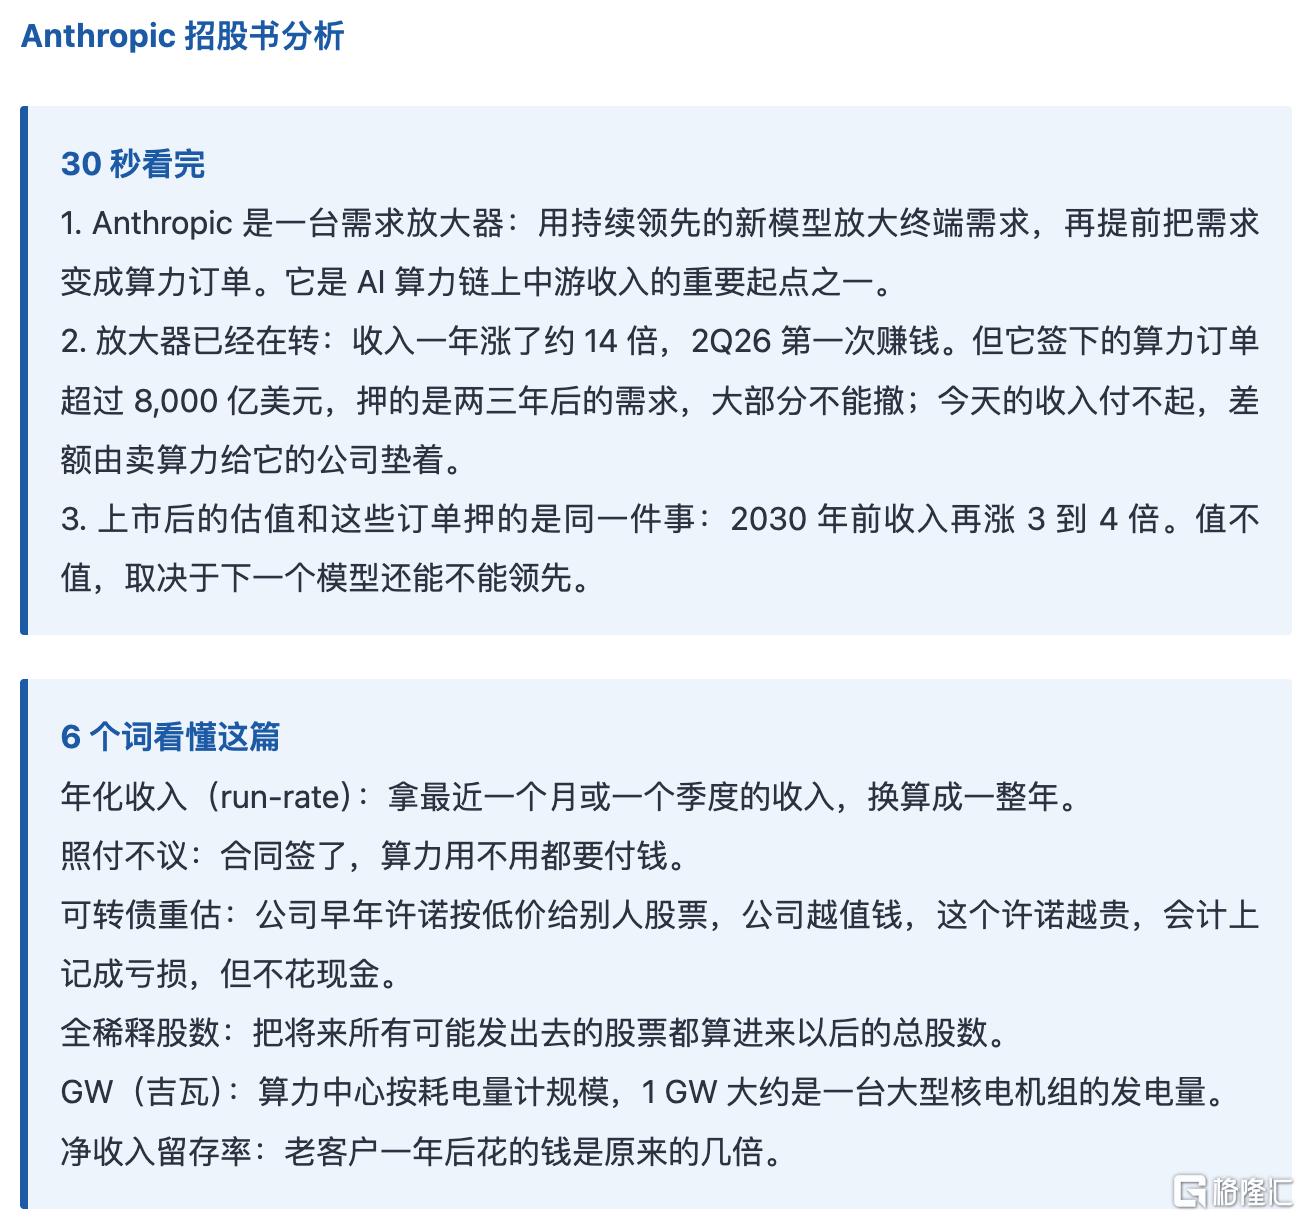
写了四篇 AI 资本链,我一直绕着一个问题打转:上游这么多 Capex,最后到底是谁在下订单?
英伟达那篇,我看到它的供应承诺越来越重;台积电那篇,看到先进制程排满;微软和 Meta 那两篇,看到它们自己掏钱建数据中心。四篇都是站在上游往下看。
10 月 26 日,Anthropic 公开提交了招股书,准备以 ANT 为代码在纳斯达克上市。这是我第一次读招股书而不是季报:没有股价,只有六个季度的数。但读完合同义务那一节,我第一次从链条的另一头,看到了订单是怎么开始的。
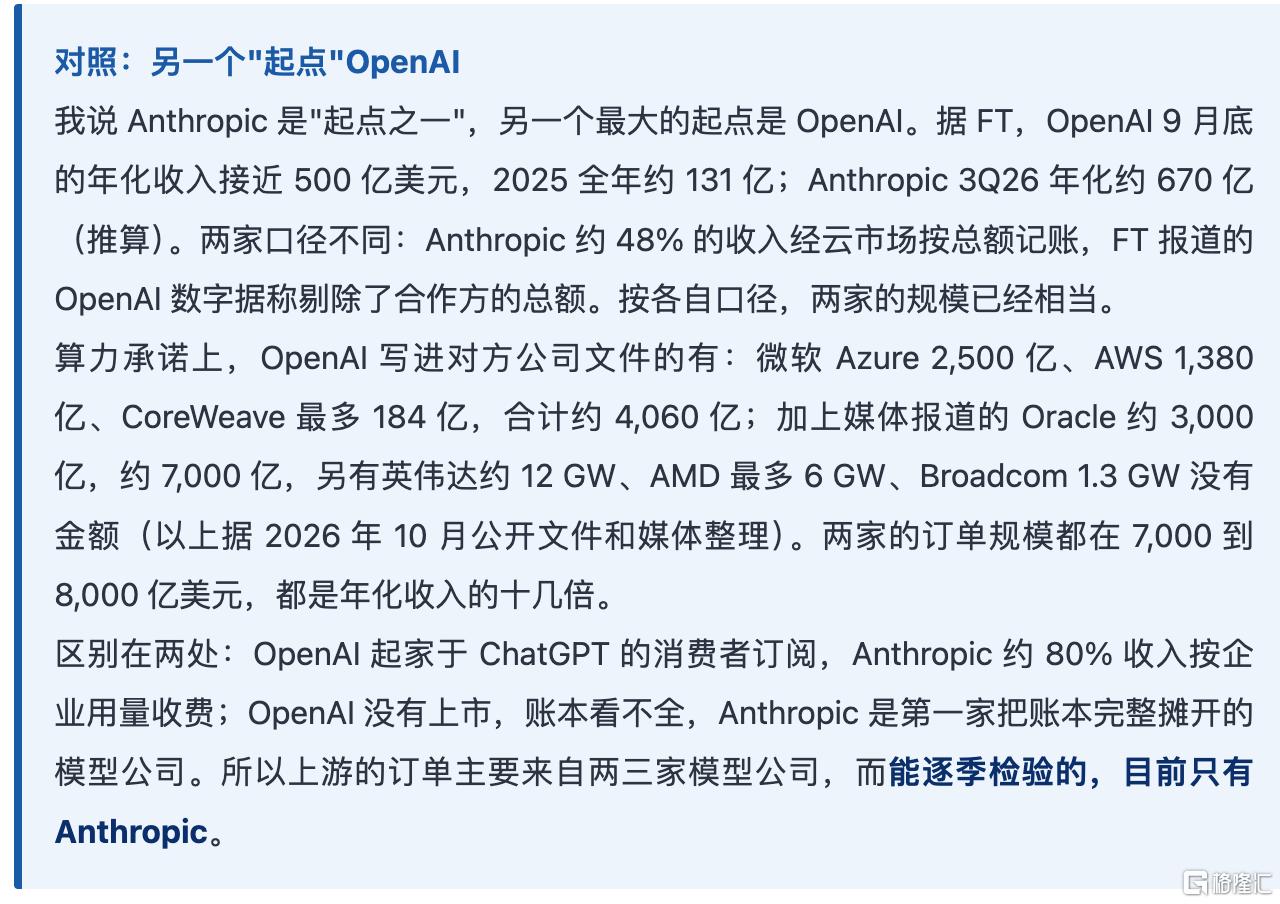
收入从 2Q25 的 7.9 亿美元涨到 2Q26 的 115.6 亿,2Q26 第一次实现营业利润。如果只看到这里,这是一个"史上最快的企业级产品终于赚钱"的故事。但同一份招股书里,它已经签下的算力承诺超过 8,000 亿美元,最长排到 2045 年,约是 3Q26 年化收入的 12 倍;而它约 80% 的收入按客户用量结算,客户随时可以少用。
招股书公开当天,据媒体报道,Broadcom、AMD、英伟达各涨近 3%。Anthropic 还没挂牌,最先涨的是它的供应商。
我研究完的看法是:Anthropic 用持续领先的新模型,把终端需求放大成算力订单,是上中游收入的重要起点之一。所以这篇的重点不是财务数字,而是它的商业模式和飞轮:看懂这台放大器怎么转,才能看懂算力链和资金链怎么运转,也才能判断上市后的估值值不值。
全文分三部分:招股书拆解分析(放大器真的在转吗)、商业模式(订单怎么来、谁在垫钱)、投资思考(会在哪里卡住、值多少、我看中什么)。
一、收入在追算力:1Q26 反超,2Q26 第一次赚钱
对一家模型公司,最大的一笔钱是算力:一部分服务今天的客户,一部分训练明天的模型。所以收入和算力费用谁跑得快,就是它最直接的体检报告。
我的判断是:Anthropic 用六个季度,让收入从"连算力都盖不住"变成"算力费用的两倍",第一次证明了模型公司的单位经济可以成立。但它追上的只是服务客户的那部分算力,训练下一代的账单还在后面。
先把招股书里六个季度的经营数据摆出来,后面所有判断都从这张表出发:
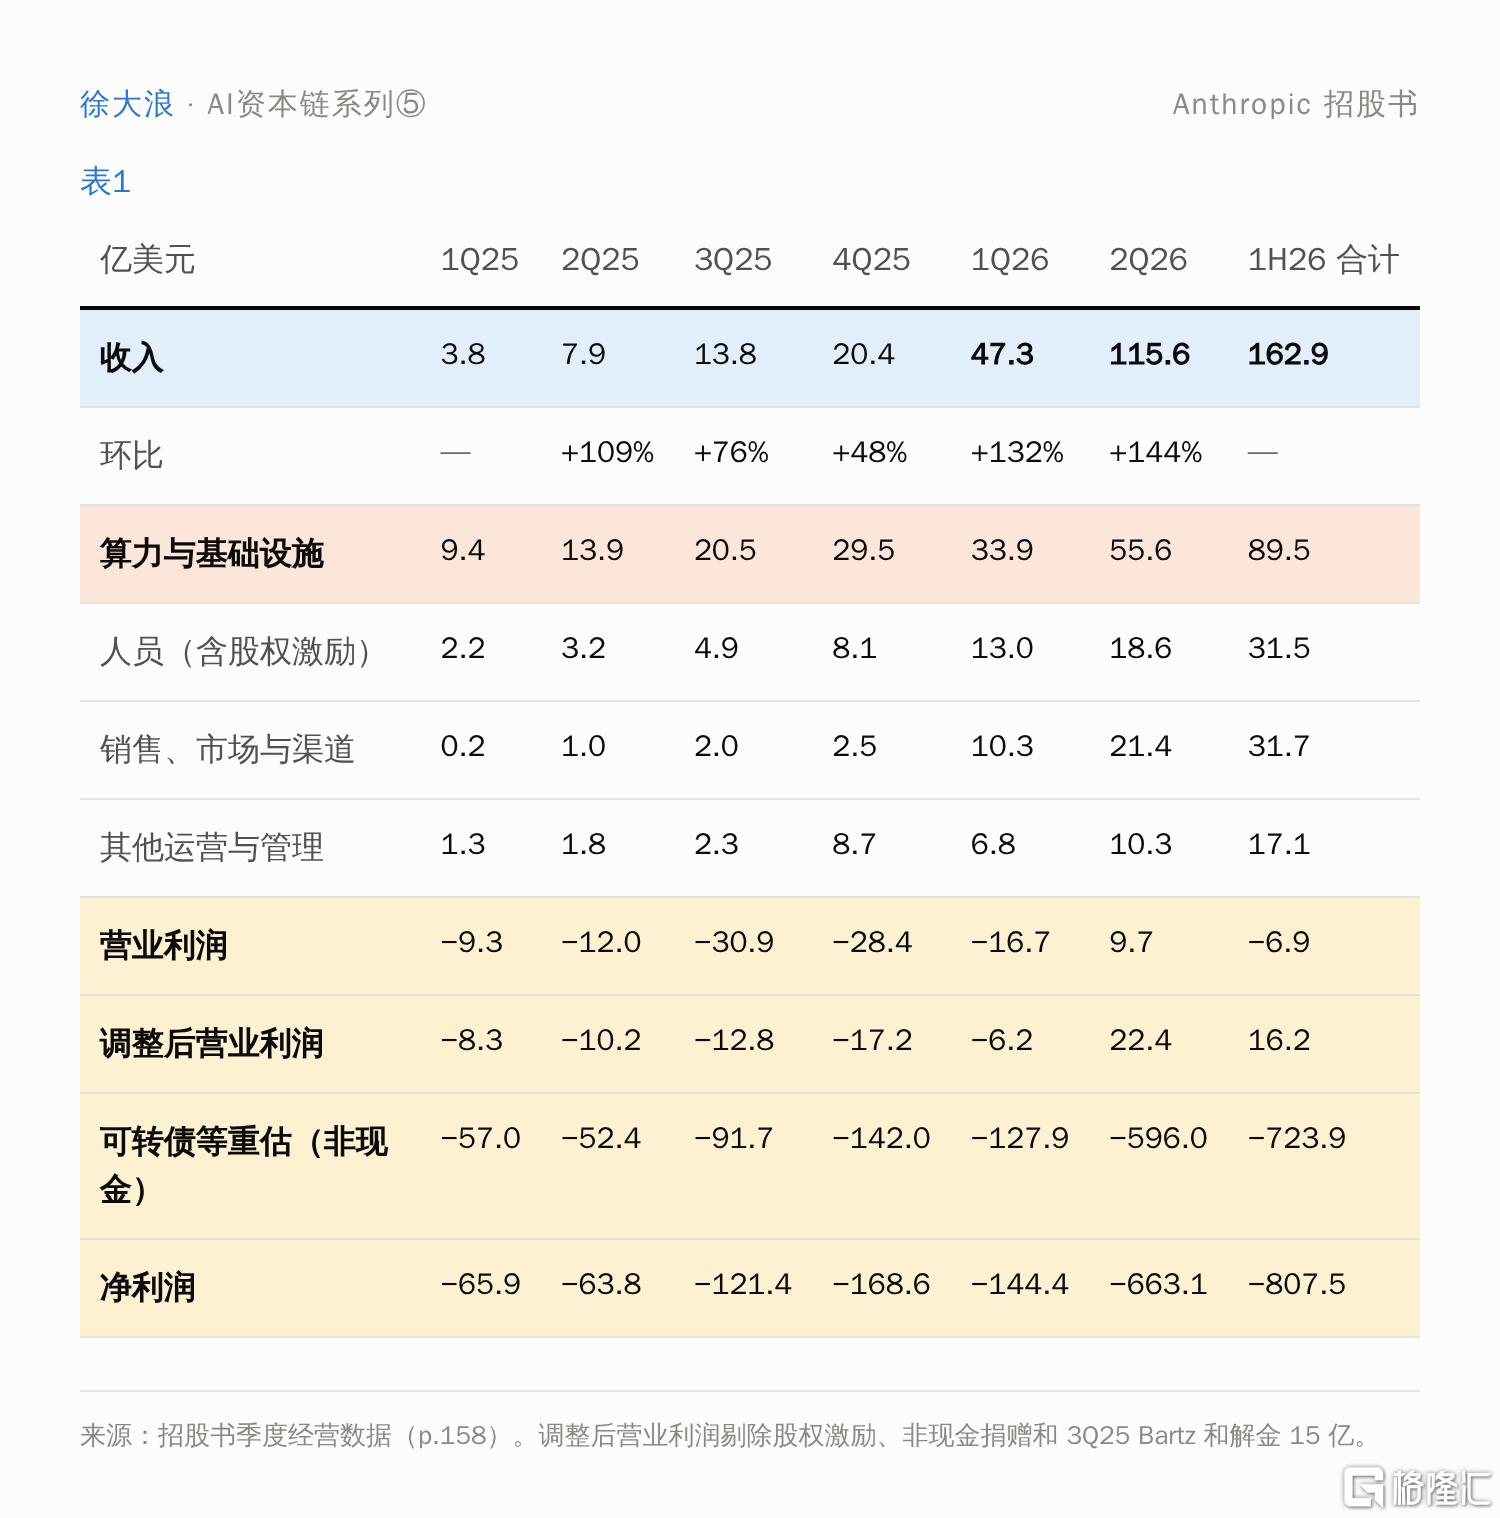
表1|招股书六个季度经营数据(亿美元)来源:招股书季度经营数据(p.158)。调整后营业利润剔除股权激励、非现金捐赠和 3Q25 的 Bartz 版权和解金 15 亿。
这张表里我读出五个看点。
看点一:收入同比涨了 1,368%,算力只涨了 300%,差距来自模型能力。
收入增速是算力的四倍多,说明不是靠多买算力堆出来的,而是同样的算力卖出了更多的钱。
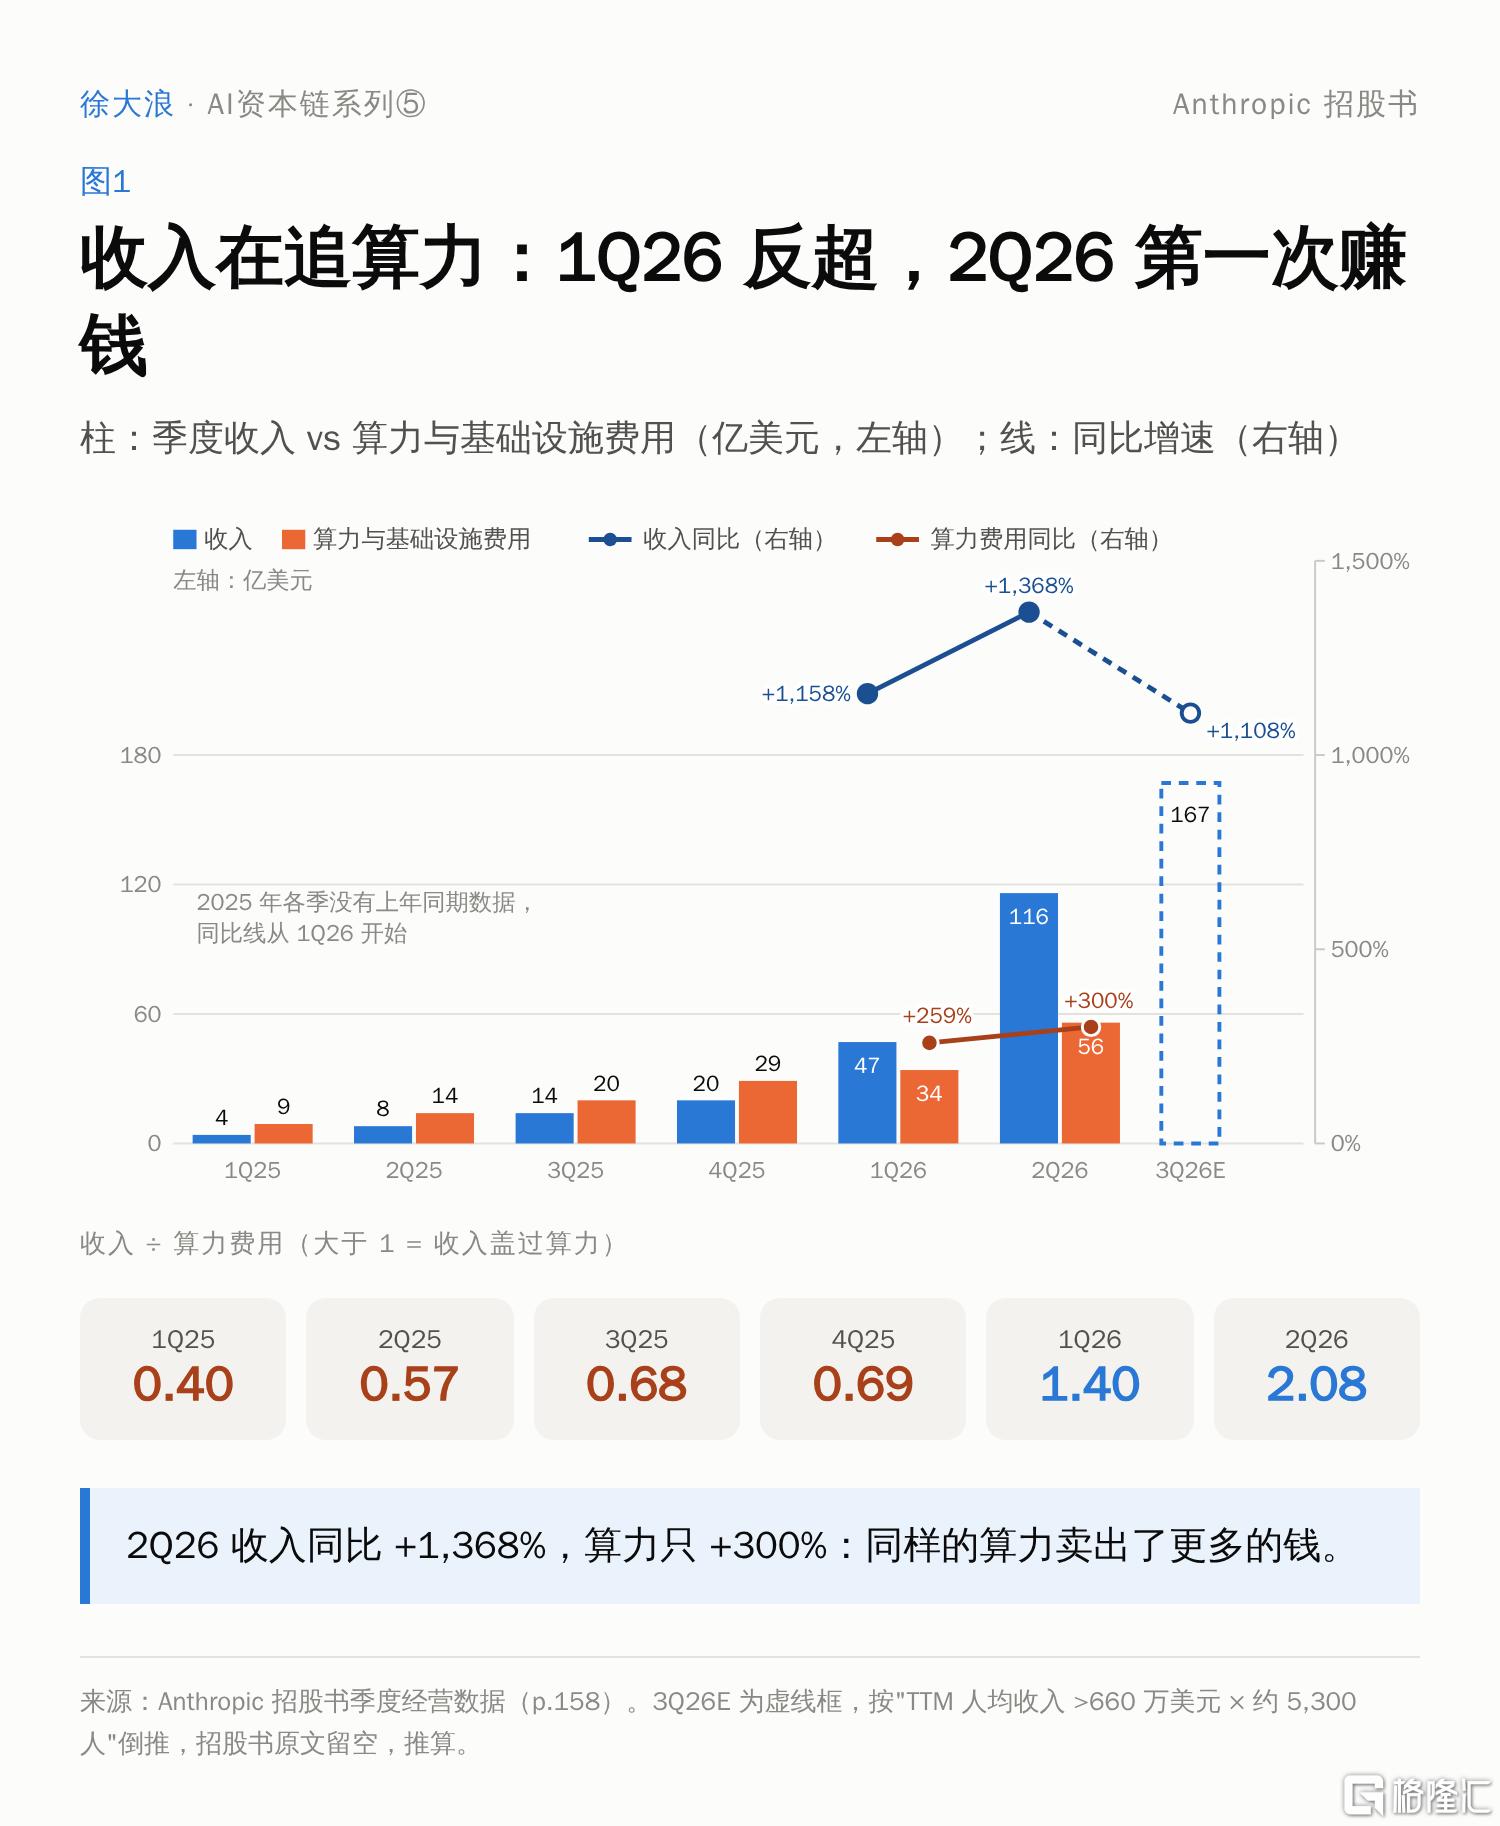
图1|收入在追算力:季度收入 vs 算力费用,以及同比增速
最主要的驱动力是新模型。最直接的证据是 2025 年 11 月 Opus 4.5 发布、单任务成本下降之后,2026 年一季度收入环比从上一季的 48% 跳到 132%。云渠道按总额记账、大客户预付和产品组合的变化也有贡献,招股书没有拆开。这一点第三节再展开。
看点二:从"收 1 元花 2.5 元"到"收入是算力的 2 倍",单位经济第一次成立。
2025 年四个季度,每收 1 块钱要花 1.4 到 2.5 块钱买算力;2026 年一季度收入第一次超过算力费用,二季度已是算力费用的 2.08 倍。拉长看,据媒体整理的招股书年度口径,算力支出占收入从 2023 年的 10 倍以上,降到 2024 年 653%、2025 年 160%、1H26 55%。公司归纳了四个原因:训练效率(Claude 参与研发下一代模型)、推理效率、在四类芯片上自己调度,以及降价带来的用量放大。
过去两年,市场一直在问"大模型到底能不能赚钱"。Anthropic 给了第一个正面的答案:卖模型本身是赚钱的。
看点三:每收 100 元,服务花 15 元,研发花 60 元,生意很赚钱,公司刚打平
利润率是怎么翻正的?把六个季度分成三个阶段:
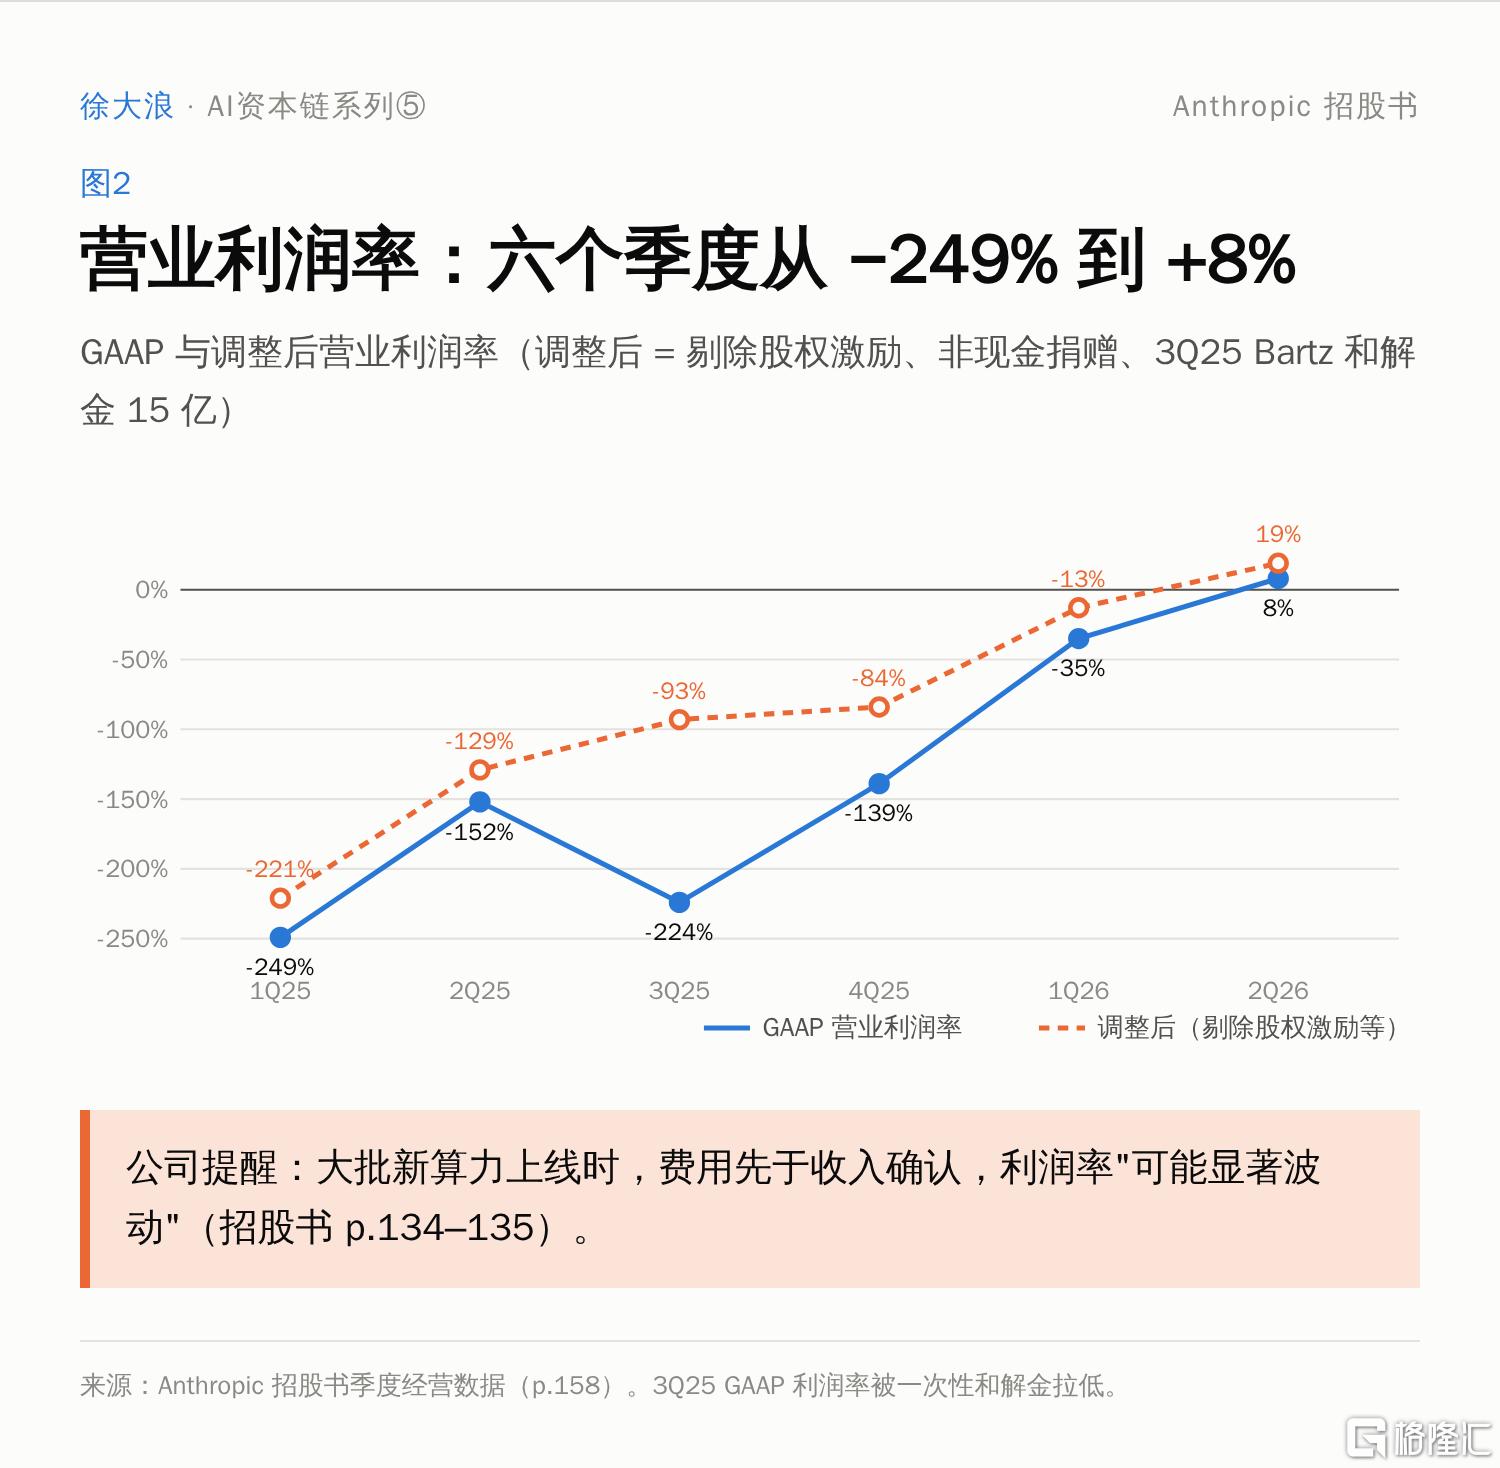
图2|营业利润率:六个季度从 −249% 到 +8%
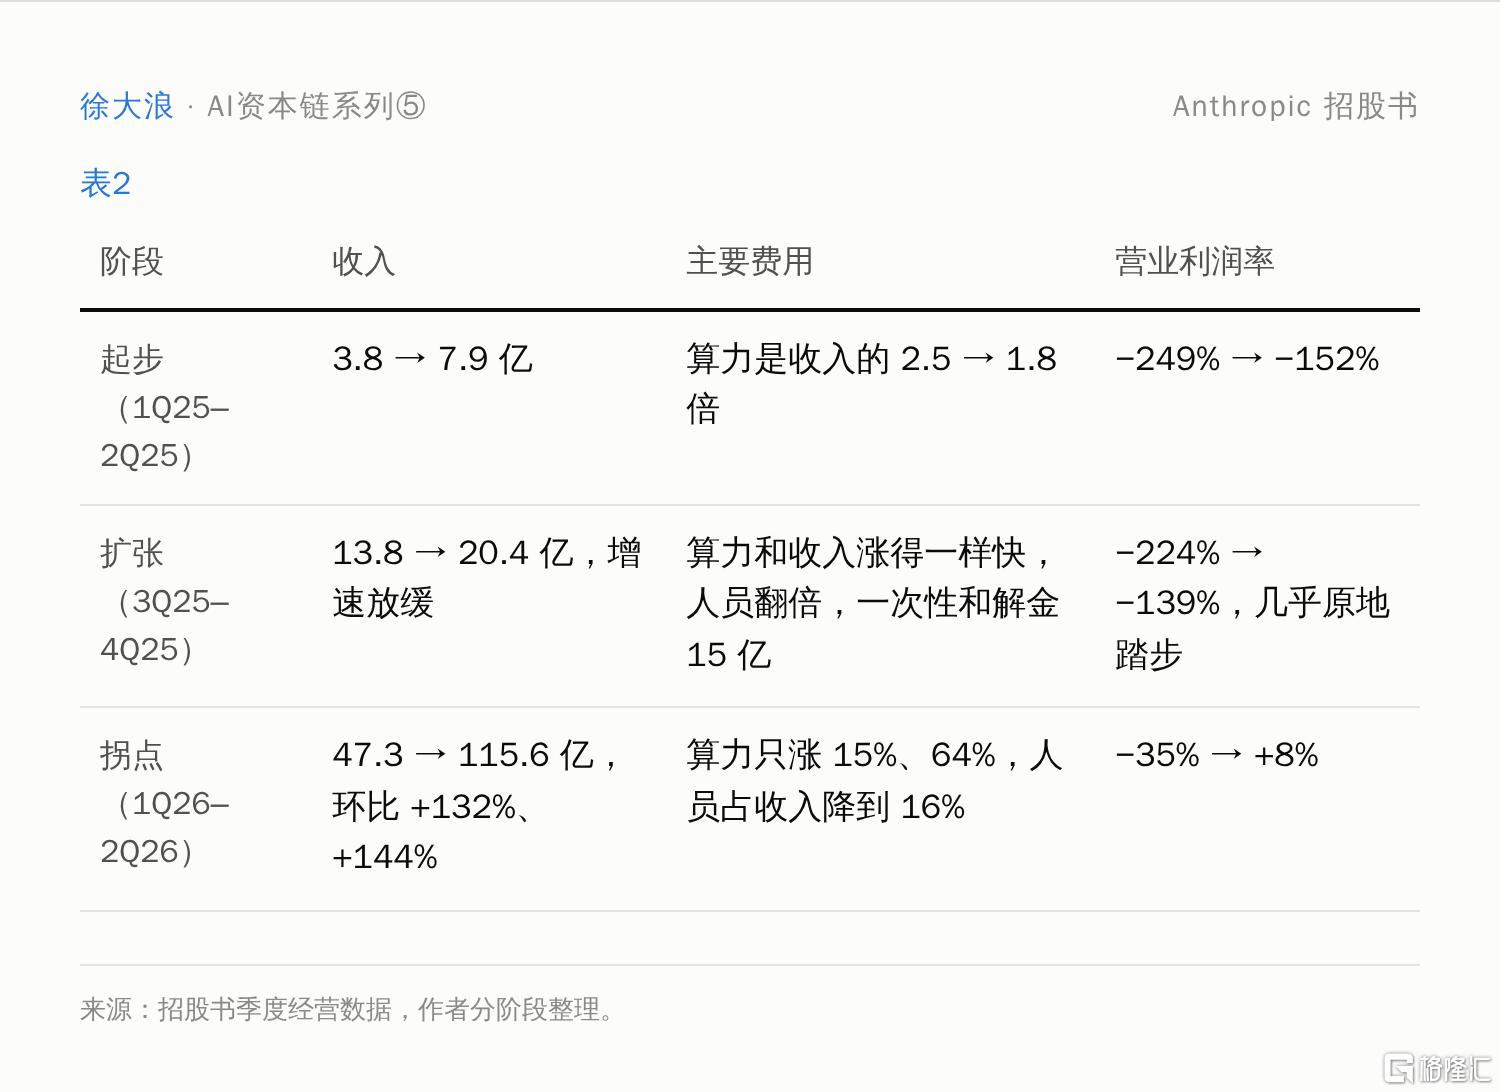
表2|利润率翻正的三个阶段
利润率靠的是收入爆发,不是省钱:算力是提前签好的,人员是提前招好的,新模型一上来,收入一个季度翻一倍多,费用跟不上收入的速度。唯一比收入涨得还快的是渠道费,因为近一半收入经 AWS、Google Cloud、Azure 的云市场卖出,抽成记在这里。
我再按"为了什么花,花到哪里"拆一次:
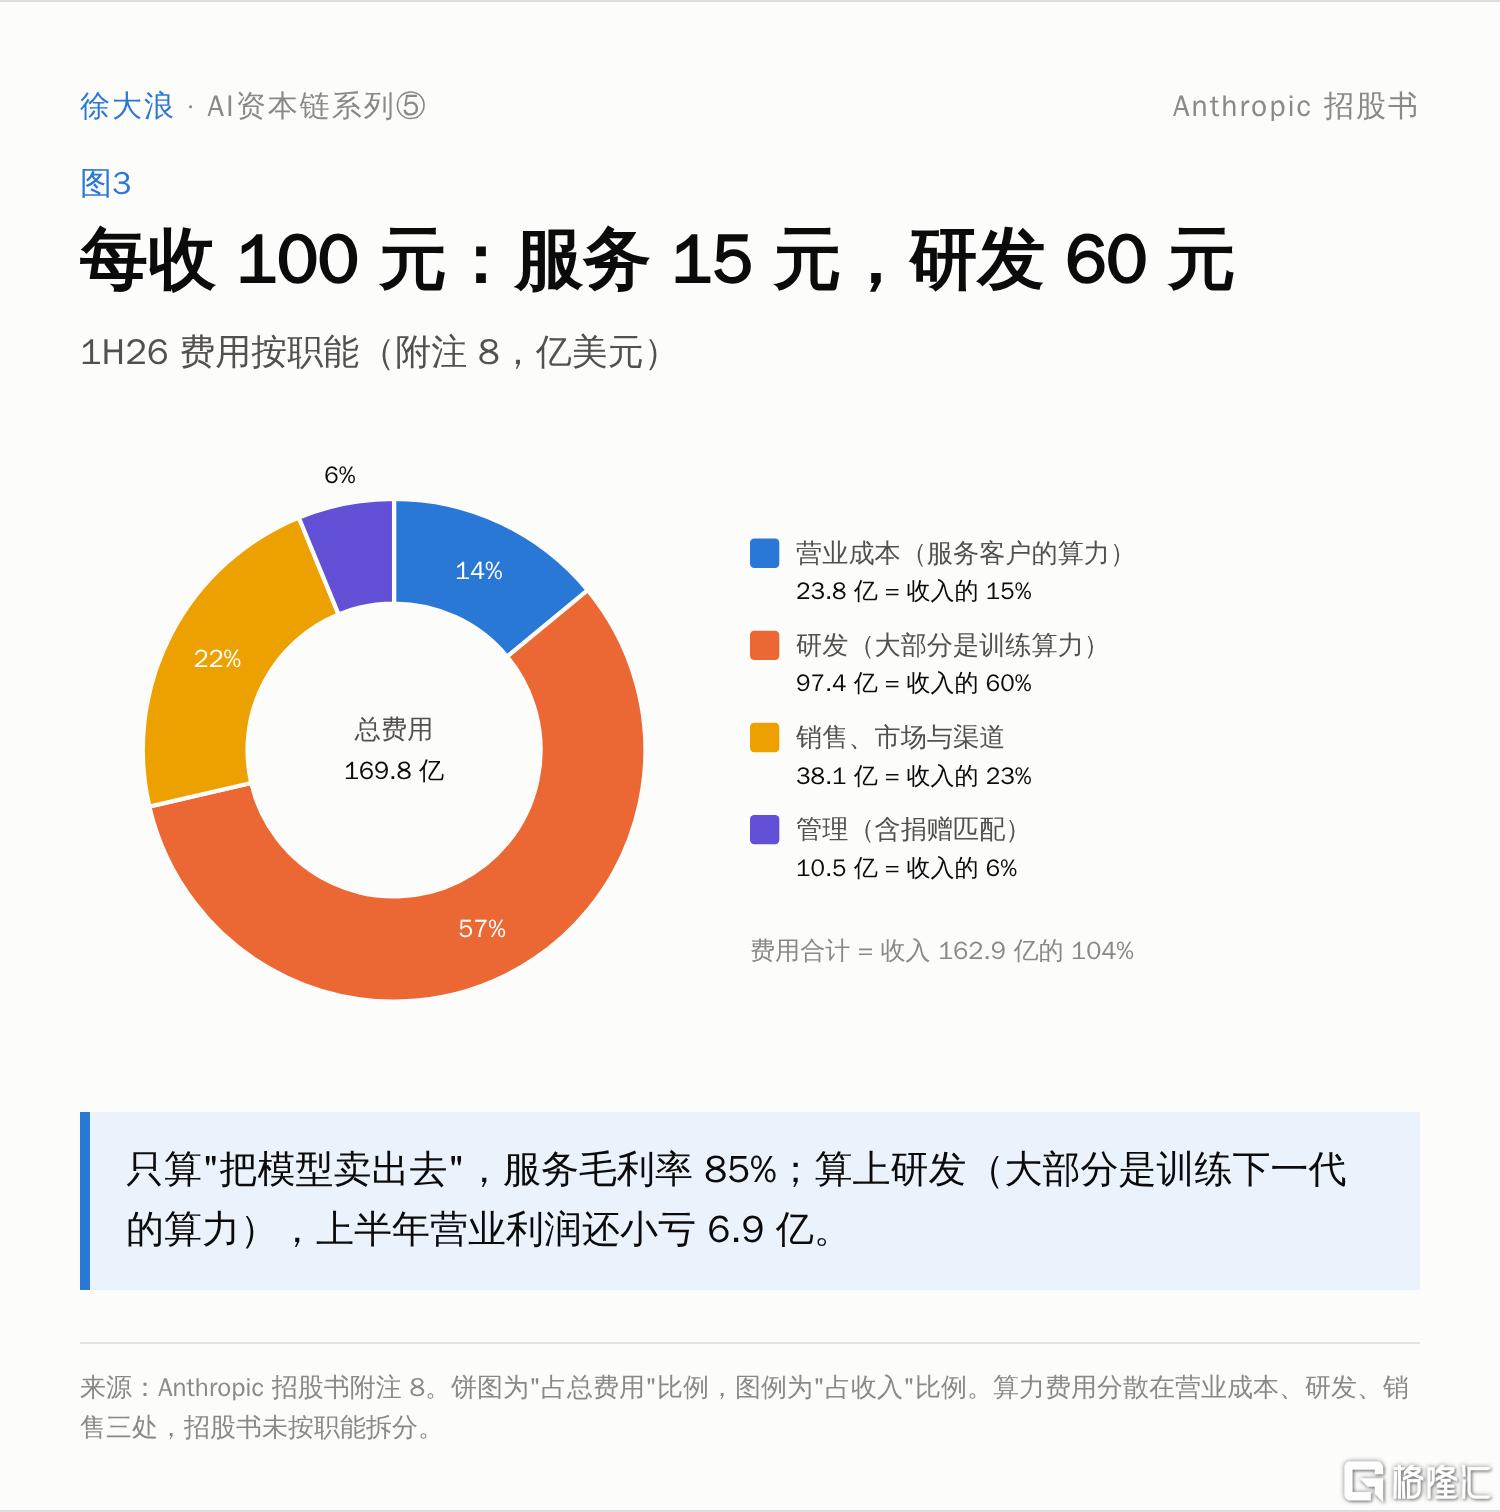
图3|每收 100 元:服务 15 元,研发 60 元
1H26 每收 100 元:服务客户的成本 15 元,研发 60 元(大部分是训练下一代的算力),销售和渠道 23 元,管理 6 元,合计 104 元。所以媒体报道里有两个毛利率:只算卖模型的成本,服务毛利率 85%;把训练和内部使用的算力都算上,算力总费用占收入 55%,全口径毛利率约 45%。每收 100 元要拿 60 元去训练下一代,这是"持续领先"的价格。
看点四:营业利润只亏 6.9 亿,但净亏损却有 807 亿,亏损背后是一套和估值挂钩的融资。
中间差的 723.9 亿,全部来自"可转债等重估"。通俗地说,公司早年用很便宜的价格向 Amazon 许诺了约 18.4 亿股股票,H 轮每股 58.90 美元,公司越值钱,这个许诺越贵,会计上就记成亏损(算账过程见附录 F)。它不花一分现金,但上市时这批股票会发给 Amazon,约占全稀释股数的 10.9%。
我更在意的是这行数字背后的人:另外 87.2 亿的重估,来自和 Google、Amazon、Broadcom 签的"未来融资协议"。这 807 亿亏损的对手方,正是卖给 Anthropic 算力的那几家公司。这条线第五节展开。
看点五:未来还在加速,而账单会先到。
招股书没有填三季度收入,但按"过去 12 个月人均收入超过 660 万美元、员工约 5,300 人"倒推,3Q26 收入不低于约 165 亿(推算;"超过"意味着这是下限),年化约 670 亿。
比收入跑得更快的是已经签字的算力:按合同期均摊,2027 年往后每年约 1,150 亿(推算,见附录 A),是 2Q26 年化算力费用 222 亿的 5 倍,大致对应 10 到 11 GW,而今天在用约 2 GW。这也是它现在上市的原因:要为已经签下的算力准备更多的钱。
二、现金流桥接:报表上的钱,要打对折
利润表不会告诉我钱到没到手、付给了谁、未来还要付多少。我的判断是:今天的现金流是真的,但要打对折,钱的去向几乎都绕着算力转。
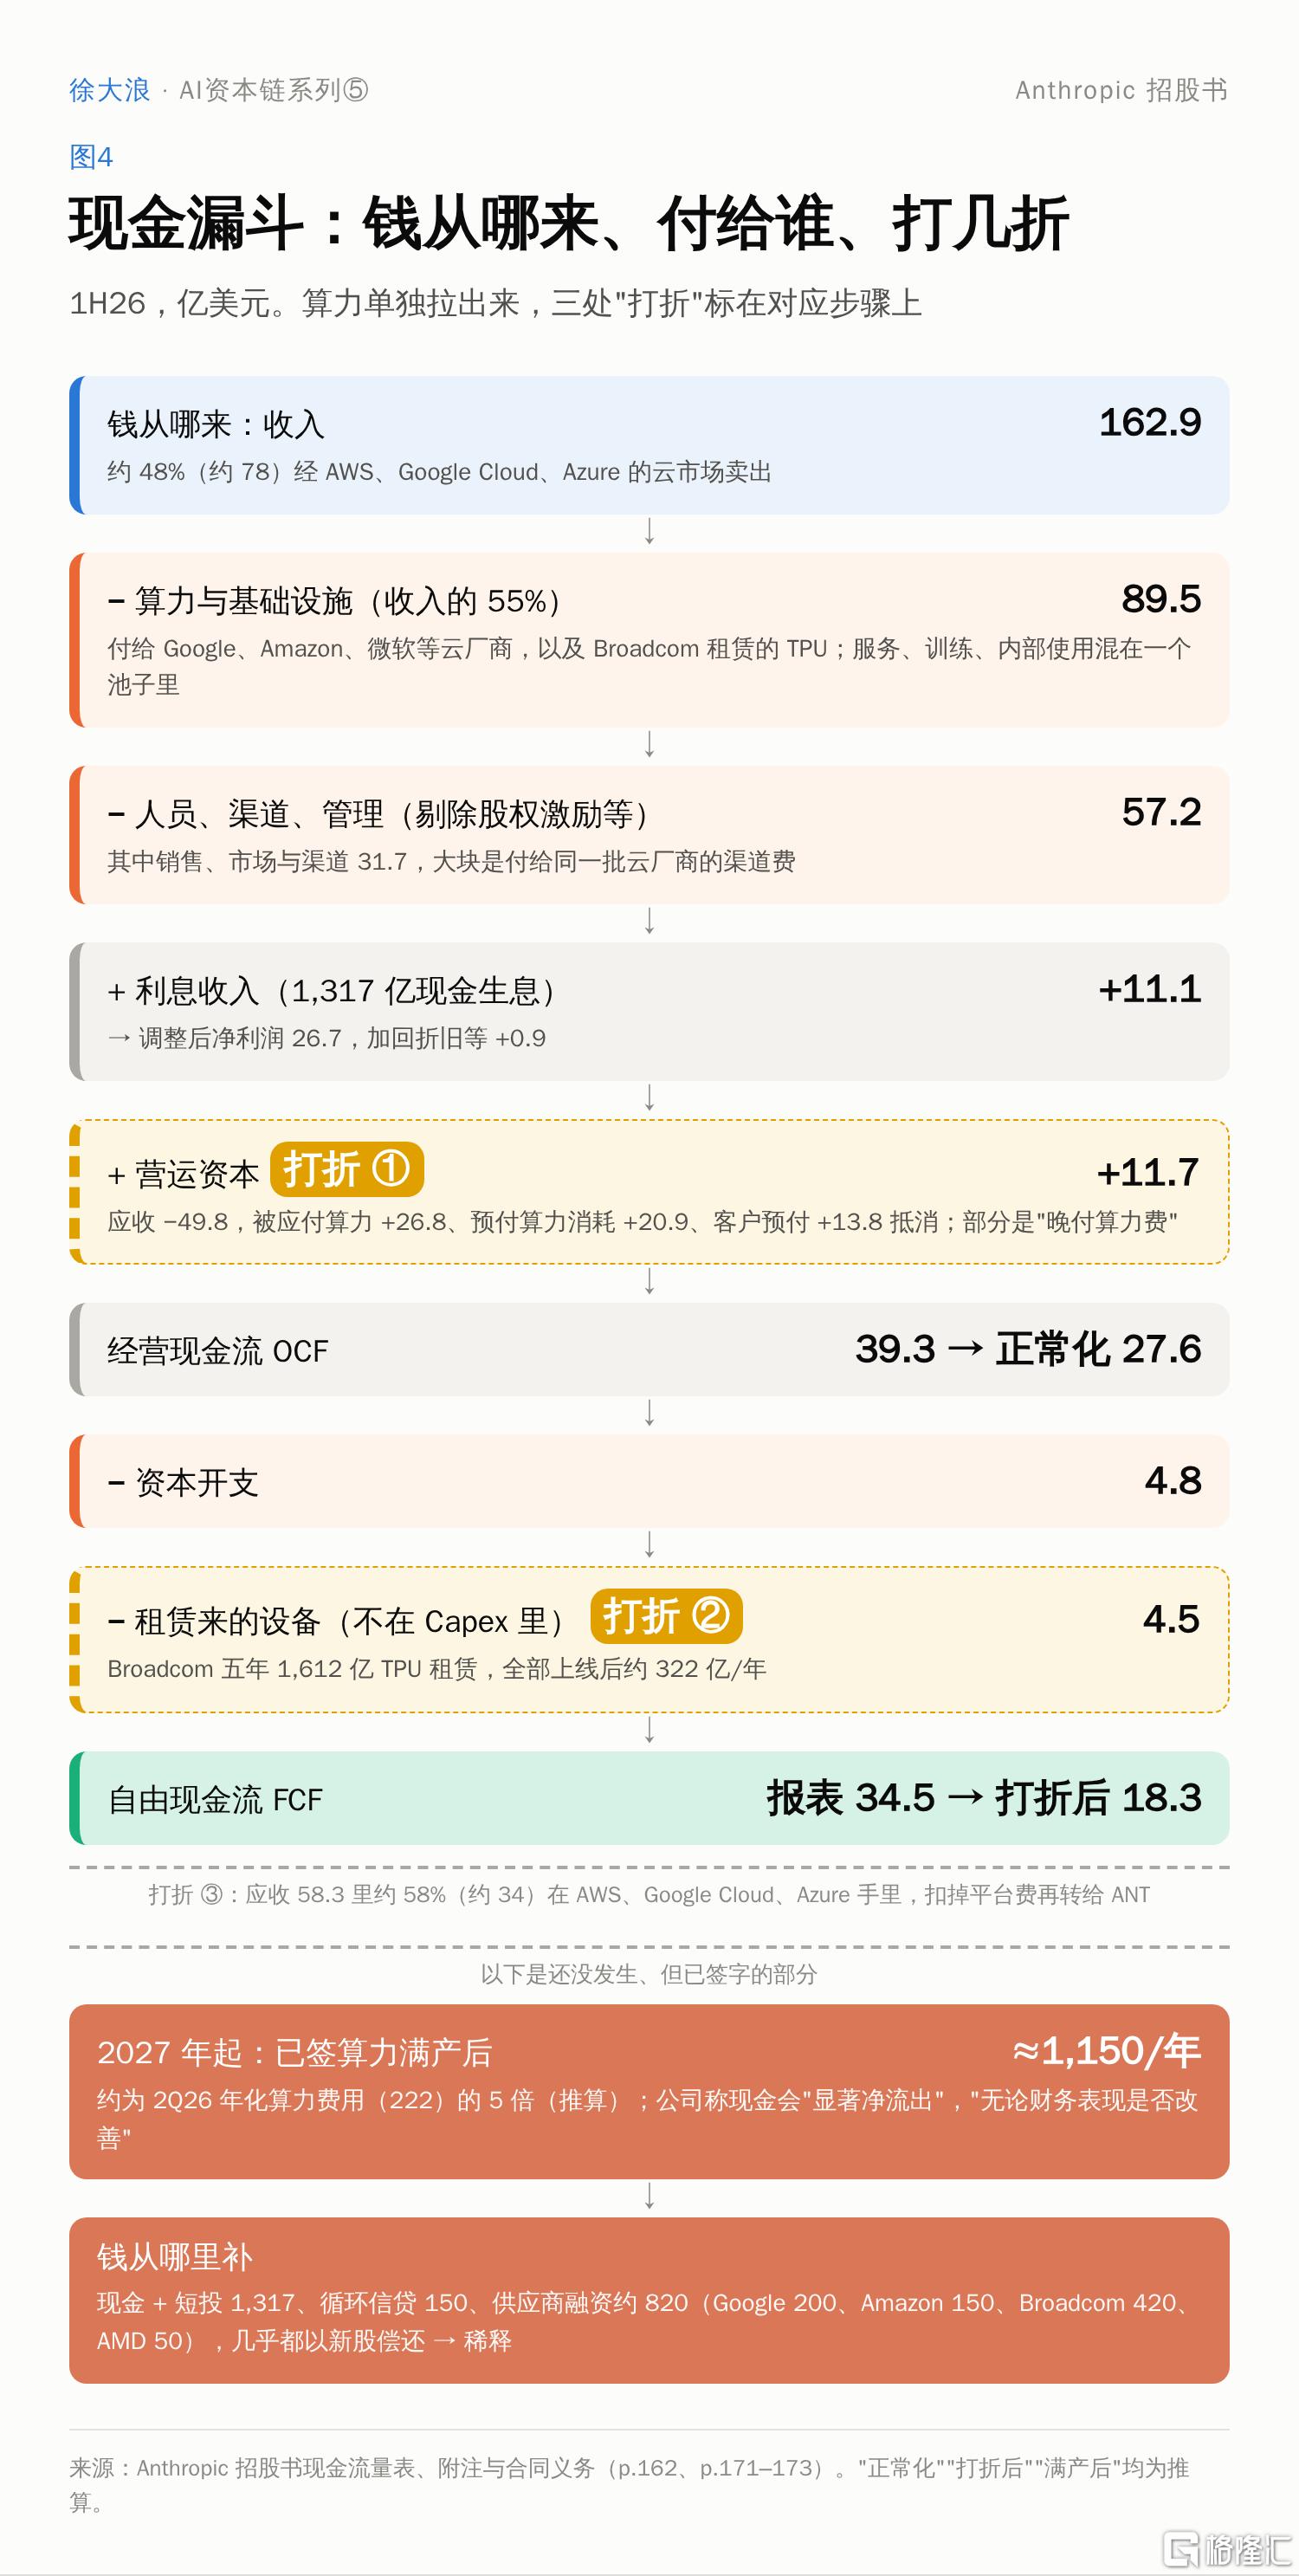
图4|现金漏斗:围绕算力,看钱从哪来、付给了谁、还要打几折
1H26 经营现金流 39.3 亿,减资本开支 4.8 亿,报表上的自由现金流 34.5 亿,看起来很健康。但有三处要打折:
- 营运资本帮了 11.7 亿,其中一部分是"晚付算力费",不能年年用。
- 大部分设备是租的,不走资本开支。Broadcom 那笔五年 1,612 亿的 TPU 租赁,全部上线后每年约 322 亿,报表上的自由现金流看不到。
- 应收的 58% 在云厂商手里,要扣掉平台费再转给 Anthropic。
前两刀打完,上半年真正的自由现金流约 18.3 亿,大约是报表数的一半(逐项拆解见附录 G)。
更重要的是漏斗下面那条虚线:已签字、还没发生的约 1,150 亿年账单。公司在招股书里写得很直白:未来经营和投资活动会"显著净流出","无论财务表现是否改善"(p.162)。
这也是为什么 ROE、ROIC 在 Anthropic 身上没法用:账面投入资本只有十几亿。它的本钱不在资产负债表上,在合同里。
三、Anthropic 卖的是什么:持续领先的新模型
终端需求是真实的企业级需求:年贡献超过 10 万美元的客户从 950 家涨到 11,900 多家;净收入留存率约 900%,老客户一年后花的钱是原来的 9 倍;财富 500 强在 Claude 上的花费,平均还不到它们总费用的 0.1%,渗透率还很低。
但招股书里更关键的一句话是:3Q26 超过 80% 的收入,来自最近六个月发布的模型。
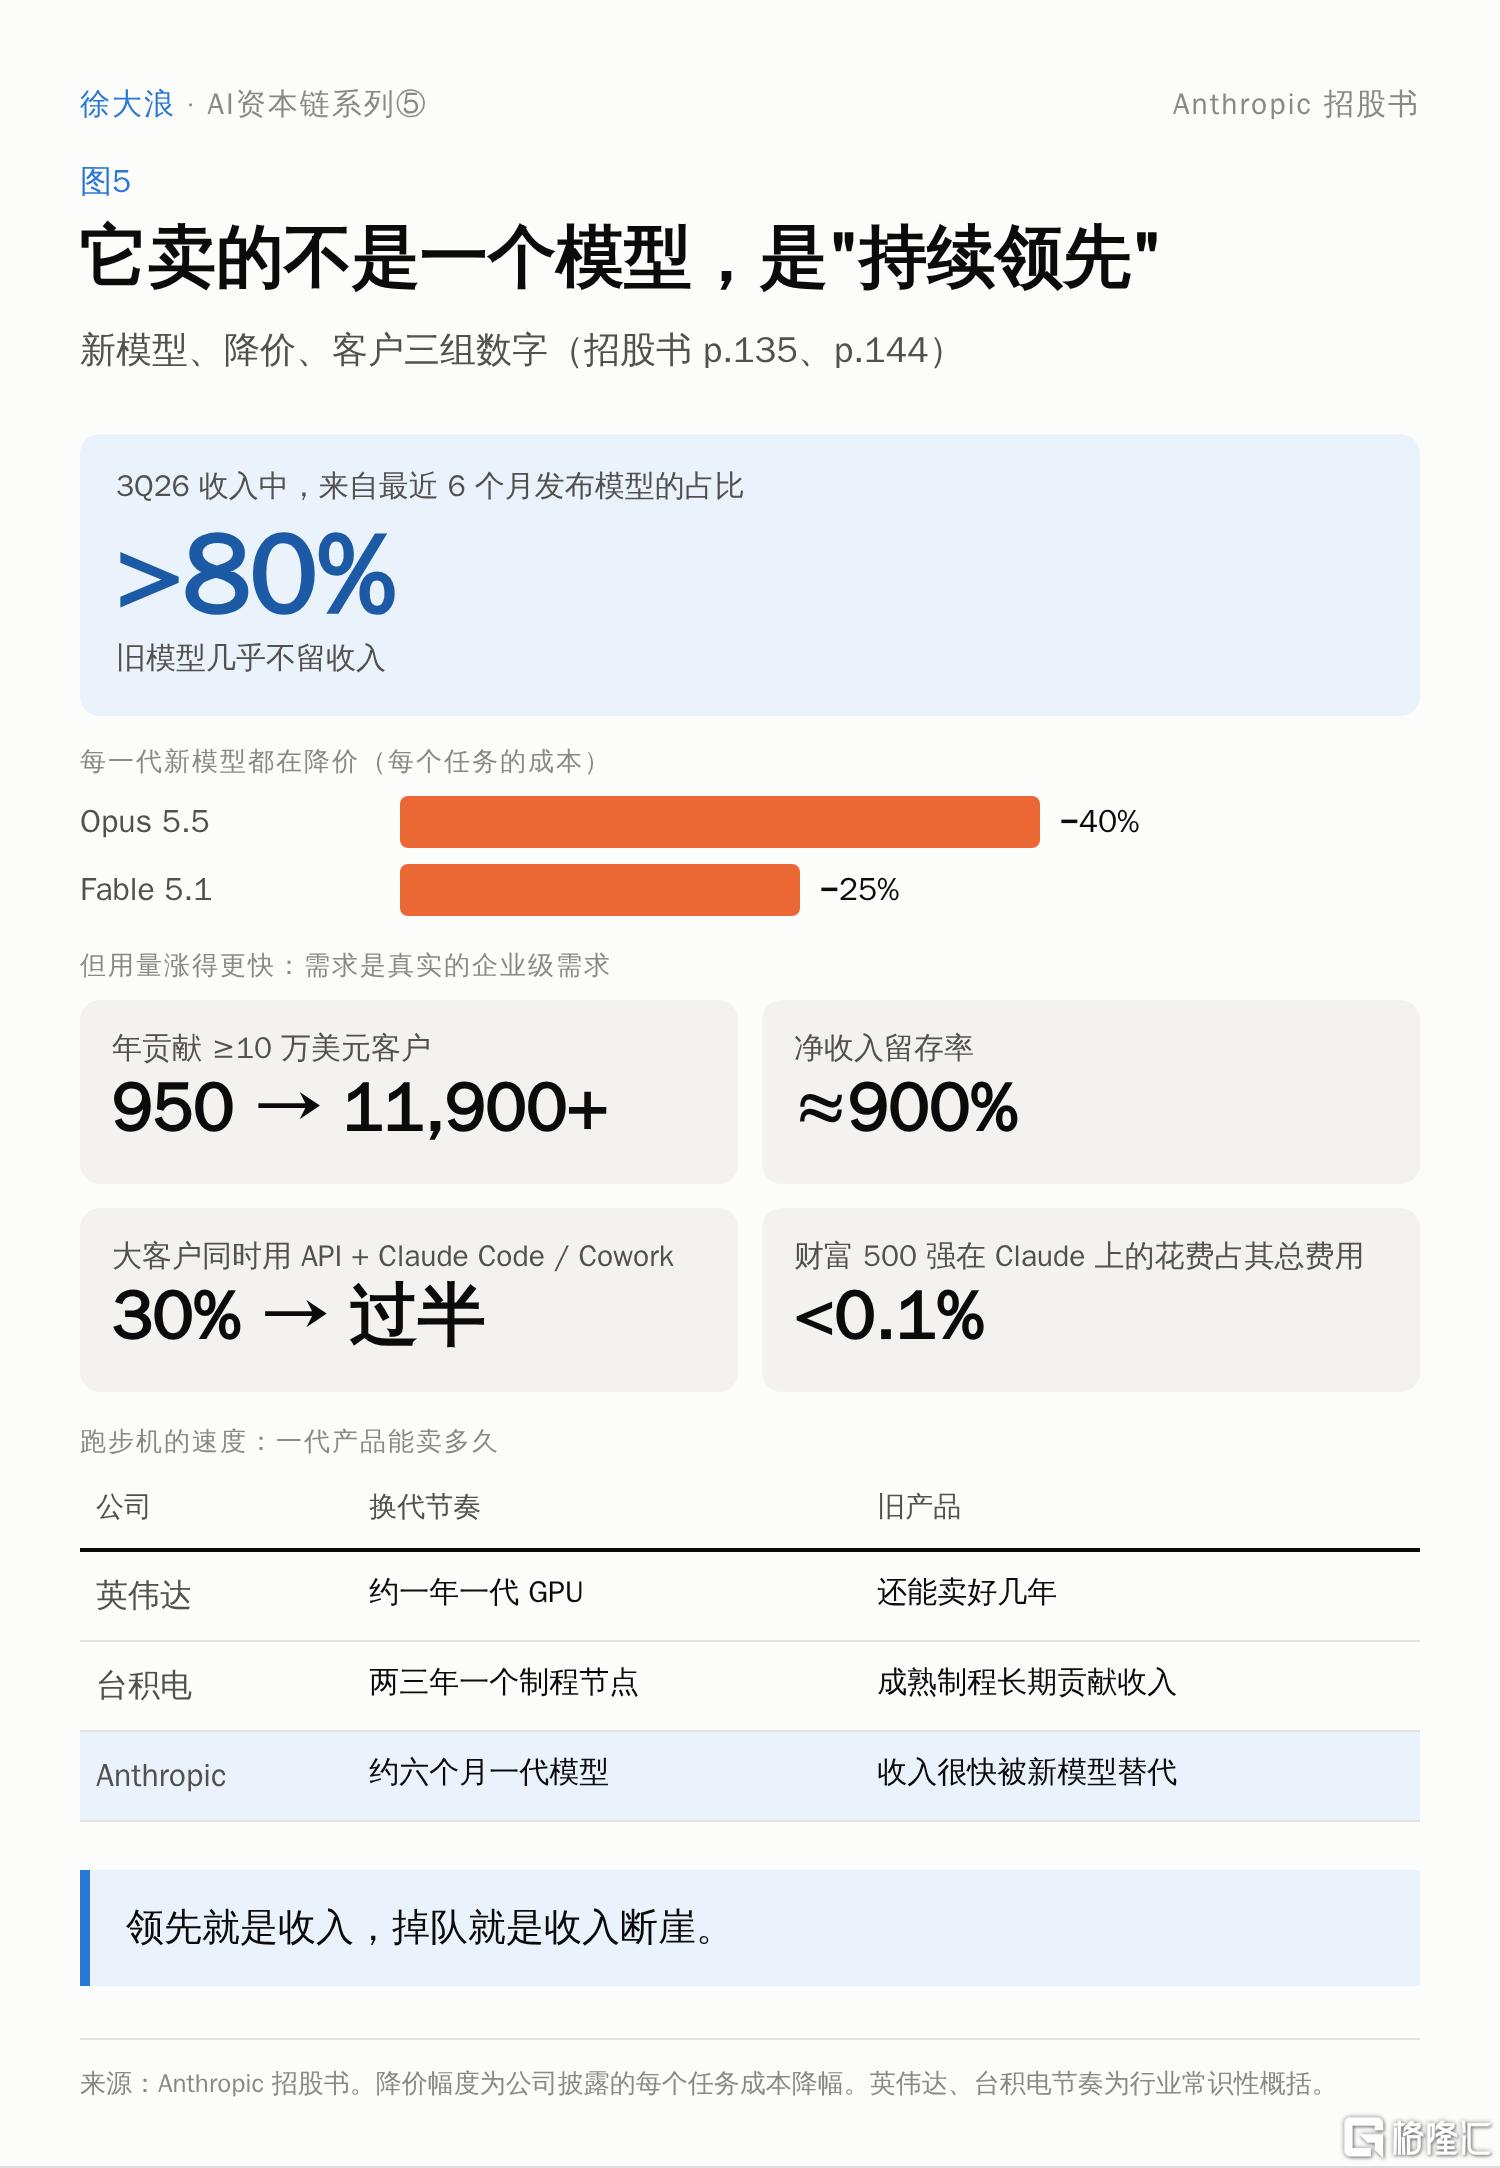
图5|收入靠什么:新模型的收入占比与每代降价
它卖的不是一个模型,而是"持续领先"本身。每一代新模型都在降价:Opus 5.5 让每个任务的成本下降约 40%,Fable 5.1 下降约 25%。收入要增长,用量就必须涨得比价格降得快,目前这一条成立。
英伟达一年一代 GPU,台积电两三年一个制程,旧产品还能卖好几年;Anthropic 六个月一代,旧模型几乎不留收入。它站在一台跑步机上:领先就是收入,掉队就是收入断崖。
四、需求放大器:一个新模型,怎么变成 8,000 亿的算力订单
这一节是我写这篇的原因。前四家都是接订单,或者自己给自己下订单;Anthropic 是把终端客户的需求,转成上游算力订单的那一环。
我的判断是:它不是"需求来了再扩算力",而是用一个新模型撬动需求,再用需求的增速,提前锁定两三年后的算力。
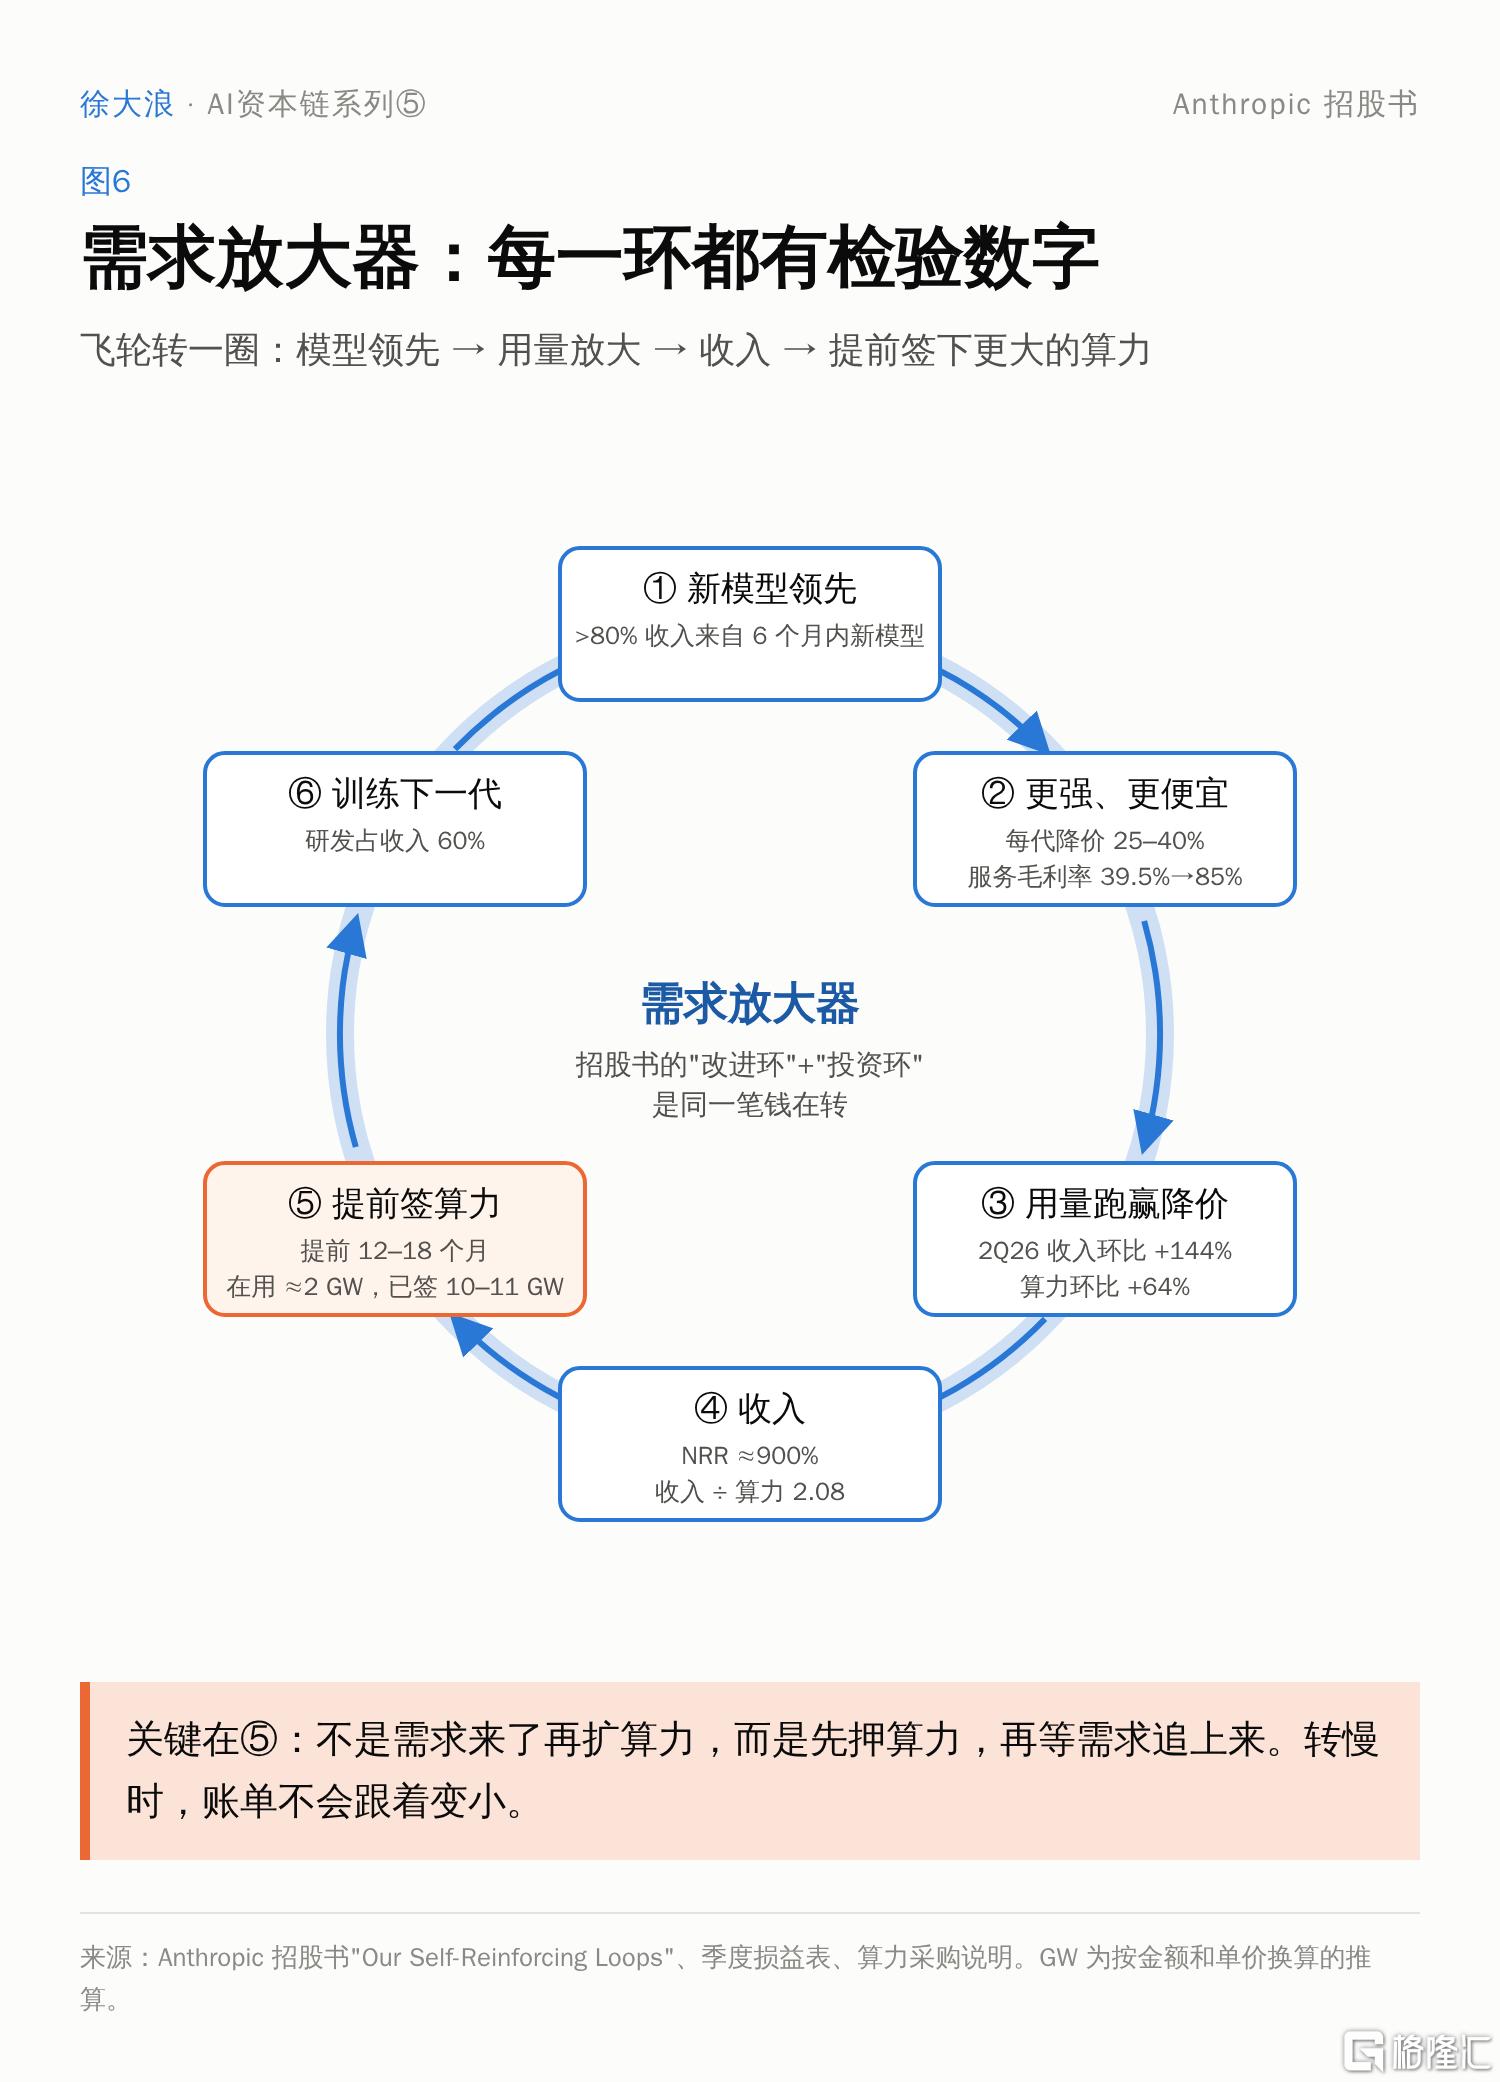
图6|需求放大器:六个环节,每一环都有一个检验数字
飞轮六环:新模型领先 → 更强更便宜(每代降价 25% 到 40%,服务毛利率反而从 39.5% 升到 85%)→ 用量增速跑赢降价 → 收入 → 提前 12 到 18 个月签算力 → 训练下一代,再回到第一环。招股书自己画了"改进环"和"投资环"两个循环,我把它们画成一个圈,因为在 Anthropic 身上,这两个环是同一笔钱在转。
放大了多少?今天每 1 元收入对应约 0.48 元算力费用,而已签合同满产后每年约 1,150 亿,是今天算力费用的 5 倍、今天年化收入的 1.7 倍。它今天下的算力订单,用的不是今天的需求,而是它预期两三年后的需求。终端客户每多花 1 块钱,它会在上游提前签下好几块钱的算力。这就是"放大"。
用 GW 看更直观:2Q26 每 GW 算力大约产出 230 亿美元年化收入,已签的 10 到 11 GW 要养得起,年收入需要约 2,400 亿,是今天的 3.6 倍。
放大器的代价也在这里:先押算力,再等需求追上来。算力签的是两三年后的需求,账单却从合同起算那天就开始付。这就留下一个缺口:每年约 1,150 亿的账单,今天约 670 亿的年化收入付不起。谁来补这个缺口,是下一节的事。
五、算力链和资金链:谁卖算力给它,谁替它垫钱
我的判断是:替它垫钱的,很大程度上就是卖算力给它的那批公司。算力往上游流,钱往回绕,所以两条链要放在一起看。分四步讲。
第一步,缺口有多大。
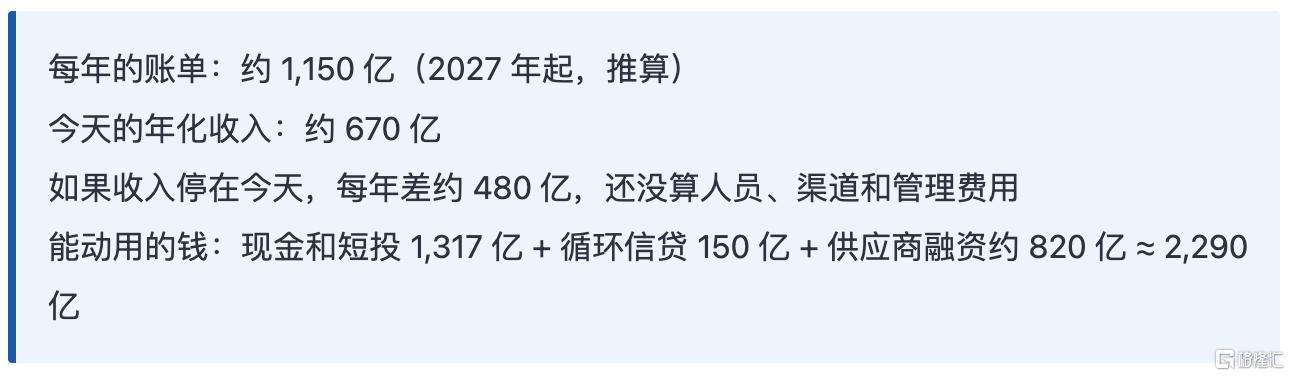
收入要再涨两三倍,缺口才会自己合上,按 Base 情景,2027 年收入约 1,500 亿,就付得起这笔账单。问题是账单是确定的,收入不是。在那之前,差的钱要靠别人垫;而这 2,290 亿里,约 820 亿直接来自卖算力给它的公司。
第二步,把每家公司的两种身份放在同一行:
橙色是它卖给 Anthropic 的算力,绿色是它同时给 Anthropic 的钱。
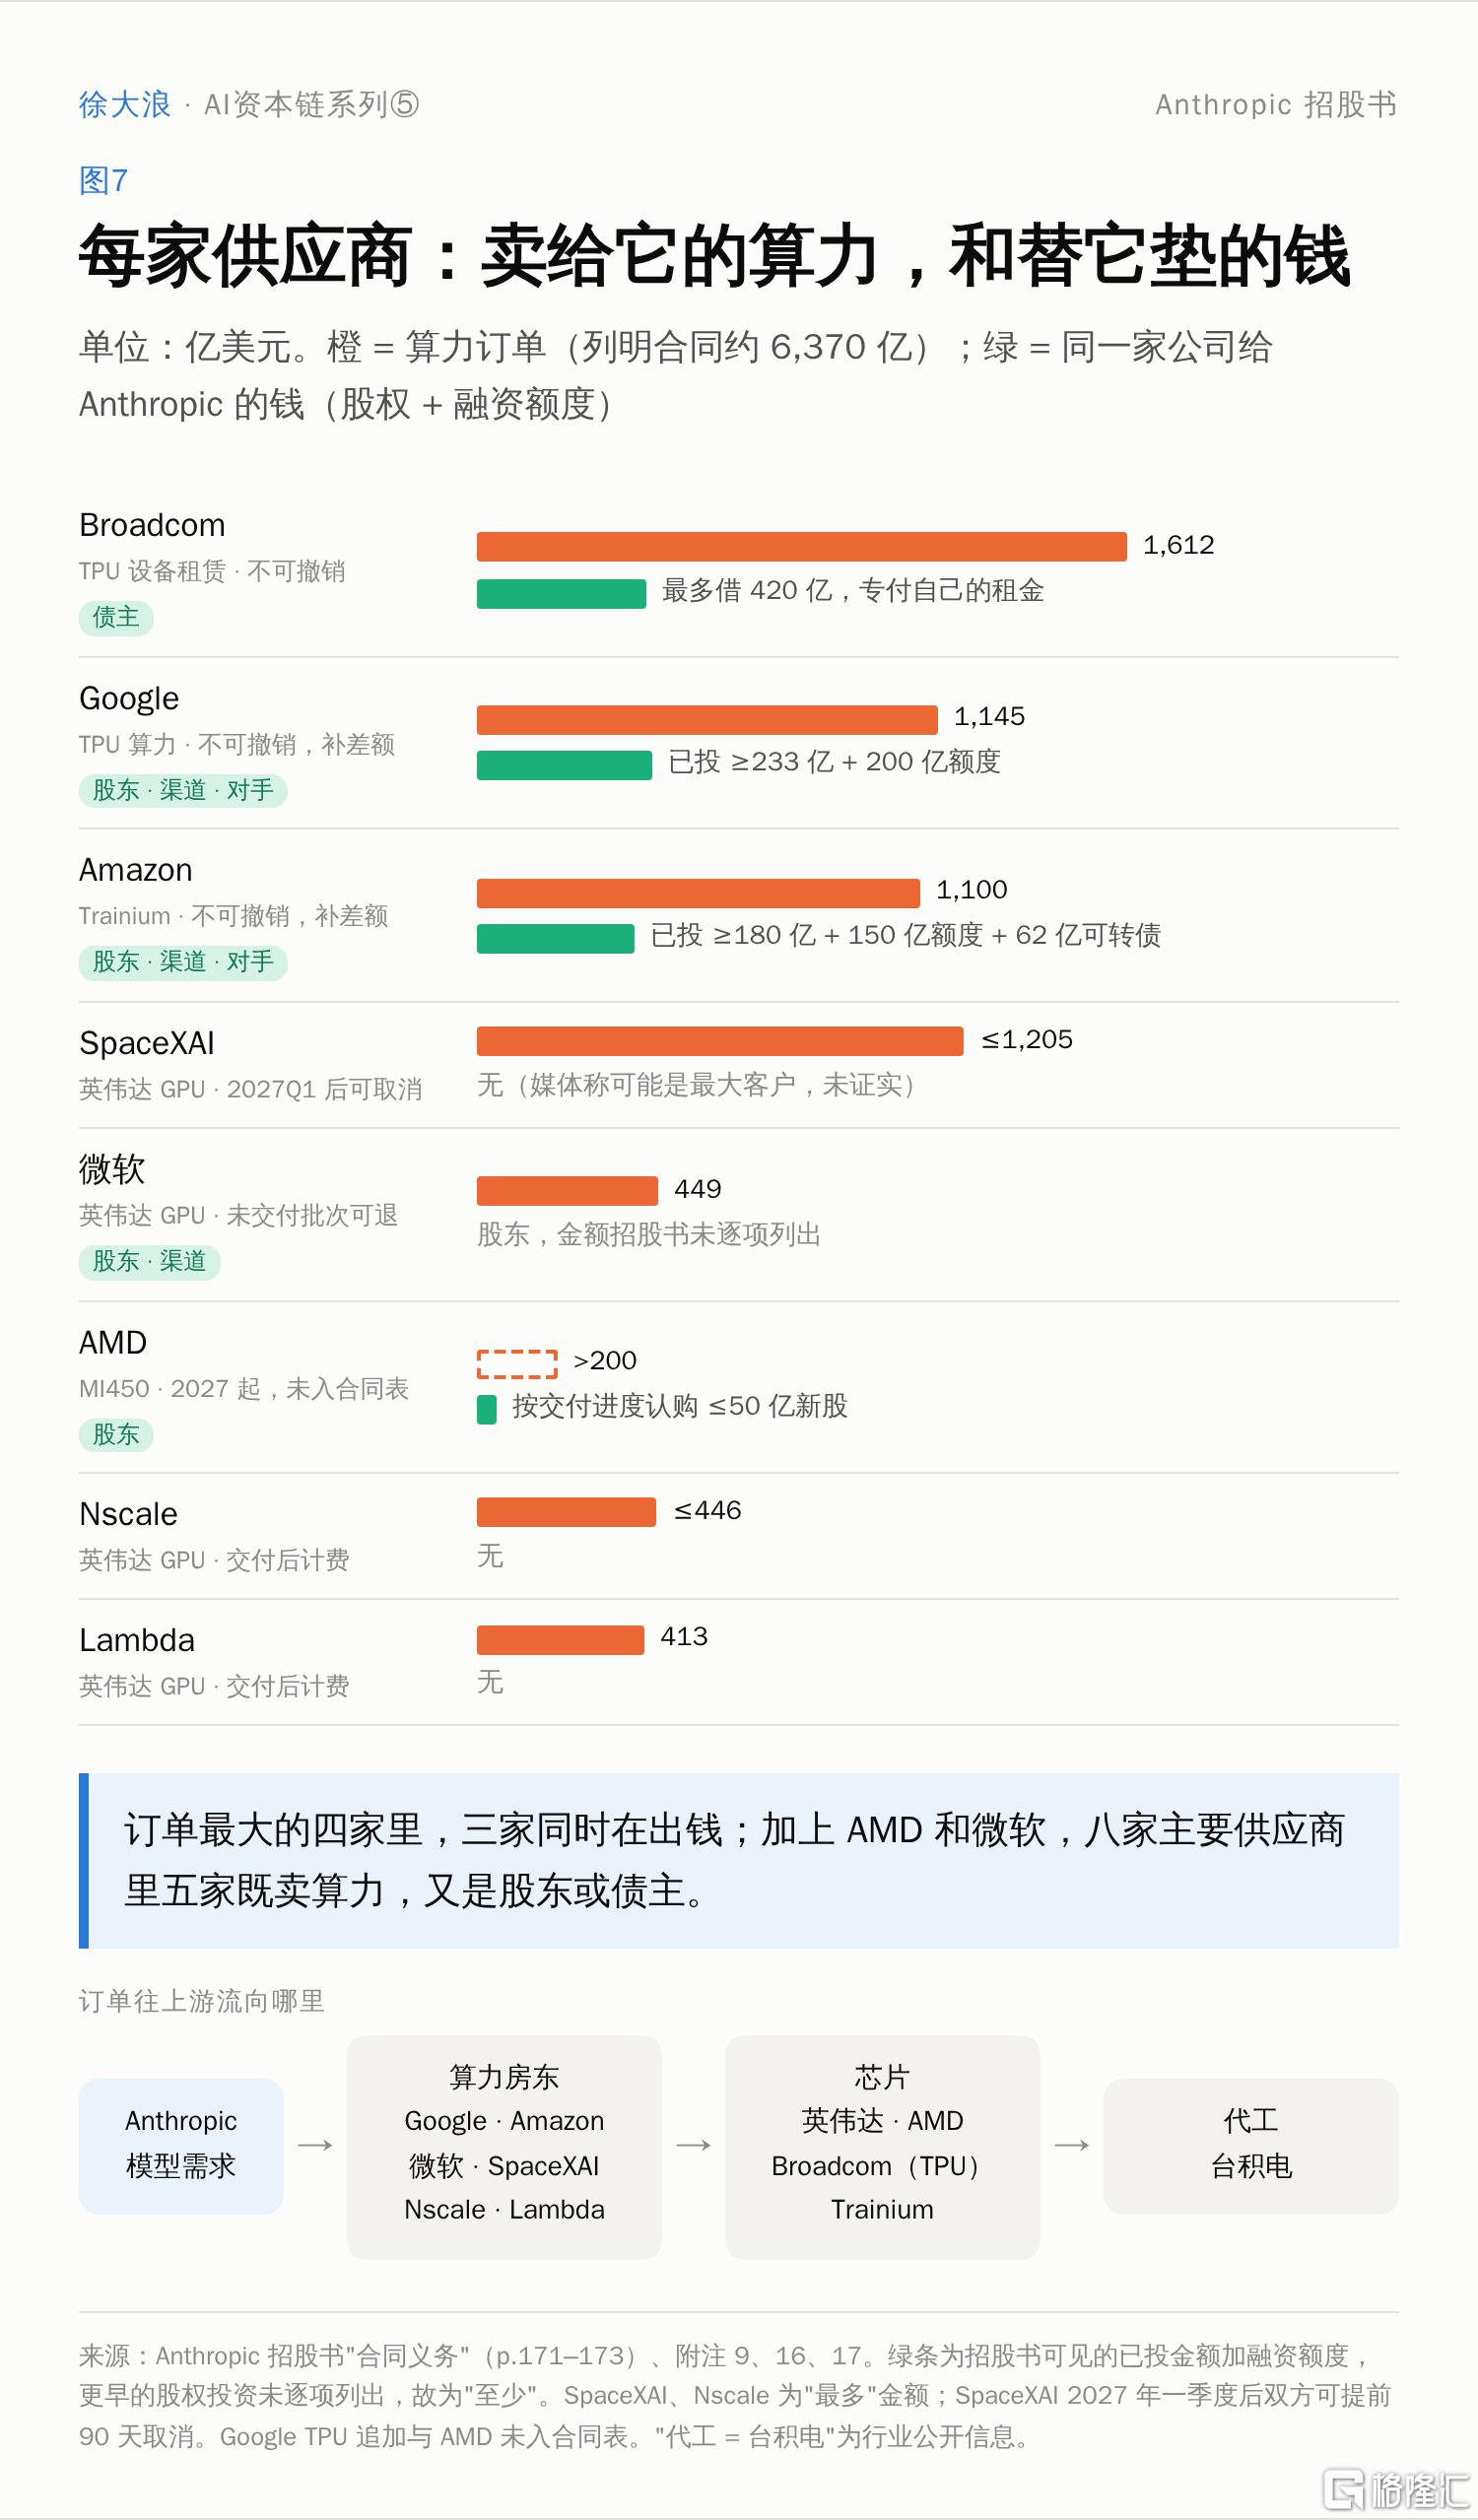
图7|每家供应商:卖给它的算力 vs 替它垫的钱
左边是算力链。列明的主要合同约 6,370 亿:TPU 约 2,757 亿,英伟达 GPU 约 2,513 亿,Trainium 1,100 亿;据媒体对财报附注的整理,把已签未起算的租约和 6 月 30 日之后新签的合同都算上,合计约 8,300 亿,最长到 2045 年。顺着往上游走:Anthropic → 算力房东(Google、Amazon、微软、SpaceXAI、Nscale、Lambda)→ 芯片(英伟达、TPU、Trainium、AMD)→ 台积电。我在英伟达篇看到的供应承诺、在台积电篇看到的产能排满,背后就有这样一个具体的下单人。
右边是资金链。八家主要供应商里,五家既卖算力,又是股东或债主。
第三步,它们怎么垫钱。一共四种方式:
- 入股:Google、Amazon 先投钱成为股东,这些钱再以算力费的形式付回它们的云。
- 供应商融资:Anthropic 欠 Broadcom 租金,Broadcom 最多借给它 420 亿付这笔租金,自己当期确认收入,将来借款换成 Anthropic 的股票。AMD 是同一个思路,卖芯片,同时按交付进度认购最多 50 亿新股。四家合计约 820 亿,几乎都以新股偿还。
- 渠道代收:48% 的收入经云市场卖出,客户的钱先进云厂商的账户,扣掉平台费再转过来。
- 估值:估值涨,股东记重估收益;股价越高,供应商融资转股越便宜。估值本身成了融资条件。
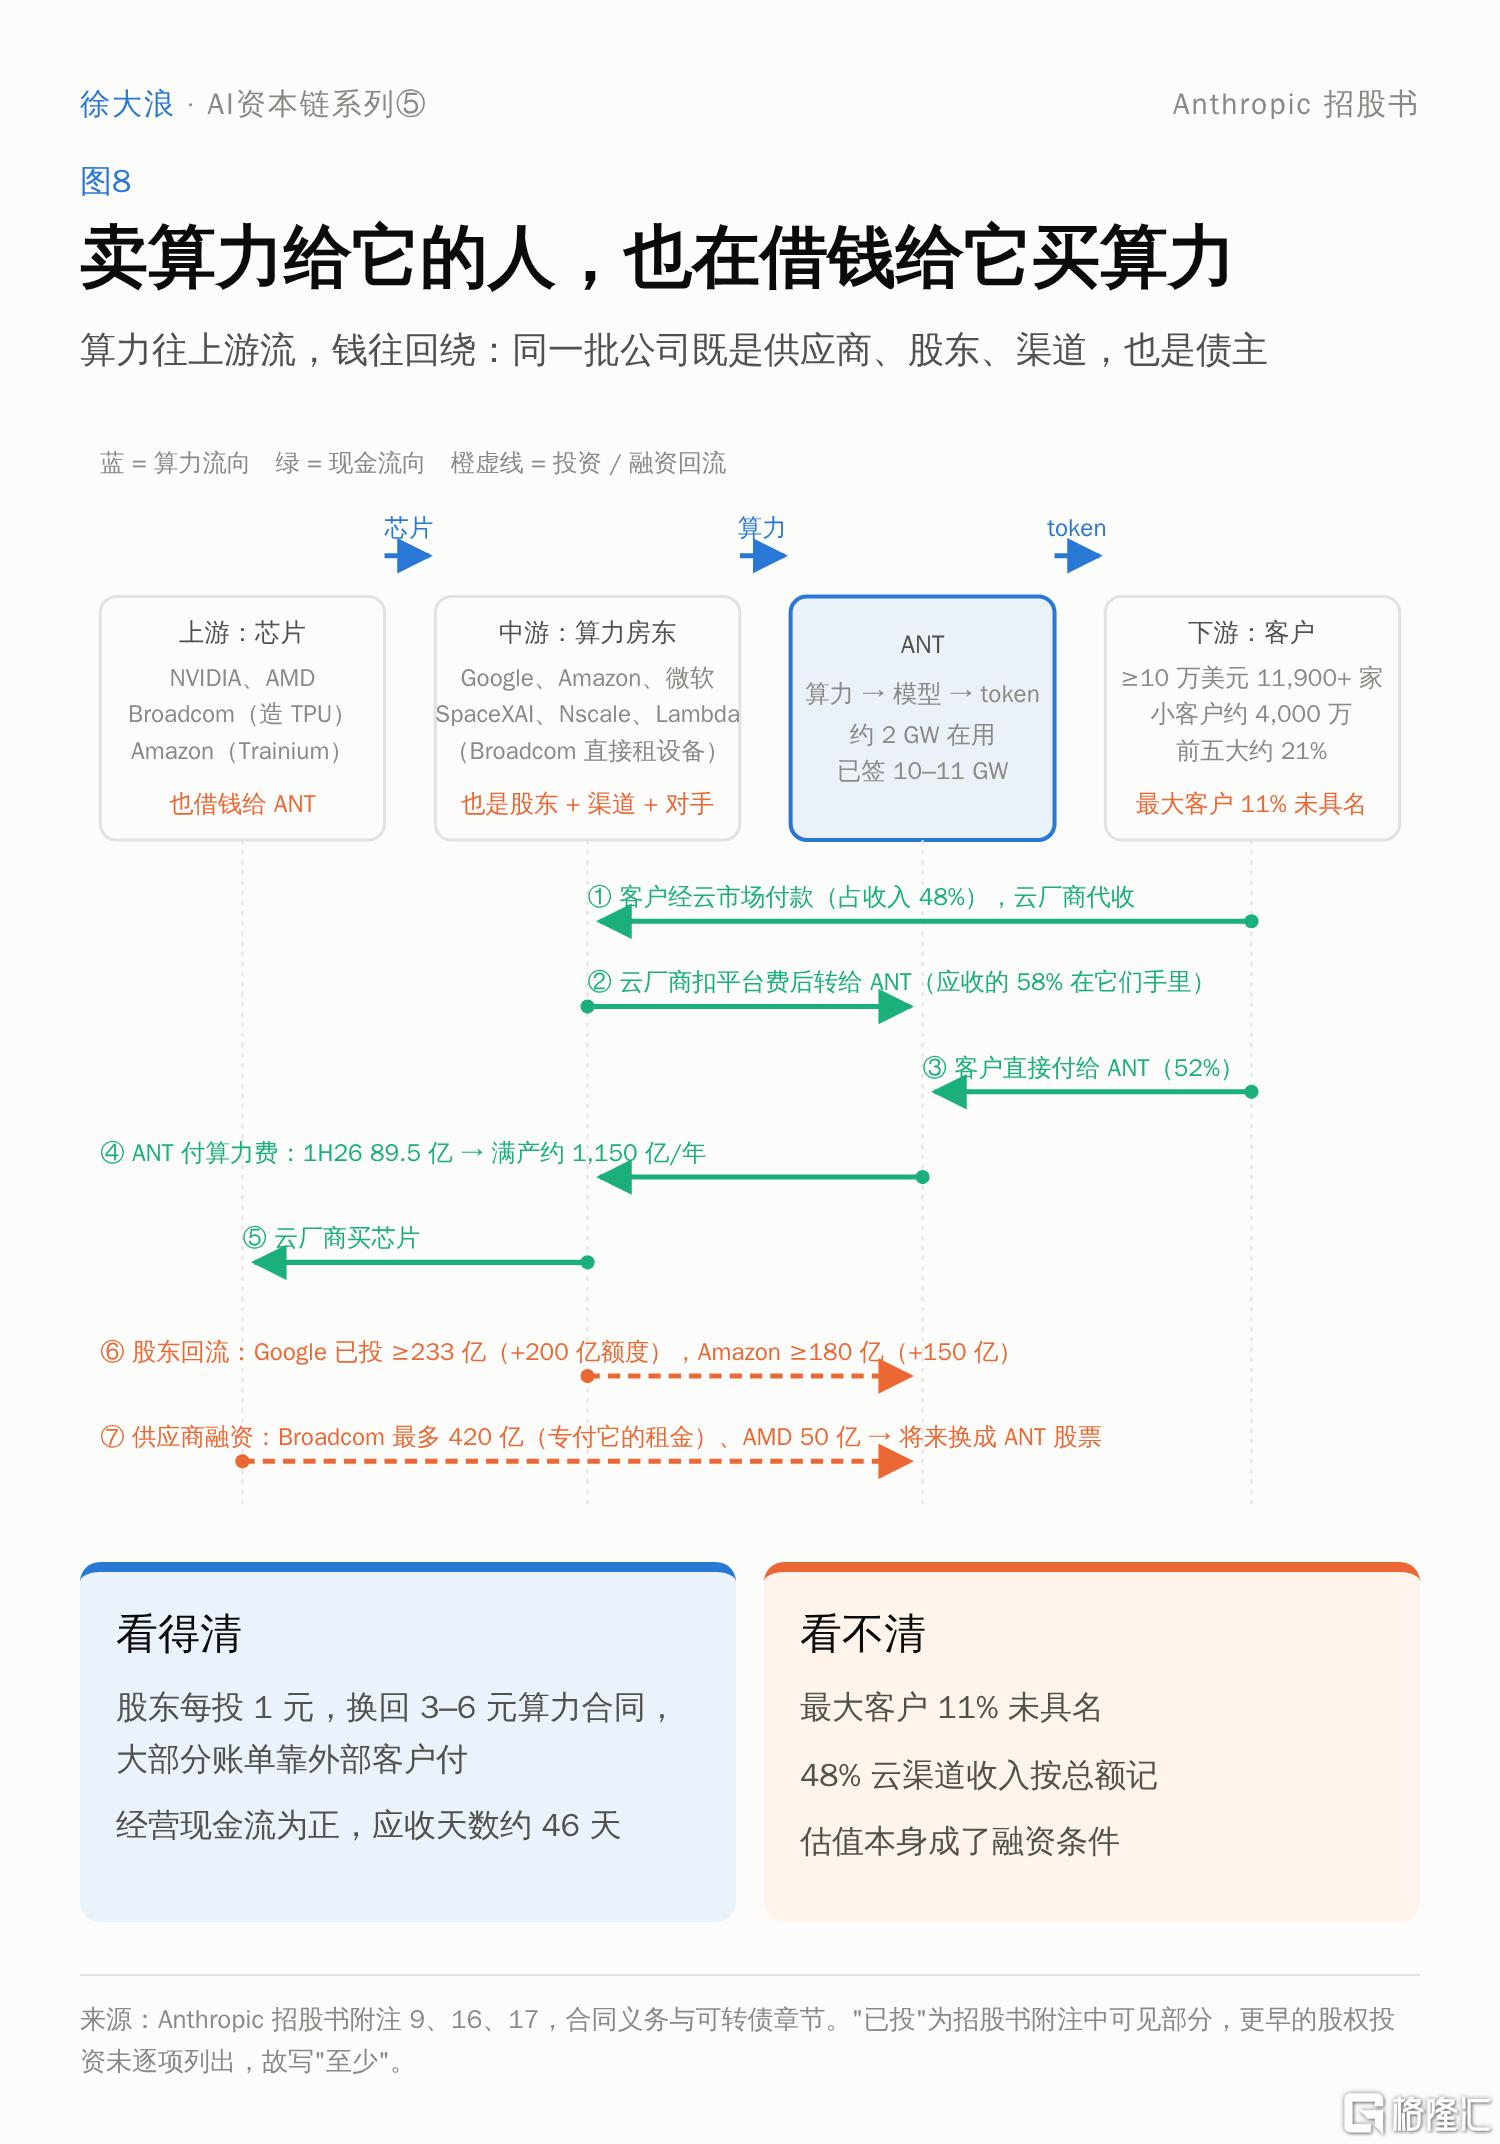
图8|算力链与资金环:算力往上游流,钱往回绕
第四步,供应商为什么愿意垫?
今天拿到确定的算力收入,将来拿到 Anthropic 的股票,还锁住了一个增长最快的大客户。但这也说明"起点"有另一面:卖给它算力的人,也在借钱给它买算力。上游从 Anthropic 收到的收入,有一部分是自己先垫出去的。
这正是市场最担心的问题:这是不是"左手倒右手"的循环?如果整条链只是这样转圈,上游的收入是自己垫出来的,Anthropic 的估值也是自己抬起来的,一旦停下来,两边同时塌。我把能检验的地方分成两类。
看得清的(说明它不只是在转圈):
- 股东的钱撑不起算力单。Google 已投至少 233 亿加 200 亿额度,对应它的 1,145 亿合同;Amazon 至少 180 亿加 150 亿,对应 1,100 亿。股东每投 1 元,换回 3 到 6 元的算力合同,差额只能靠外部客户付。
- 外部客户在真付钱。约 4,000 万客户,前五大客户以外的收入占比从 64% 升到 79%。
- 现金在回来。上半年经营现金流为正,应收天数约 46 天,客户预付 16.5 亿。
看不清的(循环的嫌疑还在):
- 最大客户占 1H26 收入 11%,没有具名。媒体说前两大客户可能是 SpaceX 和微软,未证实。如果属实,SpaceXAI 就同时是卖给它 1,205 亿算力的供应商和买它模型的大客户:这笔合同满产后每月约 31 亿美元,而按 SpaceX 招股书,它整个 AI 业务一季度收入才 8.18 亿。
- 48% 经云市场的收入按总额记,按净额算会小几个百分点,招股书算不出来。
- 估值越高,这个圈转得越顺;估值一跌,融资变贵,投资方的收益变成亏损,圈会同时变紧。
所以我的判断是:它不是纯粹的"左手倒右手",大部分账单确实由外部客户在付;但风险恰恰在"固定的算力订单 + 靠估值撑起来的融资"。反方也成立:算力是训练和服务共用的池子,需求不及预期可以挪去训练;约 2,290 亿可动用的钱,两三年内不缺;SpaceXAI 那笔最大的近期账单,2027 年一季度后可以取消。
六、放大器会在哪里卡住
放大器最怕的不是需求消失,而是"领先"断档的时候,账单一分不少。我只挑和放大器直接相关的四个风险,按严重程度排。
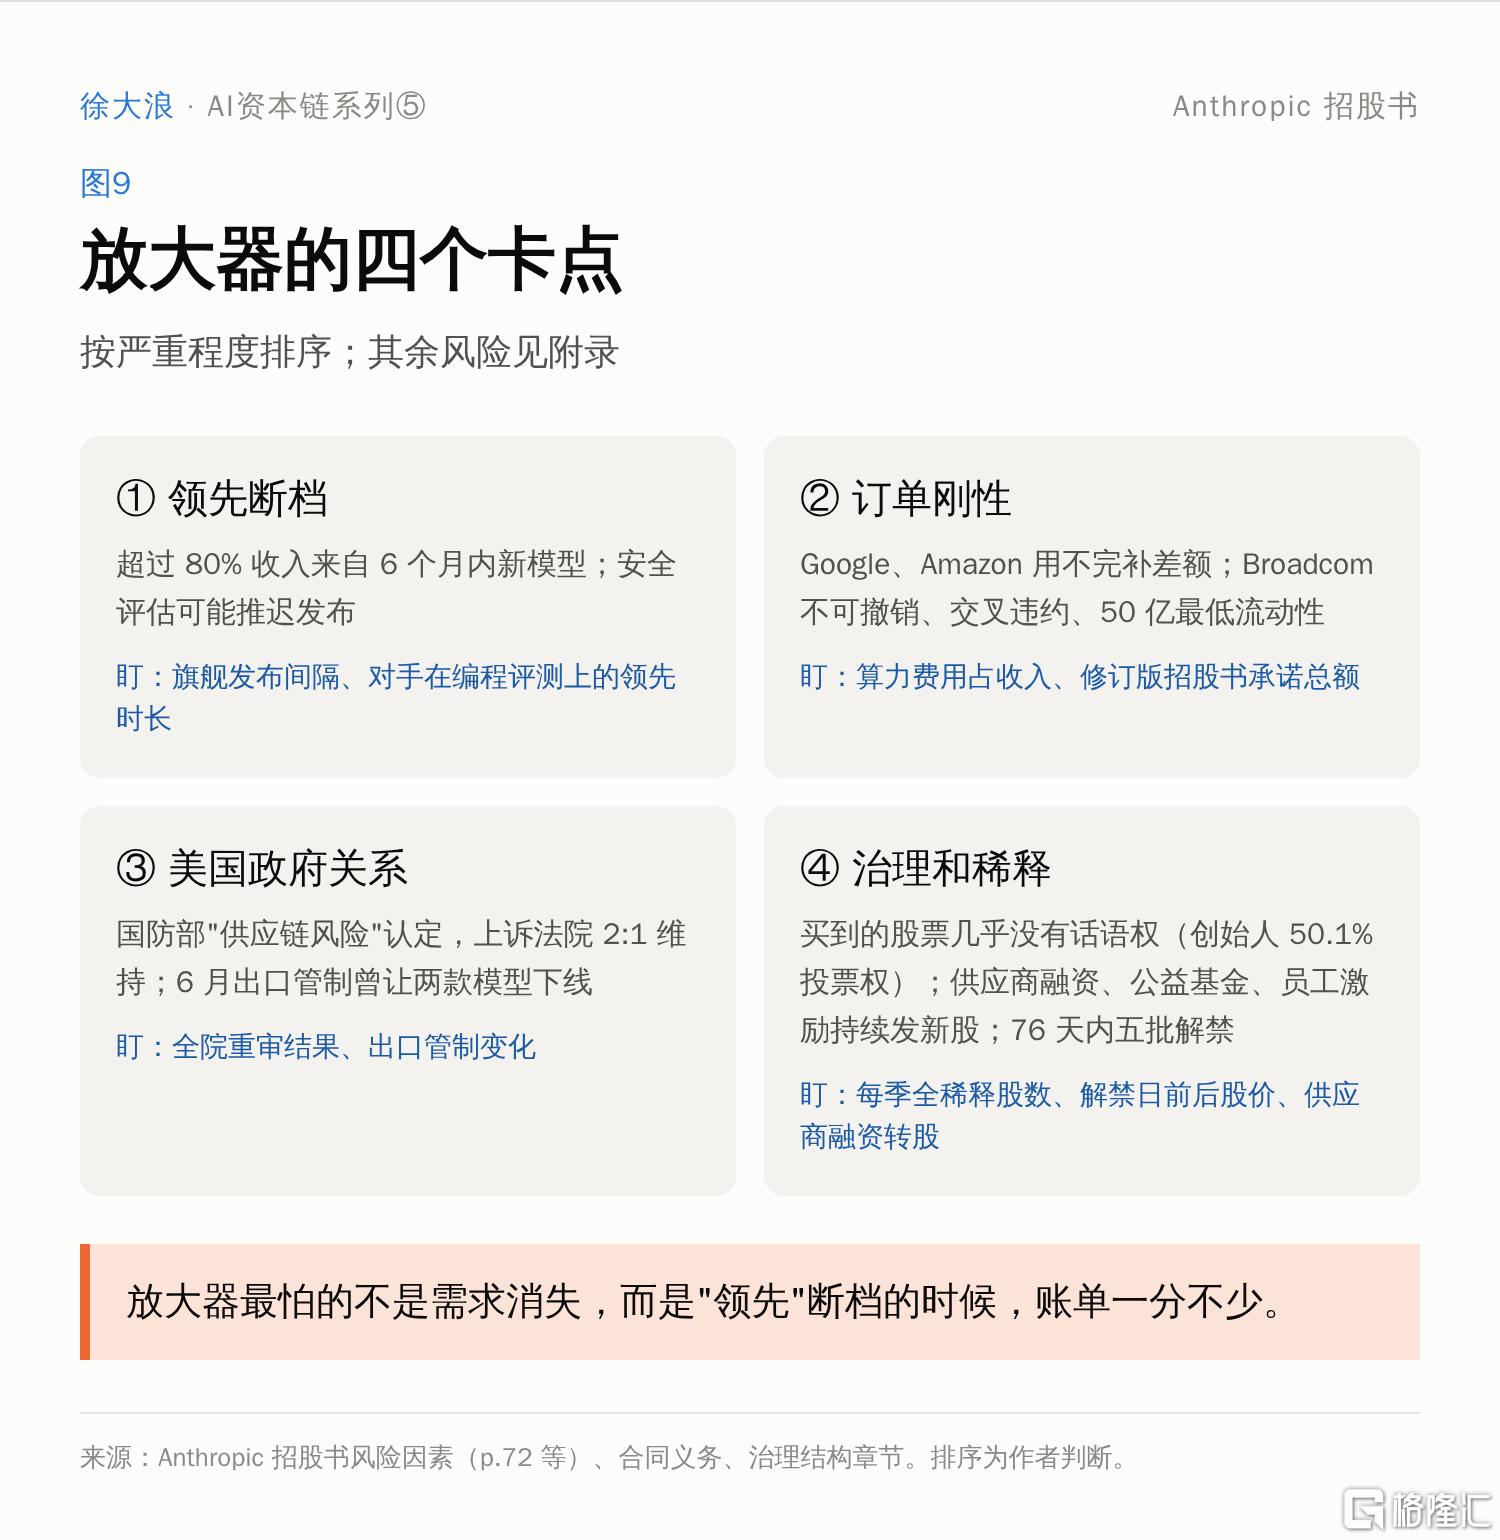 图9|放大器的四个卡点
风险一:领先断档。
- 超过 80% 收入来自六个月内的新模型;高增长"可能反映的是早期采用";模型能力可能快过安全措施,公司为此推迟过发布。
- 旧模型几乎不留收入,一次落后,收入掉得比任何硬件公司都快;而主要对手 Google、SpaceXAI、微软同时是它的算力供应商,它丢了收入还要继续付算力费。
风险二:订单刚性。收入按用量收,成本按合同付。
- Google、Amazon、微软三份合同"不论实际使用量"都要付,用不完要补差额;Broadcom 的租赁不可撤销,还要求公司始终留着 50 亿现金。
- 增长一放慢,账单不变,利润率会被打回负数。如果 2027 年收入停在约 700 亿、算力费用到 1,000 亿,营业利润率约 −73%(推算)。
风险三:美国政府关系。两头都可能收紧。
- 国防部把它认定为"供应链风险",上诉法院 9 月以 2:1 维持,公司已申请全院重审;6 月的出口管制曾让两款模型全面下线。
- 政府合同只占约 1% 收入(据报道),但这个标签会让军工和受监管行业的客户犹豫,出口管制直接影响海外销售。
风险四:治理和稀释。买到的股票,既管不了事,也会越分越薄。
两句话:第一,普通股东几乎没有话语权,七位创始人合持的一股 F 类股固定拥有 50.1% 投票权,董事会多数由一个长期利益信托来选,公司还是公益公司,可以把公共利益放在股东利益前面。第二,你手里那一份会被持续摊薄:Amazon 可转债约 10.9%,约 820 亿供应商融资将来换成新股,公益基金已拿 5%、股价每涨 50% 还能再拿最多 2%。蛋糕可能在变大,但切的份数也在变多,而且股价越高切得越多。另外,上市后 76 天内分五批解禁,部分员工首日就能卖。
这四个风险是连在一起的:领先一断档,订单刚性就显形;股价一跌,资金链和稀释的压力同时上来。
七、上市后值不值:先倒推必须成真的事
Anthropic 的价格区间还没定。估值今年 2 月是 3,800 亿,5 月 H 轮升到 9,650 亿;按 H 轮每股 58.90 美元、全稀释约 169 亿股算,大约 1 万亿美元,约 15 倍年化收入。据媒体,上市目标估值 1.5 万亿到 2 万亿,窗口在 11 月 16 日当周。
为什么用倒推?它没有股价,只有一个季度赚钱,GAAP 利润被重估扭曲,市盈率和 Reverse DCF 都没有起点。那就先问:要撑起这个价格,什么事必须成真?假设成熟后净利率 25%、25 倍市盈率,按每年 10% 折回今天:
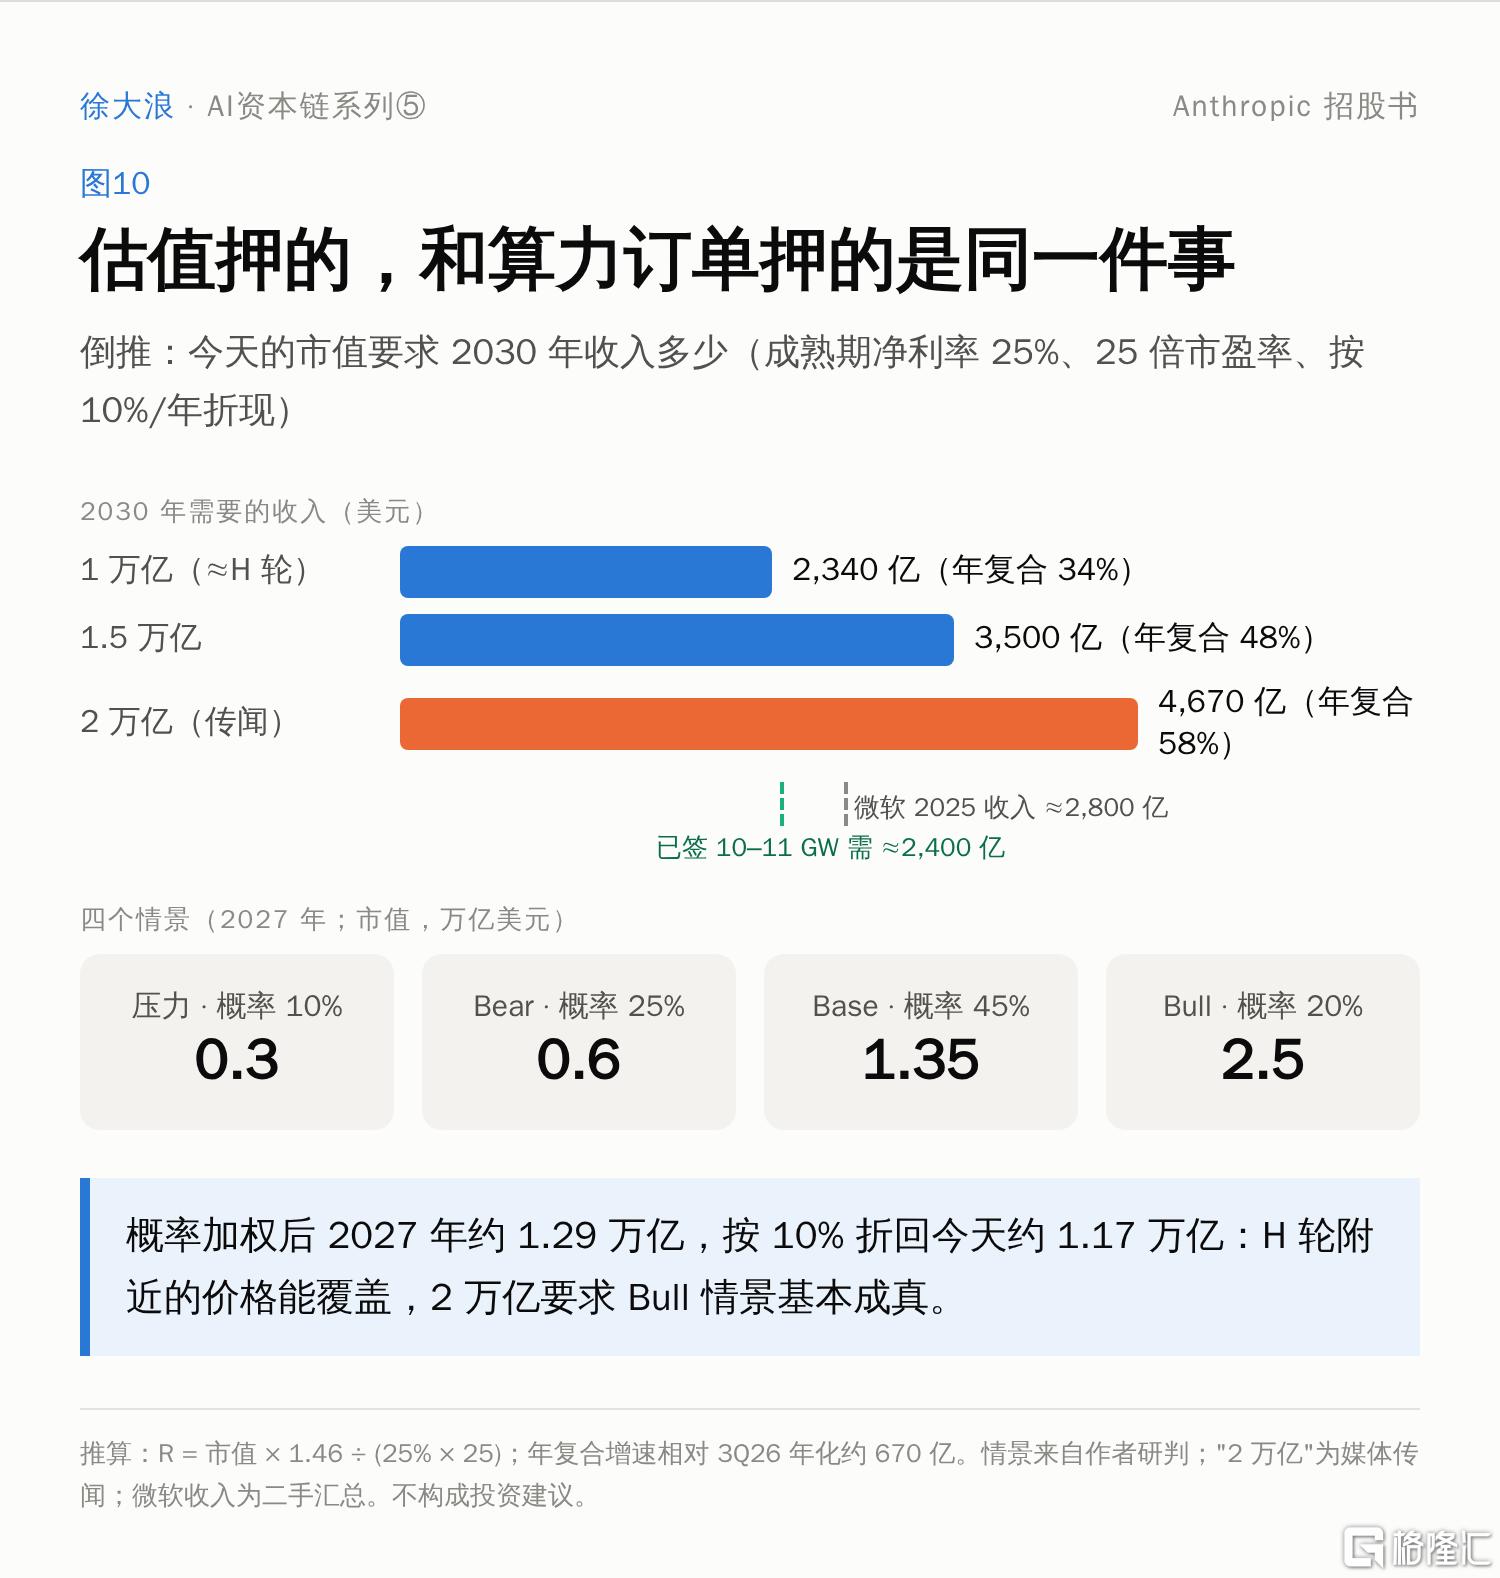
图10|倒推:不同市值要求 2030 年收入多少
作为参照,微软 2025 年收入约 2,800 亿美元。2 万亿的估值,相当于要求它四年后收入比今天的微软还大。
假设换一换会怎样?下面是 1 万亿市值在不同净利率和市盈率下,2030 年需要的收入(亿美元,推算):
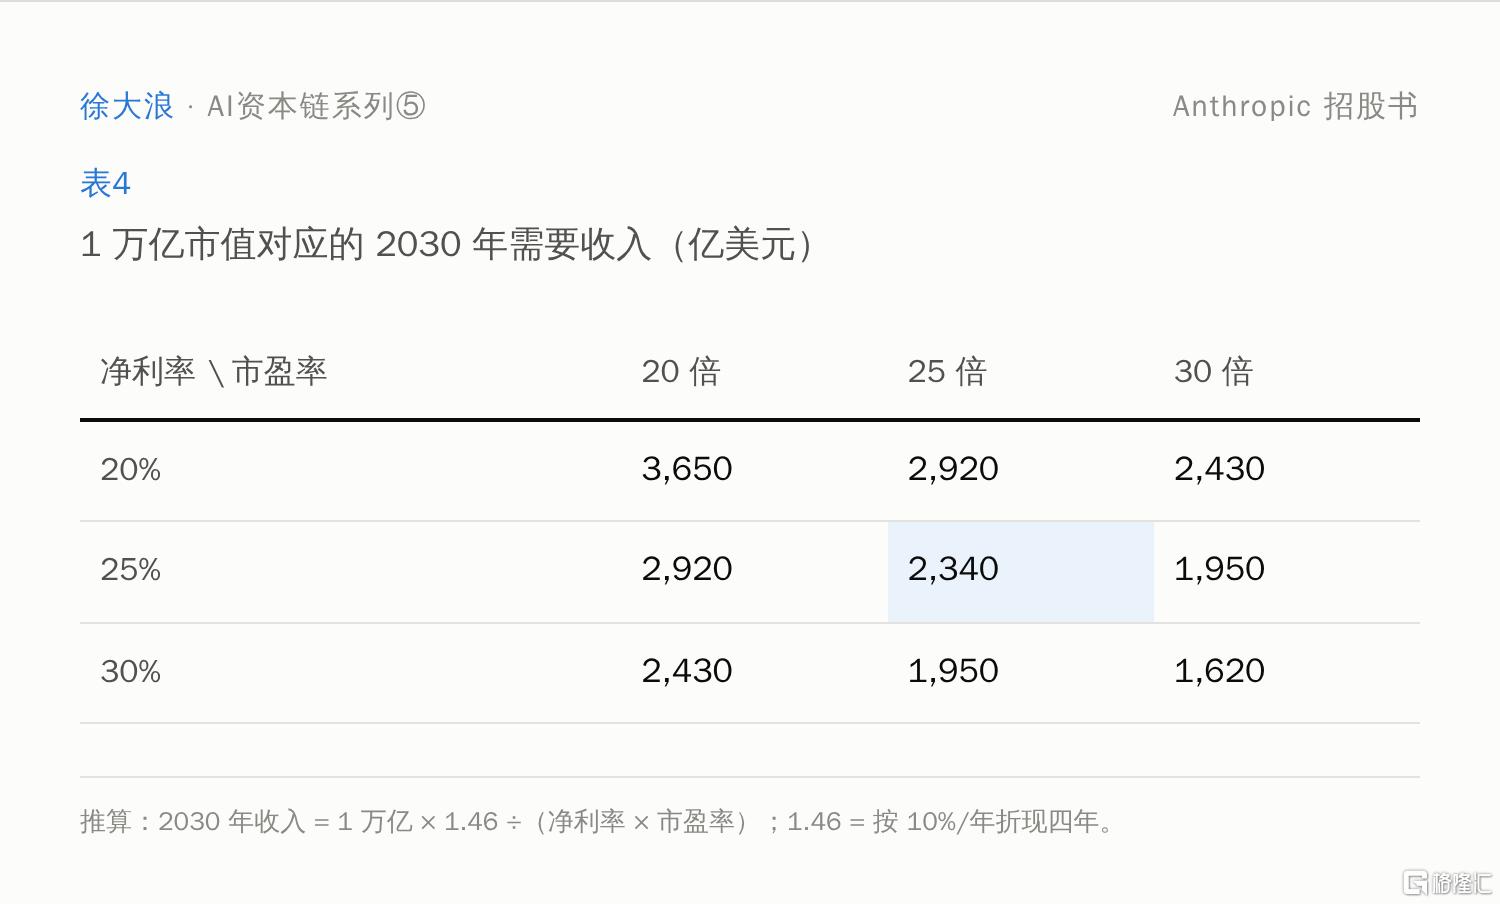
表4|1 万亿市值对应的 2030 年收入(亿美元)
1.5 万亿和 2 万亿分别乘以 1.5 和 2。读者可以代入自己的假设。
再把这个数和第四节放在一起:1 万亿需要 2030 年收入约 2,340 亿,已签的 10 到 11 GW 要养得起,也需要约 2,400 亿。两个数这么接近,有假设凑巧的成分(换一组净利率和市盈率就会错开),但它们在同一个量级,方向是一致的:估值押的和算力订单押的,是同一件事。放大器一直领先,两者同时兑现;慢下来,两者同时落空。
四个情景(推算,概率为作者主观判断):
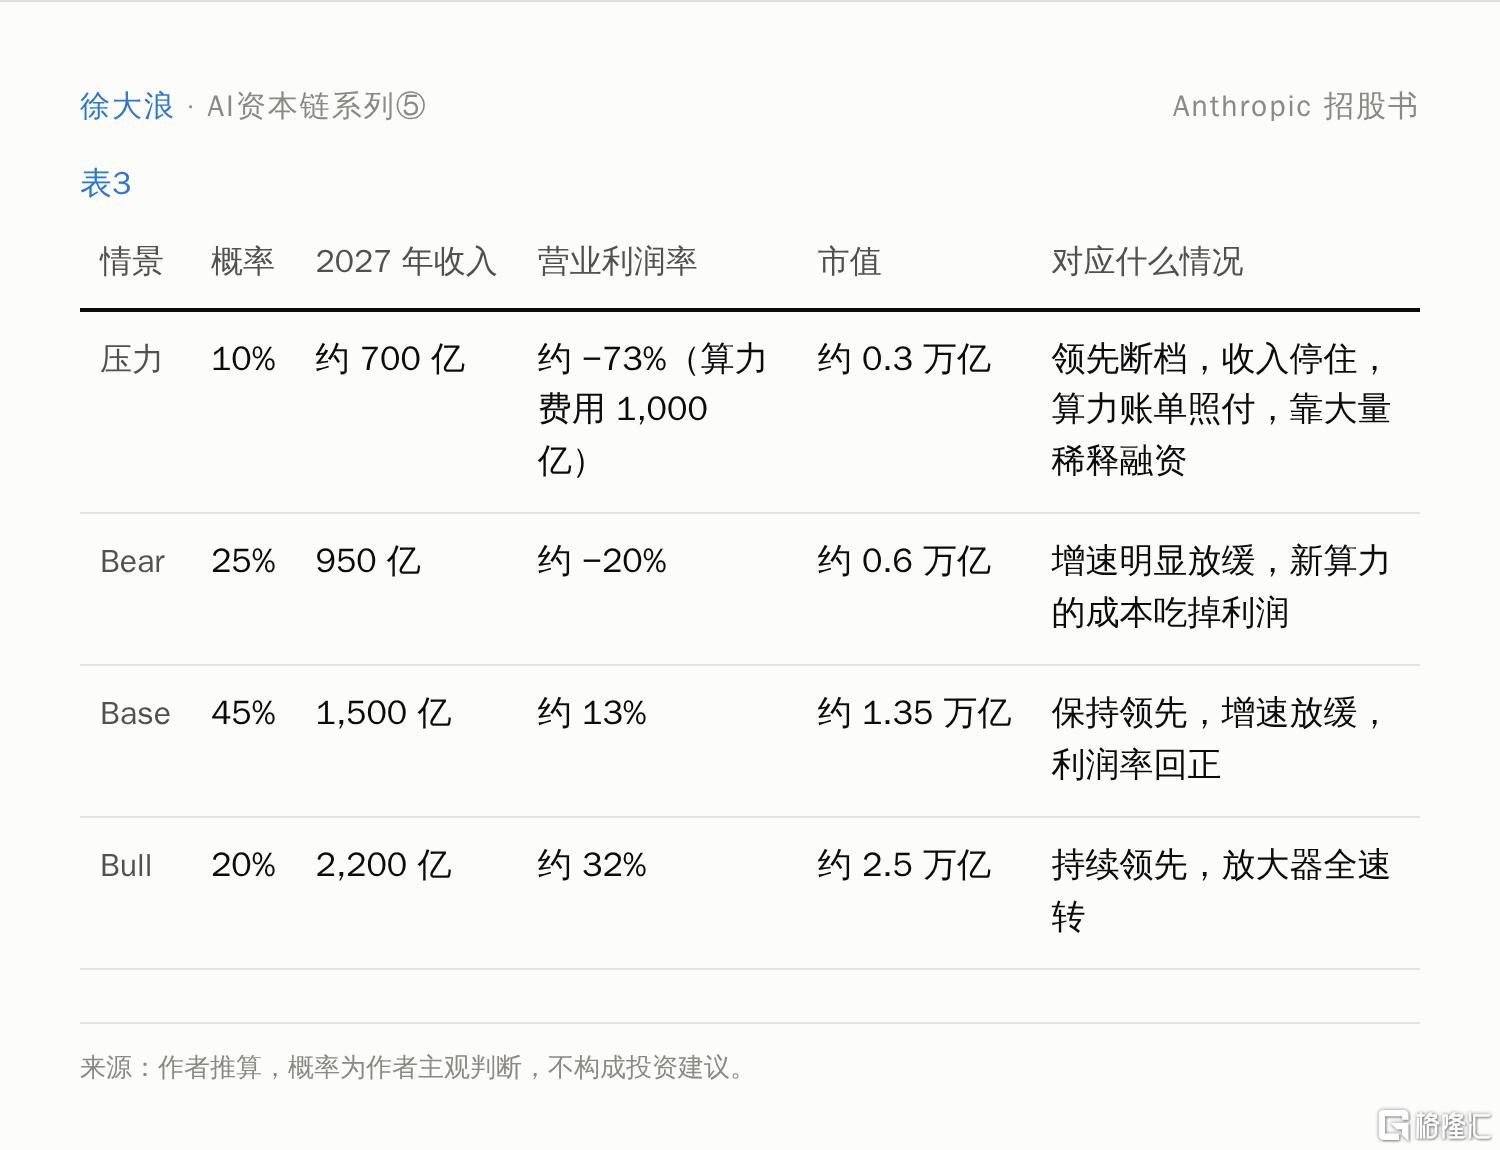
表3|四个情景(2027 年,推算)
利润率为什么从 −73% 跳到 +32%?因为最大的成本已经签死了:2027 年不管收入多少,约 1,000 亿的算力账单都要付。收入低,固定账单把利润率压成深度负数;收入高,同一笔账单被摊薄,利润率就跳上去。Anthropic 的利润几乎完全由收入决定,而不是由它自己控制成本决定。两个亏损情景合计约三分之一的概率,2Q26 的 +8% 也远不是稳态。
按概率加权,2027 年市值约 1.29 万亿,按 10% 折回今天约 1.17 万亿。也就是说,H 轮附近的价格,情景加权后还能覆盖;1.5 到 2 万亿的价格,就要求 Base 偏上到 Bull 的情景基本成真。
我还没想定的一处:成熟期净利率是 25% 还是 40%。40% 是微软的水平,但 Anthropic 的算力成本远高于软件公司。什么时候上调:全算力口径利润率连续两季超过 60%。
这是我写在文章最后困惑!
——————————————————————————————————
资料来源:
Anthropic, PBC Form S-1(2026-10-26,SEC EDGAR);
季度经营数据 p.158–160,客户指标 p.135、p.144,合同义务 p.171–173,可转债 p.164–165,风险因素 p.72。
8,300 亿承诺的附注口径、年度算力占比、估值历史、持股比例、10 月年化收入市场基准、供应商股价反应等引自 10 月 26–27 日中文媒体对招股书的报道及英国《金融时报》测算,待与招股书原文核对。
OpenAI 数据:FT(年化收入)、CNBC(2025 年收入)、微软、亚马逊、CoreWeave 公开文件(算力合同),Oracle 合同金额为媒体报道。
2 万亿估值、前两大客户身份为媒体报道,未经公司确认。微软、亚马逊利润率为二手汇总。
US 英伟达 US 微软 US 博通 US 谷歌-A US 亚马逊 US SpaceX US 台积电
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。