实控人接连套现、利润大幅修复,煌上煌的增长能否持续?


10月22日,煌上煌(002695.SZ)披露权益变动公告。控股股东一致行动人新余煌上煌投资管理中心(有限合伙),于10月21日完成两笔减持操作:通过集中竞价交易卖出169.86万股,再以大宗交易出让440万股,本轮合计减持609.86万股,占公司总股本比重达到1.09%。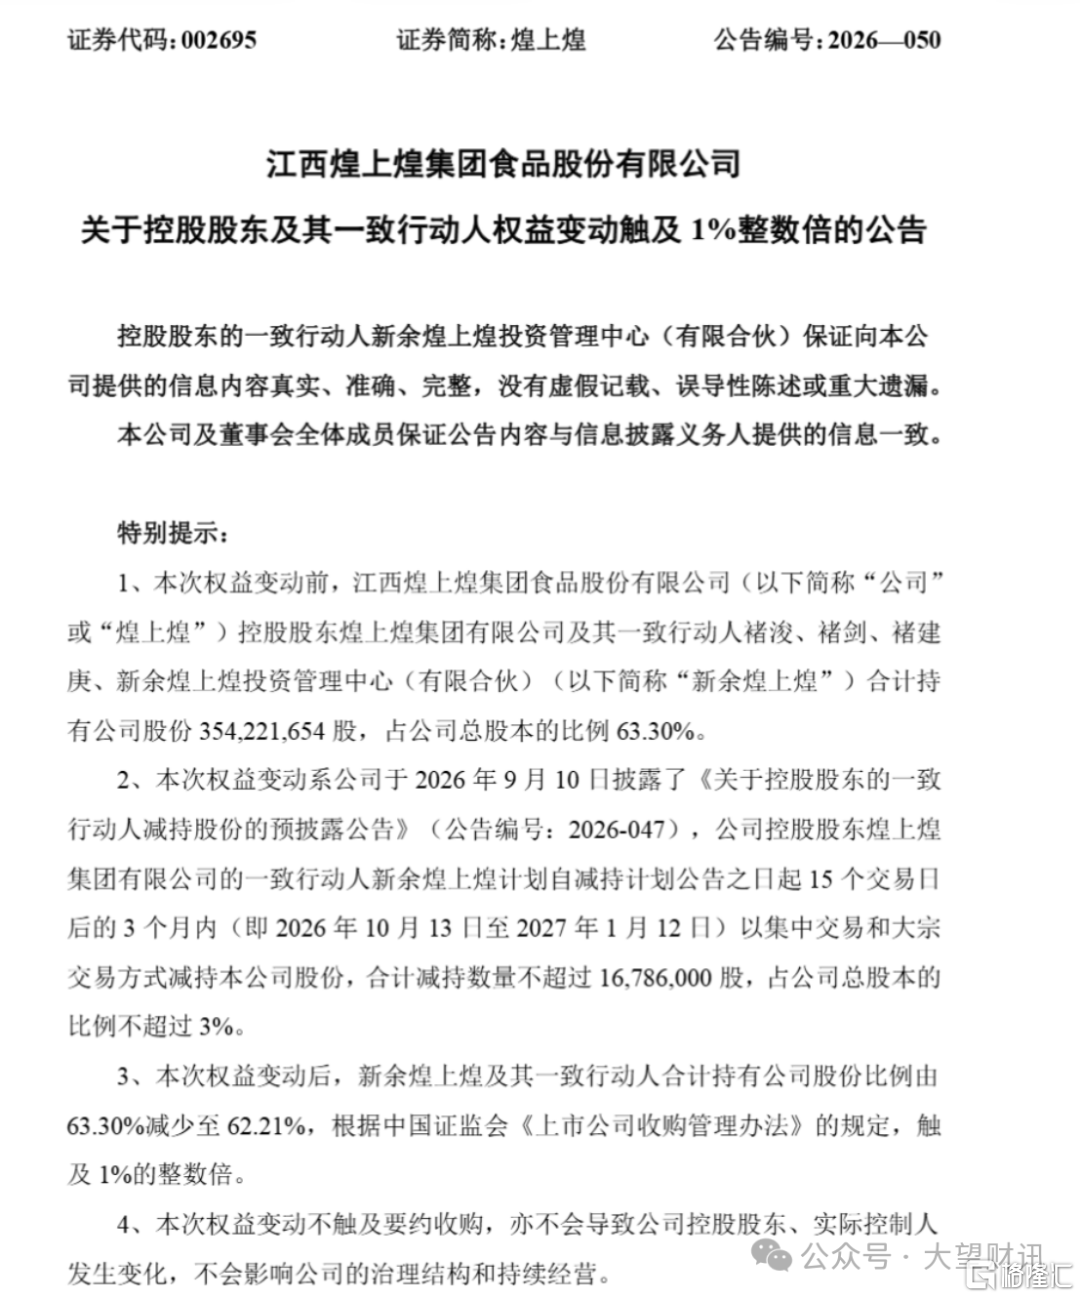
本次减持落地后,新余煌上煌连同控股股东煌上煌集团、褚浚、褚剑、褚建庚等家族一致行动人,整体持股由63.30%降至62.21%,刚好触及1%权益变动披露红线。上市公司明确表示:本次股权变动不触发要约收购,实控人与控股股东席位保持稳定,不会动摇公司治理架构,也不会对日常经营形成扰动。
本次减持并非临时操作,完全落在2026年9月10日预先披露的减持框架内。该减持计划上限为1678.6万股,对应总股本3%,执行窗口期为2026年10月13日至2027年1月12日。截至公告披露日,本轮减持额度尚未用尽,后续仍存在减持空间。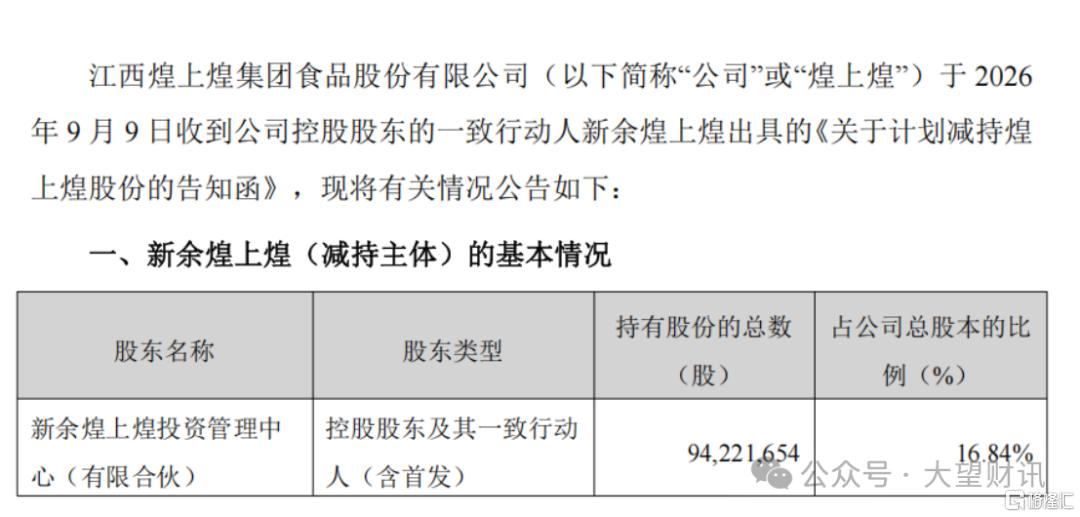
跳出单次股权变动来看,资本市场关注的焦点早已不止这1.09%的持股缩水。剩余未兑现的减持额度、创始家族的股权控制格局,以及主业+并购业务能否稳住盈利基本面,才是资金接下来持续博弈的核心变量。
一边是业绩触底回暖,一边是实控人持续套现,两者叠加之下,煌上煌的估值逻辑正在发生微妙变化。
年内二度大手笔减持
家族持股平台持续出手
新余煌上煌是徐桂芬家族设立的核心持股平台。工商资料显示,煌上煌集团持有该平台99%份额,实控人徐桂芬持有剩余1%,整体纳入创始家族控制体系。家族核心成员包括徐桂芬、褚建庚、褚浚、褚剑,其中褚浚担任上市公司董事长,主导企业经营管理。
股权结构上,煌上煌集团直接持股35.37%;本次减持完成后,新余煌上煌持股约15.75%;褚建庚、褚浚、褚剑三名家族成员分别直接持股5.18%、2.96%、2.96%。新余煌上煌仍是控股股东阵营的核心持股载体,家族依靠集团控股叠加自然人直接持股的架构,牢牢守住绝对控股地位。
减持前,上述一致行动人合计持有3.5422亿股,持股比例63.30%;减持609.86万股后,整体持股回落至62.21%。本次变动不会引发控制权转移,创始家族仍掌握上市公司主导权。
这是新余煌上煌年内第二轮大规模减持。2026年4月,公司披露上一轮减持预案,减持上限同样为1678.6万股(总股本3%),该计划在5月全额落地、顶格减持,累计套现约2.02亿元,控股股东阵营持股由65.00%回落至63.30%。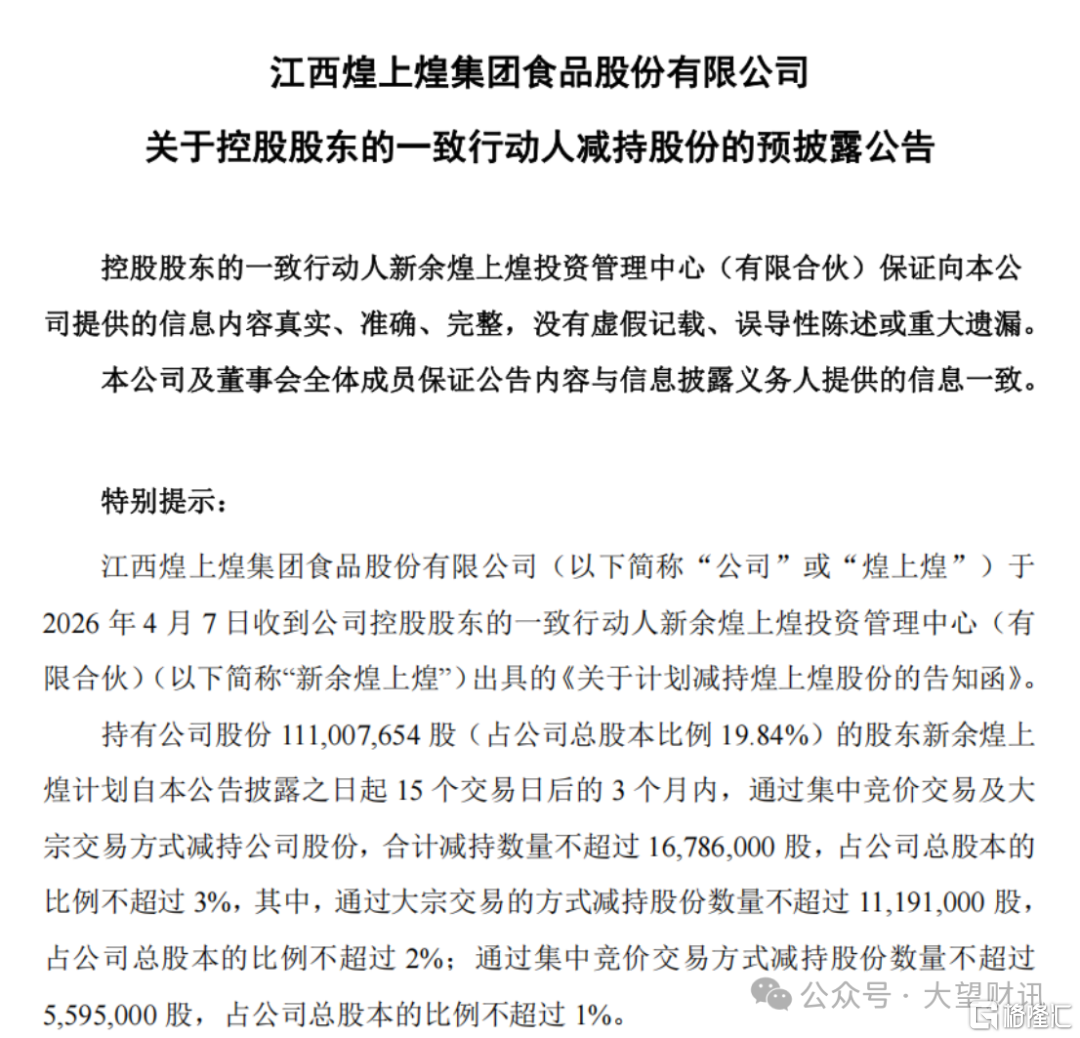
本次减持采用集中竞价叠加大宗交易的组合模式:169.86万股通过集中竞价直接在二级市场抛售,会对盘面流动性形成即时冲击;440万股走场外大宗协商定价。两种交易方式对短期股价冲击程度不同,但共同抬升了市场对流通筹码供给的预期。
中国企业资本联盟副理事长柏文喜分析指出,实控人家族半年内完成一轮约2亿元套现,再度抛出3%的减持计划,反映出企业内部在估值判断以及资金诉求上存在分歧,属于情绪与公司治理层面的负面信号,但并不直接等同于主业会出现崩塌,判断风险的核心落脚点在于控制权是否生变、后续是否会继续实施减持。
柏文喜进一步表示,合规减持本身属于股东权利,需要和企业经营基本面分开评估。
从南昌卤味小店到A股上市企业
双轮扩张遇瓶颈
煌上煌起家于江西南昌。1993年,徐桂芬投入1.2万元开出首家卤味小店,品牌正式起步;1995年开出第一家分店,从个体户单店模式迈入全国连锁扩张周期。
2012年,煌上煌登陆深交所,成为A股酱卤行业第一家上市公司。上市之后,公司确立“主业深耕+外延并购”双轮发展路径:一方面夯实酱卤肉基本盘,另一方面依托资本平台横向并购,拓宽品类边界。2014年控股嘉兴真真老老,切入端午节令食品赛道;2025年完成对福建立兴食品的收购,顺利将冻干零食纳入第二增长曲线。
依托上市融资,公司陆续建成多座现代化生产基地,搭建起“酱卤肉为主、米制品为辅”的业务底盘。收购真真老老补齐粽子节令增量;并购福建立兴,则意在摆脱单一卤味业务对业绩的制约。
当前煌上煌形成三大业务矩阵:核心主业为酱卤肉制品,配套米制品业务,再加上新并入的冻干食品板块。销售端采用直营+加盟+经销商模式,加盟店是网点基本盘,直营店作为补充。总部统一向门店输出产品、原料与运营管理,营收高度依赖门店数量与单店产出。
加盟模式能够快速铺开全国网点,但对总部选址管控、加盟商运维、供应链保障、品牌标准化提出极高要求,管理稍有松懈就会拖累盈利。
截至2024年末,煌上煌门店总量3660家,同比净减少837家。公司此前提出的“千城万店”扩张目标明显遇阻,企业被迫在扩张速度与门店质量之间重新寻找平衡。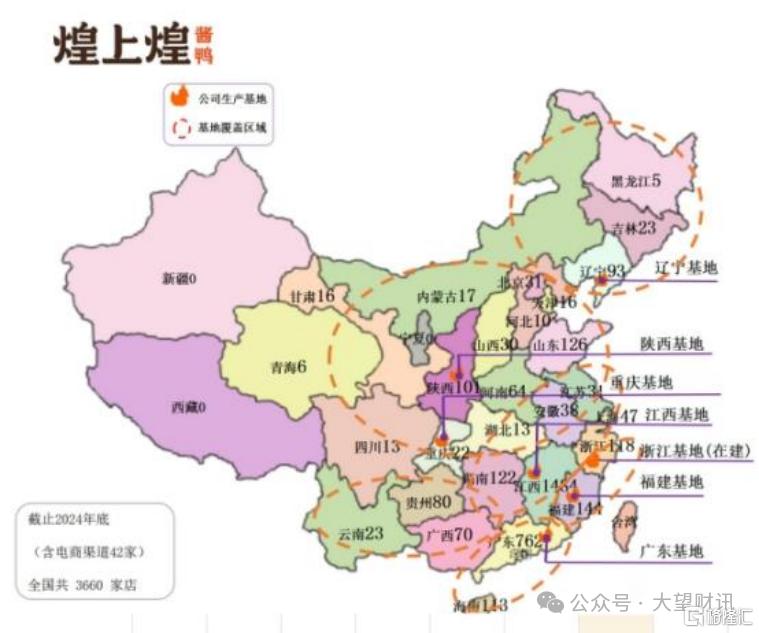
利润大幅修复
但主业增长隐忧仍存
拉长周期复盘:2024年煌上煌实现营收17.39亿元,同比下滑9.44%;归母净利润4032.99万元,同比大跌42.86%,同期门店大幅缩减,业绩跌至阶段性低位。2025年利润大幅回升,正是建立在这一低基数之上。
2025年全年,公司营收16.84亿元,同比继续下行3.19%;归母净利润8159.67万元,同比增幅达到102.32%。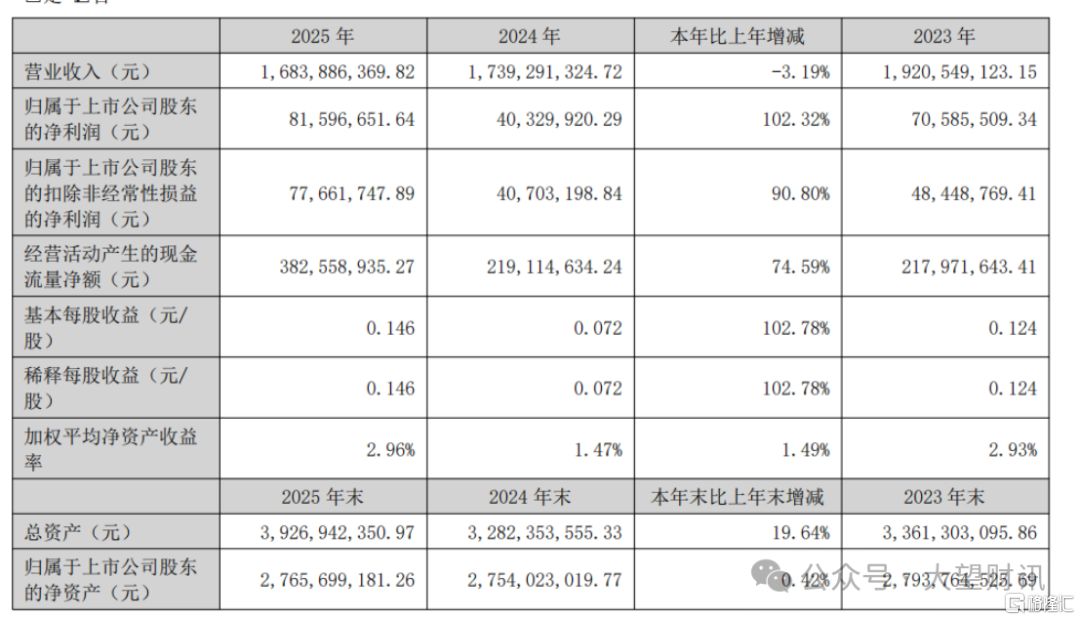
本轮利润增长,并非全部来自酱卤主业回暖。公司在业绩沟通中提到,鸭脖、鸭翅等核心原料价格走低,采购成本下行;同时人工、营销促销费用持续收紧,有效增厚利润。
除此之外,2025年9-12月新并入报表的福建立兴食品,单独贡献1.76亿元营收、1443.12万元归母净利润,成为重要增量来源。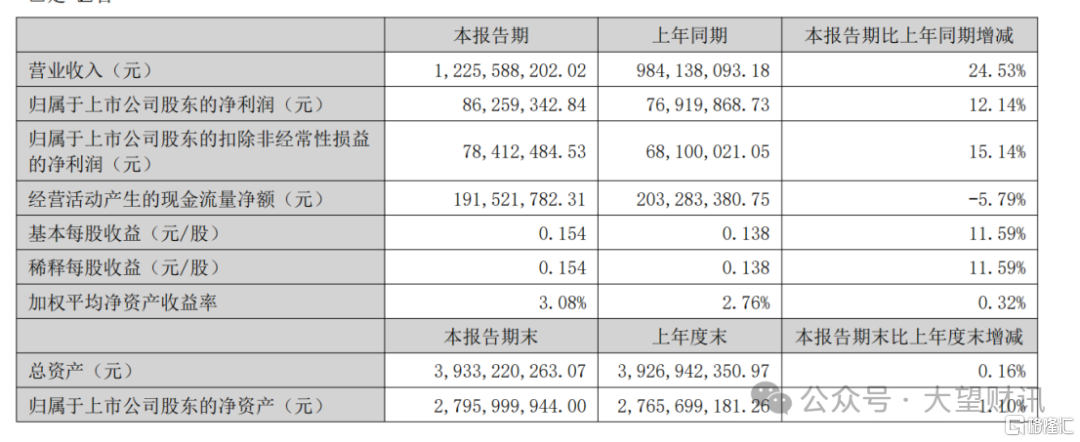
进入2026年上半年,业绩进一步提速:实现营收12.26亿元,同比增长24.53%;归母净利润8625.93万元,同比增长12.14%;扣非净利润7841.25万元,同比增长15.14%。仅半年归母净利润,就已经超过2025年全年水平。
冻干板块并表打开了第二增长曲线,但酱卤主业依旧是公司的品牌基本盘。新业务能否与原有加盟、直营渠道形成协同共振,抑或仅仅是短期并表带来的账面增量,还需要连续多个季度的数据持续验证。
柏文喜提示,在存量竞争的卤味赛道,评判企业盈利持续性,不能只看合并报表的账面数字,需要重点观察酱卤单店收入、扣非利润与经营现金流、并购资产整合质量、原料波动下的毛利韧性,以及门店运营效率五大维度。
剩余1.91%减持空间
市场博弈两大核心矛盾
按照当前减持预案,在2027年1月12日窗口期结束前,新余煌上煌尚有约1068.74万股可减持,对应总股本比例约1.91%。这批筹码不会一次性集中涌入市场,但只要计划仍在有效期内,后续每一笔成交、每一则公告,都会持续牵动投资者神经。
本次公告并未披露减持资金的具体投向。按照信披规则,持股变动每触及1%整数关口,上市公司就必须发布权益变动公告。投资者可以沿着公告编号、减持时点、交易方式、持股比例变动,持续跟踪减持落地节奏。单次公告只是短期节点,后续持续的减持进度才是跟踪重点。
合规减持是股东享有的合法权利,不能仅凭减持行为直接判定企业经营恶化。但不容忽视的是:实控人阵营刚完成上一轮3%顶格减持,随即再度启动同等规模减持计划,流通筹码持续扩容,市场估值承压的预期正在不断强化。
即便公司控制权稳固不变,持续的股东减持依然会压制股价、改变资金风险偏好。如果窗口期内剩余股份全部减持完毕,一致行动人合计持股依旧高于60%,家族控制权不会动摇;若到期额度未能全部卖出,市场对筹码供给的担忧会随之缓解。
无论减持进度如何,决定公司长期价值的核心逻辑始终不变:卤味主业能否稳住盈利基本盘,收购而来的资产能否完成深度整合、形成稳定现金流,而不是仅仅带来一次性账面收益。
接下来煌上煌需要直面市场两层考验:短期,资金将持续紧盯剩余股份的减持节奏,关注公司信息披露是否及时透明;中期,核心看点在于卤味主业能否走出营收下滑泥潭,福建立兴能否真正融入原有体系、实现长期稳定盈利,推动利润增长从“并购+降本”的短期模式切换为主业内生增长。
目前来看,公司控制权底盘稳固,线下门店网络与品牌积淀仍在。市场真正期待的拐点,是盈利驱动逻辑的实质性切换。减持预案仍在推进,后续落地节奏将持续左右资金预期。
“连续减持提醒投资者不宜将并购带来的账面增长视为主业反转的拐点,真正的业绩拐点,需要酱卤主业止跌回升、立兴完成有效整合、现金流质量改善三者同时得到验证。” 中国企业资本联盟副理事长柏文喜表示。
对于煌上煌而言,接下来,剩余股份的减持进度、卤味主业的修复情况,以及并购资产的整合成效,都是市场需要持续观察的核心变量。对此大望财讯将保持跟踪。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。