存量博弈下的板块轮动:指数高开低走,机器人逆势领涨

【盘面分析】
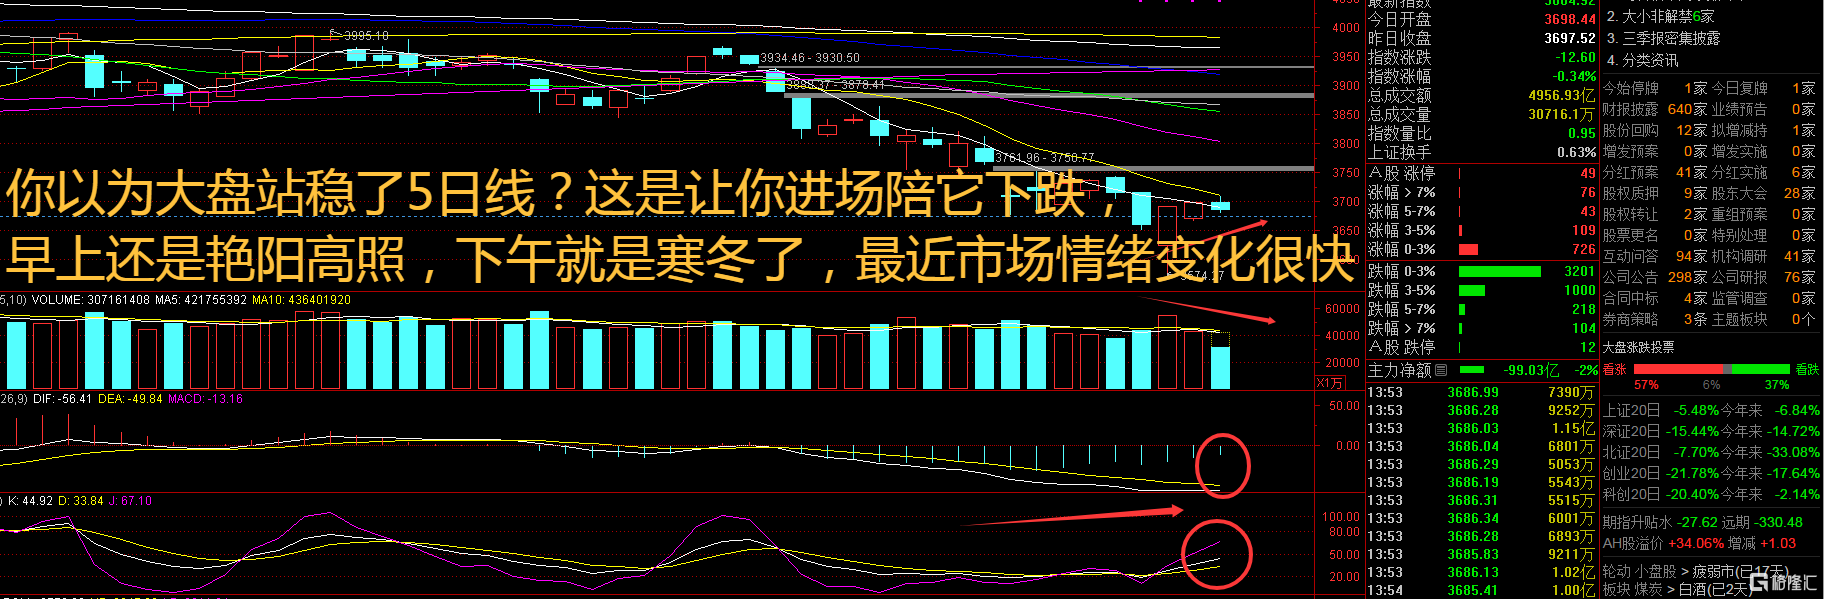
隔夜美股上涨,美股科技集体反弹,这一态势带动今日亚太地区股市集体高开,只不过高开后各有秋千,日韩股市走势相对较强,始终是屹立在风中,最差的要数高开低走的了,我看看。。。原来是26个字母里排行第一个的。A股现阶段已经出现连续15日购买宽基ETF护盘的走势,然而指数并没有明显的止跌迹象,只能说从快速下跌变成了慢速下跌,这里始终看不到大阳线筑底或者是政策面实质性利好出现,这里依然要谨慎为上不要随意接盘。
骑牛看熊发现A股走出结构性分化行情,大盘整体震荡的背景下,机器人板块逆势走强,成为近期的领涨主线,板块内多只标的大幅上行。市场资金轮动,存量资金寻找具备成长预期的主线。当日大盘整体震荡,不少成长赛道出现分歧,资金从部分高波动赛道撤出,寻找新的结构性机会。机器人赛道兼具AI与高端制造双重属性,属于新质生产力方向,产业链足够长,覆盖减速器、丝杠、伺服电机、传感器、整机等多个细分环节,板块内标的数量多、流动性充足,能够容纳一定体量资金进场。在市场缺乏全面牛市主线时,机器人成为资金抱团的成长方向,带来板块整体性的上涨。
三大指数集体高开,沪指高开0.02%,深成指高开0.49%,创业板指高开0.89%,两市个股开盘涨多跌少,题材板块方面电子纸、渔业、非金属材料等板块表现较强,电信服务、摩托车、证券等板块表现较差。人形机器人概念反复活跃,赛福天4连板,光洋股份2连板,华培动力、东贝集团等多股涨停,杰克科技、豪恩汽电等等纷纷跟涨,据《科创板日报》报道,字节跳动官网及招聘信息显示,其Seed Model团队更新一批机器人相关岗位,覆盖本体设计、灵巧手、减速机控制、仿真工程师、数据算法工程师等数十个方向,硬件、软件、数据三条链路同步铺开。
智能驾驶概念表现活跃,浙江世宝直线涨停,中海达、豪恩汽电等等纷纷跟涨,大众汽车集团(中国)已在合肥正式获得L3级自动驾驶道路测试牌照,并已在合肥启动L3级技术的真实道路测试与数据采集。冰雪经济概念震荡拉升,雪人集团涨停,龙江交通、晶雪节能等纷纷跟涨,部分滑雪场已正式开板,并有多数雪场预计于11月开板。在线旅游平台数据显示,北京、上海、南京等一线、新一线城市游客冰雪旅游需求提前升温,最新预订数据中,南方游客人次占比超70%。
零售概念表现活跃,上海九百5连板,茂业商业涨停,国光连锁、三江购物等等纷纷跟涨,据国家统计局数据,1至9月,我国批发和零售业增加值11.1万亿元,同比增长4.4%,增速较上半年提高0.7个百分点,占GDP比重为10.4%。食品饮料板块盘中异动拉升,桂发祥、青岛食品2连板,阳光乳业涨停,一鸣食品、海欣食品等纷纷冲高,国家发改委表示,正在研究制定扩大内需战略实施方案(2026—2030年),并将加快推动印发实施。
大盘:
创业板:
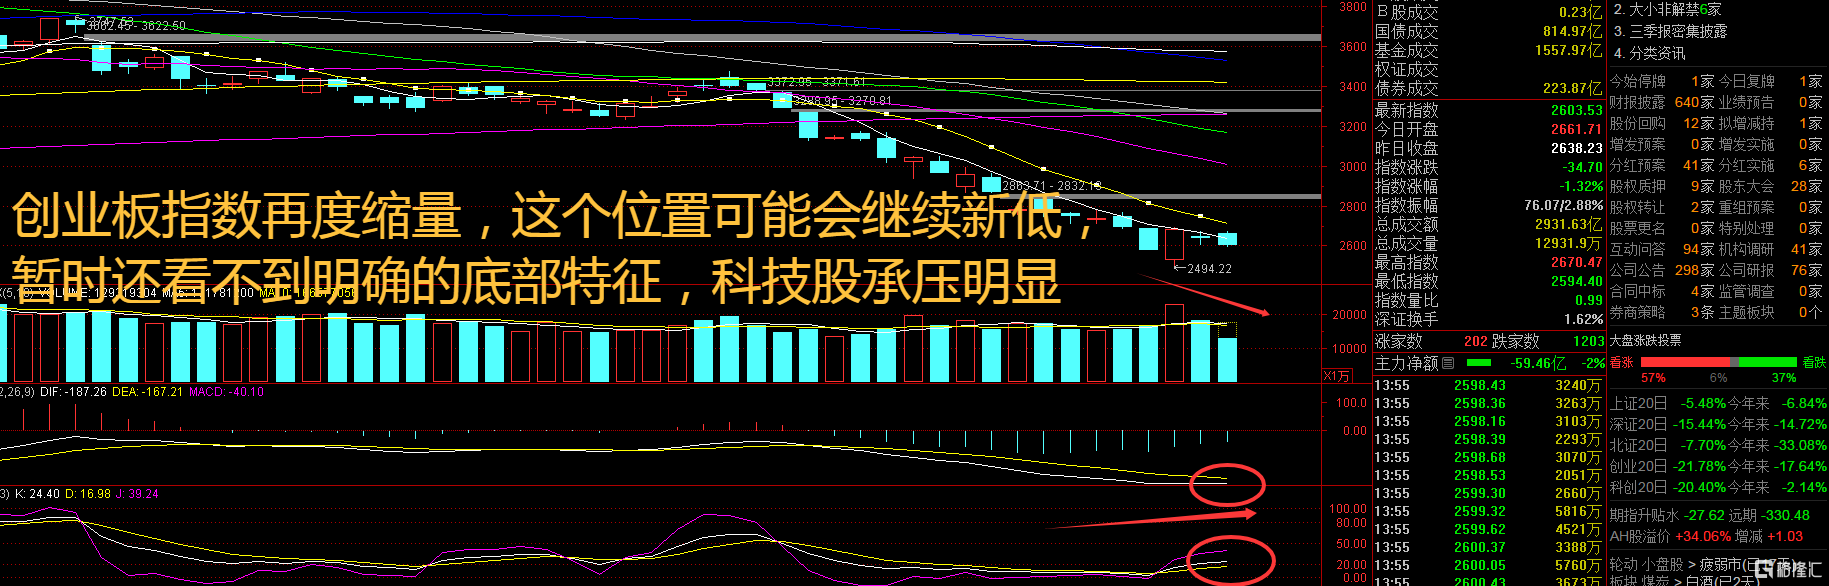
【大盘预判】
上证指数周二高开低走后震荡,游资表现相对较强,但是板块情绪较差,机构与量化仍然是砸盘派发为主。美联储议息会议即将召开,市场预计十月份不加息,投资者重点关注美联储如何“在近期金融状况收紧的背景下,平衡仍然偏高的通胀和稳健的增长”。接下来注意上证指数能否在3670点之上稳住。
创业板指数周二从涨逾1%到翻绿,科技股仍然是主要抛售对象,市场红利标的也出现了回调。美股反弹,油价高位盘整,有色等品种跟随反弹,整体看市场变化不大。目前美伊冲突和美联储的政策态度仍是市场重要影响因素,建议密切关注。接下来注意创业板指数能否在2600点之上稳住。
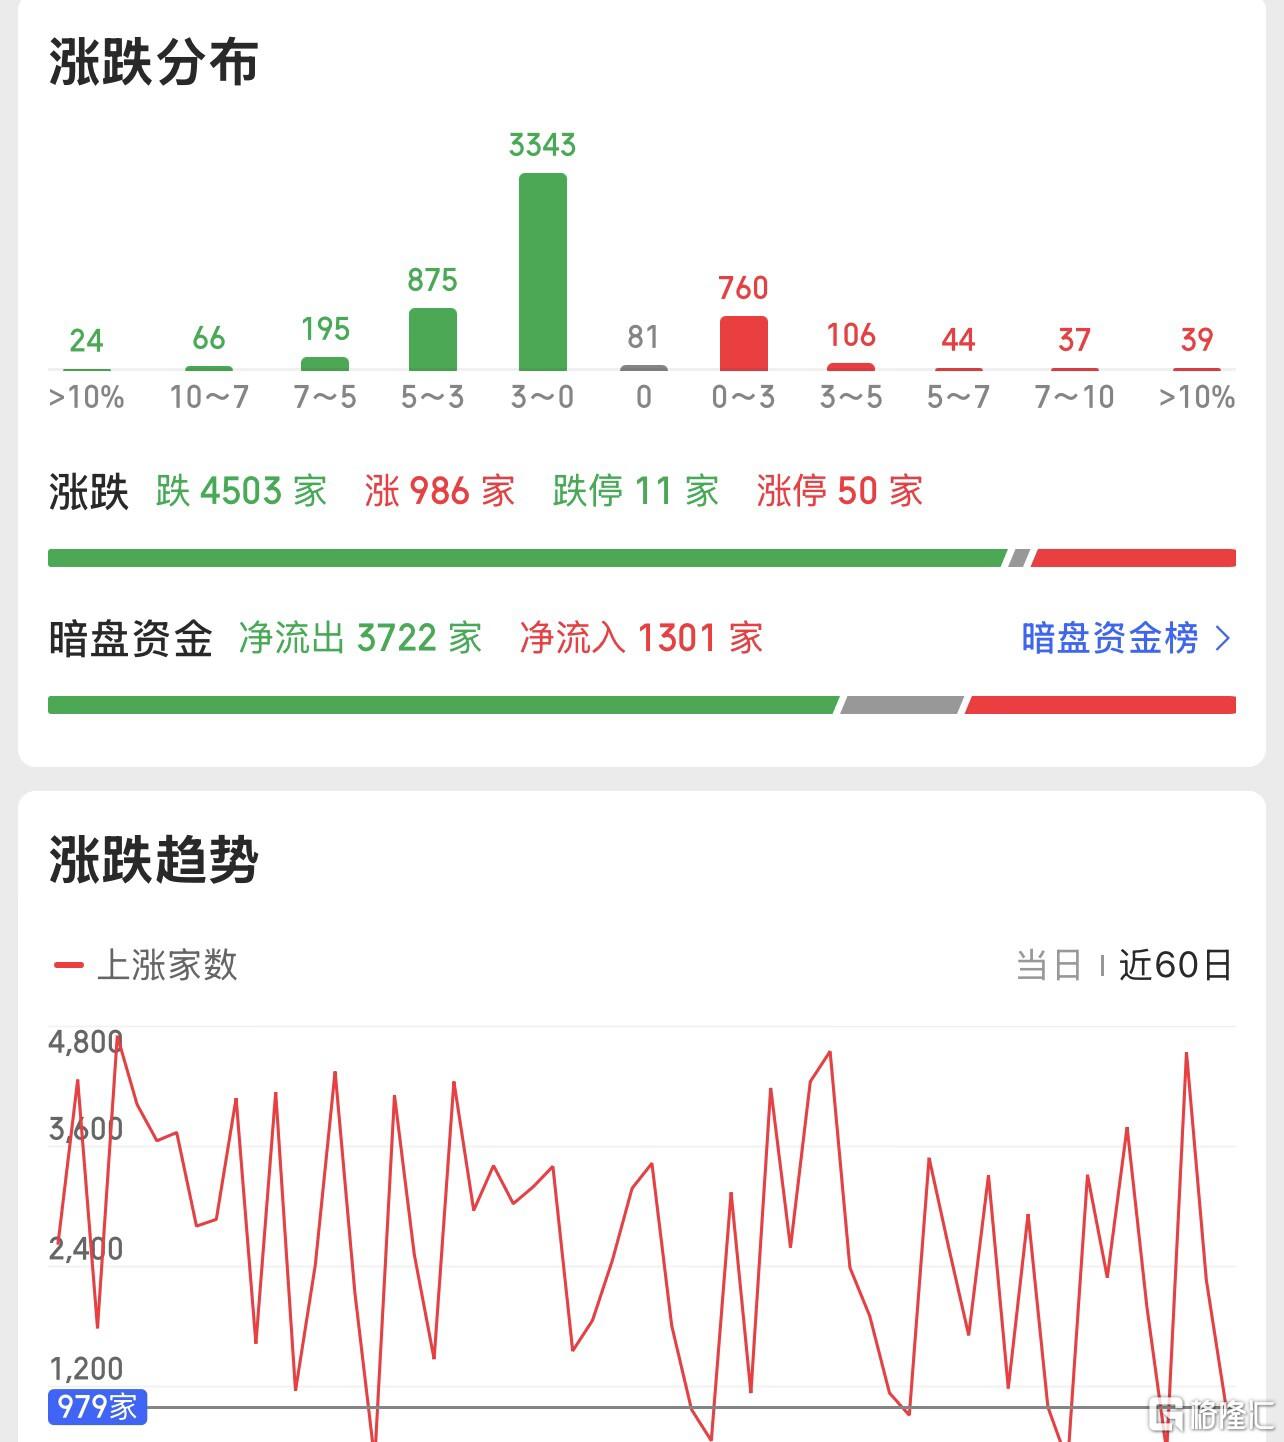
【淘金计划】
本周,全球金融市场迎来备受瞩目的“超级央行周”,美欧日央行将集中释放政策信号。具体来看,美联储、欧洲央行和日本央行将于北京时间10月29日凌晨至30日先后公布利率决议,此外,加拿大央行和新西兰央行也将于本周举行政策会议。目前市场普遍预计,美欧日央行大概率将按兵不动,全球投资者屏息以待,以从政策声明和措辞中捕捉后续利率路径信号。国内资金供需两融余额增加,新发基金增加,IPO减少、定增增加,融资压力有所缓解。两融余额增加、占A股流通市值比重上升,行业层面电子、医药生物和通信流入较多。
题材板块中的渔业、银行、机器人等概念是资金净流入的主要参与板块,军工、生物制品、科创成长层等概念是资金净流出相对较大的板块。骑牛看熊发现产业端持续落地,具身智能与物理 AI 迎来密集催化,是本轮行情最核心的底层逻辑。人形机器人产业已经逐步脱离单纯样机展示阶段,进入量产验证、场景试点落地的关键周期。海外科技巨头持续加码物理 AI 赛道,持续推进人形机器人产线建设与量产规划,将机器人作为 AI 大模型最重要的物理载体;国内整机厂商持续发布新一代人形机器人产品,加速量产爬坡,不断拓展工业、商用场景,核心零部件的测试、送样、订单验证持续推进。
随着大模型能力不断迭代,机器人的环境感知、任务规划、精细操作能力持续提升,物理 AI 的叙事从概念走向落地,市场看到技术从 “能走动” 向 “能干活” 跨越的可能性,重塑了市场对整条产业链的长期空间预期。同时相关消费数据显示,具身智能机器人相关产品的销售额保持较快增长,证明市场需求正在逐步打开,不再只停留在工厂试点层面。
国内政策持续加码,为人形机器人产业发展提供顶层支撑。人形机器人、具身智能被视作新质生产力的重要载体,相关扶持政策持续落地,围绕实景实训、场景试点、标准体系建设、产业链协同攻关等方向持续推进,鼓励企业组建产业联合体,在工厂、仓储等场景开展常态化测试,加速技术迭代与商业化落地。政策持续引导产业链攻克减速器、伺服电机、传感器、控制器等核心零部件短板,推动国产供应链自主可控。持续的政策托底,降低了产业发展的不确定性,也让机构资金认可赛道长期成长逻辑,愿意在板块回调之后重新布局。
板块前期充分调整,估值与筹码结构具备修复基础。在此之前,机器人板块经历了较长时间的震荡回调,板块估值明显回落,前期积累的浮筹得到充分消化,大量悲观预期已经计入股价。板块经过持续调整后,很多核心零部件标的估值回归到相对合理区间,一旦产业出现积极催化,反弹的阻力相对更小。在市场存量博弈的环境下,资金更愿意选择经过充分调整、具备中长期产业故事的赛道,而不是去追高已经持续上涨的板块,这就为本轮板块的反弹创造了估值条件。
当然,也需要客观看待本轮行情的局限性。当前人形机器人行业仍然处于商业化早期,虽然量产进度加速,但大规模商业化落地、大规模订单兑现还需要时间。大部分零部件厂商来自机器人业务的营收占比仍然有限,业绩兑现周期较长,短期行情更多是预期驱动。板块行情容易受到产业消息、市场情绪影响,波动幅度较大,个股分化会持续加剧。后续行情能否持续,核心观察点在于整机厂商量产交付进度、核心零部件企业订单落地、场景商业化试点的实际数据。如果后续量产、订单数据不及预期,板块也容易出现快速回调。
本次机器人板块领涨,是产业催化、政策支持、估值修复叠加资金轮动共同催生的结构性行情。长期看,人口结构变化、制造业降本需求,决定人形机器人赛道拥有广阔长期空间;短期行情则属于预期修复驱动,需要持续跟踪产业落地数据,理性看待板块波动,不能简单将单日大涨等同于趋势性大行情开启。
SH 上证180 SH 上证180ETF华安 SH 上证180ETF华泰柏瑞 SH 上证150 SH 上证180ETF华夏 SH 上证180ETF南方 SH 上证180ETF平安 SH 上证180ETF鹏华 SH 上证180ETF天弘 SH 上证100 SH 上证180ETF兴业 SH 上证180ETF易方达 SH 上证180ETF银华 SH 上证380 SH 上证380ETF南方
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。