巴西股市剧烈回撤!德银:财政是致命弱点
德意志银行发布报告,针对2026年10月26日巴西总统选举第二轮意外结果进行即时市场分析。
报告的核心出发点在于:市场此前普遍押注更市场友好的博尔索纳罗获胜,巴西资产(股票、雷亚尔、利率)在第一轮后已大幅上涨,而实际结果是卢拉意外胜选,导致资产价格出现剧烈反向调整。
报告重点分析了四个层面:
选举意外性:卢拉以51.8%对48.2%胜出,成为自1989年以来首位首轮落后却最终赢得决选的候选人,打破了预测市场和第一轮结果所反映的预期。
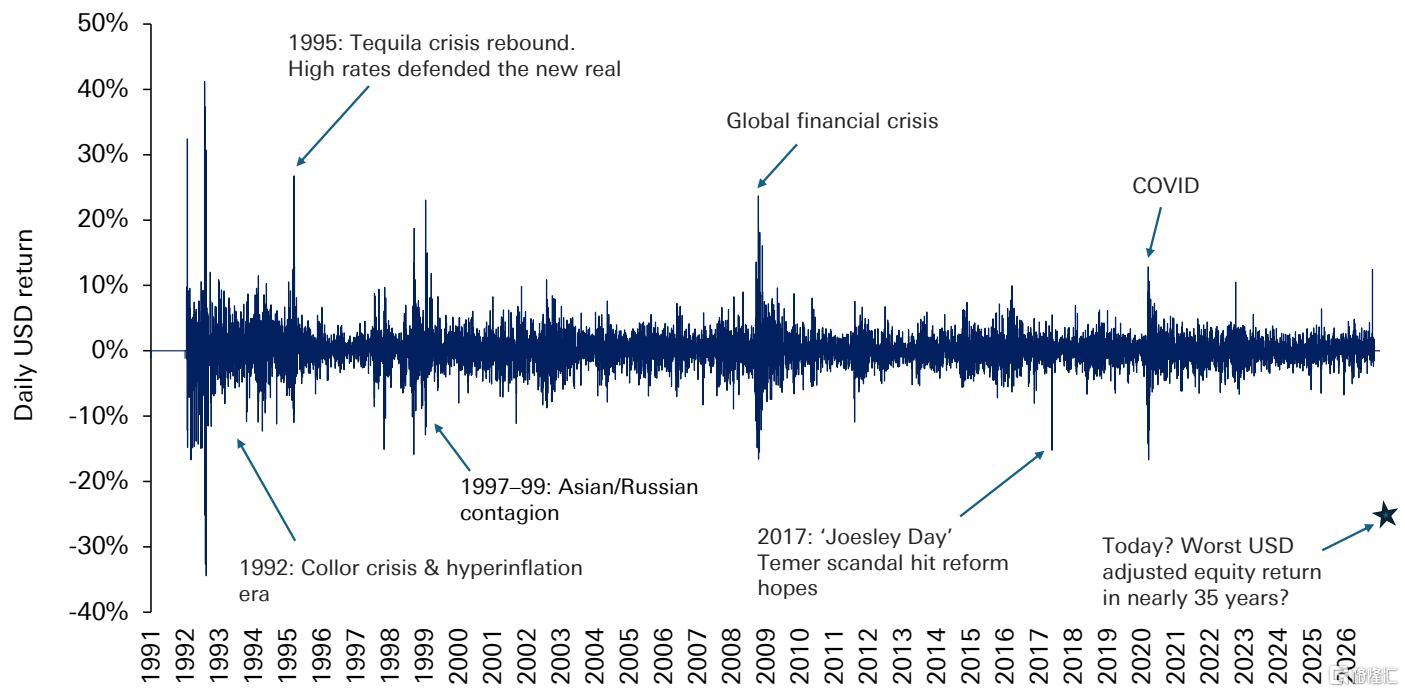
市场重定价的剧烈程度:隔夜美国上市巴西ETF(EWZ)下跌约27%,若实现将是1992年以来最差美元计价单日回报;本地DI利率预期出现约250个基点抛售。这一调整反映了前期乐观预期的快速逆转。
根本矛盾:高政策利率与财政可信度缺失:巴西Selic利率虽已连续五次降息但仍高达13.75%,提供主要经济体中最高的实际政策利率之一,但财政可信度是“阿喀琉斯之踵”。卢拉胜选演说未给出财政整顿细节,投资者可能持续要求更高风险溢价。
中期关键变量:政治约束与财政调整:博尔索纳罗拒绝认输但推翻结果可能性不大,卢拉面临右倾国会和困难财政算术。市场关注点将从今日的剧烈波动转向政治进程能否迫使足够财政调整,以避免风险溢价固化。
报告引用图1显示,自1991年以来巴西股票美元调整回报的历史序列中,今日可能成为近35年来最差单日表现,突显本次市场冲击的极端性。
主要观点
卢拉意外胜选,市场严重错配。
卢拉以51.8%对48.2%击败弗拉维奥·博尔索纳罗(Flavio Bolsonaro),这一结果令市场真正感到意外——在第一轮投票中博尔索纳罗领先,且上周晚些时候预测市场仍强烈看好博尔索纳罗获胜。卢拉也是自1989年巴西恢复总统直选以来,首位在第一轮落后却最终赢得决选的候选人。
巴西资产前期因预期博尔索纳罗获胜而大幅上涨,如今面临剧烈回撤。
第一轮投票后,巴西资产因预期更市场友好的博尔索纳罗政府而大幅上涨。截至上周五,Ibovespa指数较第一轮前水平上涨近7%,雷亚尔兑美元升值近5%。 隔夜迹象显示调整可能非常剧烈:在清淡的隔夜市场中,美国上市巴西ETF(EWZ)下跌约-27%,该跌幅综合了股票和汇率变动。若该跌幅实现,根据德意志银行的历史序列,今天可能成为自1992年以来巴西股票市场最差的美元计价单日回报。不过需注意熔断机制可能触发,且ETF构成与Bovespa指数不同。德意志银行拉美团队预计,受选举结果影响,本地DI利率将出现约250个基点的抛售。
巴西高实际利率与财政可信度缺失并存,财政是致命弱点。
巴西Selic基准政策利率仍高达13.75%,即便已经连续五次降息,巴西仍是主要经济体中实际政策利率最高的国家之一。约束在于财政可信度。德意志银行研究在选举前就认为,无论谁胜选,财政政策都将是巴西的“阿喀琉斯之踵”,只有非常大规模的支出调整才可能稳定公共债务。卢拉胜选演说中对财政整顿细节着墨甚少,这意味着投资者可能要求更高的风险溢价,直到可信的政策路径变得明朗。
政治不确定性延续,中期关键在国会能否迫使足够财政调整。
博尔索纳罗拒绝承认败选并计划挑战结果,尽管德意志银行研究及其他评论认为推翻结果的可能性不大。对市场更重要的是,卢拉下一任期面临右倾国会和困难的财政算术。因此,在今日大幅重定价之后,中期问题是政治约束能否迫使足够的财政调整,以避免今日的风险溢价持续存在。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。