中金:美国中期选举的潜在影响

2026年11月3日,美国将举行国会中期选举。博彩市场预测显示,民主党赢得众议院的概率超过九成,赢得参议院的概率也在六成以上。我们认为,本次中期选举对市场的影响主要有三方面:一是美伊冲突,若民主党控制国会,将增强对特朗普的约束,有助于避免冲突大幅升级;二是财政政策,进一步扩张空间受限,债务上限将成为新焦点;三是AI监管,联邦层面很难出台AI暂停令,监管风险主要在州与地方政府层面,对行业整体约束有限。整体看,选举落地后,前期各种博弈将告一段落,政策不确定性可能下降,对市场而言或是一次风险出清的契机。
博彩市场的定价偏向民主党。截至10月22日,Polymarket显示民主党赢得众议院的概率约91%,赢得参议院的概率约为64%(图表1-2)。这意味着很可能将出现分裂国会,即民主党至少拿下众议院,同时民主党横扫两院(Democrats Sweep)的概率也在上升。
图表1:博彩市场显示民主党赢下参议院的概率升至66%
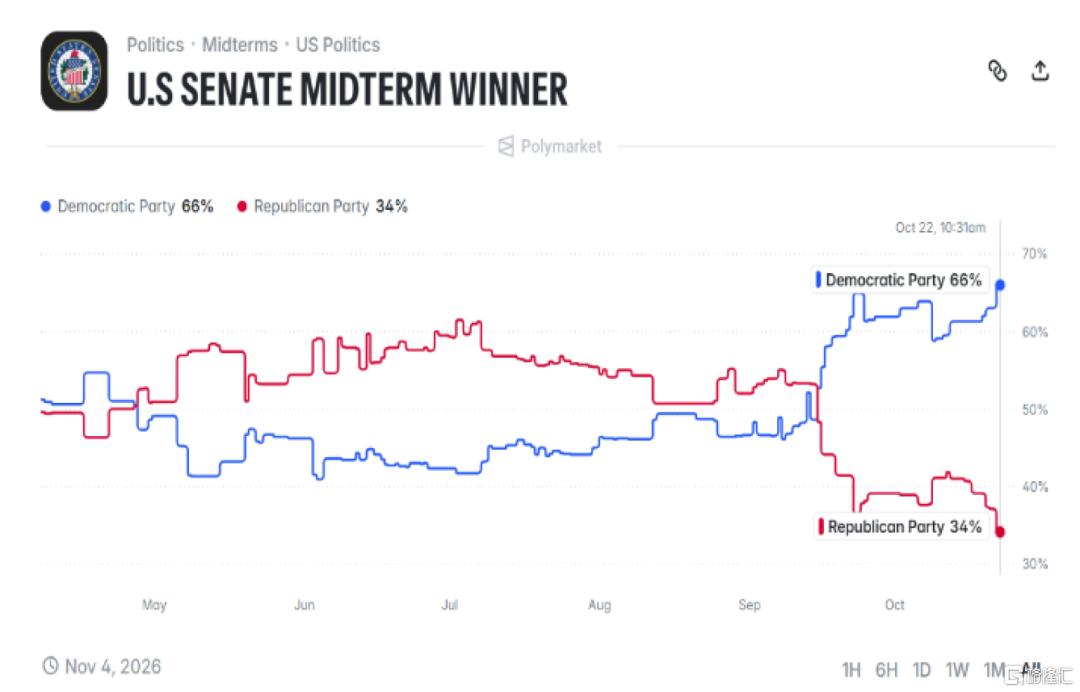
资料来源:Polymarket,中金公司研究部
图表2:博彩市场显示民主党赢下众议院的概率高达91%
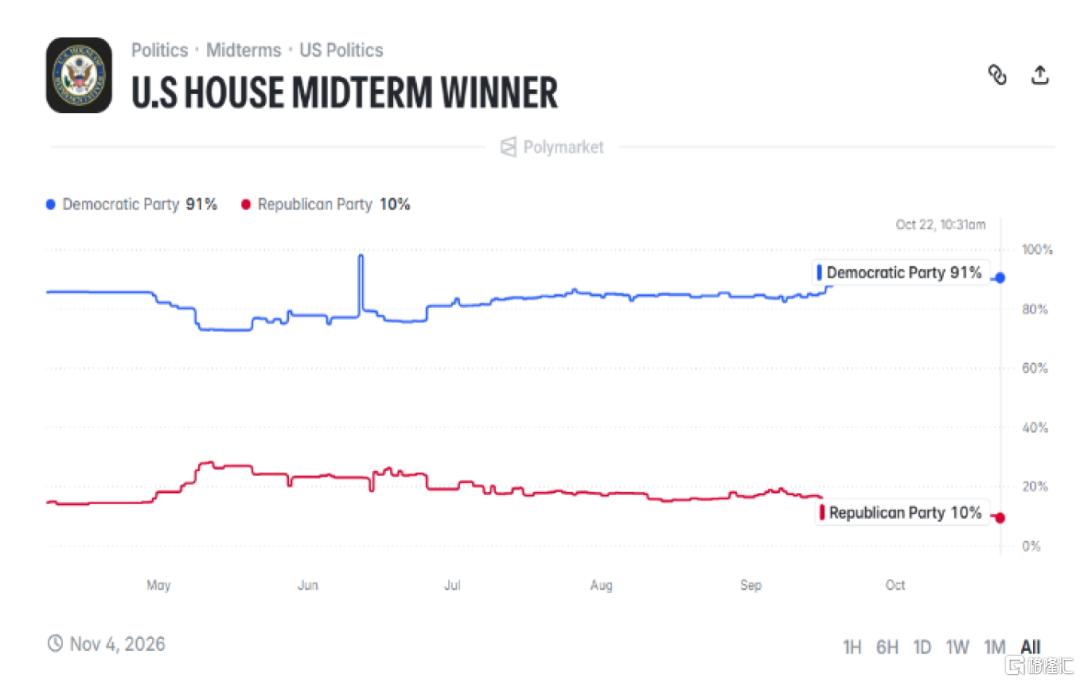
资料来源:Polymarket,中金公司研究部
共和党选情承压主要来自生活成本高企。调查数据显示,特朗普支持率最新降至34%,创下其两届任期内的新低。选民对物价持续感到不满,成为拖累特朗普支持率及共和党选情的核心因素。当前距离中期选举只有一周多时间,特朗普政府似乎没有很好的办法解决能源成本问题。本月,多名共和党议员反对特朗普放松对俄罗斯柴油出口的限制,表明想要绕开与伊朗谈判、降低能源成本,空间非常有限。与此同时,民主党选民的投票热情高于共和党选民,可能进一步放大民主党的选情优势。
分裂国会意味着未来两年的立法主导权将在两党之间重新分配,众议院掌握拨款、调查和弹劾的发起权,一旦易手,特朗普政府的部分议程将受到阻碍。民主党横扫两院的情景在几个月前还是小概率事件,如今也已成为市场考虑的选项。我们认为,如果民主党取得众议院控制权,甚至进一步赢得参议院,其影响可能主要体现在以下几个方面。
国会对特朗普加以制衡,冲突升级约束增多
目前国会两院由共和党把持,在军事行动上对特朗普总体持支持态度。如果民主党获胜,无论是控制众议院还是横扫两院,对特朗普军事行动的约束都会增强:
1)财政支出权。五角大楼此前透露需要约800亿美元紧急拨款。但民主党参议员此前表示,参议院凑不齐通过追加拨款所需的60票。与此同时,特朗普曾要求通过预算和解法案,塞入3500亿美元国防资金。民主党若赢得众议院将直接封死这条绕开60票门槛的通道。
2)军事权力的制衡。民主党人多次在国会发起立法,要求限制特朗普的军事行为,但均遭到共和党抵制。如果民主党获胜,国会对于特朗普发动军事行动的约束力会增强。而在共和党内部,一些议员也可能将中选失败归咎于特朗普的军事政策,从而加大对后者的约束。
3)监督调查。民主党控制国会之后,可能向特朗普发起包括弹劾在内的各种调查,使得特朗普无暇顾及地缘冲突。这也意味着,未来两年特朗普本人的政治生命将面临挑战,大部分精力都可能用于党派斗争,以及应对民主党的调查。
不过,仍需警惕新一届国会正式履职前的过渡期。新一届国会要到2027年1月3日才就职,在此之前的约两个月里,国会仍由共和党控制。理论上,特朗普可以利用这一时期进一步采取行动。但过去一年的情况表明,地缘问题并非一两个月就能解决,不过市场短期扰动不可忽视,油价存在再度冲高风险。
财政扩张空间受限,主要焦点转向债务上限
民主党将对特朗普的财政政策形成约束。2025年7月,特朗普主导的《大美丽法案》借助预算调解程序(Budget Reconciliation)获得通过,全部赞成票均来自共和党。预算调解是美国国会的一项特殊程序,其核心优势是可以绕过参议院常规的60票门槛,只需简单多数即可通过。一旦民主党控制国会,这一便利通道将难以再被共和党单方面使用。
事实上,特朗普的主要财政政策已通过《大美丽法案》落地,这意味着本届政府的财政刺激已经“前置”完成,特朗普本人目前也没有新的大规模财政刺激计划,后续两年本身就缺乏增量政策。这也意味着,未来两年基本不会再有大规模的党派性减税或支出扩张,赤字路径向CBO基线收敛。
然而,债务上限问题可能成为扰动点。《大美丽法案》将债务上限从36.104万亿美元提高至41.104万亿美元。截至2026年10月20日,受法定上限约束的债务已达到约40.241万亿美元,剩余空间不到1万亿美元。综合美国国会预算办公室(CBO)及两党政策中心(BPC)等机构的预测,美国联邦政府可能在2027年年中触及法定债务上限。触顶后,财政部仍可依靠现金余额和非常规措施维持一段时间,并不意味着真正面临支付危机,但对于经济运行,仍可能产生扰动。2025年10-11月发生了史上最长联邦政府关门,最后通过临时拨款(Continuing Resolution)暂续。在此期间,经济数据无法按时发布,GDP增长也有所放缓。若选后出现分裂国会,不排除2027年年中两党可能围绕债务上限再度激烈博弈,政府关门的风险上升,并可能在阶段性层面影响市场流动性。
AI监管风险主要在于地方差异,而非联邦全面收紧
市场担心的另一个问题是AI监管加强。Brookings报告称,64%的美国人认为“快速建设数据中心并不是一件好事”,77%担忧AI推高电费,只有14%的人愿意住在数据中心附近。关于特朗普处理AI的看法,只有23%的美国人认为特朗普处理得很好,而57%的美国人认为他处理得不好。《华盛顿邮报》最近的一项研究显示,政治竞选者对AI数据中心的评论从大多正面转为负面,共和党人的转变比民主党人更剧烈,但他们都朝着负面方向转变。
对AI的反对情绪是选举炒作,还是真实民意?我们认为,民意有真实的成分,而政客的表态强度则带有炒作成分。民意反对主要来自电价上涨。2026年1–7月,美国居民平均电价比2019年高出近40%。在数据中心密集区,批发电价最高比2020年上涨超过200%。不过,一项调查实验显示,如果开发商自付能源成本、不推高居民电价并出资升级基础设施,民众的支持率会上升。
政客的表态则出于拉票需要,以此来攻击竞选对手。事实上,即使反对AI的竞选者获胜,在国会层面也很难形成统一的反AI立法。一方面,国会内部分歧巨大,部分国会议员认为暂停AI“愚蠢”,只会让其他国家跑得更快。另一方面,特朗普长期支持AI和数据中心发展,即便国会通过相关限制性法案,也可能面临总统否决(veto),除非国会两院分别以三分之二多数推翻否决,否则法案难以生效。
因此我们认为,联邦层面很难出台AI暂停令,监管风险主要在州与地方政府层面。决定数据中心项目能否落地的,是州公用事业委员会和地方规划部门。随着部分州的州长改选,各地会根据自身情况推出不同政策,对数据中心建造的审批要求可能上升。截至2026年7月初,全美已有约109部州级AI法律生效,加州、纽约、伊利诺伊等州走在前列。加州更在2026年9月签署SB 813和AB 1405,率先建立AI独立评估与审计框架。由于各地情况不同,这类监管属区域性、分散化的个体政策,并非全国统一的约束,大概率不会对AI行业整体构成系统性威胁。
对市场而言,我们判断选举落地或推动政策不确定性下降,构成风险出清契机。选举前阶段,市场围绕美伊冲突、俄乌冲突、AI监管等议题反复博弈,而当事各方都希望在选举前把自身筹码的价值最大化,带来很大的政策不确定性。一旦选举结果落地,这些博弈将随之收敛,政策走向反而变得清晰:军事行动受国会约束、财政转向中性、AI监管总体克制。因此,中期选举更可能是一个风险出清的契机,选举后政策不确定性下降,对市场整体可能起到积极作用。
风险提示:选举结果超预期,共和党仍然掌控两院。
注:本文来自中金公司2026年10月23日发布的《美国中期选举的潜在影响》,报告分析师:刘政宁 S0080520080007,林雨昕 S0080526060003,肖捷文 S0080523060021,张文朗 S0080520080009
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。