#英伟达这么赚钱,钱为什么变少了?——从一份财报,看懂黄仁勋三十年的 AI Factory 野心#
我原本只是想拆一份英伟达的 Q2 财报。FY2027 Q2,英伟达收入做到 962 亿美元,同比增长 106%;毛利率 75%,经营利润达到 637 亿美元,经营利润率高达 66.2%。如果只看利润表,这几乎是一份无可挑剔的成绩单。
但真正让我停下来的,不是这些创纪录的利润数字,而是现金流。这个季度,637 亿美元经营利润,最终只形成了 241 亿美元经营现金流;再扣掉约 27 亿美元资本开支,自由现金流只剩下约 214 亿美元。与此同时,DSO 从 45 天升到了 60 天,库存从 258 亿美元增加到了 316 亿美元,未来供应和产能承诺更是从 1190 亿美元,一口气跳到了 2790 亿美元。
这么赚钱的一家公司,钱为什么突然变少了?
顺着这个问题继续往下追,我发现真正需要重新研究的,已经不只是这一季度的财务数字。如果今天还把英伟达理解成一家“卖 GPU 的芯片公司”,这些变化其实很难解释。于是这份财报最终把我带回到了一个更底层的第一性原理问题:今天的 NVIDIA,到底已经变成了一家什么公司?
我在2023年第一次接触ChatGpt之后,做出选择重仓NVIDIA,之后对这家公司的研究主线都是卖GPU,是给AI提供算力的,但今天我也借助这次财报的复盘,我要更新对它的认知。
一、先别急着看利润,先把钱是怎么流的搞清楚
我现在越来越觉得,看财报最容易犯的错误,是利润表看完就结束。收入增长多少、毛利率多少、EPS 有没有 Beat,这些当然重要,但如果不继续追到现金流,很多时候我们看到的只是“会计上的成功”,而不是商业模式真实的资金效率。
NVIDIA 这份财报就是一个很好的例子。它的 Revenue、Gross Profit、Operating Income 都在高速增长,但到了 Net Income 往 OCF 转化这一段,现金明显掉了下来。这里不是简单地“少赚了钱”,而是 Earnings Quality、Working Capital、Cash Tax、AR、Inventory 等因素开始一起影响现金回收。
我单独围绕现金这条线做出了一张图,来分析英伟达这么赚钱,到底是按照什么漏斗,钱为什么变少了?
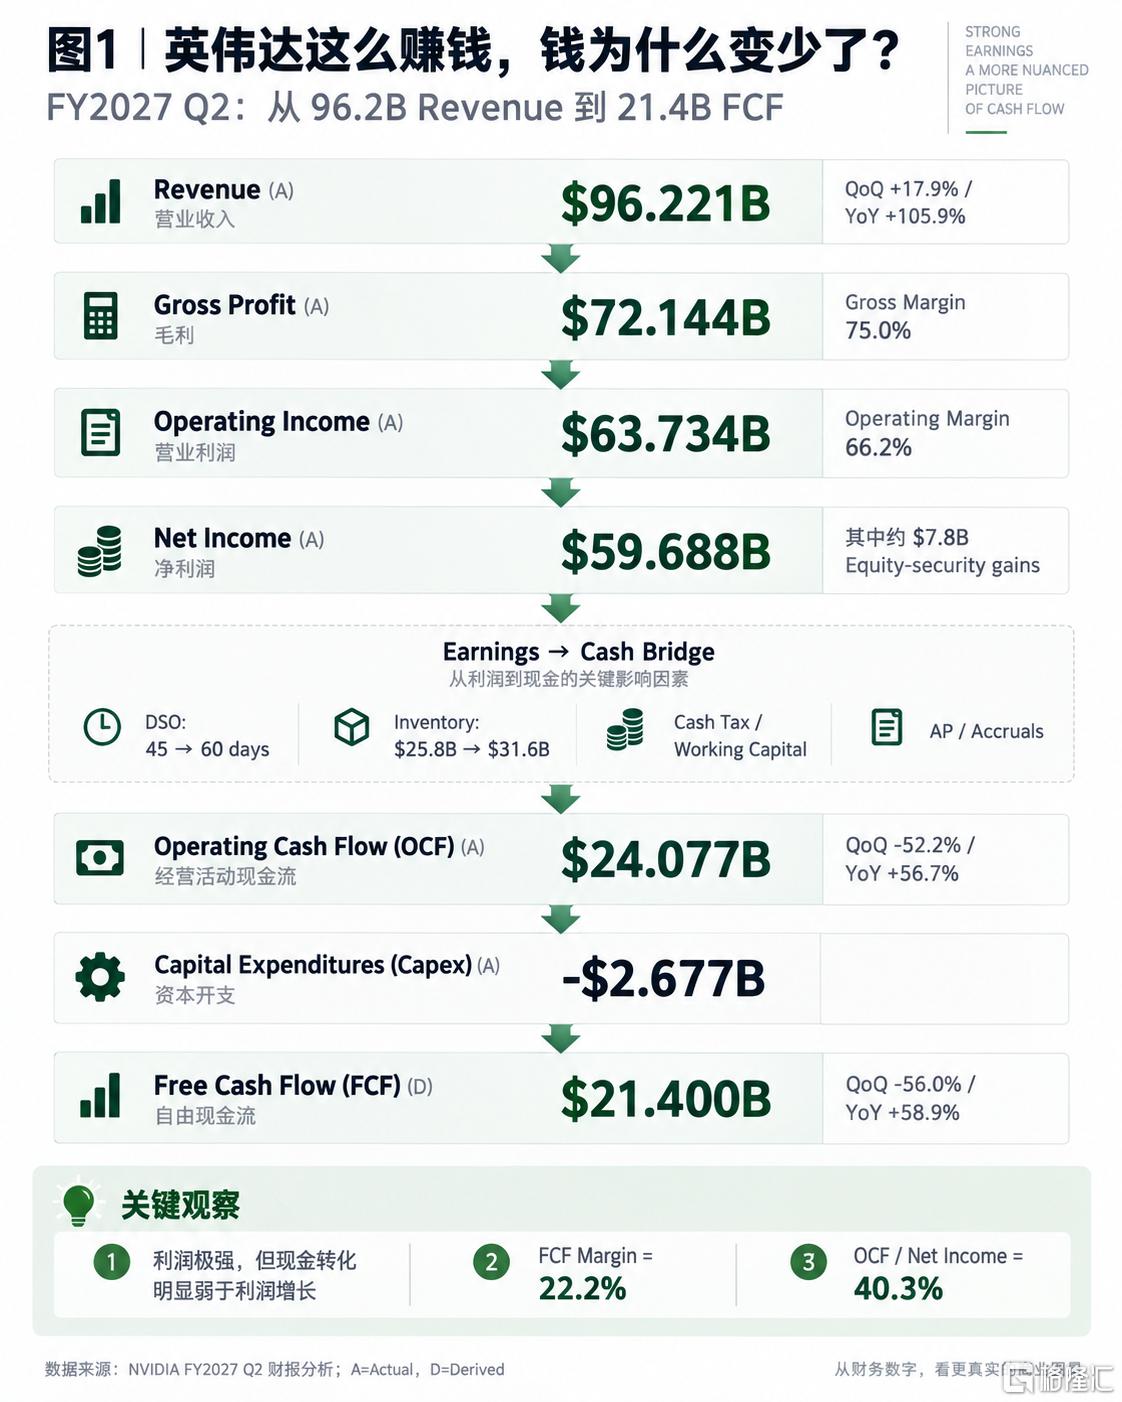
这里我以后会长期保留一个指标:OCF Conversion 经营现金流占比净利润= Operating Cash Flow ÷ Net Income。NVIDIA Q2 大约是 24.1 ÷ 59.7,也就是 40% 左右。这并不意味着 NVIDIA 的商业模式突然恶化,因为单季度 Working Capital 和 Cash Tax 会产生很大扰动,但它足以提醒我:利润增长和现金增长正在短暂脱节。
更重要的是,这个问题并不是 NVIDIA 自身 Capex 太高造成的。它仍然是 Fabless,公司自己的资本开支只有约 27 亿美元,并没有像台积电那样自己去建设巨型晶圆厂。真正开始变重的,是前面的营运资本,以及后面的长期供应和生态承诺。据SEC 披露,截至 2026 年 7 月 26 日,NVIDIA 的 Supply and Capacity Commitments 已经从上季度的 1190 亿美元增加到 2790 亿美元,主要用于锁定未来数据中心系统所需的 Memory 和 Manufacturing Capacity;同时,公司也开始通过 Cloud Agreements、数据中心租赁、担保等方式,更深入参与 AI 基础设施生态,到这里你就发现,英伟达开始要转变商业模式了。
厂房可能不在 NVIDIA 的账上,但资本责任正在越来越靠近 NVIDIA。 这也是这份财报让我第一次认真思考:英伟达是不是已经从一家极轻的芯片设计公司,逐渐变成了 AI Factory 生态中的资本协调者。
二、要解释现金流,得先重新定义今天的 NVIDIA
FY2027 Q2,NVIDIA 总收入 962 亿美元,其中 Data Center Revenue 已经达到 890 亿美元,占总收入约 92.5%。再往里拆,Hyperscale 是 487 亿美元,ACIE——也就是 AI Clouds、Industrial、Enterprise——是 403 亿美元。换句话说,今天研究 NVIDIA,真正决定公司增长的已经不是 Gaming,而是 AI Data Center。
所以我现在会把 NVIDIA 重新定义成:AI Data Center Infrastructure Platform。 这里要把需求端和产品端分开。Hyperscale 和 ACIE 回答的是“谁在买”;GPU Compute、Networking、Systems 和 Software 回答的是“NVIDIA 到底卖什么”。如果把这两个维度混在一起,很容易把业务结构理解错。
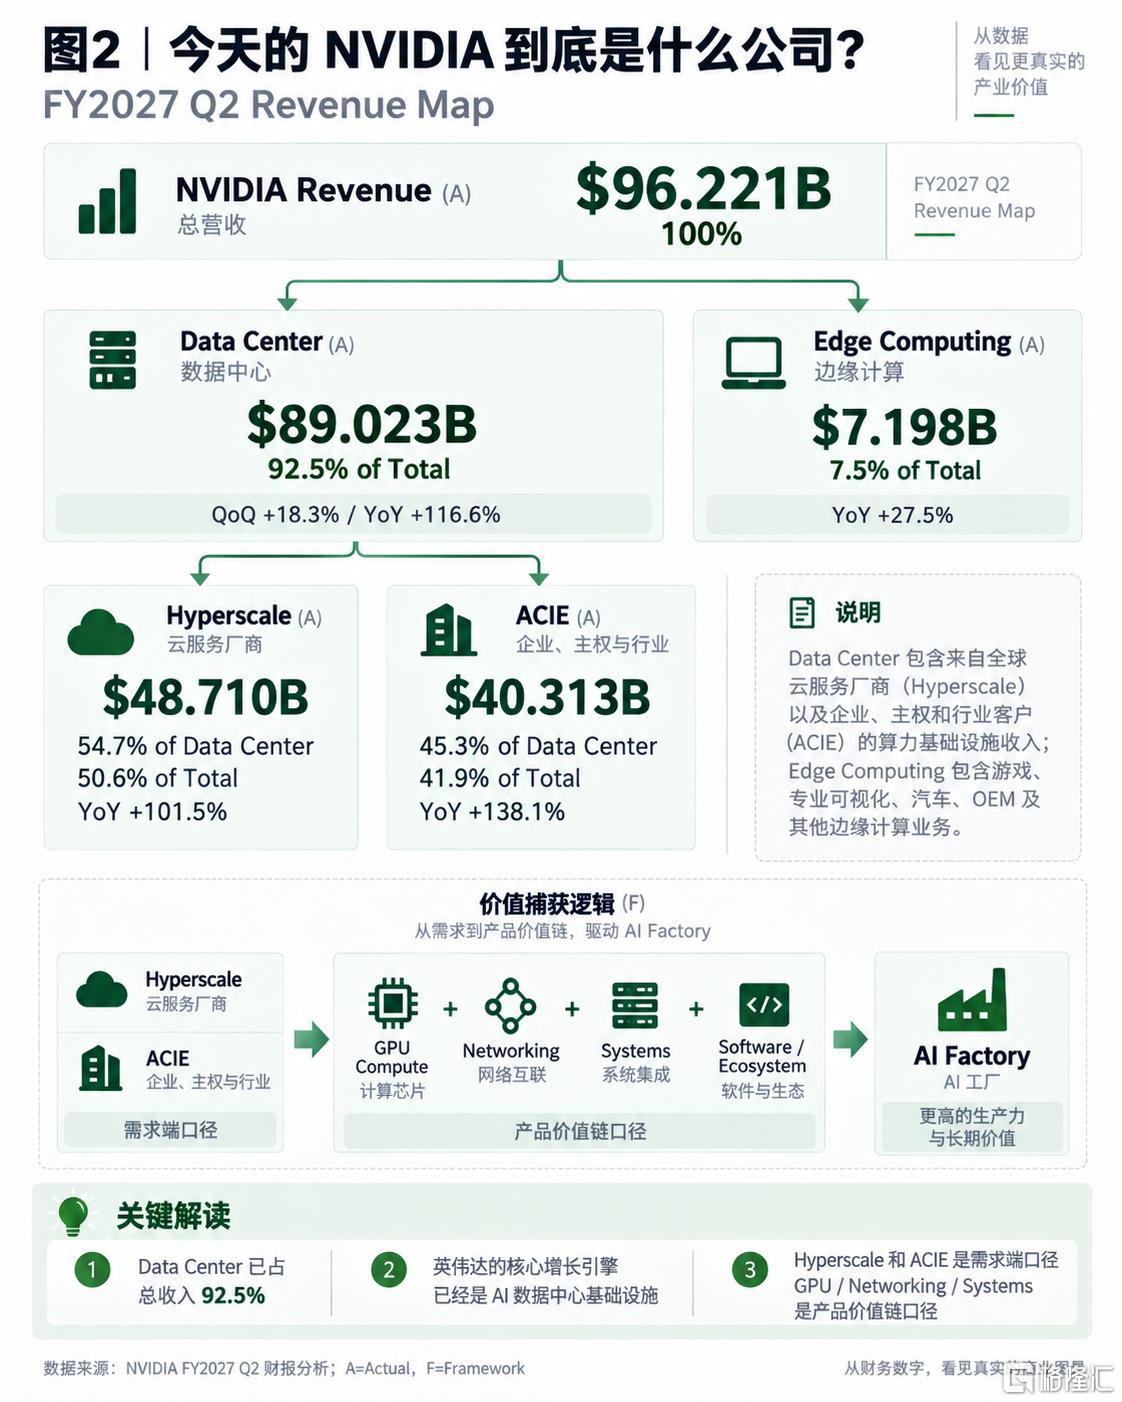
这里我做个介绍:Hyperscale 是大型云和互联网公司建设超大规模 AI 数据中心;ACIE 则把需求扩展到 AI Cloud、企业、工业和 Sovereign AI。两类客户的商业模式不同,但最后都会变成对 Compute、Networking 和 System 的采购。
这也改变了我看 NVIDIA 的方式。过去我们自然会问,一颗 GPU 卖多少钱、出货多少颗;今天更应该问的是:一座 AI 数据中心每投入 1 美元资本开支,NVIDIA 最终可以拿走多少? 因为黄仁勋真正做的事情,就是不断扩大 NVIDIA 在一座 AI Factory 里的 Value Capture。
三、AI 不是突然来的,英伟达其实等了它二十年
把时间拉回到 1993 年,会发现 NVIDIA 三十多年的商业模式变化其实非常连贯。1993 年,公司从 3D Graphics 起步;1999 年推出 GPU;2006 年推出 CUDA,把 GPU 的并行处理能力开放到科学计算;2012 年,GPU 支撑 AlexNet,正式和现代深度学习发生交汇。这几个节点,NVIDIA 自己也放在公司历史的核心位置。
真正值得研究的,为什么英伟达不是每一年推出了什么产品,而是每一次技术选择之后,公司都把自己的商业边界向外推进了一层。我也把英伟达公司33年的发展史画出来了,你非常清晰可见,英伟达这家公司成长的边界,一次一次沿着半导体行业发展向外推进。
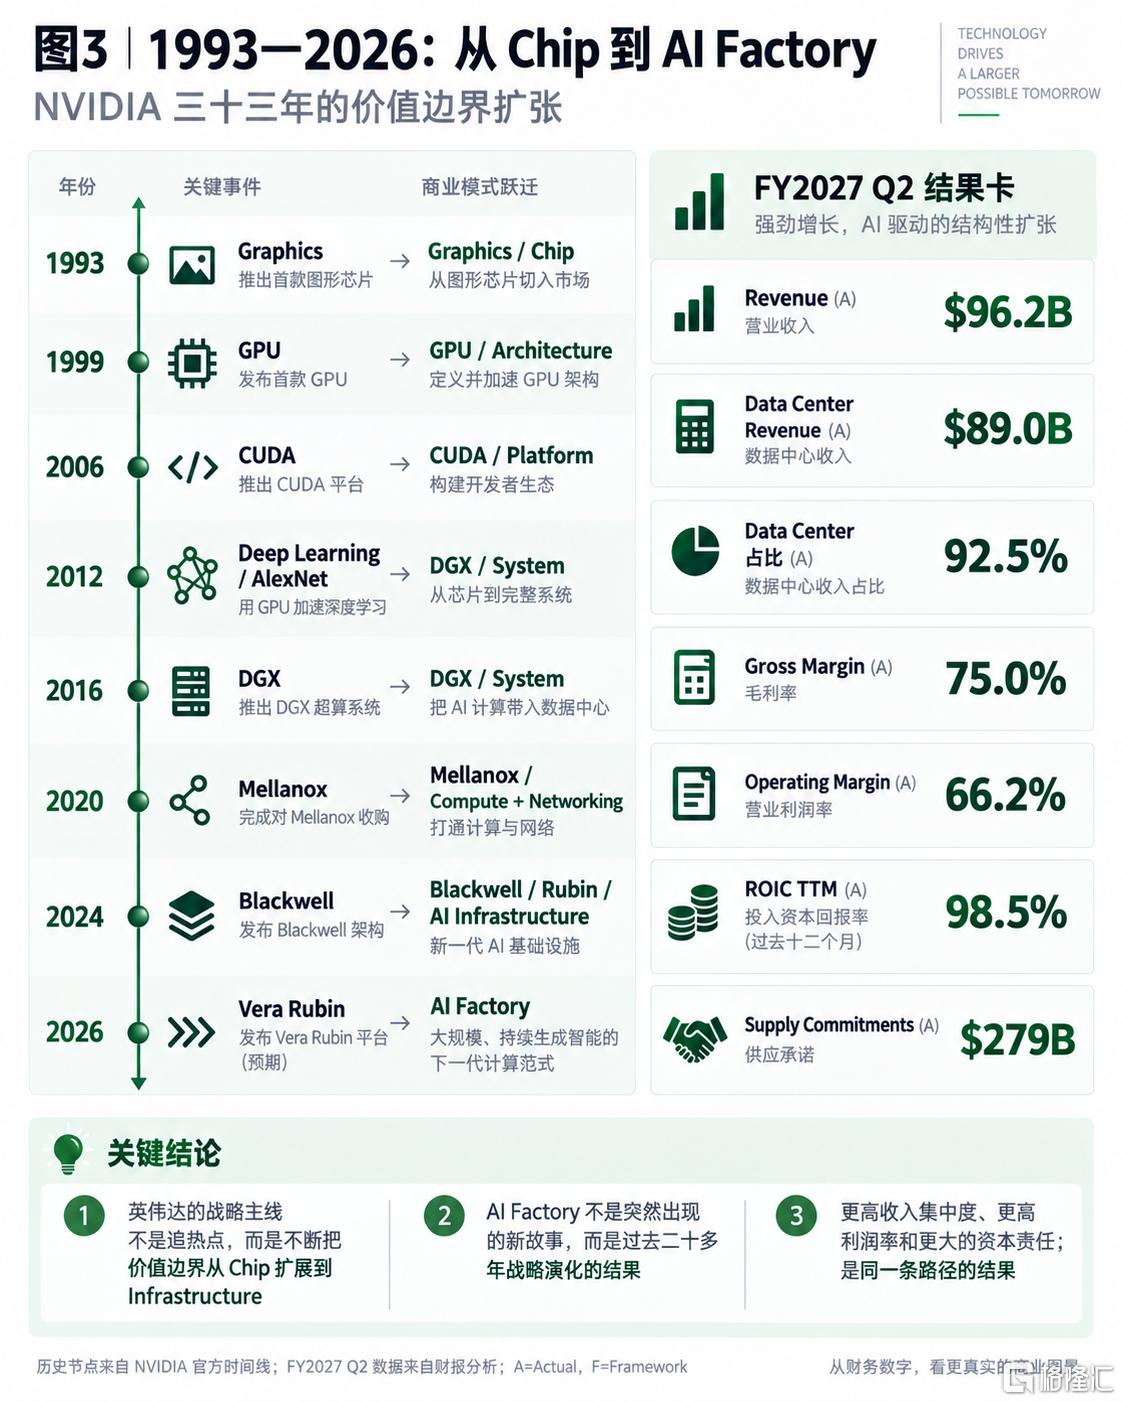
2006 年 CUDA 是我认为最关键的一步。CUDA 出现之前,GPU 再强,本质还是硬件;CUDA 让开发者能够直接调用 GPU 的并行计算能力,GPU 第一次从“产品”变成了“平台”。产品卖出去,交易基本结束;平台一旦形成,却会吸引开发者、Library、Framework 和越来越多新的 Workload。
所以 2012 年 Deep Learning 真正爆发时,NVIDIA 并不是临时进入 AI。GPU、CUDA、开发工具和开发者生态已经准备了很多年。与其说 NVIDIA 抓住了 AI,不如说 AI 最终找到了 NVIDIA 已经准备多年的计算平台。
2016 年的 DGX-1 又把这条路向前推了一步。NVIDIA 不再只是把 GPU 交给客户,而是开始把 GPU、软件和开发工具组合成完整的 Deep Learning System。到 2020 年,NVIDIA 再用 70 亿美元收购 Mellanox,把能力从 Compute 延伸到 Networking。黄仁勋当时的表述已经非常清楚:未来的数据中心需要的是从 AI Computing 到 Networking、从 Processor 到 Software 的 Full-stack 全栈能力。
所以 CUDA 让 NVIDIA 从芯片走向平台,DGX 让它从平台走向系统,Mellanox 又让它从计算走向完整的数据中心架构。今天的 AI Factory,并不是一个突然冒出来的新故事,而是过去二十多年战略选择自然走到的结果。
四、真正的护城河,不只是 CUDA,而是一个已经转了二十年的飞轮
说到 NVIDIA 的护城河,大家最常提到 CUDA。这个判断没有错,但如果只看到 CUDA,我觉得还是低估了 NVIDIA。因为 CUDA 真正的价值,不只是“开发者迁移成本高”,而是它帮助 NVIDIA 建立了一个持续自我强化的商业飞轮。
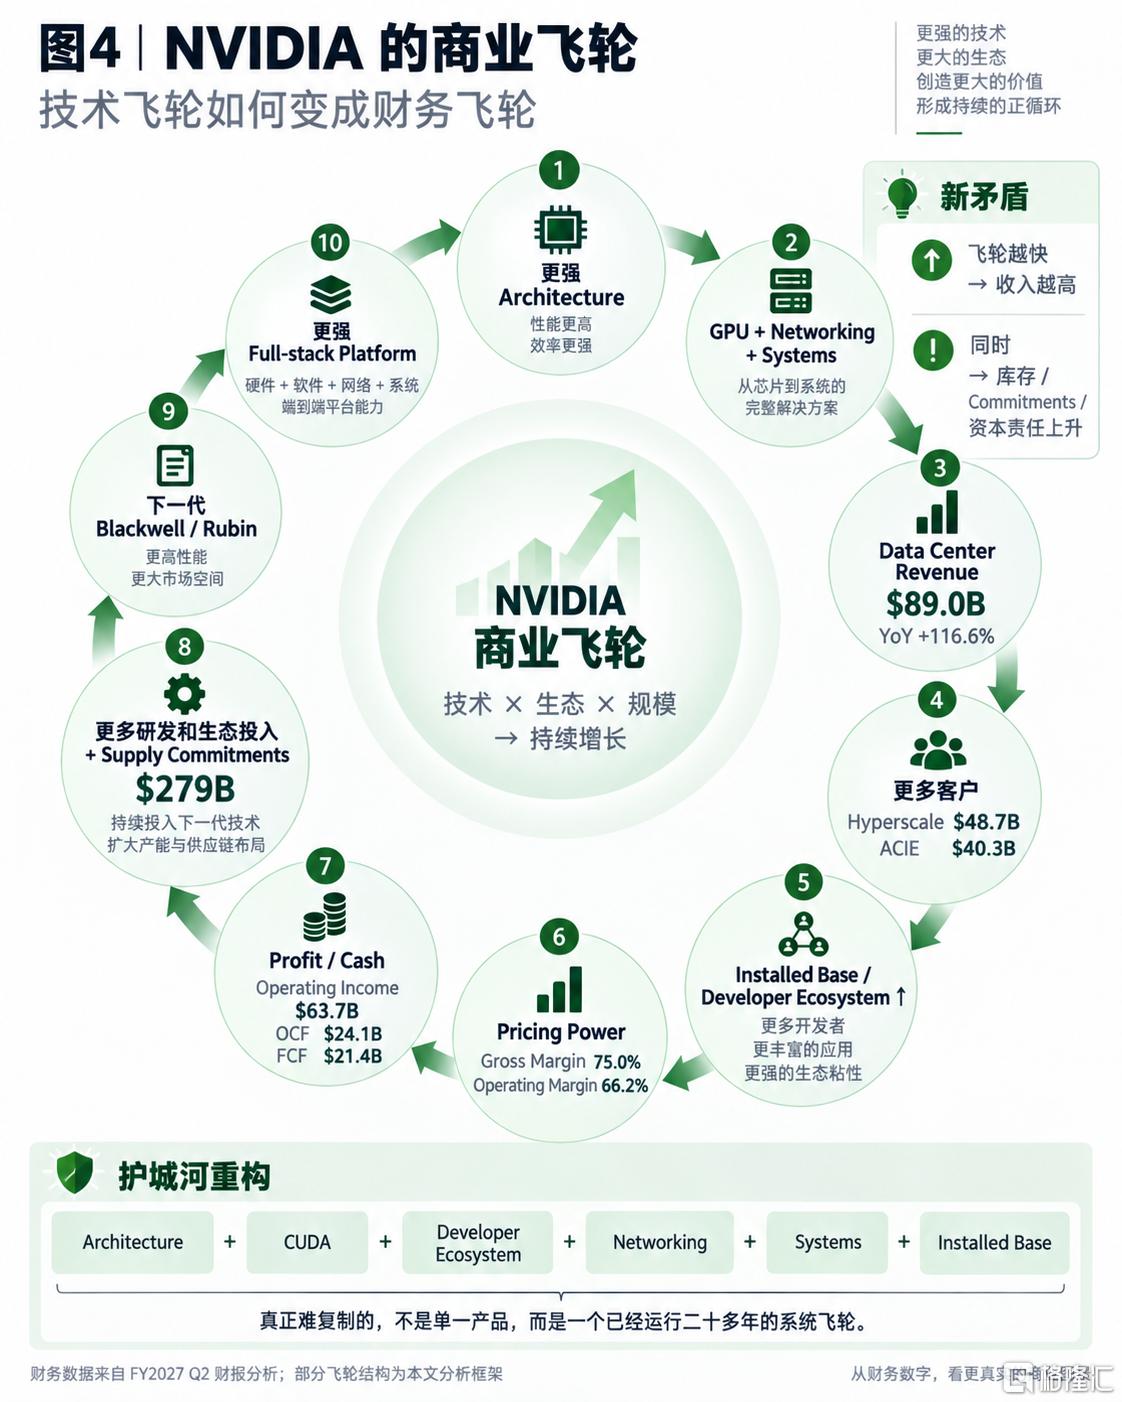
这条飞轮在 AI 时代又增加了一层。GPU 数量越多,Cluster 越大;Cluster 越大,Networking 就越重要;Networking 越重要,System Design 和 Software Scheduling 的价值越高。于是 NVIDIA 可以从同一个客户身上卖出更多东西,从 GPU 延伸到 NVLink、Ethernet、DPU、Rack 和 Software,Share of Wallet 随之提高。
所以今天再问 NVIDIA 的护城河,我更愿意把它拆成六个部分:Architecture + CUDA + Developer Ecosystem + Networking + Systems + Installed Base。 这些东西不是并列的,它们互相强化:硬件领先吸引软件,软件扩大 Installed Base,Installed Base 又吸引云厂商和开发者,Revenue 再反哺研发。真正难复制的,不是某一个产品,而是一个已经运行二十多年的系统。
也正因为如此,研究 NVIDIA 已经不能只问“一颗 GPU 可以卖多少钱”,更应该问:一座 AI Factory 每增加 1 美元资本开支,NVIDIA 的 Share of Wallet 到底还能扩大多少。
五、Blackwell 到 Rubin,黄仁勋正在重新定义“计算机”
理解了这条商业路径,再看 Blackwell 和 Vera Rubin,会发现它们已经不能简单理解成“GPU 换代”。Vera Rubin 是一整套平台,CPU、GPU、NVLink、NIC、DPU、Ethernet 和 Rack-level System 被放在一个架构里共同设计。2026 年,Vera Rubin 已进入全面量产,全球服务器厂商和供应链也已经围绕它进行规模化生产。
过去我们理解一台计算机,核心是 CPU;今天 NVIDIA 正在尝试把一整座 AI 数据中心当成“一台计算机”来设计。
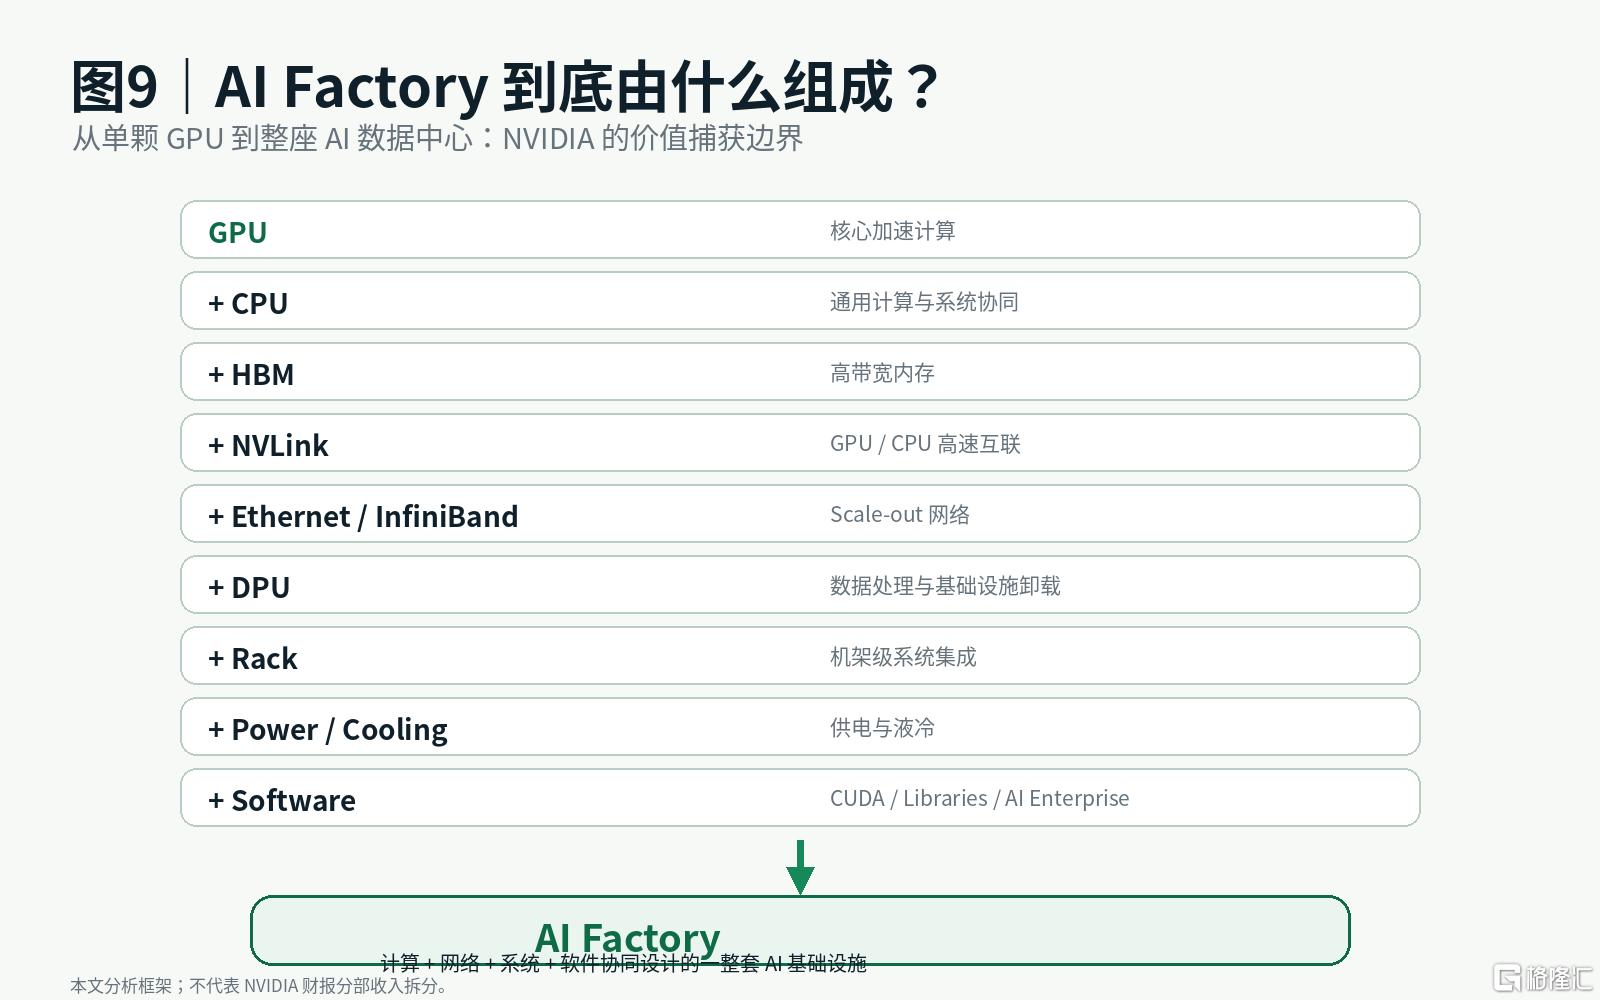
这就是为什么 NVIDIA 的竞争单位已经从一颗 GPU,升级到一个 Rack、一套 Cluster,甚至一整座 AI Factory。这个变化的意义,英伟达不只是产品线越来越多,而是公司在一座数据中心里的价值捕获边界越来越宽。
也正是在这里,我重新理解了这份财报里那些越来越大的 Supply Commitments。NVIDIA 想做的已经不是简单地“交付一颗 GPU”,它必须确保 HBM、先进封装、Networking、服务器系统、土地、电力和数据中心能力都能够跟得上。商业边界扩大以后,收入机会变大了,责任边界也同时变大。
六、75%的毛利率和接近100%的ROIC,才是商业模式最直接的结果
回到 Q2 财报,NVIDIA 的 Gross Margin 达到 75.0%,Operating Margin 达到 66.2%。这两个数字之所以重要,不是因为它们“高”,而是因为它们告诉我们,NVIDIA 虽然仍以硬件作为主要交付形式,但客户真正付钱买的已经不是一颗 Commodity Chip,而是一整套高度差异化的平台能力。
Gross Margin = Gross Profit ÷ Revenue,它反映的是每 100 美元收入在扣掉直接成本之后还能留下多少钱;Operating Margin 则进一步扣除研发、销售和管理费用。NVIDIA 每 100 美元收入能留下 75 美元毛利,最终还能留下 66 美元左右的经营利润,这背后其实就是 Architecture、CUDA、Networking 和 System Design 最终形成的 Pricing Power。
但如果说毛利率告诉我们公司“有多能赚”,ROIC 才真正告诉我们“这种赚钱方式有多值钱”。
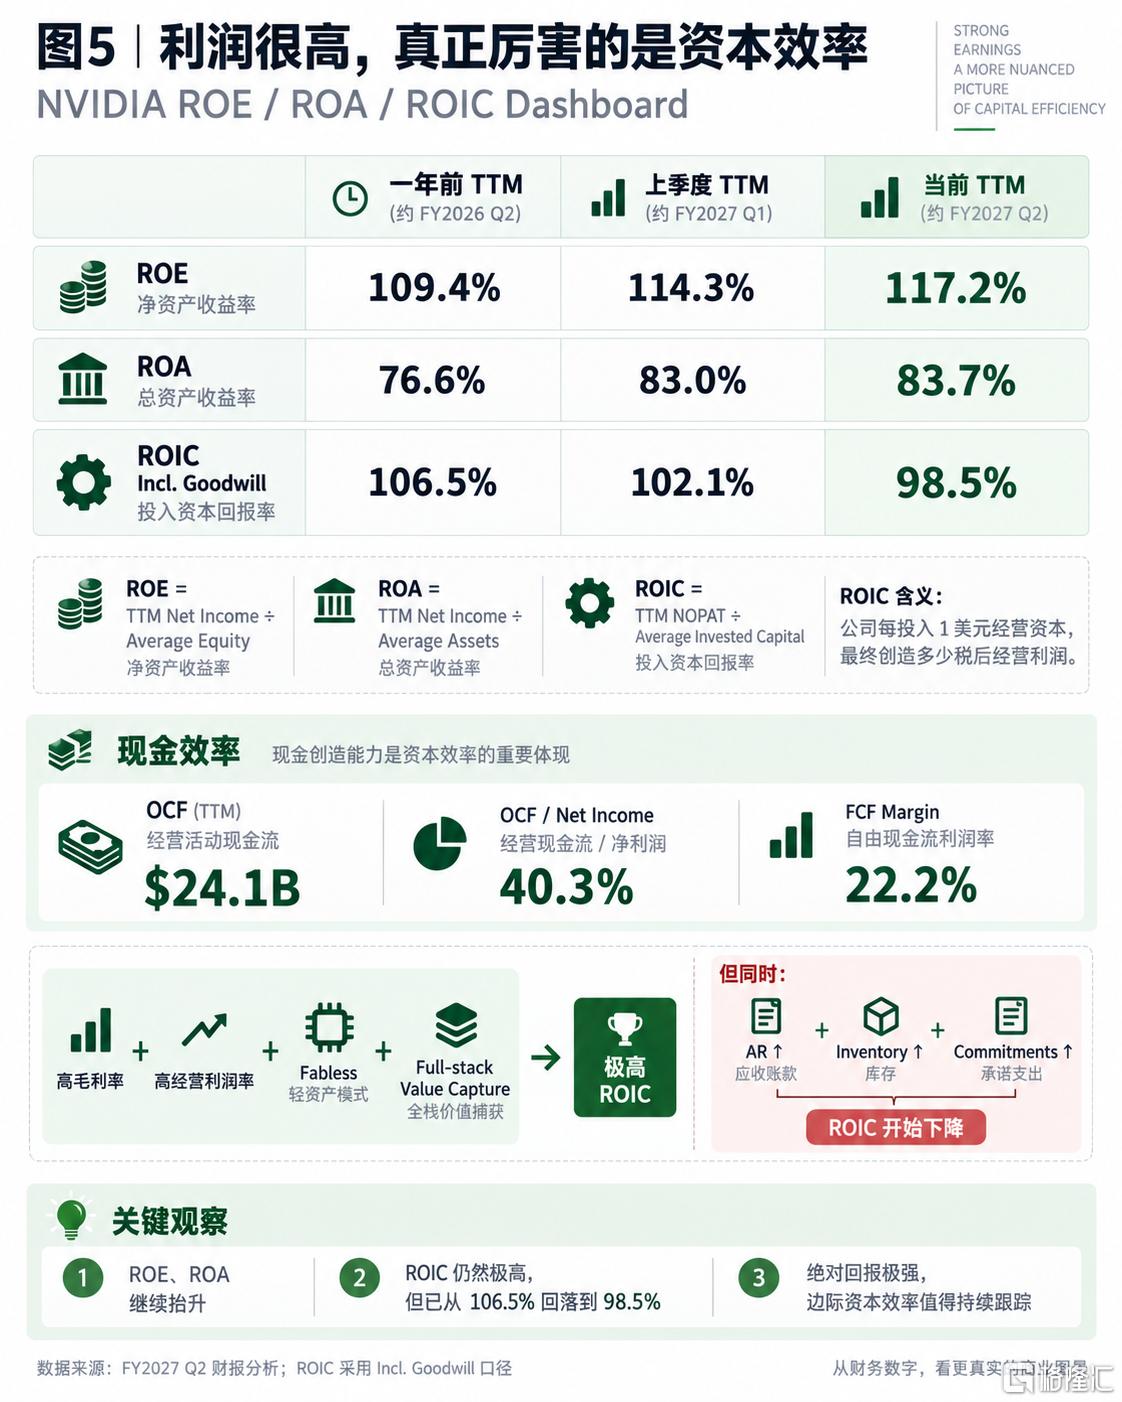
其中,ROE 是 TTM Net Income ÷ Average Equity,ROA 是 TTM Net Income ÷ Average Total Assets。我更关注的是 ROIC——Return on Invested Capital,投入资本回报率。本篇沿用报告口径:
ROIC = TTM NOPAT ÷ Average Invested Capital
简单理解,就是公司真正投入经营的每 1 美元资本,一年能够创造多少税后经营利润。
NVIDIA 接近 100% 的 ROIC 为什么这么高?一边是 75% 的毛利率和 66% 的 Operating Margin,另一边又是 Fabless 模式,资本基数相对轻。于是非常高的 NOPAT 除以相对有限的 Invested Capital,就得到非常夸张的资本回报。
但我现在更关心的,其实不是 98.5% 有多高,而是它为什么从一年前的 106.5% 开始往下走。逻辑正好和前面的现金流接上:NOPAT 还在增长,但 AR、Inventory、Commitments 和 Ecosystem Investment 同样在增加。如果 Invested Capital 增长得比 NOPAT 更快,ROIC 就会下降。
所以我现在会用四个指标理解一家公司的价值:Revenue 看增长,Margin 看定价权,FCF 看有没有真钱,ROIC 看这种增长到底值不值得。
七、NVIDIA 最大的风险,可能不是 AI 失败
分析完商业模式和现金流以后,我对 NVIDIA 风险的理解也发生了变化。AI 泡沫当然是风险,但我现在更关心的,是另一个场景:如果 AI 继续成功,NVIDIA 还能不能继续拿走今天这么高比例的价值?
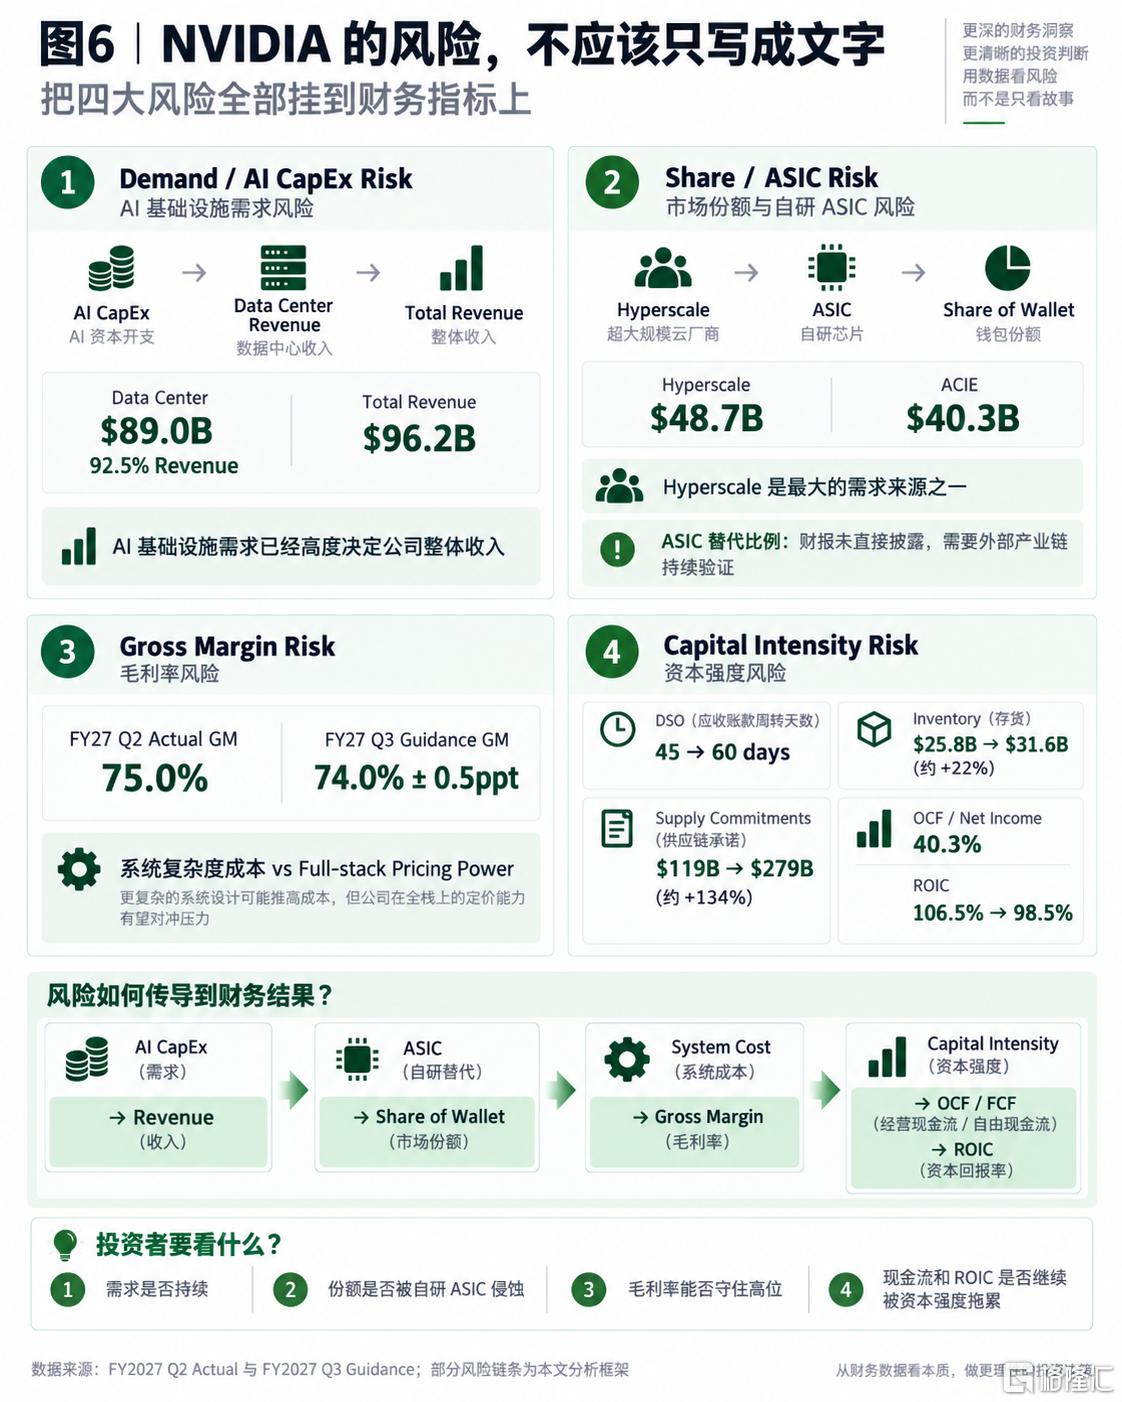
第一层是 AI CapEx 的最终 ROI。过去产业最关心的是 GPU 不够、HBM 不够、CoWoS 不够,未来可能越来越需要问的是:土地、电力、数据中心和资本够不够,更重要的是 AI 应用最终赚到的钱,能不能支撑越来越大的基础设施投资。NVIDIA 在 10-Q 里也明确写到,Land、Power、Shell 和 Capital 都可能制约客户数据中心部署,客户甚至可能因为资金不足而推迟新架构采购。
第二层是 Hyperscaler 自研 ASIC。今天的大客户同时也是潜在竞争者。当采购规模越来越大,自研 TPU、Trainium、Maia、MTIA 的经济性自然提高。真正危险的场景未必是 AI TAM 不增长,也可能是 TAM 继续高速增长,但 NVIDIA 在每 1 美元 AI CapEx 里的 Share of Wallet 下降。
第三层是 Gross Margin。AI Factory 越复杂,NVIDIA 承担的 HBM、先进封装、Networking、Systems 等成本越多;与此同时,Full-stack 能力也在提高客户价值和定价权。未来毛利率反映的就是这两股力量的博弈:系统复杂度带来的成本上涨,能不能被平台价值和 Pricing Power 覆盖。
第四层是 Capital Intensity。如果 DSO、Inventory、Supply Commitments、AI Cloud Investment 持续上升,而 OCF 和 ROIC 一直下降,那么问题就不再只是某一季度 Working Capital 波动,而可能意味着 NVIDIA 正从一个极轻资产的平台,逐步变成资本责任更重的 AI Infrastructure 组织者。
八、Q3 不是再猜一次财报,而是给 Q2 发现的问题做一次考试
这也是我这次研究方法上最大的变化之一。过去看完一份财报,往往会列几个风险,然后等三个月以后再看下一份财报。现在我更愿意把每一个风险直接转成下一季度的验证条件。
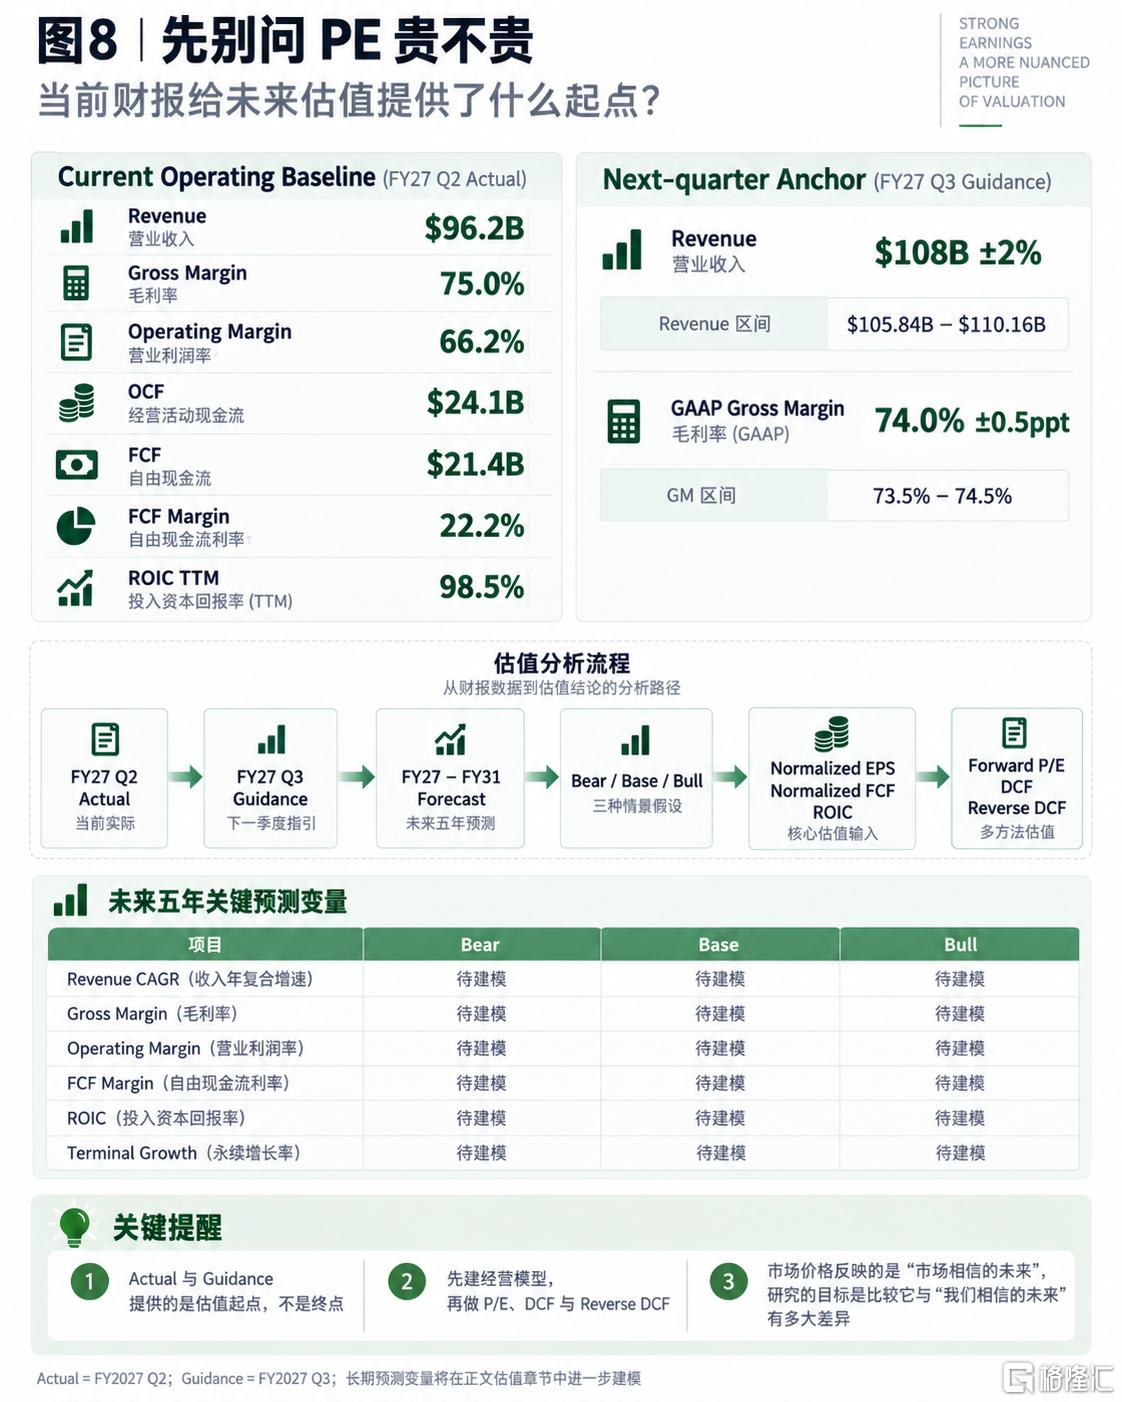
NVIDIA 给出的 Q3 Revenue Guidance 是 1080 亿美元 ±2%,GAAP Gross Margin Guidance 是 74% ±50bps。 但“1080 亿美元”本身并不是最有价值的信息,真正值得研究的是:要完成这个数字,现实世界里必须发生什么。
我们已经可以沿着业务链反推:Q3 Data Center 必须继续增长;Hyperscale 如果相对平稳,主要增量就要靠 ACIE;Vera Rubin 必须开始真正形成收入;同时 HBM、TSMC、先进封装和 Networking 必须支持交付。收入兑现以后,再去看 74% 的毛利率能否守住,DSO 和 Inventory 有没有改善,OCF 是否恢复,最终 ROIC 能不能企稳。
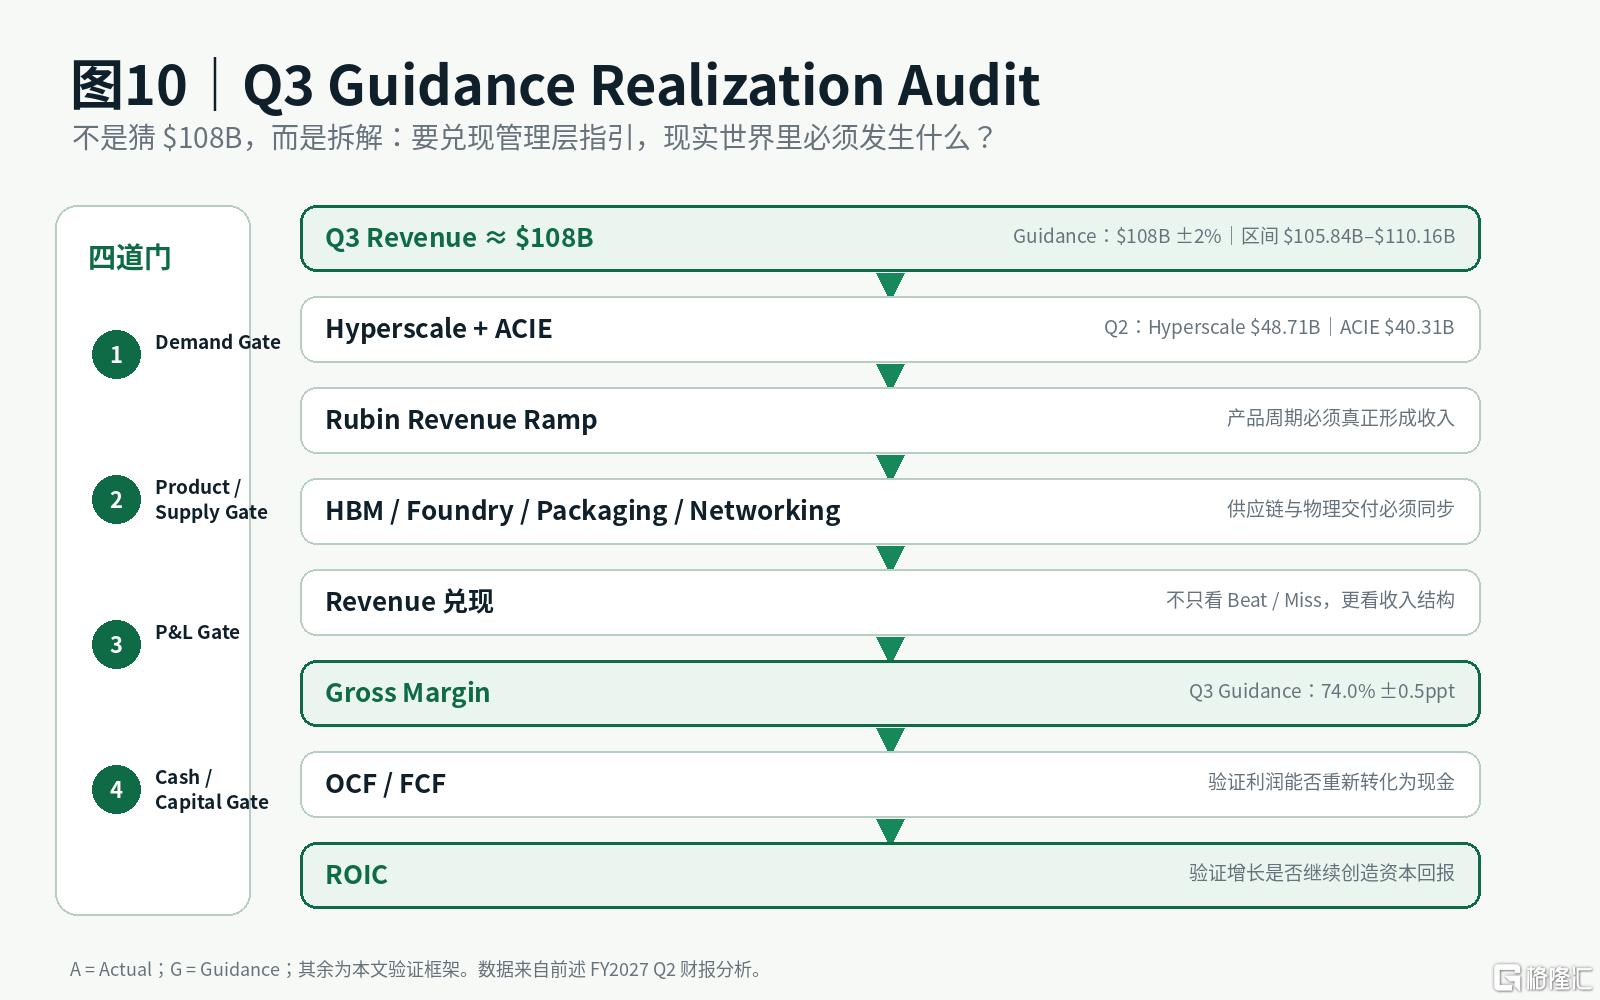
所以 Q3 真正要看的,不只是 NVIDIA 有没有 Beat 1080 亿美元,而是 这 1080 亿美元是怎么来的、付出了多少毛利率代价、有没有真正变成现金、为了增长又新增了多少资本承诺。
Guidance 在这里不是答案,而是一组需要现实世界逐项兑现的假设。从 Q2 财报结束到 Q3 财报出来之前,我们真正需要做的,就是持续验证这些假设。这才是做投资用时间去等待的结果。
九、从 NVIDIA,我开始重新理解这一轮 AI 半导体周期
这次研究最大的外溢价值,是让我重新思考“半导体周期”本身。
传统半导体周期,我们习惯看 Inventory、ASP、Capex 和 Capacity。需求上行以后价格上涨,厂商扩产,新增产能释放以后供给增加,再进入库存调整,这是很经典的周期框架。
但 AI 半导体周期比这个多了一层,因为这一轮最上游的需求来源,不是手机销量,也不是 PC 出货,而是 AI 最终能不能创造经济价值。
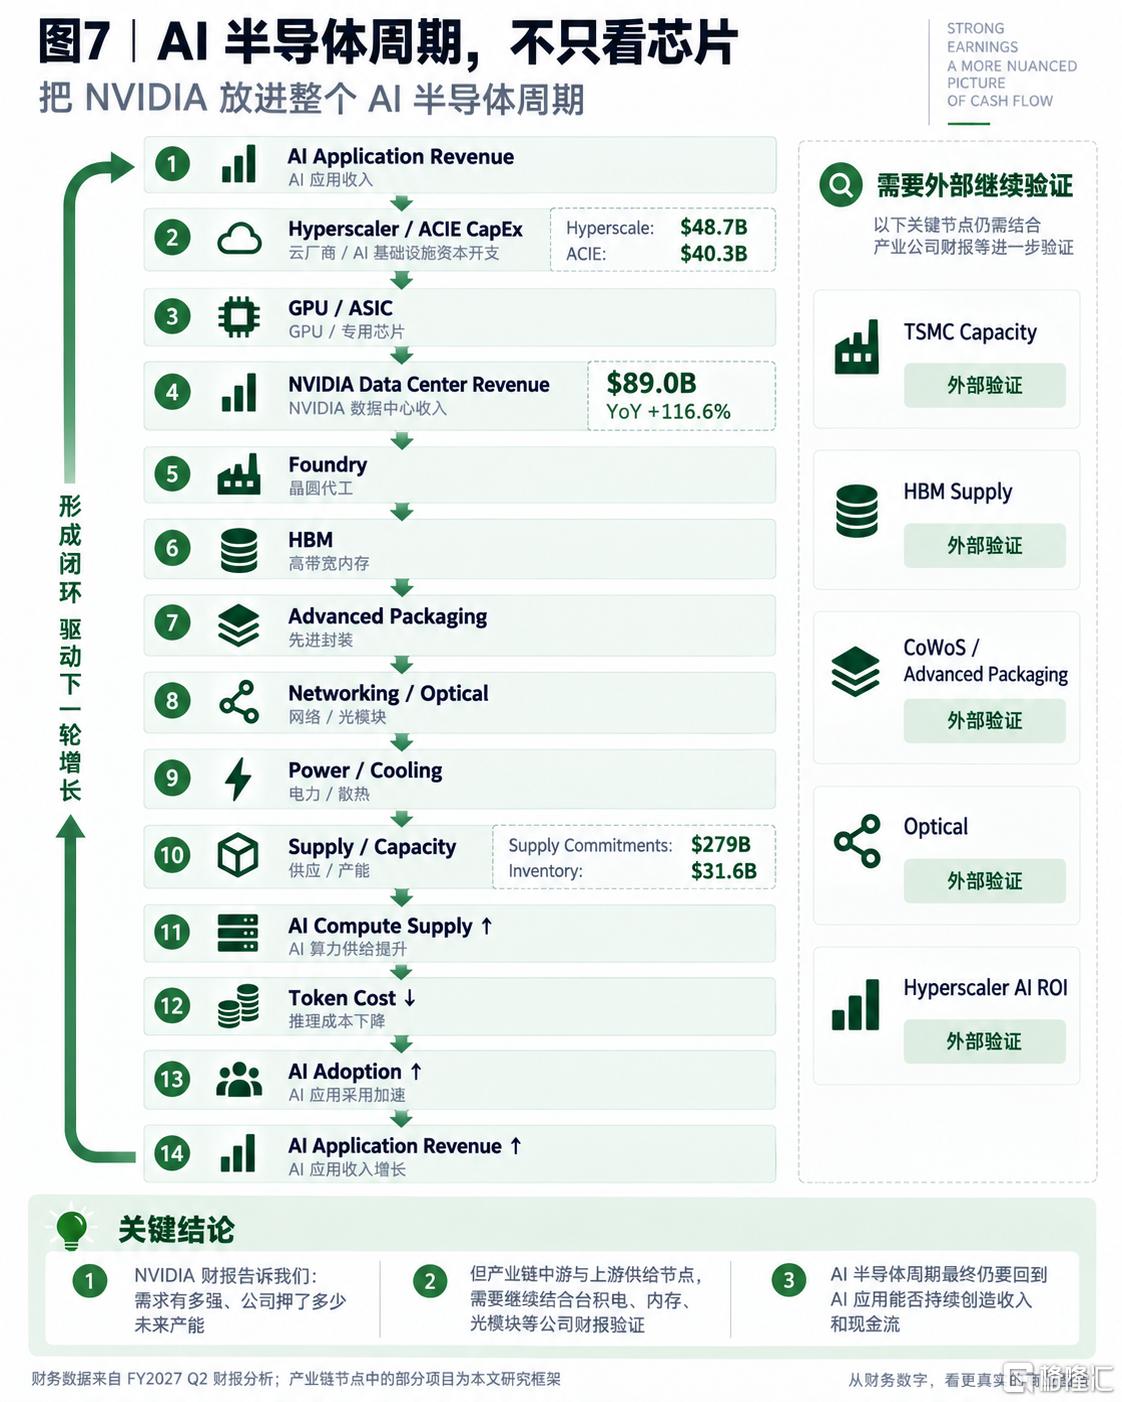
这个周期真正的终点,并不是 GPU,也不是 HBM,而是应用。算力越来越便宜,能不能创造更多 AI 使用量;更多使用量能不能创造收入和现金;这些现金又能不能支撑下一轮更大的 AI CapEx。
只要这个反馈环持续强化,AI Infrastructure 的大周期就还有动力。反过来,如果未来持续看到 AI Revenue 的增长长期落后于 AI CapEx 的增长,那才是这一轮半导体周期真正值得提高警惕的阶段。
所以以后研究 AI 半导体,我不会只看 NVIDIA、TSMC、HBM、CoWoS 和光模块。我会把 Microsoft、Amazon、Google、Meta 的 AI Revenue、OCF、FCF、ROIC 一起放进研究框架。它们看起来是上下游,但从资本循环角度看,其实是同一个现金循环。
十、最后回到估值:先别问 PE 贵不贵
研究到最后,估值反而应该变得更简单。真正决定 NVIDIA 长期价值的变量,其实前面已经全部拆出来了:AI CapEx 决定大盘需求,NVIDIA Share of Wallet 决定它能拿走多少收入,Gross Margin 和 Operating Margin 决定利润,Cash Conversion 决定最终 FCF,ROIC 则决定这些新增资本有没有真正创造价值。
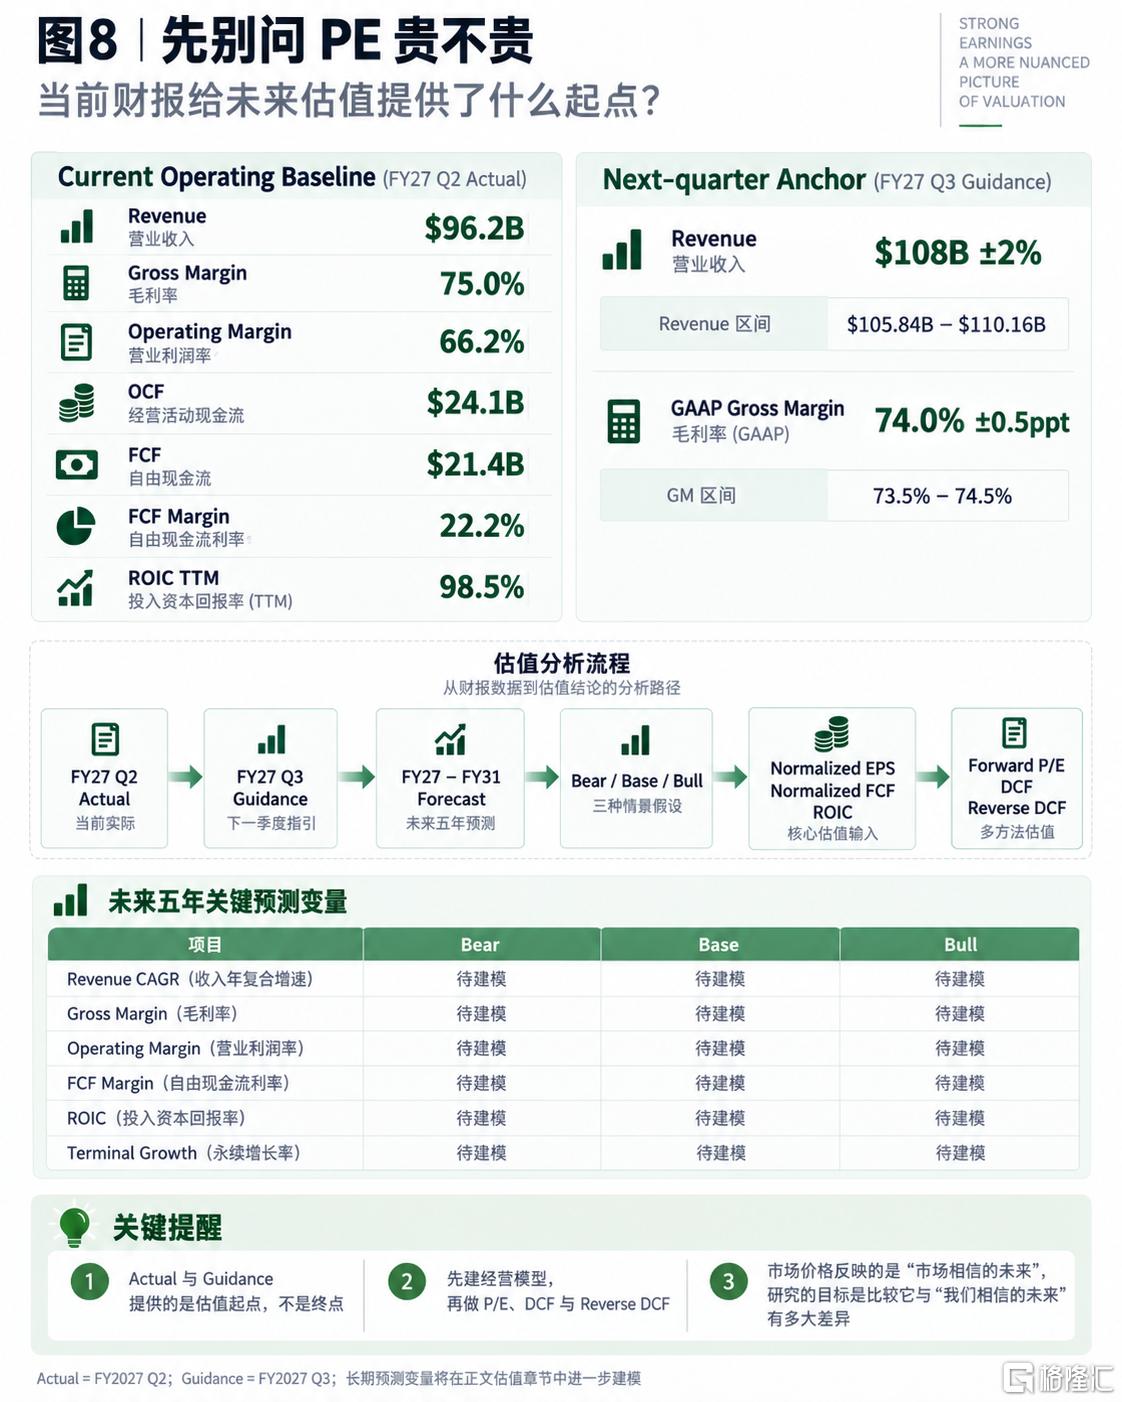
所以我不想一上来问,NVIDIA 到底应该给 30 倍、40 倍还是 50 倍 PE。更有价值的做法,是先建立 FY27—FY31 的正常化经营模型,再做三层估值。
第一层是 Forward P/E,看市场给未来正常化盈利多少倍。
第二层是 DCF,但这里不能直接拿 Q2 的 214 亿美元 FCF 年化,因为本季度的 Working Capital 明显异常,需要重新预测 Normalized Operating Margin、Working Capital、Capex 和 FCF。
第三层也是我认为最重要的,是 Reverse DCF。
Reverse DCF 不是先问“NVIDIA 应该值多少钱”,而是反过来问:今天这个市值,已经假设 NVIDIA 未来必须做到什么? 它隐含了多少 Revenue CAGR、多高的 Operating Margin、多少 FCF Margin,以及多高的长期 ROIC。然后再把这些市场隐含假设,和前面研究出来的 AI CapEx、ASIC 竞争、Gross Margin、Cash Conversion 和 ROIC 一项项对照。
估值的本质,不是简单判断贵还是便宜,而是比较“市场已经相信的未来”和“我们研究以后相信的未来”,两者到底差多少。
十一、黄仁勋真正值得学习的,不是“押中了 AI”
写到这里以后,我越来越不愿意用“黄仁勋提前押中了 AI”来总结他,因为这反而把事情说小了。
2006 年做 CUDA 时没有 ChatGPT,2012 年 AlexNet 之前也没人知道生成式 AI 最终会发展成今天这样。黄仁勋真正长期坚持的,是一个更底层的判断:General-purpose Computing 会越来越需要 Accelerated Computing。
围绕这个判断,他做 CUDA、做 DGX、收购 Mellanox,从 GPU 走到 Networking,再从 Networking 走到 AI Factory。这些选择有一个很一致的特征:不是等市场已经形成以后再去追,而是先把能力建设出来,再等待市场长到自己面前。
所以如果让我把三十多年的 NVIDIA 压缩成一句话,我会写:
黄仁勋真正厉害的,不是提前二十年预测到了 ChatGPT,而是提前二十年,把 NVIDIA 建设成了一台可以不断承接新计算需求的机器。
真正优秀的战略,也许从来都不是每次都准确猜中下一个热点,而是在一个正确的底层判断上长期投入,不断扩大自己的能力边界。直到有一天,时代的需求和你的能力突然发生重合。
AI 就是 NVIDIA 等了很多年的那个时刻。
研究完这份财报以后,我对“怎么看一家公司”也有了一个更清楚的框架。财报从来不是答案,它只是商业模式留下来的痕迹。收入告诉我市场有没有需求,毛利率告诉我有没有定价权,经营利润告诉我规模效应,现金流告诉我利润有没有真正变成钱,ROIC 最后告诉我,资本投进去以后到底有没有继续创造价值。
而风险、Management Guidance 和下一季度真正出来的 Actual,又会不断检验过去有效的商业模式未来还能不能继续有效。所以这次研究 NVIDIA,我最后沉淀下来的,其实不是某一个财务指标,也不是一个目标价,而是一条完整的研究路径:
Company Evolution → Business Model → Growth Flywheel → Earnings → Cash → ROIC → Risk → Guidance → Tracking → Next Actual → Valuation
从一份财报开始,最后看懂的并不是一组数字。而是一家公司三十多年做过的选择,以及这些选择为什么在今天形成了如此强大的商业结果。
US 英伟达
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。