存货289.86亿元 超过前三季度全部营收 德明利把筹码全押上了


海闻社观察 10月25日,德明利披露2026年第三季度报告。第三季度单季,公司实现营业收入116.45亿元,同比增长356.64%;归母净利润27.29亿元,同比增长2902.75%。前三季度合计,营业收入285.55亿元,同比增长328.81%;归母净利润87.46亿元,同比增长32399.91%;扣非净利润86.92亿元,同比增长17317.19%。
这个增幅数字确实很惊人,不过其实财报里最扎眼的还不是这个,而是存货。截至三季度末,公司存货289.86亿元,较年初的70.58亿元增长310.66%,九个月增加了219亿元以上。289.86亿元的存货,已经超过了前三季度285.55亿元的全部营业收入。公司在报告中解释,报告期内企业级存储业务规模及在手订单量快速增长,存货规模增加主要系为企业级存储业务备货所致。
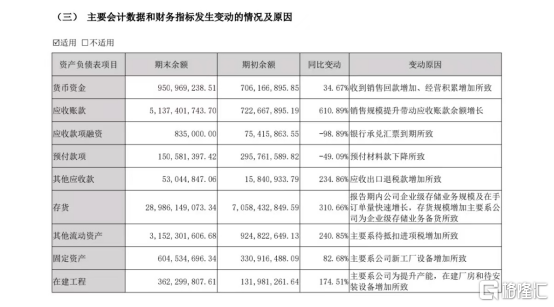
图源:公司公告
一年前还在亏钱
存货只是资产负债表变形的一部分。同期,公司应收账款51.37亿元,较年初增长610.89%;长期借款91.00亿元,较年初的9.52亿元增长855.49%;总资产402.24亿元,较年初增长270.72%。前三季度财务费用5.56亿元,同比增长331.70%,公司归因于外币资产增加带来的汇兑损失,以及有息负债增加带来的利息支出。
利润表和现金流量表的背离同样醒目。前三季度公司赚了87.46亿元净利润,经营活动产生的现金流量净额却是-136.91亿元,同比下降816.02%。其中购买商品、接受劳务支付的现金399.66亿元,销售商品、提供劳务收到的现金278.87亿元,中间120多亿元的差额,变成了仓库里的晶圆和颗粒。
德明利眼下的爆发,起点低得容易被遗忘。2025年前三季度,公司归母净利润亏损2707.65万元,扣非后亏损5048.16万元。全年靠第四季度存储价格跳涨翻身,2025年营收107.89亿元,同比增长126.07%,归母净利润6.88亿元,同比增长96.35%,毛利率14.81%。
这轮行情的利润来源,市场已经拆解得很清楚。德明利在2024年末和2025年的价格底部囤下大量存货,2024年末存货44.36亿元,2025年末70.58亿元,2026年一季度末达到121.92亿元。一季度存储价格暴涨,低价囤进的晶圆按历史成本结转,卖出的模组随行就市,一季度毛利率冲到57.42%,单季净利润33.46亿元。
实际上,公司存货的会计处理此前就被质疑过。2023年至2025年各年末,公司存货跌价准备计提比例分别为1.34%、1.50%和0.50%。今年3月就有报道指出,2025年末公司存货占总资产的比例为65.05%,占比超过同行可比公司,而0.5%的跌价计提比例显著低于同行,如果按同行可比公司均值计算,公司2025年的净利润将减少约1.14亿元,占同期公布净利润的17%左右。
此外,公司现金流的历史记录也不支持利润的质量。2021年至2025年,公司经营活动现金流量净额分别为0.11亿元、-3.31亿元、-10.15亿元、-12.63亿元和-22.41亿元,连续四年为负且逐年加深。加上2026年前三季度的-136.91亿元,德明利上市以来的利润,大部分时候只停留在账面。
模组厂无路可退
德明利的主业是向三星、SK海力士、美光等原厂采购存储晶圆或颗粒,加上自研主控芯片、固件和PCB,封装测试成固态硬盘、内存条、嵌入式存储和移动存储产品对外销售。晶圆原厂掌握BOM成本最高环节的定价权,模组厂赚的是颗粒与成品之间的差价。涨价周期里,囤的货越多,差价越大;跌价周期里,同一批货从利润来源变成减值负担。
这个商业模式决定了它的利润节奏跟着价格周期走,而不是跟着出货量走。今年7月的市场已经演练过一次,7月14日晚公司发布半年报预告,预计上半年净利润57亿至65亿元,同比增长49倍至56倍,但按预告中值推算,二季度净利润约27.54亿元,环比一季度下滑约18%,增收不增利。市场随即用脚投票,股价从6月26日盘中高点980元一路跌至7月28日的361.44元,13个交易日出现8个跌停,市值从2200多亿元蒸发到800多亿元。
三季报里,这个环比疲软的信号并没有消除。第三季度净利润27.29亿元,相比第二季度的26.71亿元,环比仅增长2%,而营收环比增速远高于此。低价库存的红利随着成本结转在消退,新补的货是按涨价后的价格买的。
支撑存货豪赌的,是存储从周期变成长的行业叙事。美银今年1月的报告预计,全球DRAM销售额将从2025年的1303亿美元升至2026年的2098亿美元,同比增长61%,2027年进一步增至2314亿美元,认为内存行业正从传统周期性产业向AI驱动的成长性赛道蜕变。
但新华社5月的报道援引观点指出,存储行业反复经历短缺、涨价、扩产、过剩、降价的循环,企业在高利润刺激下大规模扩产,一旦需求增速放缓,难免重新供过于求。美国投资管理公司范达公司负责人认为,内存股已呈现泡沫化特征,公司正在降低相关持仓比例。
更何况,即便周期转成长的判断最终成立,红利分配也是倾斜的。AI服务器需求、HBM产能、长期供货协议,锁定的是三星、SK海力士、美光这些原厂的利润。
模组厂没有晶圆产能,成长叙事里属于原厂的确定性,传导到模组厂手里实际上只有一个选择,在自认为的价格低位囤货,赌涨价的时间差。三季度末289.86亿元的存货,就是德明利押下的全部筹码。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。