阿波罗首席经济学家警示:科技行业之外,AI回报为零!七巨头收入、利润率走强,标普500其余成分股无改善,主流企业视token支出为利润负担
投资者内参丨曾权
近些年,人工智能技术迎来飞速发展,资本大举涌入AI赛道,相关企业的估值一路飙升,催生了一大批身家暴涨的亿万富豪。然而,在这场技术与资本推动的热潮背后,AI究竟创造了多少实际的经济价值?
“尽管大量资金涌入AI领域,市场对AI的热情也持续高涨,但迄今为止,除科技行业外,AI给美国企业界带来的财务回报是零!”这是阿波罗全球管理公司首席经济学家托斯滕・斯洛克(Torsten Slok)在近日给出的答案。
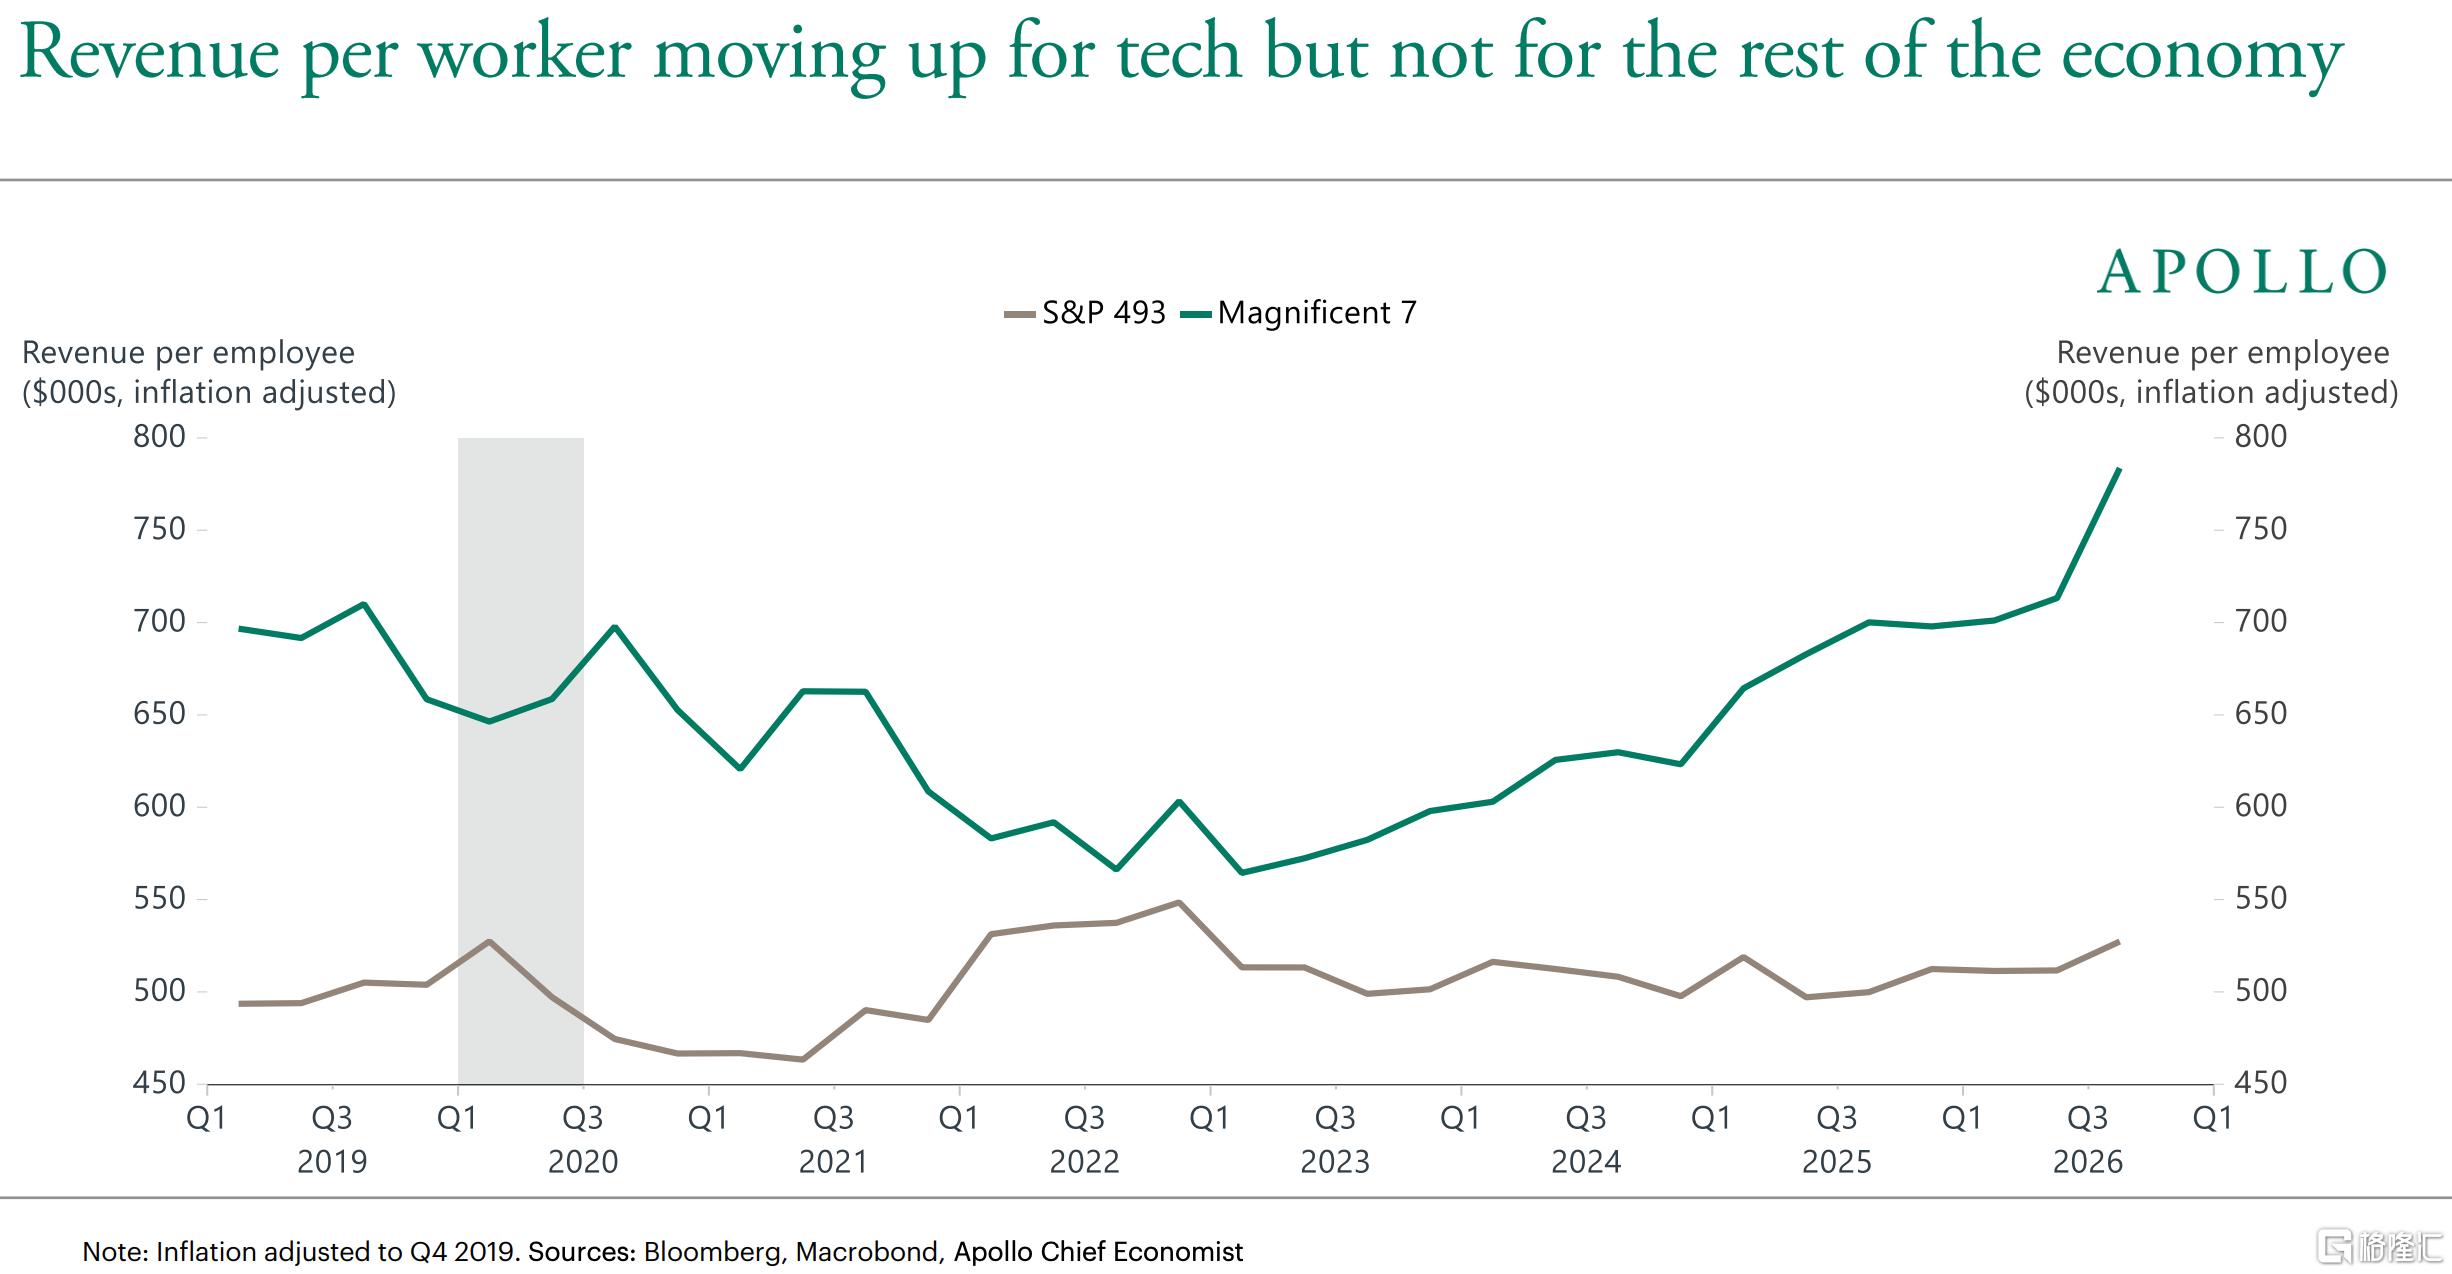
斯洛克指出,从人均收入来看,美股七巨头(Mag7)在持续提升,而标普500指数剔除这七家科技巨头后的其余公司(S&P493)则基本持平。利润率方面的情况也是如此。
另外,斯洛克还说道:“目前还没有迹象表明,人工智能正在推动生产率增长。”
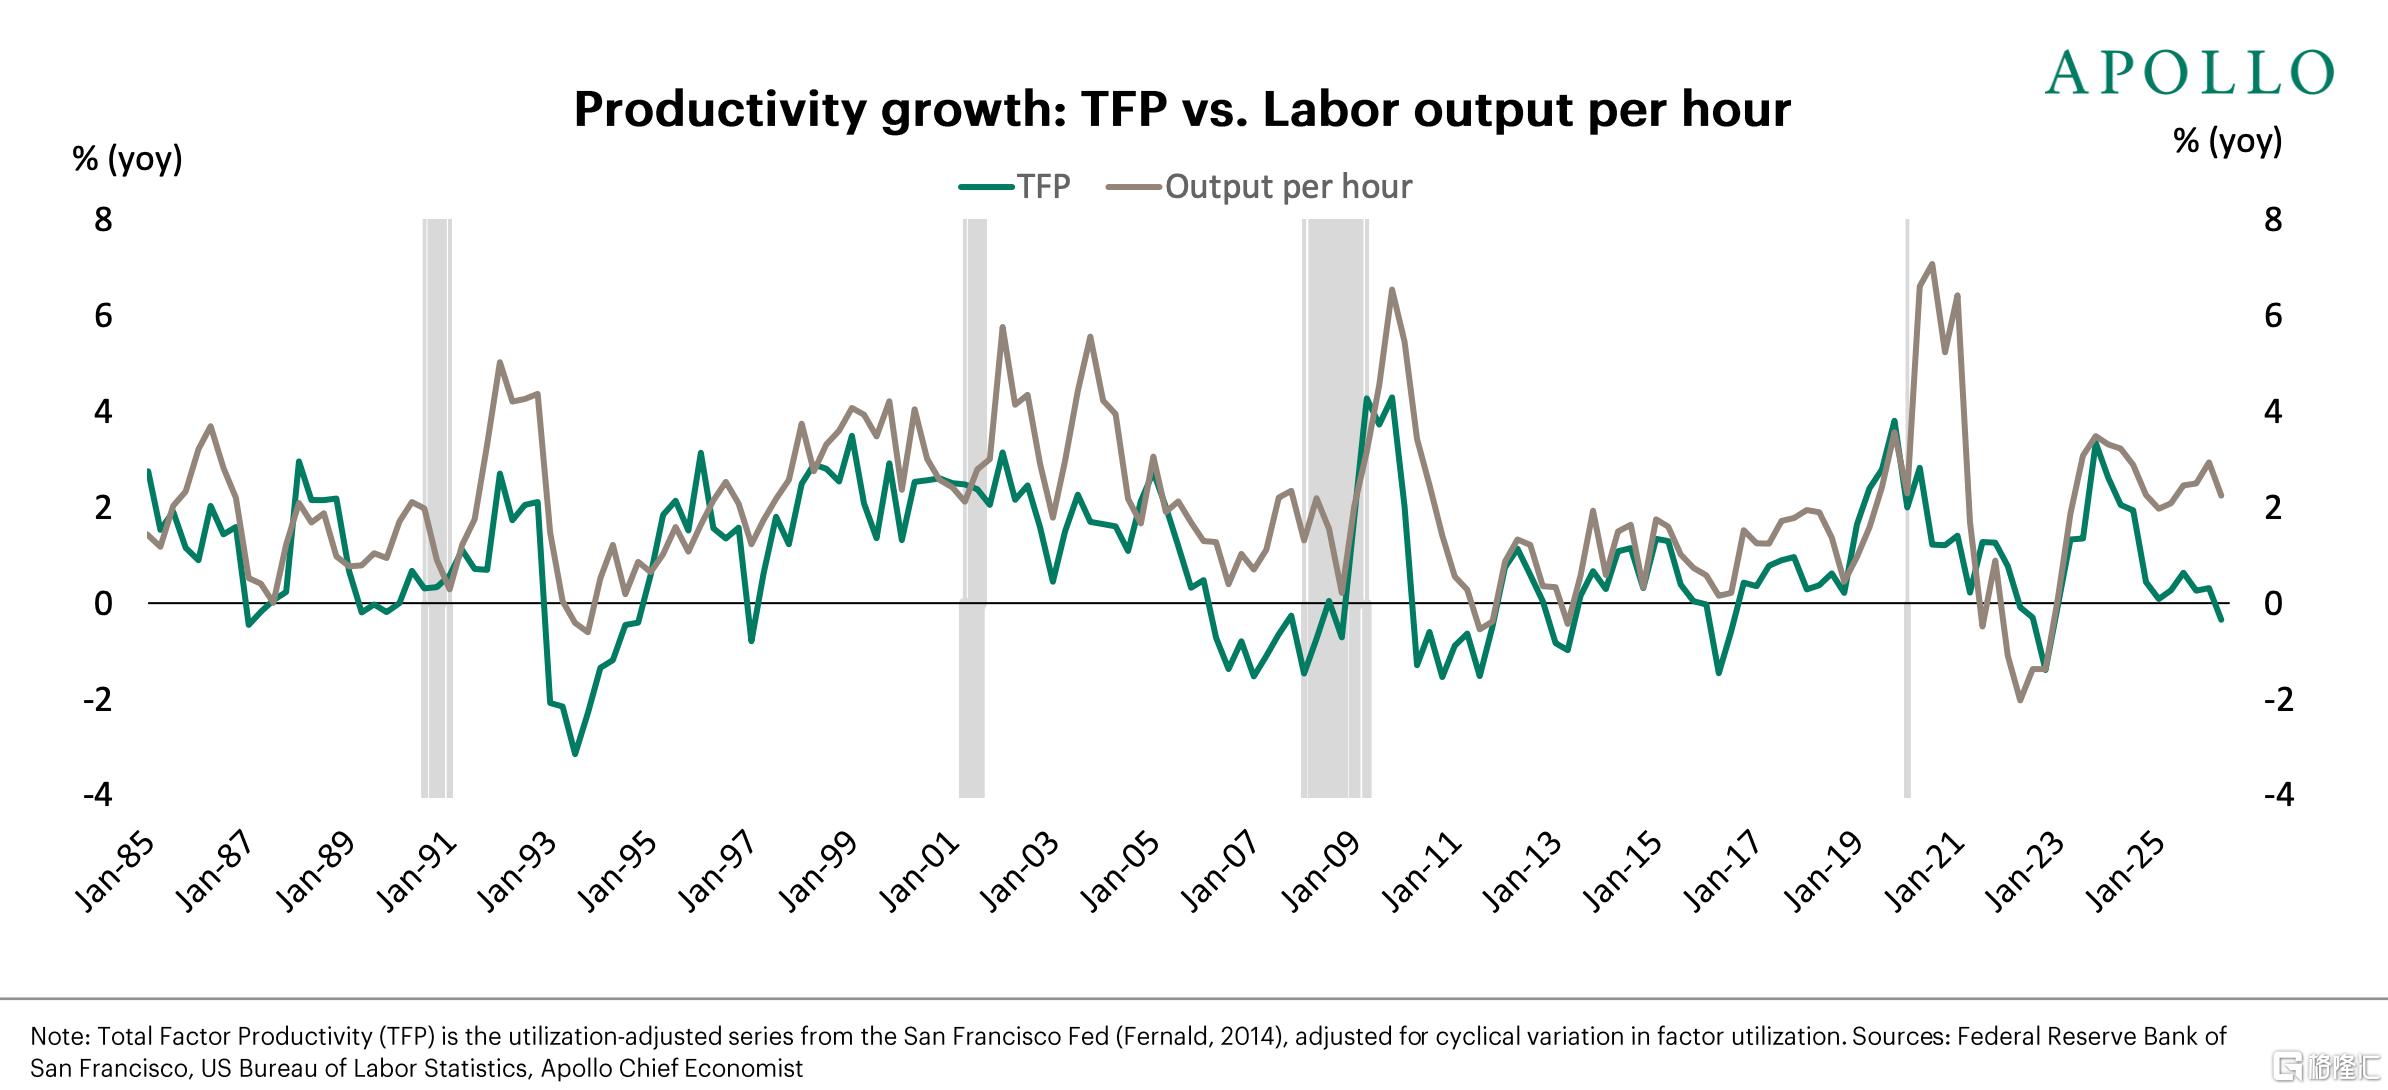
斯洛克指出,而由于AI尚未对企业的最终盈利产生影响,美国主流企业正开始收缩相关投入,并逐渐将token支出视为侵蚀利润率的成本中心,而非增长来源。
需要指出的是,随着财报季拉开帷幕,资金也正在密切关注大型科技企业的AI支出以及企业预期能否成功获得投资回报。最明显的一个案例就是Meta上周率先公布业绩,称公司打算更加激进地押注AI,并提高资本支出计划。这一表态直接引发市场担忧,不仅其股价遭遇下跌,信用风险指标也升至历史新高。
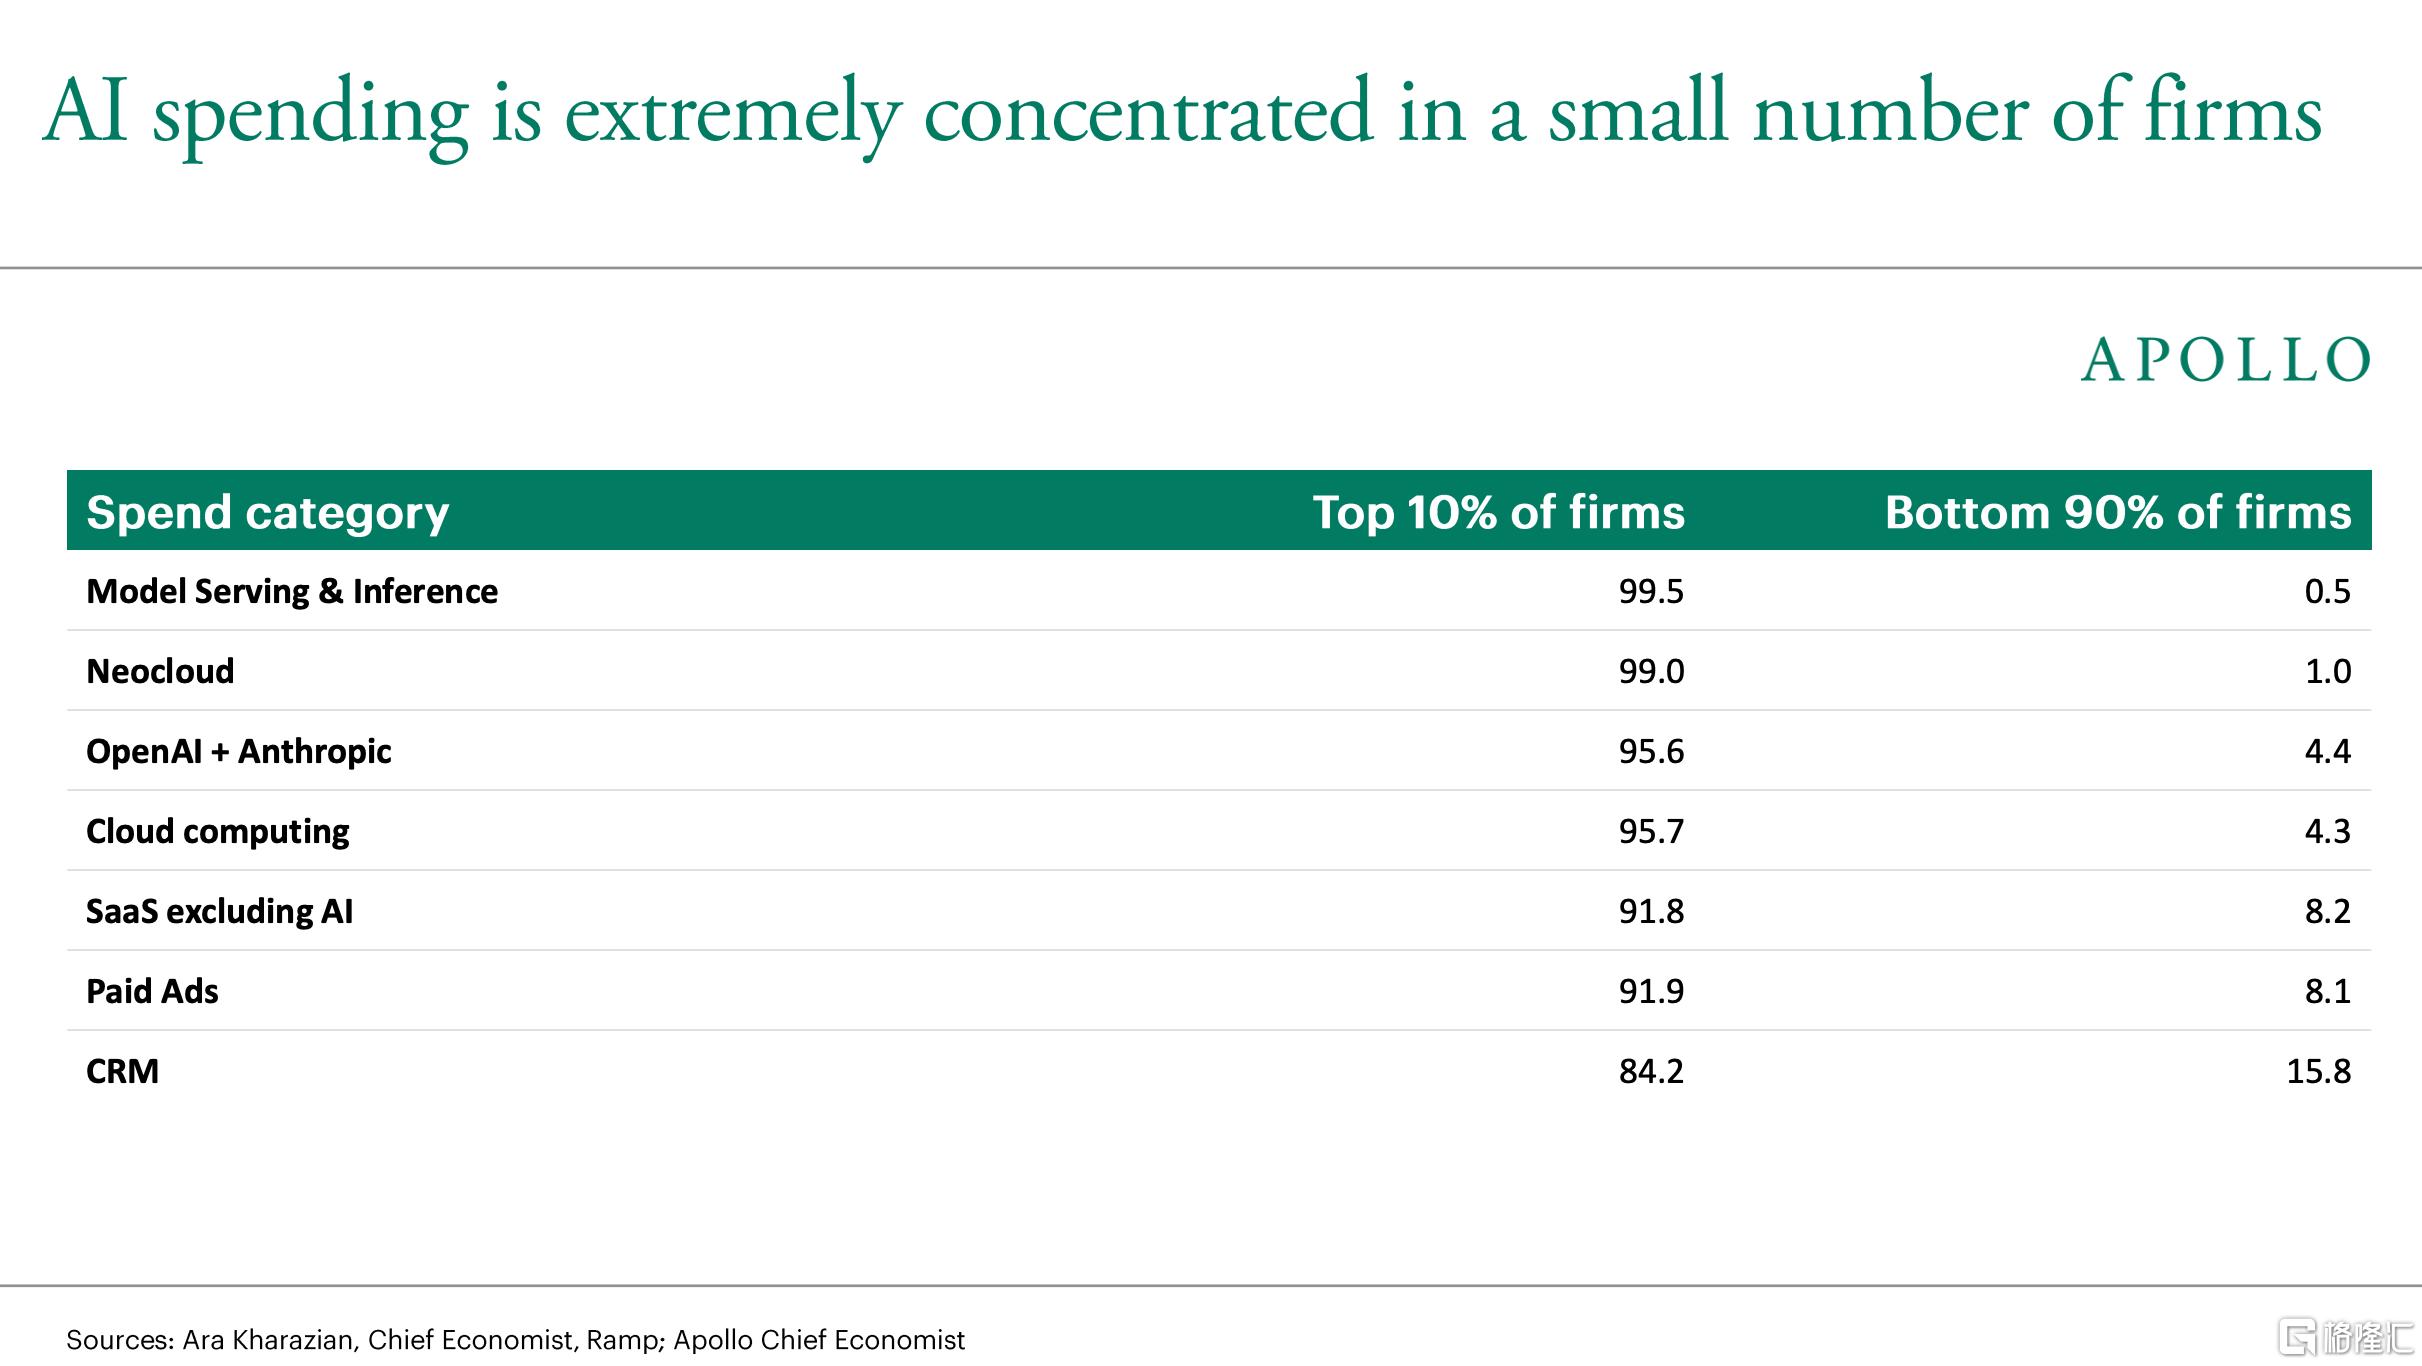
斯洛克还指出,风投支持的企业正将越来越多的资金用于token消耗,但美国主流企业并不需要最新的AI模型,“也不愿为此付费”。
斯洛克写道:“只要智能体AI(agentic AI)及其相关token支出仍局限于经济中的一小部分领域,AI对宏观经济产生的影响就会非常有限。”
斯洛克表示,展望未来,关键问题在于:即使AI模型逐渐商品化、智能能力的获取成本不断下降,美国非科技企业能否将这种日益廉价的智能能力转化为更高的收入增速和更高的利润率?
斯洛克认为,这件事的难度可能远超想象。
“人工智能或许是一台出色的计算器,但在商业世界中,所谓的智能更多体现为判断力。判断力取决于具体情境,而向不同的人或不同的AI模型提问,得到的答案也可能不同。”斯洛克说道。
或许更重要的是,AI并不真正理解责任担当、信任、文化、不成文的规则、伦理权衡或公平原则。然而,这些因素都会影响企业的声誉风险,并最终影响收入增长和利润率。
斯洛克在最后总结道:“归根结底,人工智能能否真正兑现其经济价值,关键要看标普500指数中剔除七巨头后的其余493家公司,而非那七家科技巨头。迄今为止,还没有证据表明,科技行业以外的企业在收入增长或利润率方面取得了改善。”
值得注意的是,除了斯洛克指出的问题外,市场还有另一重担忧——知名IT研究与顾问咨询公司Gartner近期发布的预测显示,如果AI提供商继续当前的资本支出节奏,到2030年底,超过3.5万亿美元的AI基础设施支出可能面临减值风险。
风险提示:本文为内容资讯,不构成投资建议。市场有风险,投资需谨慎。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。