亏损110亿后,晶科开始减亏,但远未到“翻身”时刻!


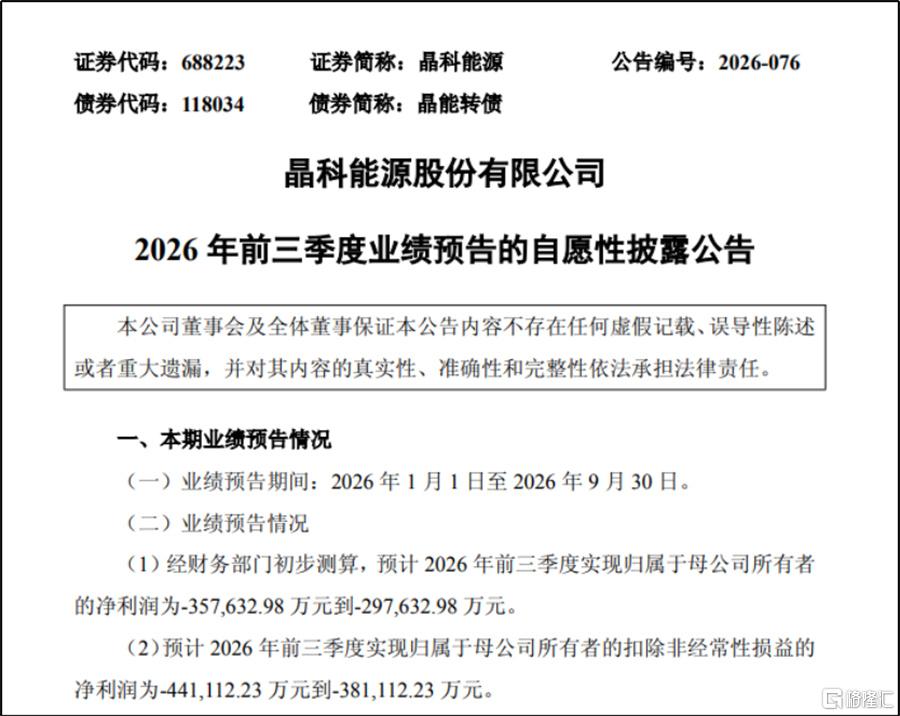
华夏能源网获悉,10月17日,晶科能源(SH:688223)披露2026年前三季度业绩预告,公司预计前三季度归母净利润亏损29.76亿元至35.76亿元,同比减亏约8.77%至24.08%。
实际上,自2024年第四季度至2026年第二季度,晶科归母净利润已连续7季度出现亏损,累计亏损达110.92亿元。
今年以来,晶科做出了一系列调整。面对光伏越卖越亏的现实,晶科将2026年原本的75-85GW目标下调至60-70GW,不再只追求规模;管理层方面,“铁三角”之一的陈康平全面卸任,李仙德退居幕后,取而代之的是以曹海云和杜伟为代表的新一代职业经理人团队;加快储能业务步伐,将全年目标定为10GWh以上;近日在上海举办“全球科技日”,推出TAC技术,加码BC技术路线......
这一系列调整,再叠加此次减亏信号,晶科最艰难的日子似乎已经过去了。但现实真的如此吗,晶科能够在2026年触底反弹吗?
全球出货冠军,累计亏损110亿
晶科的灵魂人物是李仙德。2006年,李仙德带着二哥李仙华、妻弟陈康平凑了1000万元,在江西上饶成立了德晟太阳能公司,同年12月又成立了晶科能源。
李仙德最初成立公司的目的仅是为大哥李仙寿创办的昱辉阳光做原料配套生意。但真正进入行业后,李仙德很快发现光伏市场空间远超预期。于是,2007年晶科的战略迅速调整,不再甘心只做配套,而是借助下游客户的2亿元预付款和两笔合计达5500万美元的风险投资,以极快的节奏向下游延伸。2009年,公司又以3亿元的低价逆周期收购了浙江太阳谷,正式打通电池和组件环节,使晶科从硅片商变成一体化制造商。
战略调整后,2010年晶科组件出货量从14.4MW增长至268.6MW,同比增加1765%。同年5月,其间接控股股东晶科能源控股有限公司(JKS)正式在纽交所上市。
值得注意的是,晶科2007年营收只有7.09亿元,远低于晶澳科技(SZ:002459)、阿特斯(SH:688472)等同期对手。但到了2010年,晶科营收已经升至47亿元,净利润8.82亿元;2011年主营收入突破百亿,成为2011年至2012年光伏下行周期中少数保持盈利的企业之一。
2016年,晶科以6.7GW正式登顶光伏组件出货量全球冠军宝座,并蝉联四年,营收和净利润也跟着连年上涨。2022年在深交所科创板上市后,公司营收再翻倍至826.76亿元,归母净利润29.36亿元。2023年,营收更是首次突破千亿,达到1186.82亿元,归母净利润达74.4亿元。
也就是在2023年,49岁的李仙德凭借353亿元身家,一跃成为江西首富。
然而,李仙德的首富地位并未维持太久。2023年之后,光伏行业再次进入下行周期。
2024年,晶科营收迅速降至924.71亿元,归母净利润只剩0.99亿元,扣非净利润转负至-9.32亿元。2025年公司营收进一步降至654.92亿元,归母净利润由盈大幅转亏至-68.82亿元,扣非净利润亏损76.43亿元。
进入2026年,晶科上半年实现营收247.27亿元,同比下滑22.3%;归母净利润继续亏损30.76亿元,同比扩大5.8%。
光伏减亏幅度有限
值得关注的是,晶科能源三季度业绩预告显示,预计公司2026年前三季度归母净利润亏损29.76亿-35.76亿元,同比减亏约8.8%-24.1%。
从公司三季度业绩减亏原因来看,高功率产品占比提升是重要因素。官网显示,公司目前主推的高功率产品是Tiger Neo3.0,功率最高670W,正面转换效率突破24.8%。
实际上,晶科早期以多晶产品为主,2017年才转向高效单晶,到2019年正式完成单晶转型,几年内,公司在出货量上一直遥遥领先。然而到了2020年,晶科能源却因技术迭代滞后被隆基反超,丢了组件冠军宝座;2021年又被天合和晶澳反超。
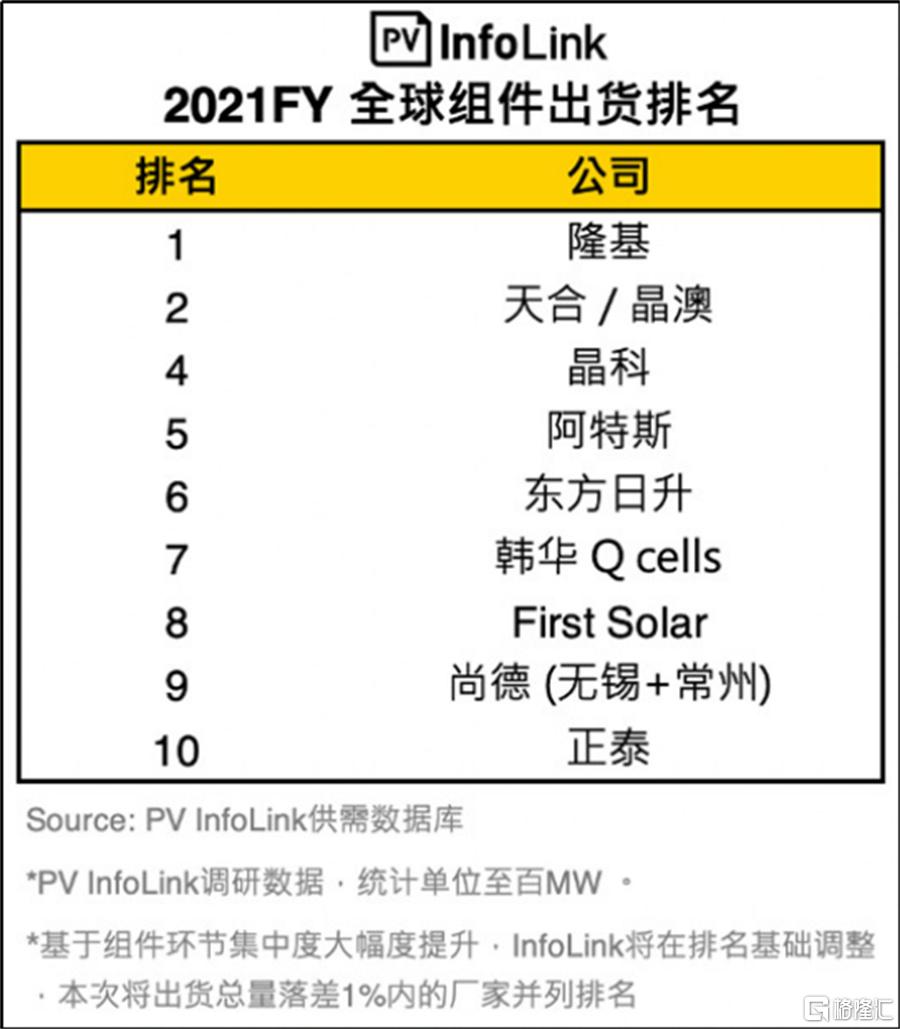
不过,在此之后,借助行业P型转向N型的技术迭代浪潮,晶科又找回了昔日的荣光。2021年11月,晶科能源发布了TOPCon 1.0,开始将N型TOPCon推向量产。随后,晶科能源大举扩产TOPCon产能,推动TOPCon迅速蹿升为行业主流。2023年,公司重回全球组件出货榜单首位,并一致保持至今。
近日,晶科发布了搭载TAC技术的5.0组件,也开始加码BC技术路线。该组件号称全球功率最高的别墅屋顶组件,最高功率510W,组件效率25.52%。
华夏能源网注意到,高功率产品帮助晶科减亏主要体现在单瓦溢价和银浆成本下降两个方面。
首先,公司此前披露其高功率产品在市场上存在1-2美分/W的溢价,而晶科在2026年将高功率组件的出货占比从一季度的约四分之一提升到了三季度的超过50%。
其次,截至2026年二季度末,公司完成了近30GW产线的贱金属化改造,这些工艺的降本效果在三季度随着改造产线放量集中体现。
但现在行业的现状是,产能仍然过剩,需求也一直提不起来。整体蛋糕做不大,竞争主体又这么多,光伏业务恐怕短期内难有作为。
储能暂时难成为第二曲线
晶科三季度减亏的另一个重要因素是储能业务增长。公司表示,储能业务出货及收入确认规模在三季度有所增长,并开始贡献经营利润。
实际上,晶科的储能布局是沿着公司光伏业务海外渠道建立起来的,早期形态是为海外光伏客户提供光储一体化解决方案,依托光伏组件销售网络做配套性延伸。
2023年随着晶科储能公司的正式成立,储能板块才从光伏销售的附属功能转向独立的业务单元。随后,公司推出了第一代储能产品——蓝鲸SunTera和海豚SunGiga。到2025年11月,公司已有12GWh系统集成产能和5GWh电芯产能。
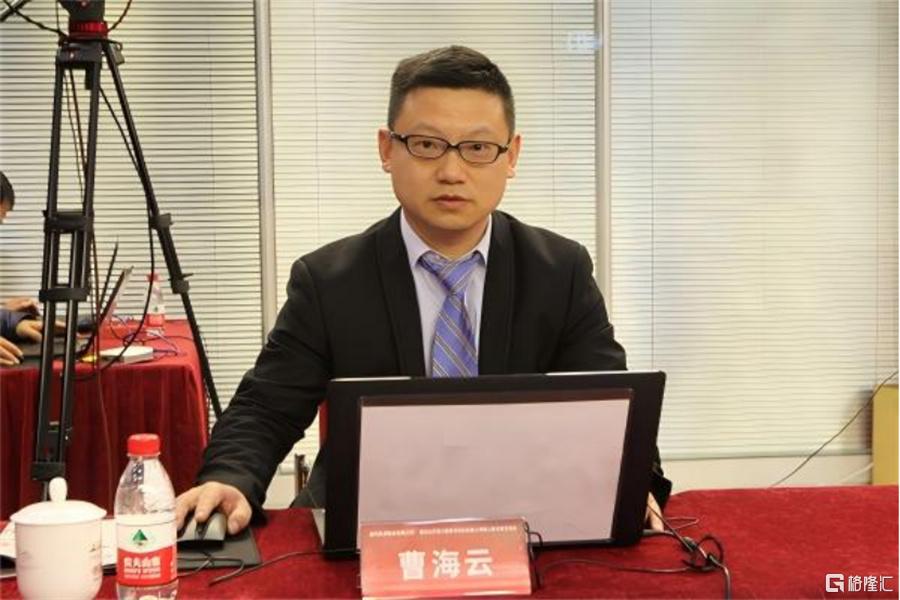
2026年3月,曹海云接棒陈康平担任晶科能源总经理后,储能的战略地位进一步加强,“光储规模化协同”被列为未来三年三大核心战略优先级之一,同时他也强调“光储协同不是简单的业务叠加,而是公司突破增长天花板的核心抓手”。
曹海云
通过海外渠道复用,晶科的储能出货量实现了增长,但相比头部企业超过60GWh的规模,仍处于追赶阶段。具体来看,2024年发货1.2GWh,2025年攀升至5.2GWh,2026年目标为10GWh以上。然而2026年一季度交付1.42GWh,确收仅523MWh,南美项目延后至二季度才确认;上半年交付3.1GWh,确收约1.5GWh,确认率不到一半。
华夏能源网注意到,晶科并未披露储能收入和利润,但在今年5月的机构调研中,公司表示一季度储能毛利率约为16%。相比阳光电源超30%的毛利率,晶科还有不小的差距。
储能利润转正对于晶科来说是一个积极的盈利修复信号,但从其体量和毛利率来看,尚不足以认定“第二曲线”已经成立,距离成为稳定支柱更是面临着不少挑战。
首先,光伏企业做储能,优势在于系统集成和场景应用,但电芯技术创新、供应链协同并非强项。据了解,晶科在电芯环节规划自供比例不超过40%,公司大部分电芯仍依赖外部采购。而电芯恰恰占系统成本60%以上,外采比例越高,就意味着自己的利润越有限。
其次,储能海外市场竞争也在加剧。且不说天合、阿特斯、阳光电源等光伏同行都已把储能业务做成海外市场的利润引擎,公司还要面对宁德时代、比亚迪、特斯拉等储能巨头的挤压。
同时,整个储能行业正面临着类似光伏“内卷”的风险。储能系统价格三年跌去超四成,2023年底4小时储能系统最低价还是0.638元/Wh,到2025年已跌至0.37元/Wh。更值得警惕的是,目前全球储能电芯规划产能已接近2000GWh,而2025年全球储能电池出货量约550-640GWh,光伏的剧本可能正在储能身上重演。
对于晶科来说,三季度公司减亏的信号是明显的,但远未到翻身时刻。
SH 晶科能源
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。