十亿美元BD频出,自免成为中国创新药的下一张名片


作者/星空下的卤煮
编辑/菠菜的星空
排版/星空下的乌梅
2026年的中国#创新药 产业,有一个很值得关注的细节,那就是在最受关注也最为拥挤的肿瘤赛道之外,长期作为第二大创新药赛道的自身免疫疾病领域正在迎来新一轮高光期。
今年7月,#信达生物(01801)和Spero Therapeutics就一款针对IgG4相关疾病、干燥综合征等自身免疫性疾病的创新药物IBI355达成总额约11亿美元的授权合作。同月,#翰森制药(03692)也公告称将针对银屑病的HS-20118 (AVR-001)的海外权益授予Avere Therapeutics,交易总额最高可达23亿美元。
从这两笔十亿美元级别的交易动向到本土企业在特应性皮炎等大适应症上的管线布局,自免赛道的热度肉眼可见地攀升,这标志着一个转折点的到来:中国自免管线正走向台前,成为创新药出海的新名片。
一、千亿美元市场的结构性机遇
自身免疫性疾病是指机体免疫系统错误地攻击自身正常组织和器官的一大类疾病,虽然听起来有点陌生,但其实涵盖了过百个病种,其中类风湿关节炎、银屑病(俗称“牛皮癣”)、强直性脊柱炎、系统性红斑狼疮、特应性皮炎和克罗恩病等都是临床常见慢性疾病,构成了这个赛道的核心治疗领域。
这些疾病有几个共同特点,首先是整体患者群体庞大,像银屑病在全球大约有1.25亿名患者,而《中国系统性红斑狼疮发展报告2020》披露国内现有患者约100万人。
此外,这类疾病是难以根治的,复发率高,患者往往需要长期甚至终身用药,这为相关药物的商业化提供了稳定的市场基础,iHealthcareAnalyst预计全球自身免疫疾病治疗市场规模将在2029年达到1,850亿美元。
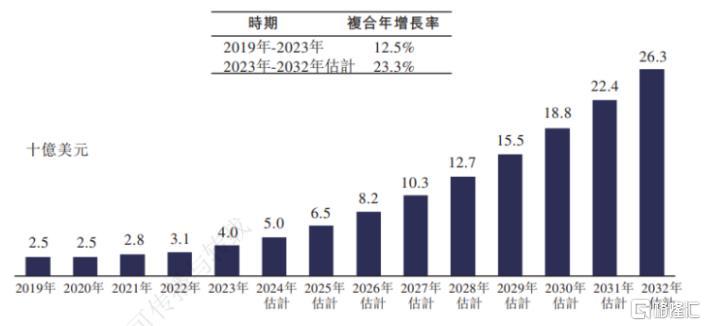 2019 年至 2032 年(估计)中国自身免疫疾病市场 来源:Frost&Sullivan,中国银河证券研究院
二、研发前沿火热,药物迭代不断
自免赛道的升温,也源于用药结构的深刻变迁。这类药物研发热度很高,根据 Nature Reviews的数据,在研自免药物数量已经从2020年的131种增加到2024年的193种,所以临床层面的药物迭代也相对较快。
第一代自免药物是糖皮质激素和甲氨蝶呤等传统免疫抑制剂,虽然能有效控制炎症,但缺乏靶向性,且长期使用带来的副作用和依从性问题始终是痛点,英夫利昔单抗、全球药王阿达木单抗的问世则标志着自免领域进入TNF-α抑制剂主导的大分子时代。
而后随着JAK抑制剂、IL-17A单抗、BLyS/APRIL双靶点等新机制药物相继获批,自免治疗正从“广谱抑制”迈向“精准干预”,IL-4Rα等新兴靶点已成为研发主战场。如何兼顾疗效、安全性和依从性,是当前自免药物研发的核心命题。
根据沙利文数据,2018年生物制剂在全球自免药物市场中的占比已超过60%,且这一比例仍在持续攀升。到2030年有望提升至82.1%,进一步压缩传统药物的市场空间。
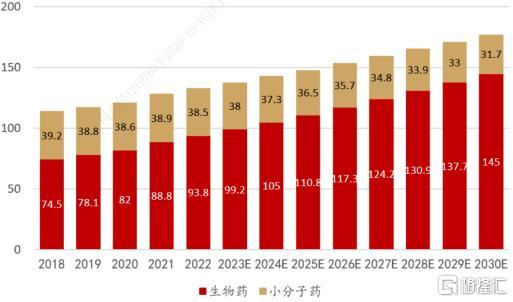 全球自免药物市场规模(2018–2030E,bn$) 来源:沙利文数据,华西证券研究所
三、本土药企商业化发力
从全球市场来看,赛诺菲和艾伯维是自免领域的两大巨头,长期占据市场主导地位。中国自免药物领域整体仍处于早期阶段,不过也涌现出了一批具备差异化竞争力的本土创新药企。2025年以来相关企业普遍业绩高增,当然增长里既有产品销售也有对外授权,不过各家主要还是来自前者,这无疑更加夯实了市场对自免赛道业绩兑现能力的信心。
#荣昌生物(688331)以ADC(抗体偶联药物)闻名,其实在自免领域也有深入布局。2025年,其营业收入同比增长89.36%至32.51亿元,归母净利润更是从2024年的亏损14.68亿元转盈7.10亿元。
荣昌生物的业绩变化主要来源于产品销售,旗下自免药物泰它西普在系统性红斑狼疮领域持续放量,销售量同比增长47.92%至225.5万支,公司披露该产品收入13.87亿元。今年上半年,荣昌生物的商业化销售收入同比增长22.3%至13.4亿元。
#康诺亚(02162)的康悦达是国内首款自主研发IL-4Rα,率先拿下了成人中重度特应性皮炎的适应症,2024年上市后当年取得4,300万元销售额,2025年进入商业化放量阶段,全年实现销售收入约3.1亿元,同比大增,完成了从上市导入期向商业化成熟期的跨越。
和荣昌、康诺亚有一定区别的是,#先声药业(02096)的艾得辛等产品已较早进入了成熟阶段,2025年在没有对外授权收入的前提下自免板块整体增长4.5%至18.92亿元,全部为国内药品销售。其新一代自免产品IL-4Rα单抗乐德奇拜单抗的上市申请已于2025年7月获受理,能不能顺利接棒要看明年了。
其他像#恒瑞医药(600276.SH)这样的龙头药企以及#荃信生物(02509)等专注于自免领域的Biotech也都有相关产品进入商业化阶段,随着后续创新管线的陆续报产,整个赛道的业绩弹性还是值得关注的。
四、支付端常态化调整,市场更加灵活
若论未来市场容量的话,我们自然要分为国内国际两个市场来分别考量。
就国内市场而言,医保仍然是自免药物商业化的主要影响因素。司库奇尤进入医保后价格从2,998元/支降至778元/支。2025年医院端销售额虽然仍然增长3.3%,但势头显著受阻。而度普利尤降低40%至1,508元/支后,2025年医院端销售额却同比下降了17.1%。
无论如何,医保目录乃至基药目录对创新药的开放已是大势所趋。一旦被纳入目录,处方场景将显著拓宽,患者可及性大幅提升,进而推动市场渗透率快速攀升。对于本土创新药企而言,这仍然是必经之路。
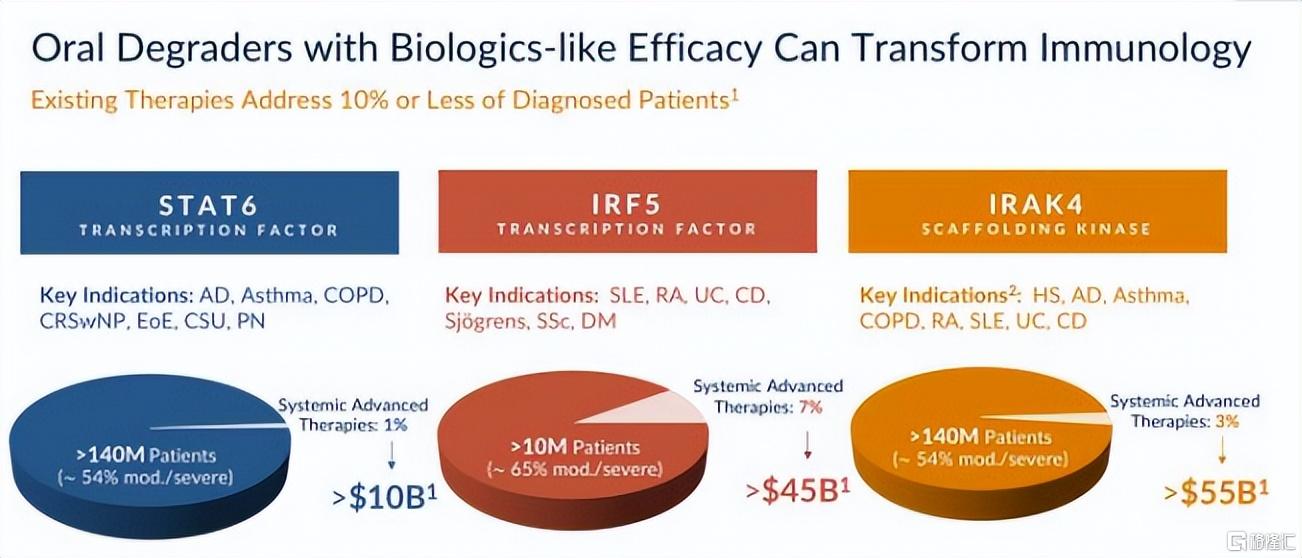 自免现有疗法仍有巨大未被满足治疗需求 来源:Kymera官网,华福证券研究所
而出海大势已成,在可预见的时期里应会持续高光。毕竟跨国药企已站在“专利悬崖”面前,而中国自免创新药在分子设计和临床推进层面已具备全球竞争力,信达生物的CD40L、翰森制药的IL-23,卖的都是下一代差异化分子而不是简单的me-too。
2026年的自身免疫性疾病创新药正在经历从“讲故事”到“交答卷”的关键转折,多笔十亿美元级出海和真金白银的业绩共同勾勒出一个越来越清晰的商业化图景。当然,医保谈判的降价压力、研发前沿的内卷化等变量仍然高悬在赛道之上。未来两到三年,将是自免创新药企真正分化的关键窗口期。
注:本文不构成任何投资建议。股市有风险,入市需谨慎。没有买卖就没有伤害。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。