三季报|思源电气Q3营收高增,盈利增速放缓


 作者|任天勤
编辑|王以沫
订单放量支撑收入,低毛利业务挤压利润空间
思源电气(002028.SZ)披露2026年三季报,营收跑出三成增速,但归母净利润增速明显掉队。一边是国内特高压、海外电网订单持续落地,一边是储能等新业务拉低整体毛利,这家输配电设备龙头正处在规模扩张与盈利平衡的拉锯阶段。
营收利润分化
10月23日,思源电气发布三季报,Q3营收69.67亿元,同比增长30.71%;归母净利润9.39亿元,同比仅增长4.53%。前三季度合计营收177.62亿元,同比增长28.46%,归母净利润24.03亿元,同比增长9.66%。
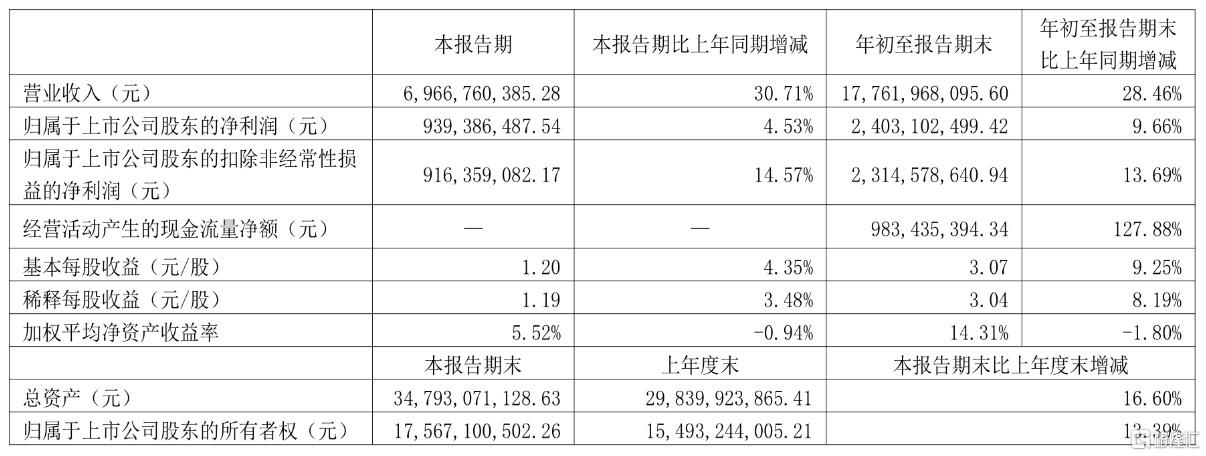 图片来源:思源电气公告
对比二季度9.14亿的归母净利润,Q3利润环比小幅抬升2%,增收但利润弹性不足,是这份财报最直观的特征。
细看报表细节,扣非的表现要好不少,Q3扣非归母净利润同比增长14.57%,说明主营业务本身没有失速。归母净利润增速偏弱,部分在于汇兑损益、子公司股权比例调整这类非经营性因素扰动。
2026年上半年,思源电气海外业务占比接近三成,大量订单以美元结算,汇率波动很容易在季度利润表上制造扰动。同时子公司思源东芝持股比例下调,合并口径收益相应减少,也压低了账面归母利润。
收入端的高增长,来自订单交付节奏的抬升。国内特高压、主网改造项目集中释放,海外市场需求持续火爆,变压器、GIS开关这类一次设备交付量明显走高。
但规模扩张的同时,产品结构带来的毛利压力同步显现。储能业务收入爆发,系统集成赛道竞争激烈,毛利率远低于高压开关、互感器等传统核心产品。高毛利业务稳步增长,低毛利储能业务收入占比快速抬升,两相叠加,整体盈利增速自然跟不上营收。
很多投资者容易直接把营收高增等同于利润高增,思源电气这份财报刚好打破这个惯性认知。订单在变多、盘子在做大,但新业务还处在放量换份额的阶段,短期是利润的“稀释项”,而不是利润的“放大器”。
主业底盘扎实
思源电气是国内少有的同时覆盖一次、二次输配电设备,叠加储能、电能治理方案的民营电力设备厂商,产品矩阵铺得很宽。
公司核心基本盘是高压开关、变压器、互感器、电容器、继电保护设备,750kV及以下GIS、断路器、套管、电抗器都是成熟主力产品,也是公司盈利质量最高的板块,子公司如高高压的开关业务长期贡献稳定高利润。
近几年思源电气持续加码产能,子公司如高高压落地6亿元开关扩产项目,同步推进变压器产能扩建,扩产目标主要瞄准海外市场。北美数据中心配套电网、欧洲电网改造、东南亚新兴市场电气化,对高压变压器、罐式GIS需求旺盛,海外板块整体毛利率高于国内,是含金量很高的增量。
储能和超级电容是思源电气押注的第二条增长曲线。
储能业务收入增速亮眼,2024年思源电气储能系统累计中标市场份额位居全国前十。公司已与电芯大厂签署长期合作协议,重点布局构网型储能,适配新能源电站、微网场景。但PACK集成环节内卷严重,价格战持续,这块业务现阶段更适合当做渠道和场景入口,盈利修复还需要时间。
超级电容方向则瞄准AI数据中心功率支撑、、电网短时调频,目前还处于客户验证、小规模放量的早期,短期对利润贡献有限。
整体来看,思源电气不是单一产品依赖型公司,传统电网设备守住基本盘,海外业务抬升毛利中枢,储能、超容打开长期空间。但不同业务处在完全不同的生命周期里,成熟业务稳赚、储能业务冲量、超容业务投入,这种结构分层,决定了公司利润不会跟着营收同步线性走高。
行业周期与取舍
放到整个电力设备赛道看,行业大的景气底座是稳固的。
国内“十五五”电网投资规划力度加码,特高压、配网升级、新型电力系统改造持续释放招标需求;海外维度,北美算力基建带动配套电网扩容,欧洲能源转型持续补电网短板,新兴国家电气化建设提速,高压一次设备的海外需求已经形成一轮上行周期。
海关数据也能印证,国内变压器、高压开关出口连续保持两位数增长,海外市场已经从过去的补充市场,升级为国内电力设备厂商重要的核心增量来源。
但赛道内部的分化同样明显。传统主网一次设备,技术壁垒高、格局稳定、毛利更扎实;储能系统集成,参与者多、价格透明、竞争白热化,拼交付、拼渠道,很难拿到高溢价。现在很多电力设备企业都在往储能赛道挤,本质上是用利润换收入,思源电气也在经历这个过程。
对思源电气来说,它的选择很清晰:抓住这一轮全球电网建设窗口,先把海外份额、储能场景拿下来,再慢慢等储能产品毛利修复、超容业务兑现。这个路径没有对错,只是要接受一段时间里营收增速和利润增速的错配。
后续跟踪的重点,不是单季度归母利润的数字,而是三个指标:高压一次设备的海外订单兑现情况、储能业务毛利率能否稳步抬升、超级电容在数据中心场景的落地节奏。
汇兑、股权变动这类扰动因素是阶段性的,真正决定长期估值的,是新业务能不能从“冲量业务”变成稳定盈利的业务。
电网投资的周期红利还在,但红利不会均匀落在收入和利润上。看懂这份错配,才能看懂思源电气当下的取舍。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《全球财说》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。