#Meta开始借钱养AI:现金流转负之后,Muse的故事还怎么讲?#
10 月 21 日,Meta 交出了一份广告业务几乎无可挑剔的三季报:收入 646 亿美元,同比增长 26%,比它自己给的指引上限还高;每条广告的平均价格涨了 14%,连续第三个季度保持两位数增长,而且是今年最快的一季;第四季度指引 730 到 760 亿美元,同比还能增长 22% 到 27%。
但同一份财报里,还有另外几个数字:
- 自由现金流是 −21 亿美元。上一次 Meta 单季自由现金流为负,要往回翻很多年。
- 5 月发了 249 亿美元的债,今年一股都没回购(去年前三季回购了 262 亿)。
- 新设了一类没有投票权的 C 类股,公告里写的用途包括"融资"。
- 剔除和解金之后,2026 年全年每股收益大约 28.9 美元,比 2025 年的 29.7 美元还低。收入涨了 27%,每股收益没涨。
财报第二天,Meta 收跌 6.98%,收在 648.85 美元。一个月前,9 月 24 日 Muse 发布后,它刚创下 777.6 美元的新高。
我的答案先放在这里:Meta 的广告机器从来没有这么强过,但它赚的钱已经不够喂算力了。现金流为正的时候,Muse 是广告利润白送的一个期权;现金流转负之后,它变成了一个要借钱才能养的项目。所以 Muse 的故事不能再只讲"有多少人在用",必须开始讲"每个用户要花多少钱、什么时候赚回来"。在那之前,市场不会为它付钱,我也不会。
这是我"AI 资本链"系列的第四篇。英伟达那篇,我问的是"这么赚钱,钱为什么变少了";微软那篇,问的是"AI 越成功,为什么越需要花钱";台积电那篇,答案是"资本最重,现金反而最好"。Meta 是这个系列里第一家主业赚的钱不够喂 AI、开始向外借钱的公司。前三家的 AI 投入背后都有外部客户付钱,Meta 的只有一个客户:它自己的广告业务。借钱补的是 AI 的投入,不是主业,广告恰恰是这季最健康、在付钱的那一方。所以研究 Meta 绕不开一个问题:不管 AI 怎么投,最后都要回到"用户流量 → 广告变现"这一条主线上来。
这篇我会沿着三部分往下走:
- 第一部分 · 财报分析:沿着"AI 推荐 → 广告变现 → 资本开支 → 自由现金流和资本回报"这条线,看钱是怎么流的,在哪一环断了。
- 第二部分 · 商业模式:Meta 到底在做一门什么生意?二十年里,它每一次怎么把新的流量变成广告收入?Muse 在这条线上是什么位置?
- 第三部分 · 投资思考:风险在哪?市场现在怎么给 Muse 定价?我未来看中 Meta 什么?
一、Muse 把股价推上新高,财报又把它打了回来
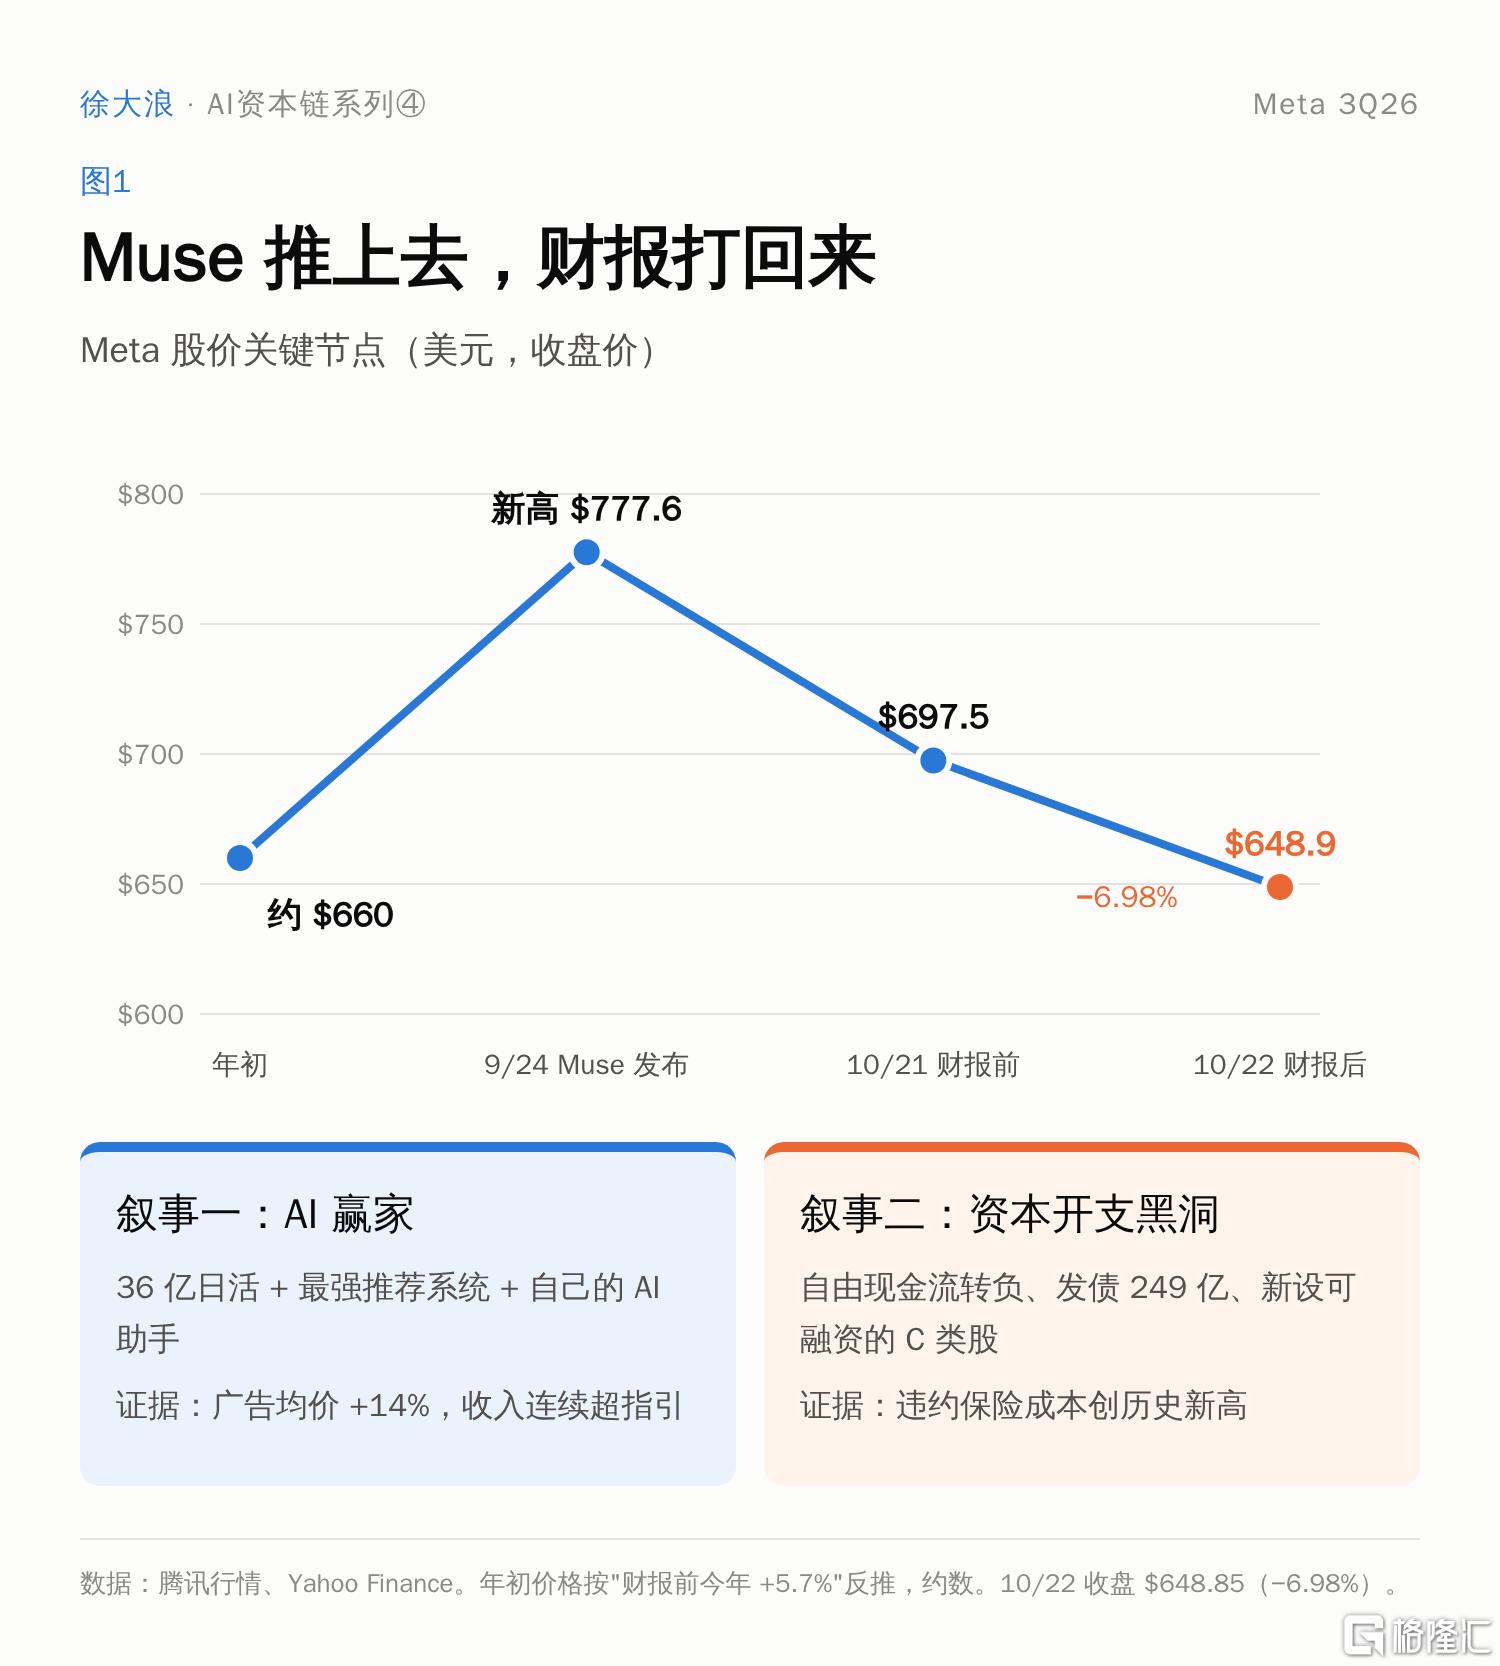
图1|Muse 发布后创新高,财报后跌回:市场在两种叙事之间摇摆
9 月 24 日 Muse 发布,Meta 股价涨到 777.6 美元,市盈率从 6 月的 18.4 倍修复到 24.5 倍。那一刻市场相信的是第一种叙事:Meta 是 AI 赢家,有 36 亿日活、最强的推荐系统,现在又有了自己的 AI 助手。
财报前股价已经回落 10%,今年只涨了 5.7%,跑输纳斯达克 100 指数 12 个百分点。财报每股收益比预期高 13%,第二天却收跌近 7%;路透社提到,为 Meta 债务违约投保的成本涨到了历史最高。这是第二种叙事:Meta 是一个资本开支黑洞,而这份财报给它补上了三块证据:自由现金流转负、开始发债、新设可以用来融资的股票。
财报后至少 13 家券商上调了目标价。分析师在看广告,股价在看现金流。市场还没想清楚:Meta 花出去的钱,到底是成本,还是会生钱的资产。要回答这个问题,我想沿着一条线把财报拆开。
二、沿一条线读财报:AI 推荐 → 广告变现
这条线是:AI 推荐 → 广告变现 → 资本开支 → 自由现金流和资本回报。前两环讲"AI 有没有让广告更值钱",后两环讲"为此花的钱划不划算"。
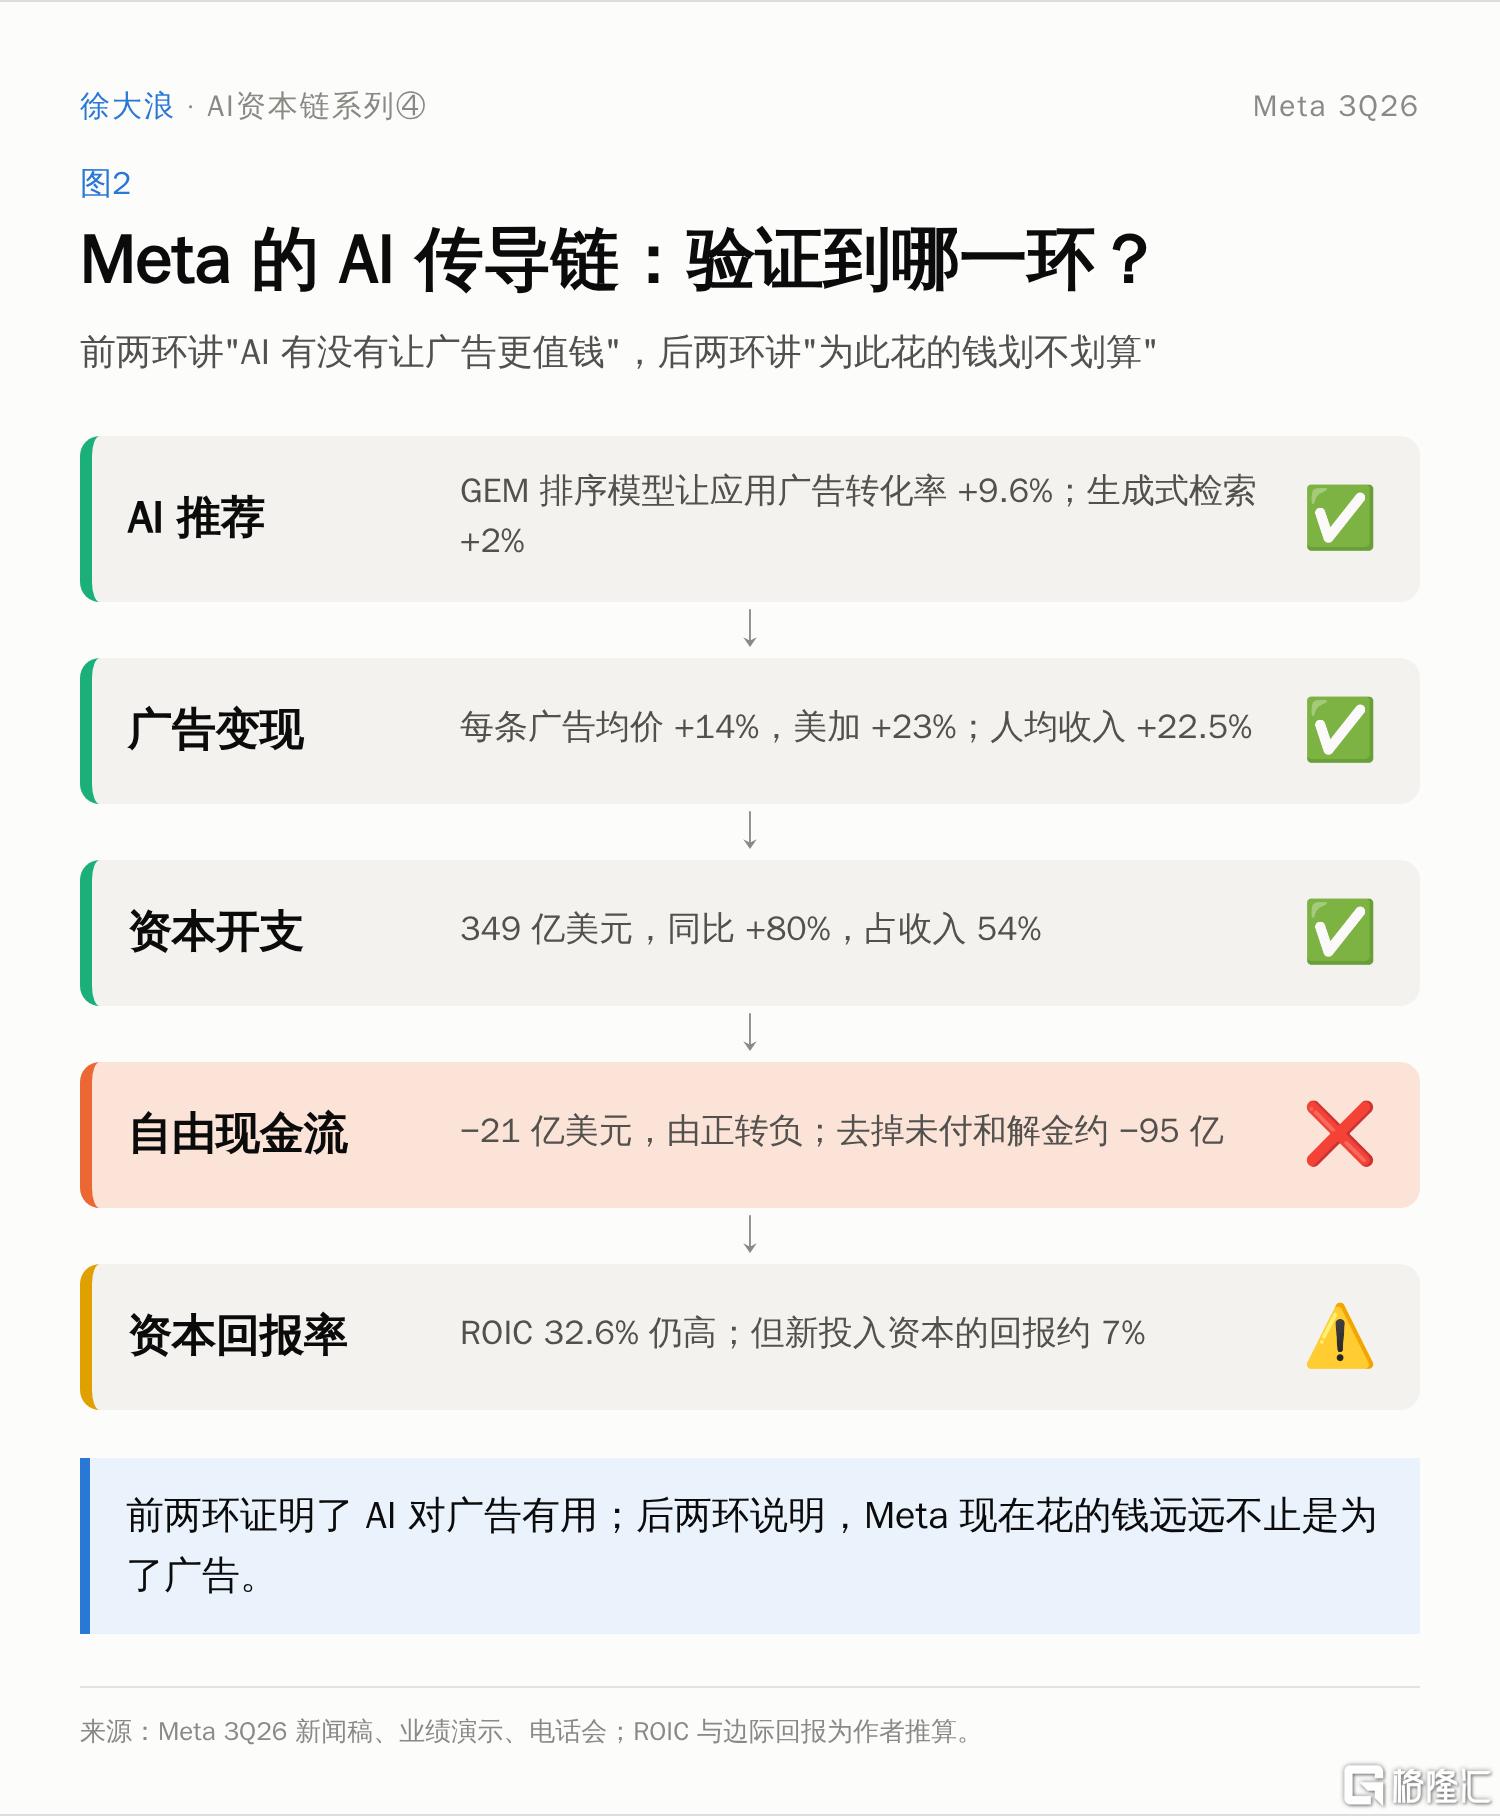
图2|Meta 的 AI 传导链:验证到哪一环?
第一环:AI 推荐。
Meta 的 AI 用在两个地方:内容推荐决定你刷到什么,广告推荐决定你看到哪条广告。公司这季说,生成式检索让 Facebook 信息流的转化率提升约 2%,新的广告排序模型 GEM 让应用安装类广告的转化率提升 9.6%,Instagram 人均时长两位数增长。这些是管理层的说法,但方向和下面的财务数据一致。
第二环:广告变现。
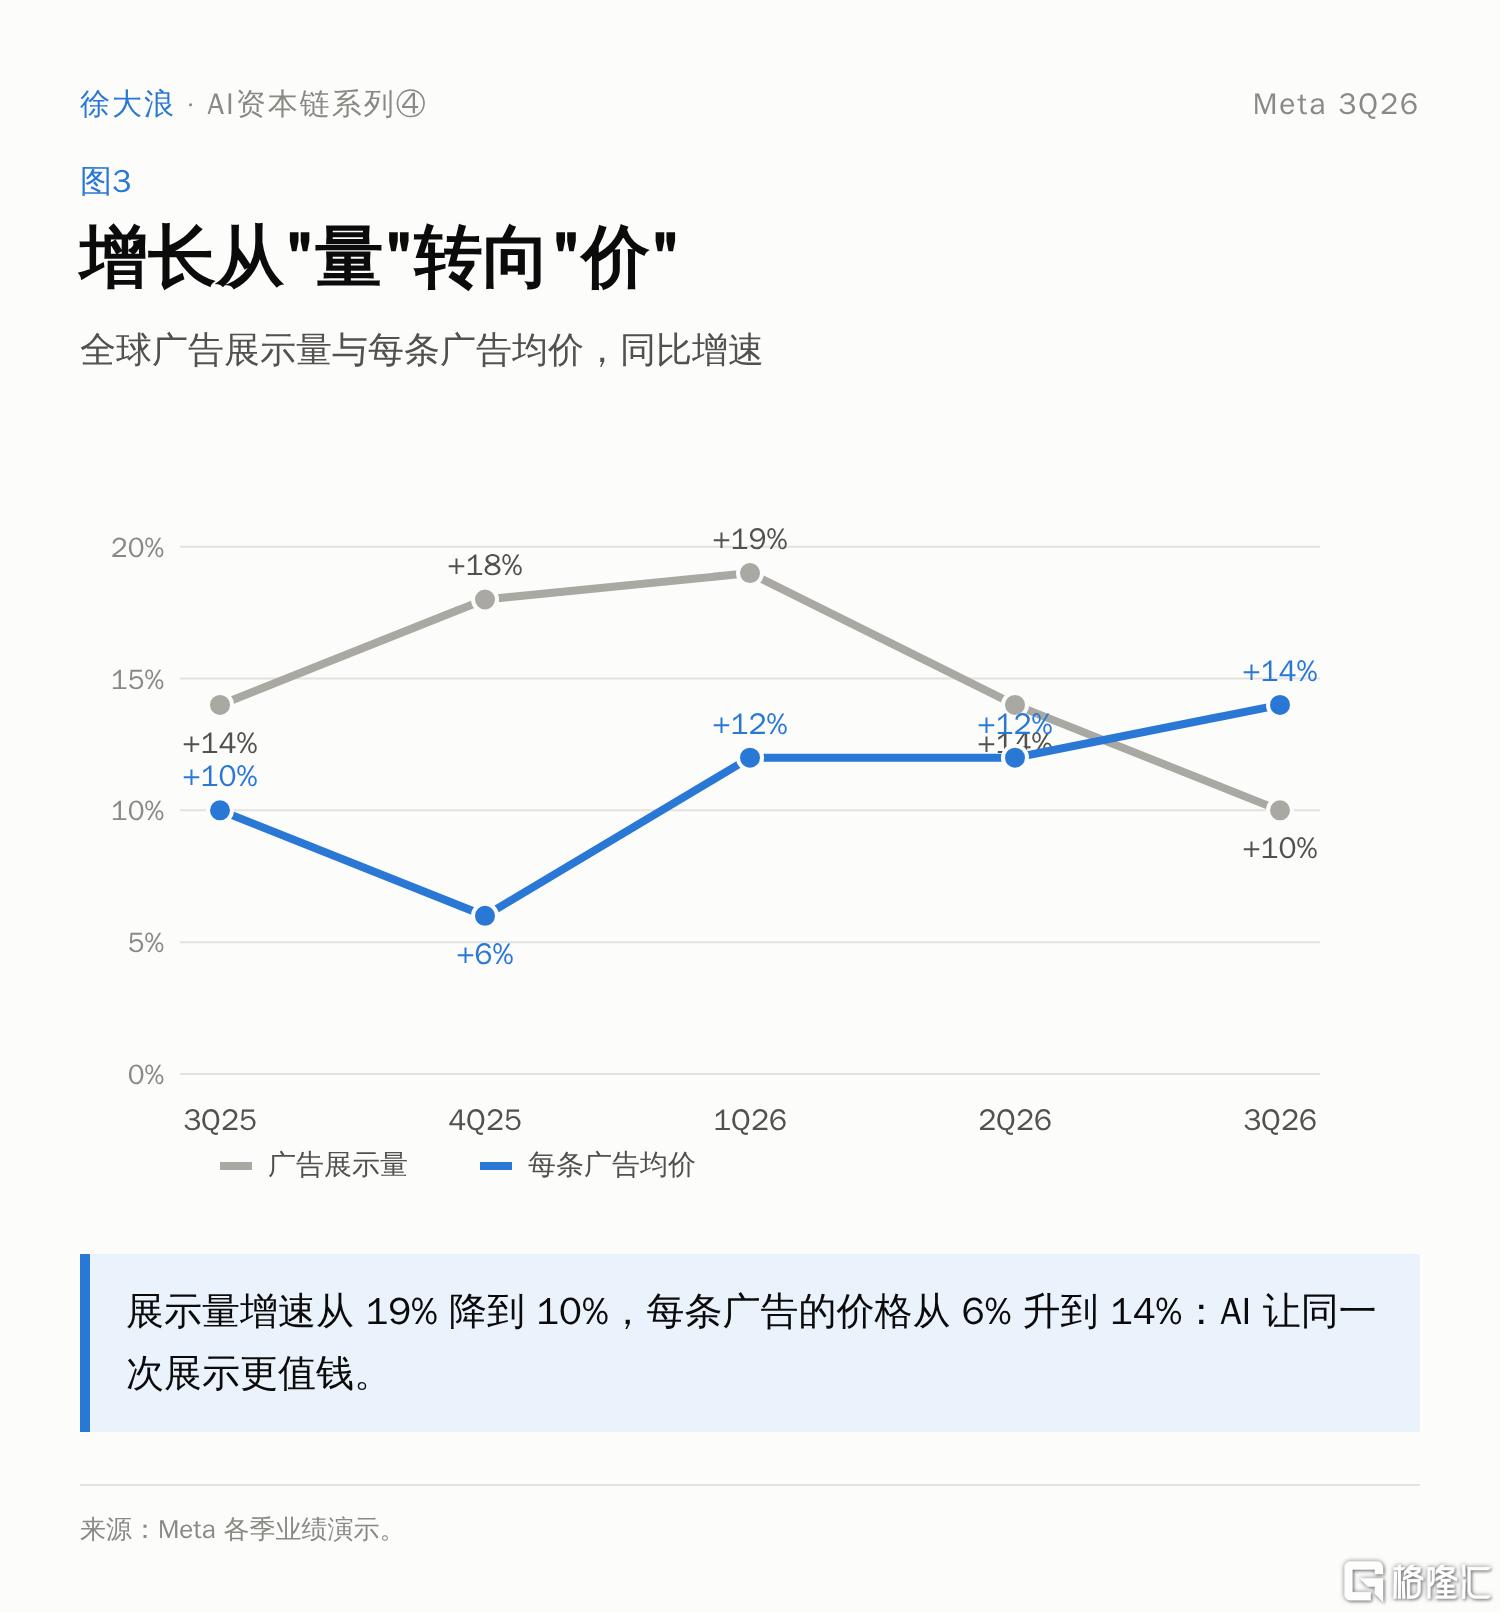
图3|增长从"量"转向"价":展示量增速放缓,每条广告的价格加速
一年前,Meta 的增长主要靠"量":更多的短视频、更多的广告位。现在靠"价":展示量增速从 19% 降到 10%,每条广告的价格却从 6% 加速到 14%。
价格为什么能涨?因为广告主愿意为同一次展示付更多钱,而他们愿意多付,是因为转化率更高了。简单理解:以前广告主花 100 美元,能带来 10 个下单;现在 AI 推荐得更准,同样 100 美元带来 11 到 12 个下单,那他就愿意把出价提高一些。
这种增长的质量很高:不需要更多用户,也不会让信息流更挤。美加广告均价涨了 23%,欧洲 10%,亚太只有 1%,AI 带来的价格提升主要发生在最值钱的市场。所以前两环我打两个勾:AI 让每条广告更值钱,这件事已经被证明了。
三、再看钱:系列里第一家自由现金流转负的公司
问题出在后两环。
先看这季的现金漏斗:
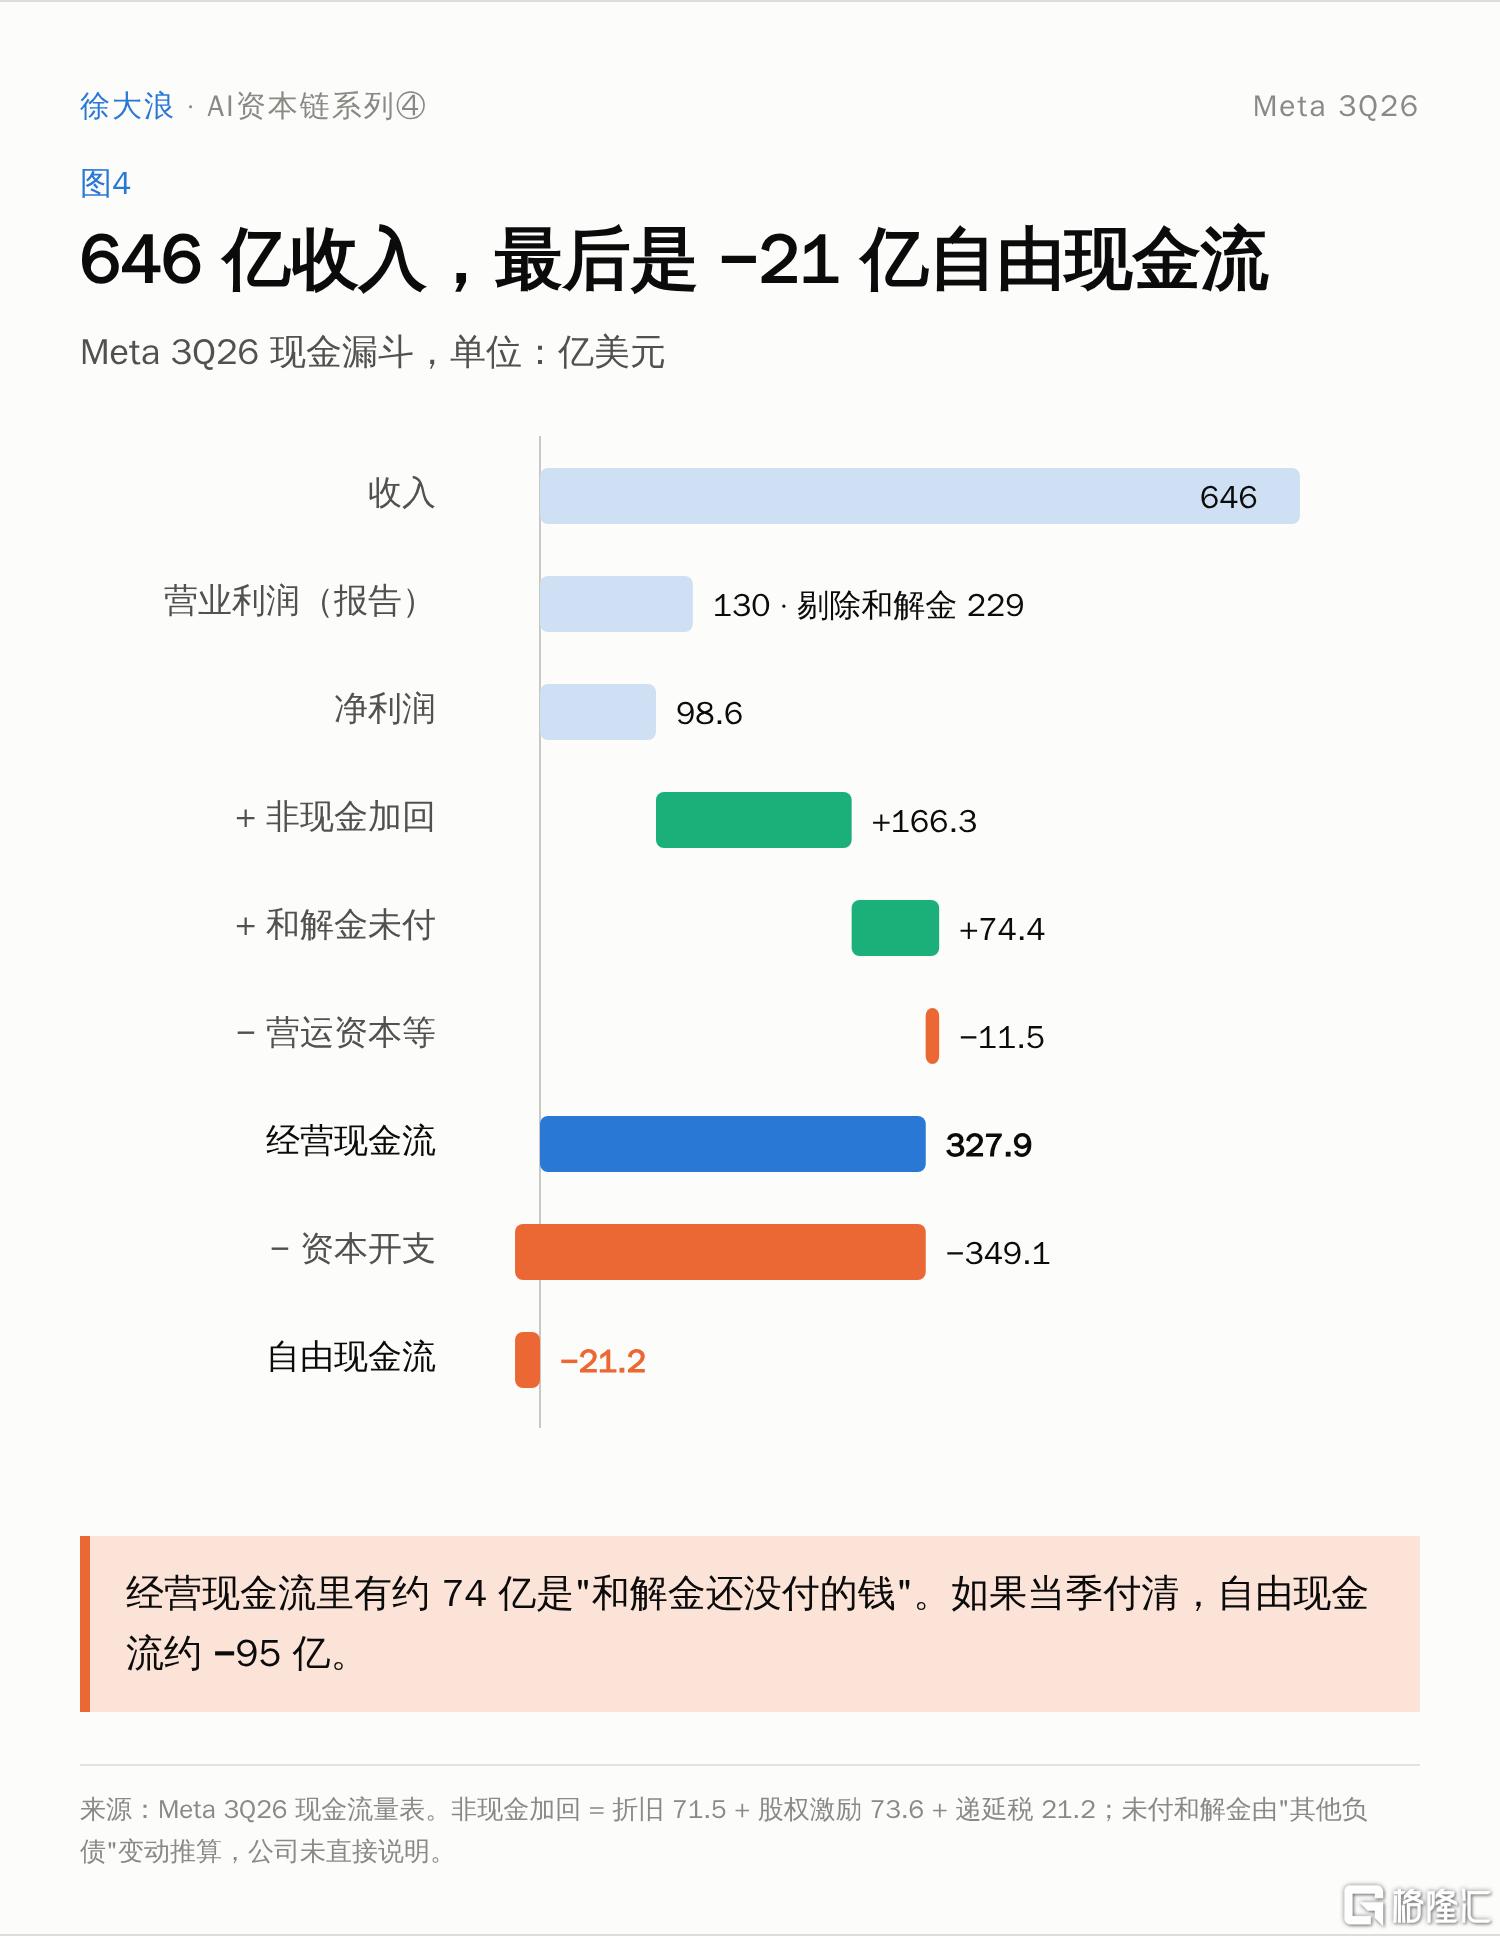
图4|Meta 3Q26 现金漏斗:646 亿收入,最后是 −21 亿自由现金流
- 收入 646 亿美元;
- 营业利润 130 亿,被 98.9 亿和解金砸掉一大块;剔除和解金后是 229 亿,利润率 35.4%,比一年前低 4.7 个百分点;
- 经营现金流 328 亿,同比增长 9%;
- 资本开支 349 亿,同比增长 80%,占收入的 54%;
- 自由现金流 −21 亿。
这里还有一个容易被忽略的细节:和解金这季记了费用,但钱还没付,所以经营现金流里有大约 74 亿是"还没花出去的钱"。如果和解金当季付清,自由现金流大约是 −95 亿。这个数字是我从现金流量表的"其他负债"变动推出来的,公司没有直接说明。
把时间拉长两年,趋势更清楚:
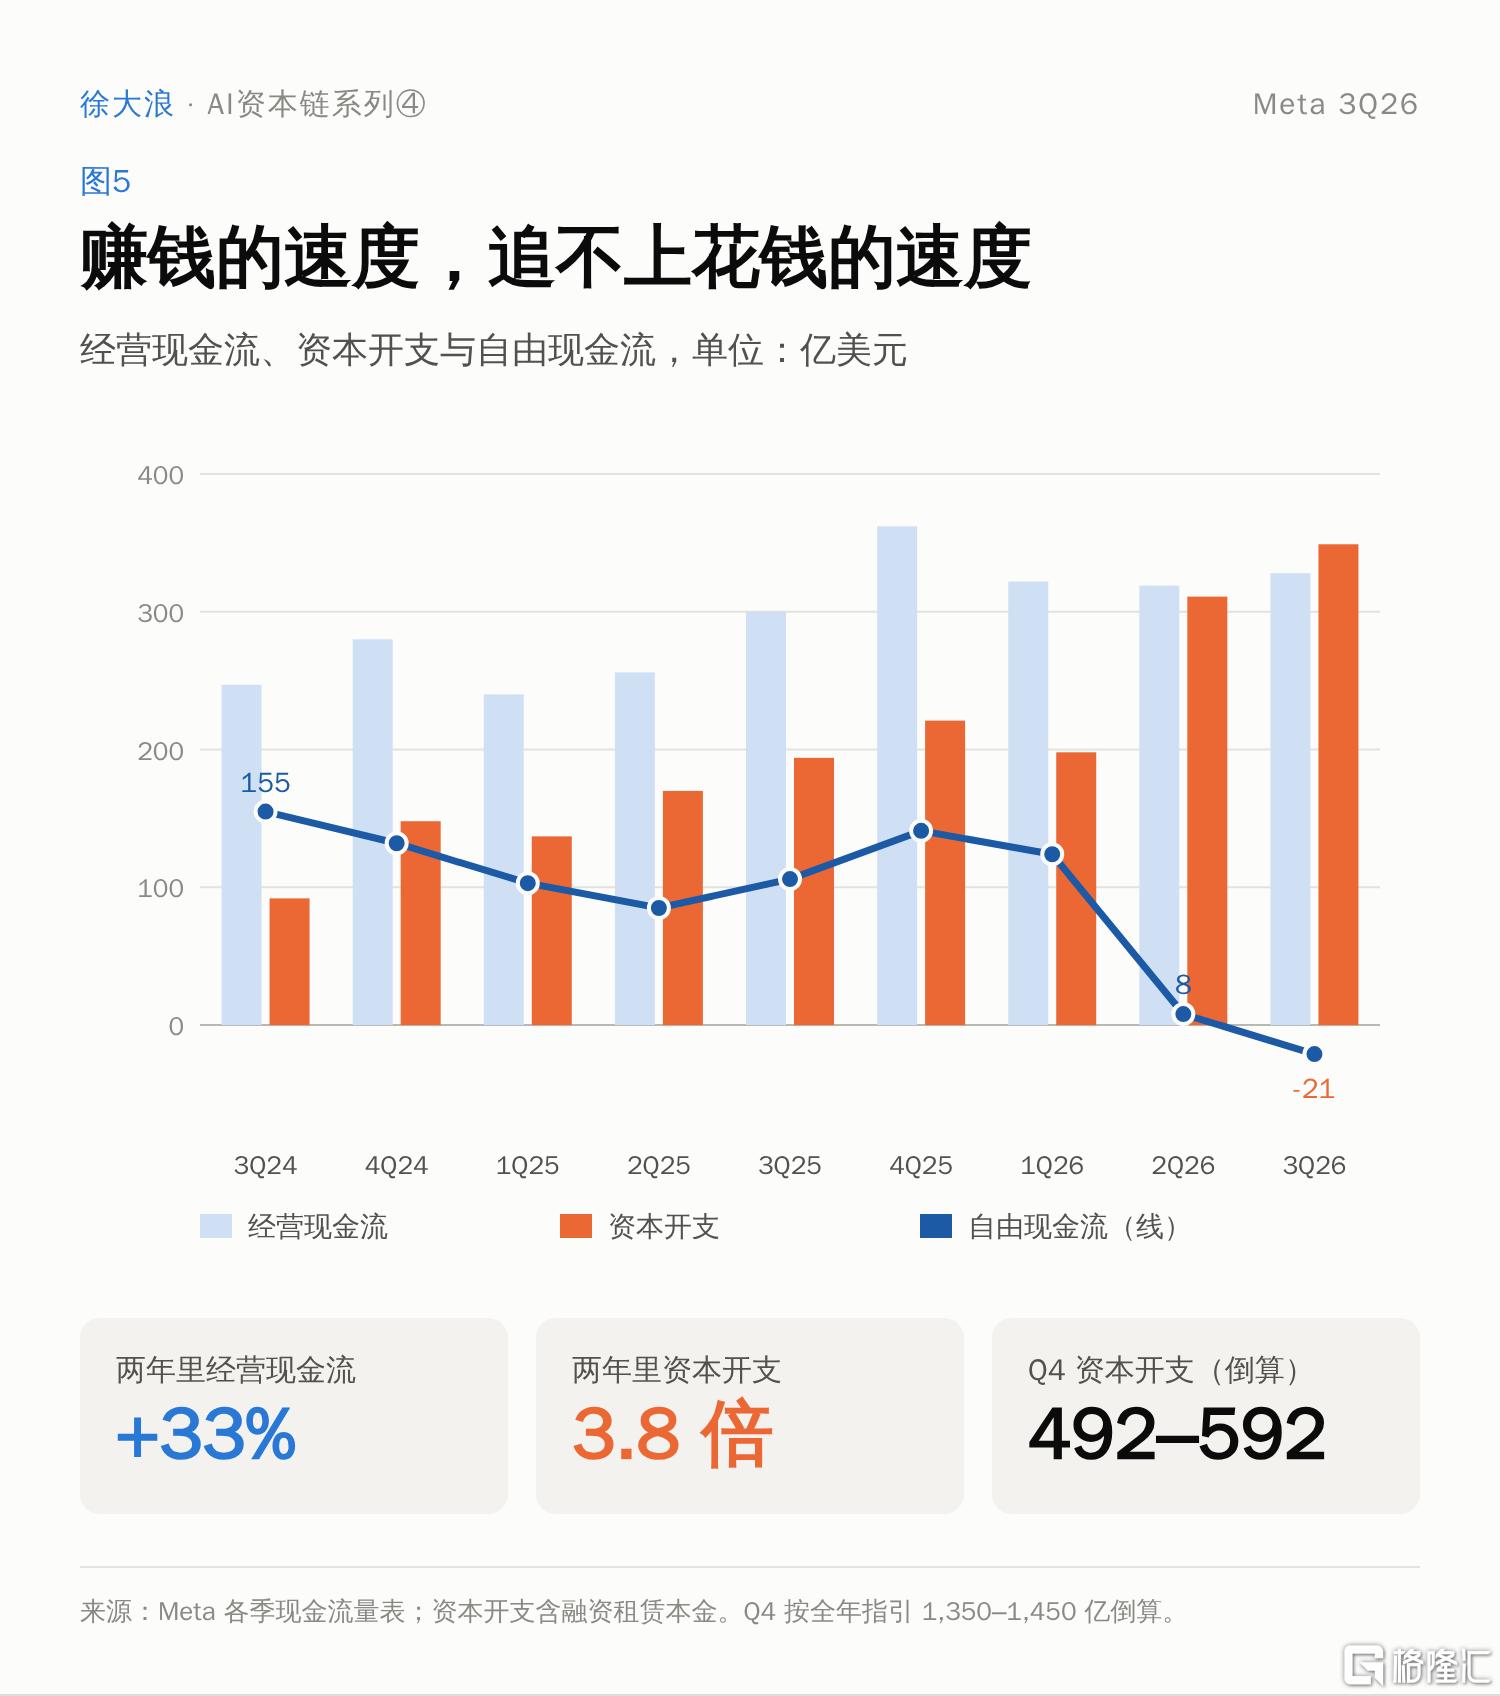
图5|赚钱的速度,追不上花钱的速度
两年里,经营现金流从 247 亿涨到 328 亿,涨了 33%;资本开支从 92 亿涨到 349 亿,涨到原来的 3.8 倍。自由现金流从 155 亿一路降到负数。资本开支占收入的比例,2024 年三季度大约 23%,一年前 38%,现在 54%。
而且还没到头。按全年资本开支指引 1,350 到 1,450 亿倒算,第四季度还要花 492 到 592 亿,比三季度再多 41% 到 70%。如果经营现金流维持在三季度的水平,第四季度的自由现金流会落在 −90 亿到 −240 亿之间。
钱都花到哪去了?CFO 说得很直接:今年新增的资本开支,大部分是给超级智能实验室(MSL)和 Muse 准备的,这些投资"产生回报的时间会比核心业务更长"。
用前三篇用过的方法,把四家公司放在一起:
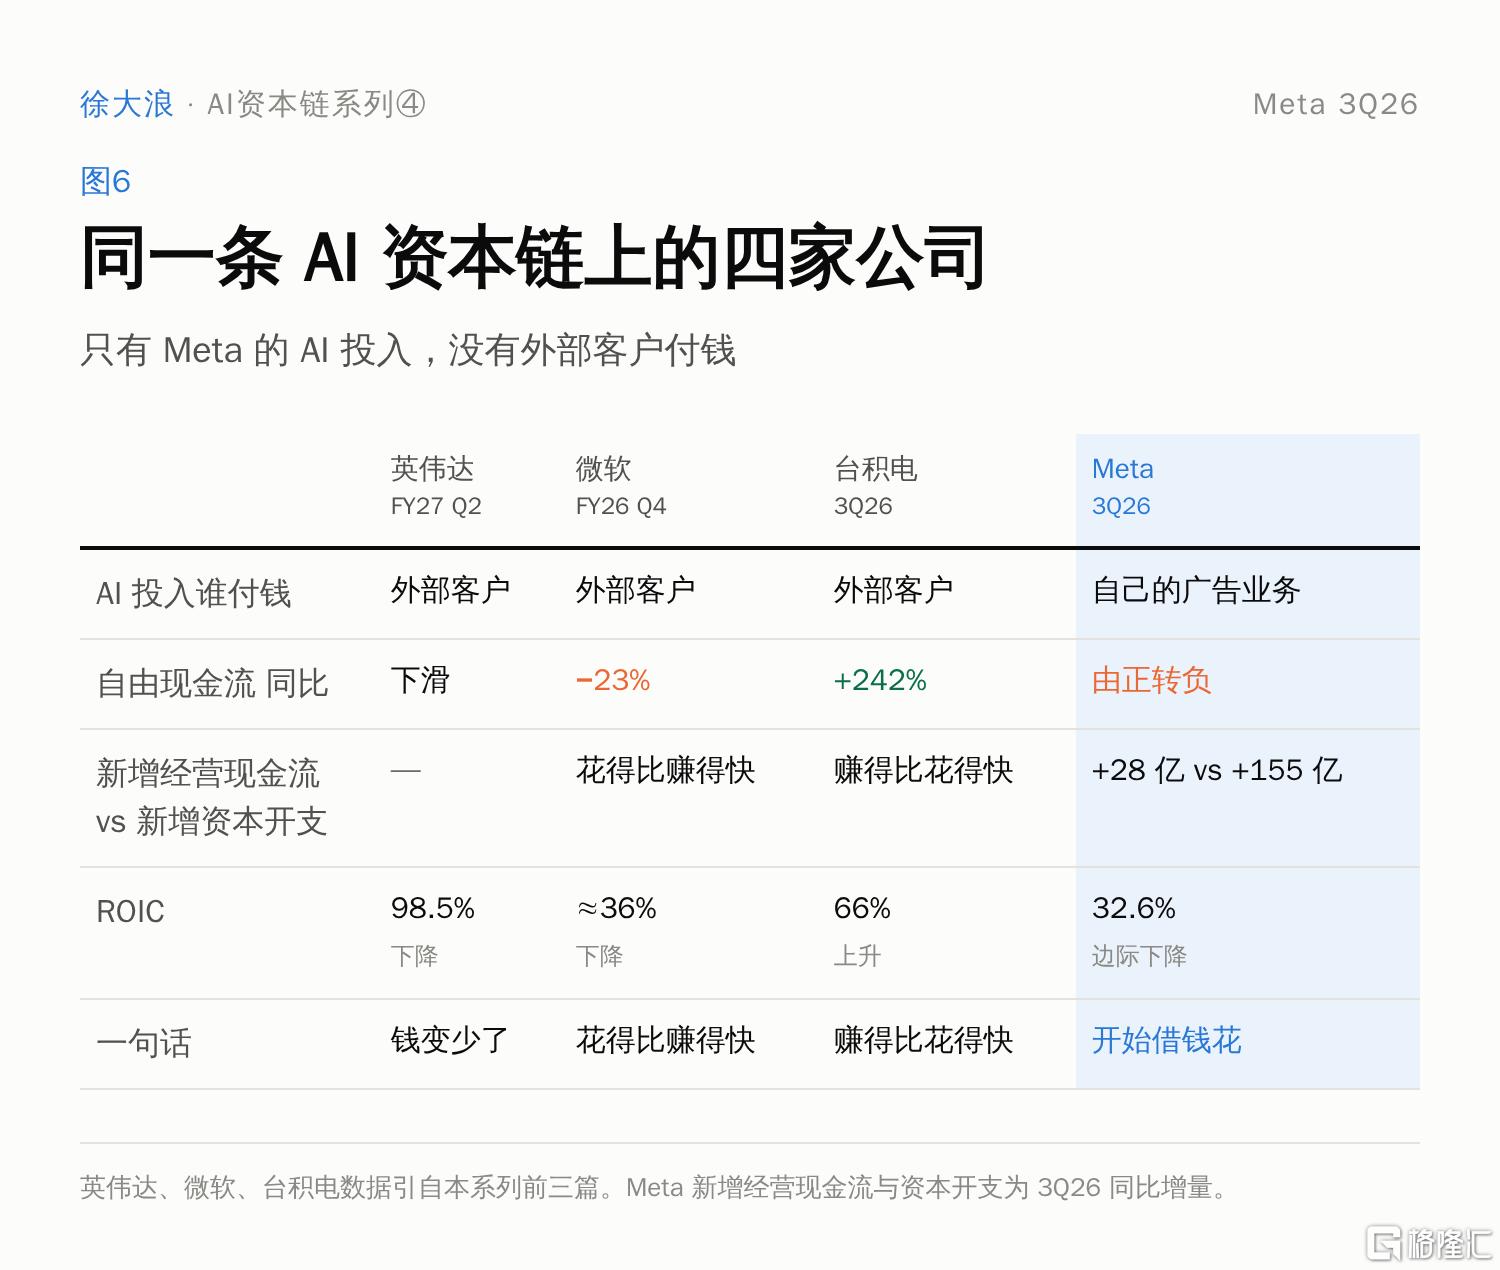
图6|同一条 AI 资本链上的四家公司
资本回报率(ROIC)简单理解,就是公司投入经营的每 1 元钱,一年能赚回多少税后经营利润。Meta 过去四个季度的 ROIC 是 32.6%,绝对水平依然很高。但更该看的是边际:过去 9 个月,Meta 投入的资本增加了 39%,过去四个季度的营业利润只增加了 9%。新投进去的那部分钱,回报率大约只有 7%。
费用端也一样。剔除和解金后,费用增速已经连续 5 个季度高于收入增速,这季是 36% 对 26%。费用在从"人"转向"机器":员工少了 15%,折旧却涨了 44%,还第一次出现了"第三方 AI token 费用"。第一季度人可以裁,但现在折旧不行;今年 1,400 亿左右的资本开支大部分还没开始折旧,2027 年会继续跳升。
这就是为什么收入涨了 27%,每股收益却没涨。
回到开头那条线:前两环证明了 AI 对广告有用,后两环说明,Meta 现在花的钱远远不止是为了广告。那多出来的钱是为了什么?得先回到 Meta 的商业模式。
四、Meta 只有一门生意:把流量变成广告
先把 Meta 简化成一个公式:
广告收入 = 用户数 × 每个用户的使用时长 × 广告加载率 × 每条广告的价格
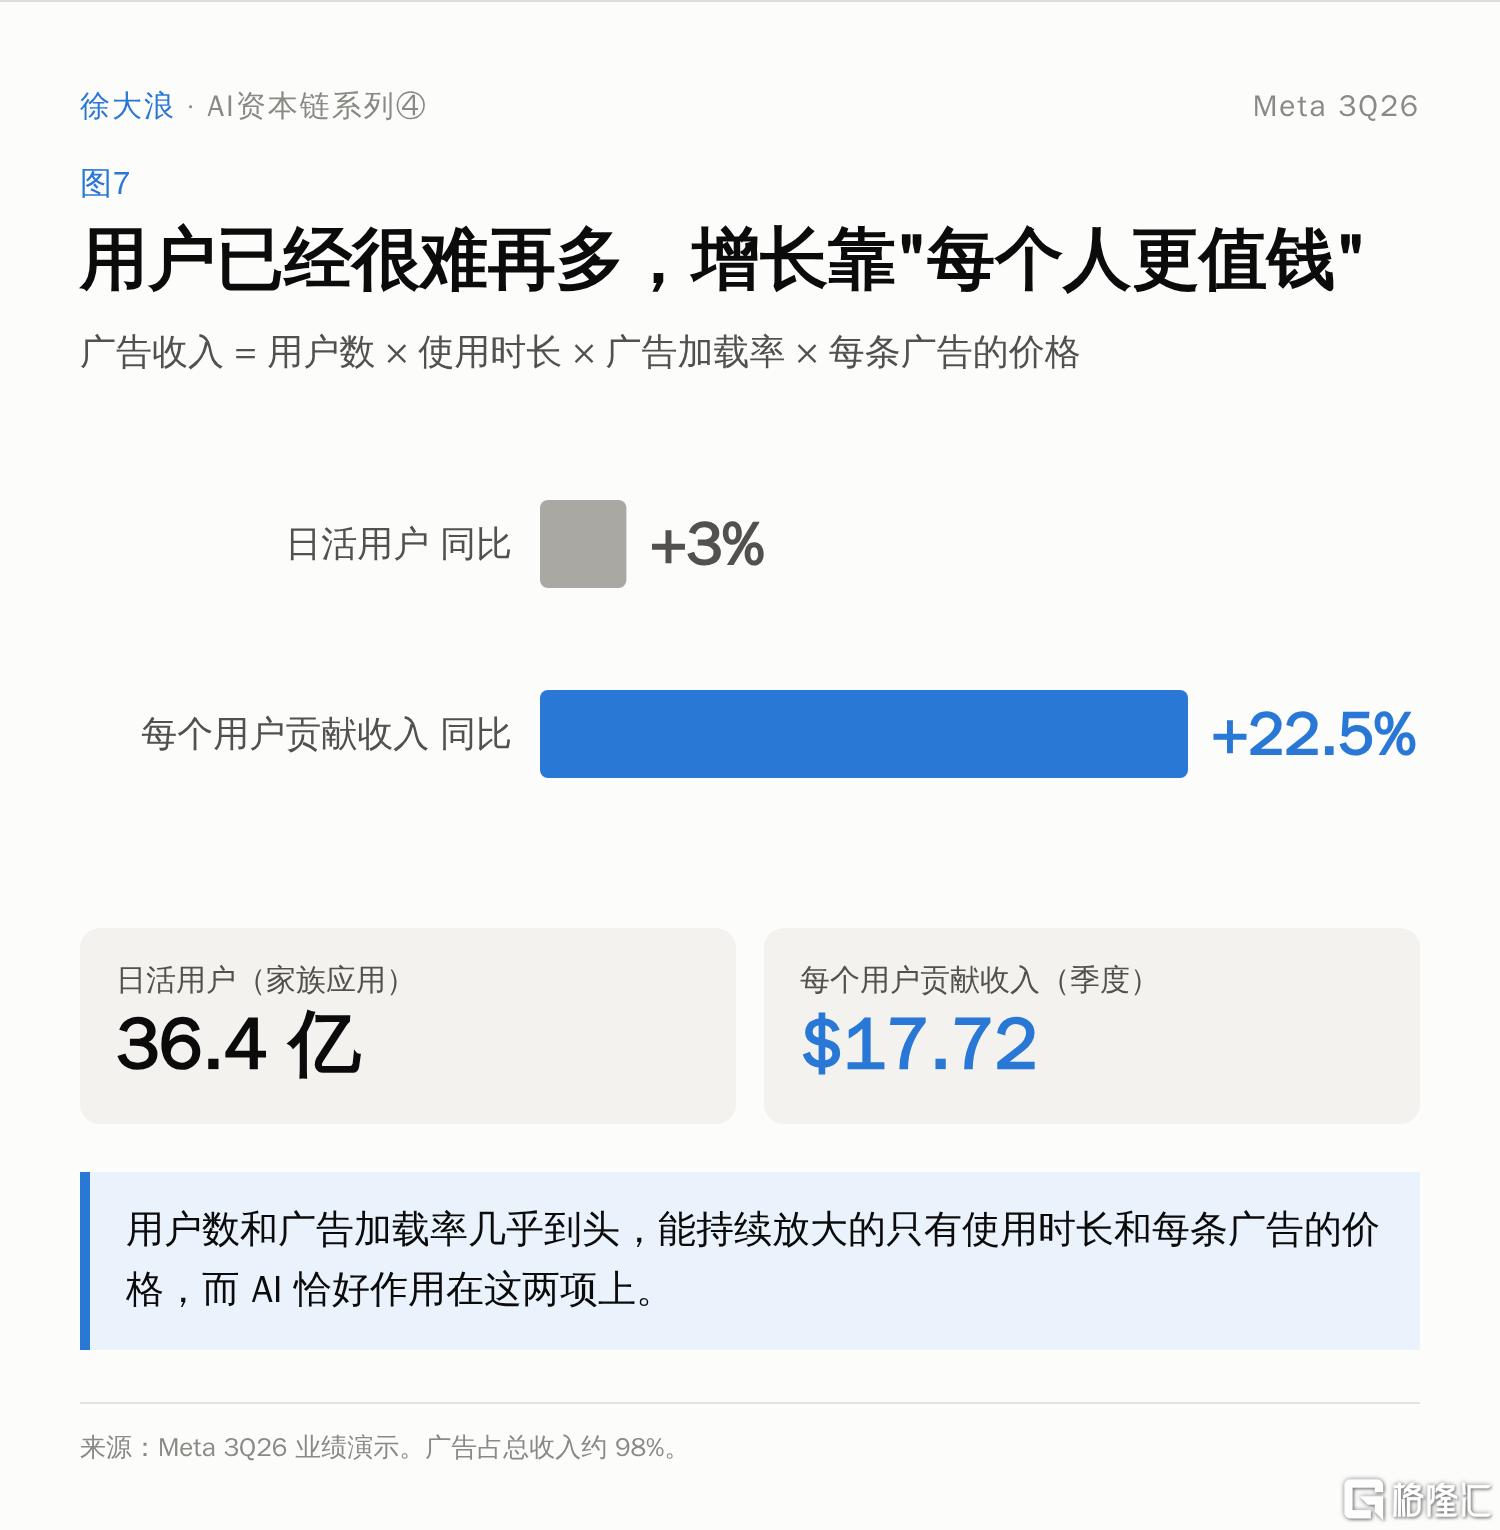
Meta 98% 的收入来自广告。这一季,家族应用的日活用户是 36.4 亿人,同比只增长 3%;但每个用户贡献的收入(ARPP)是 17.72 美元,同比增长 22.5%。
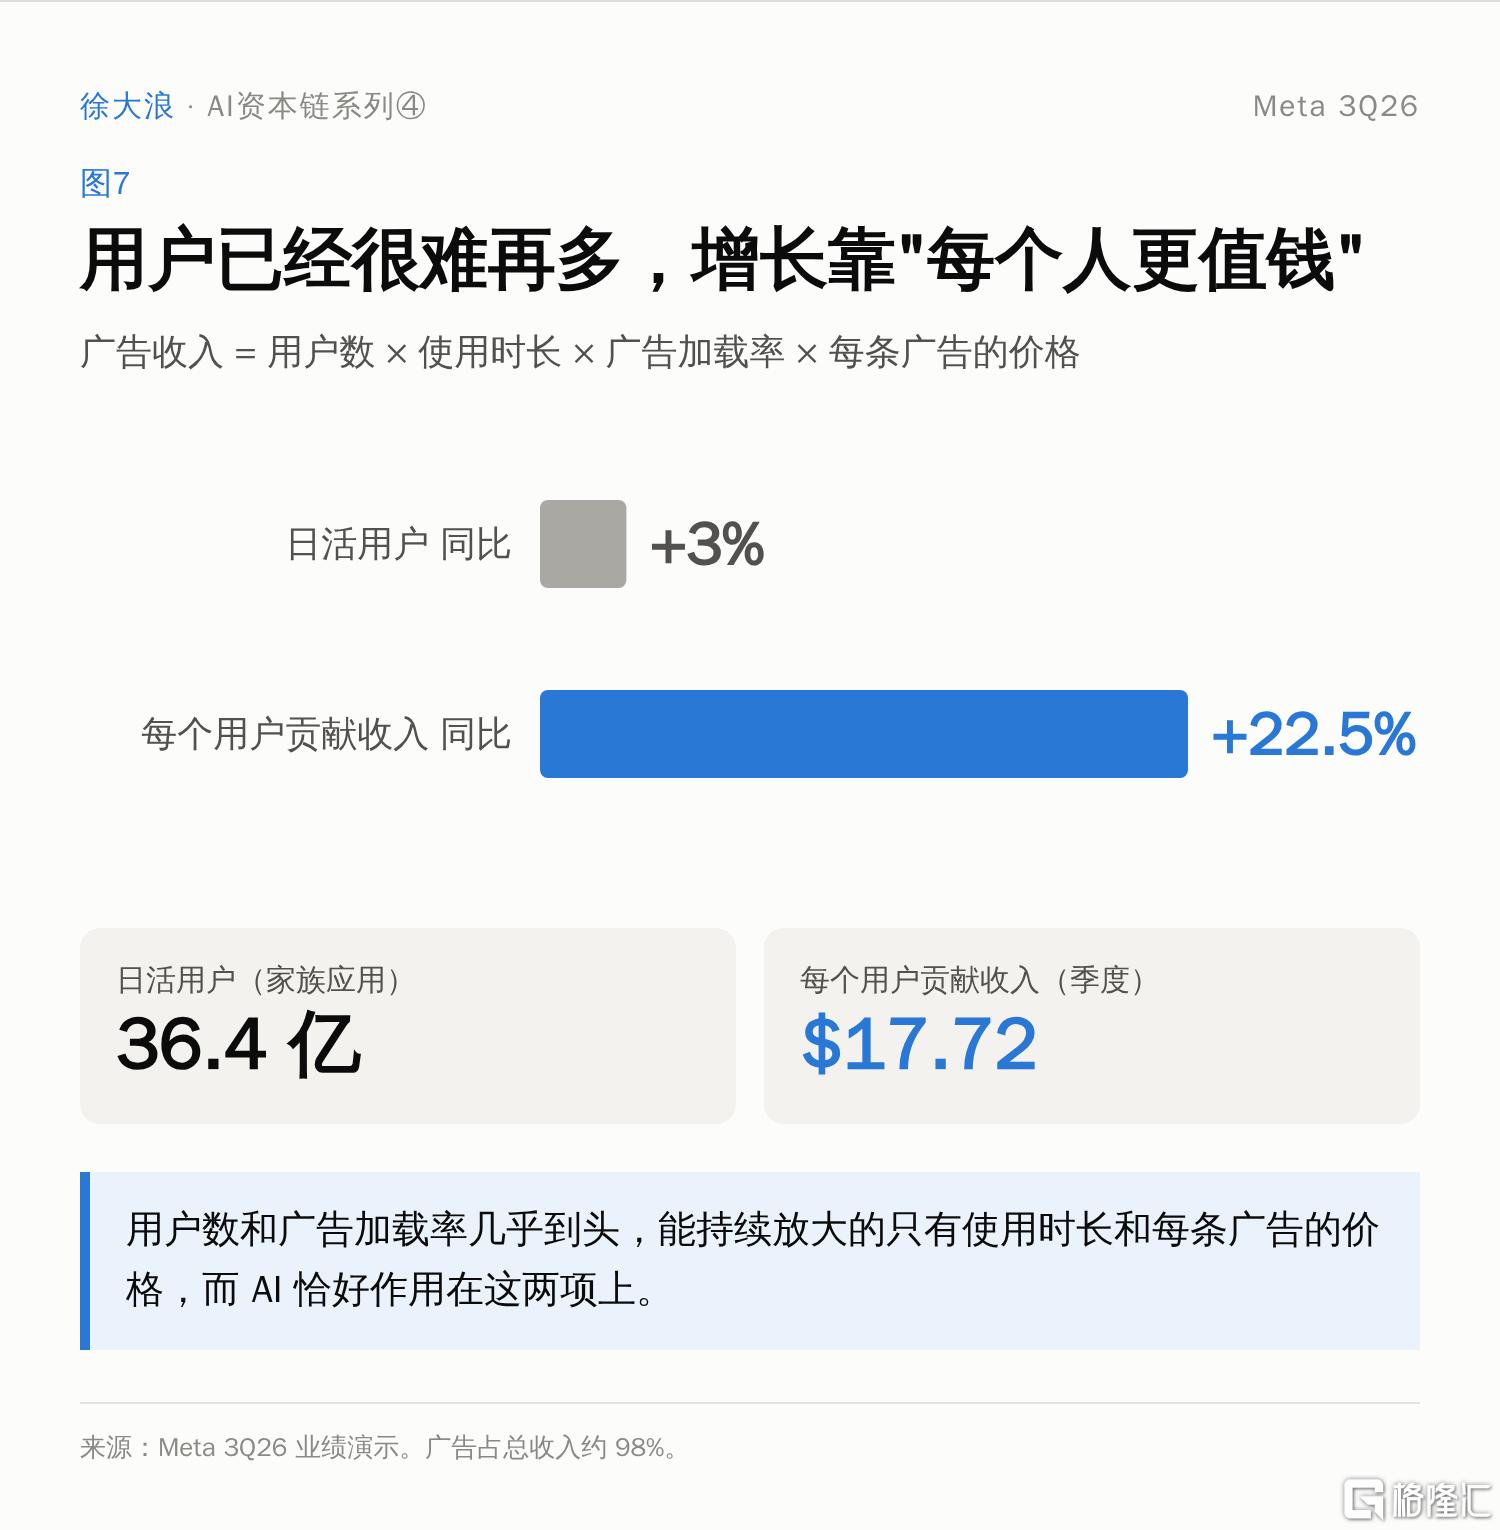
图7|用户已经很难再多,增长靠"每个人更值钱"
用户数几乎到头了,广告加载率也不能无限加。剩下能持续放大的只有两项:使用时长和每条广告的价格,而 AI 恰好作用在这两项上。
所以我会这样定义 Meta:它卖的不是广告位,而是"预测",预测谁会在什么时候、对什么东西产生购买意图。用户的每一次停留、点击、滑走,都是训练这个预测的数据;预测越准,广告主就越愿意出价。
打个比方:一家餐馆靠换更好的厨师,把客单价提高了 14%。但这一季,厨师的工资涨了 45%。只要客单价还能持续涨,这个厨师就值;如果客单价增速先慢下来,利润率会掉得很快。
五、二十年流量变现史:每一次流量迁移,Meta 都重做一遍变现
和前几篇一样,我想把时间拉长,找 Meta 二十年没变的东西。但这次换一个看法:不看它做了多少产品,只看每一次用户流量迁移到新地方时,它是怎么把这些流量重新变成广告收入的,效果又如何。
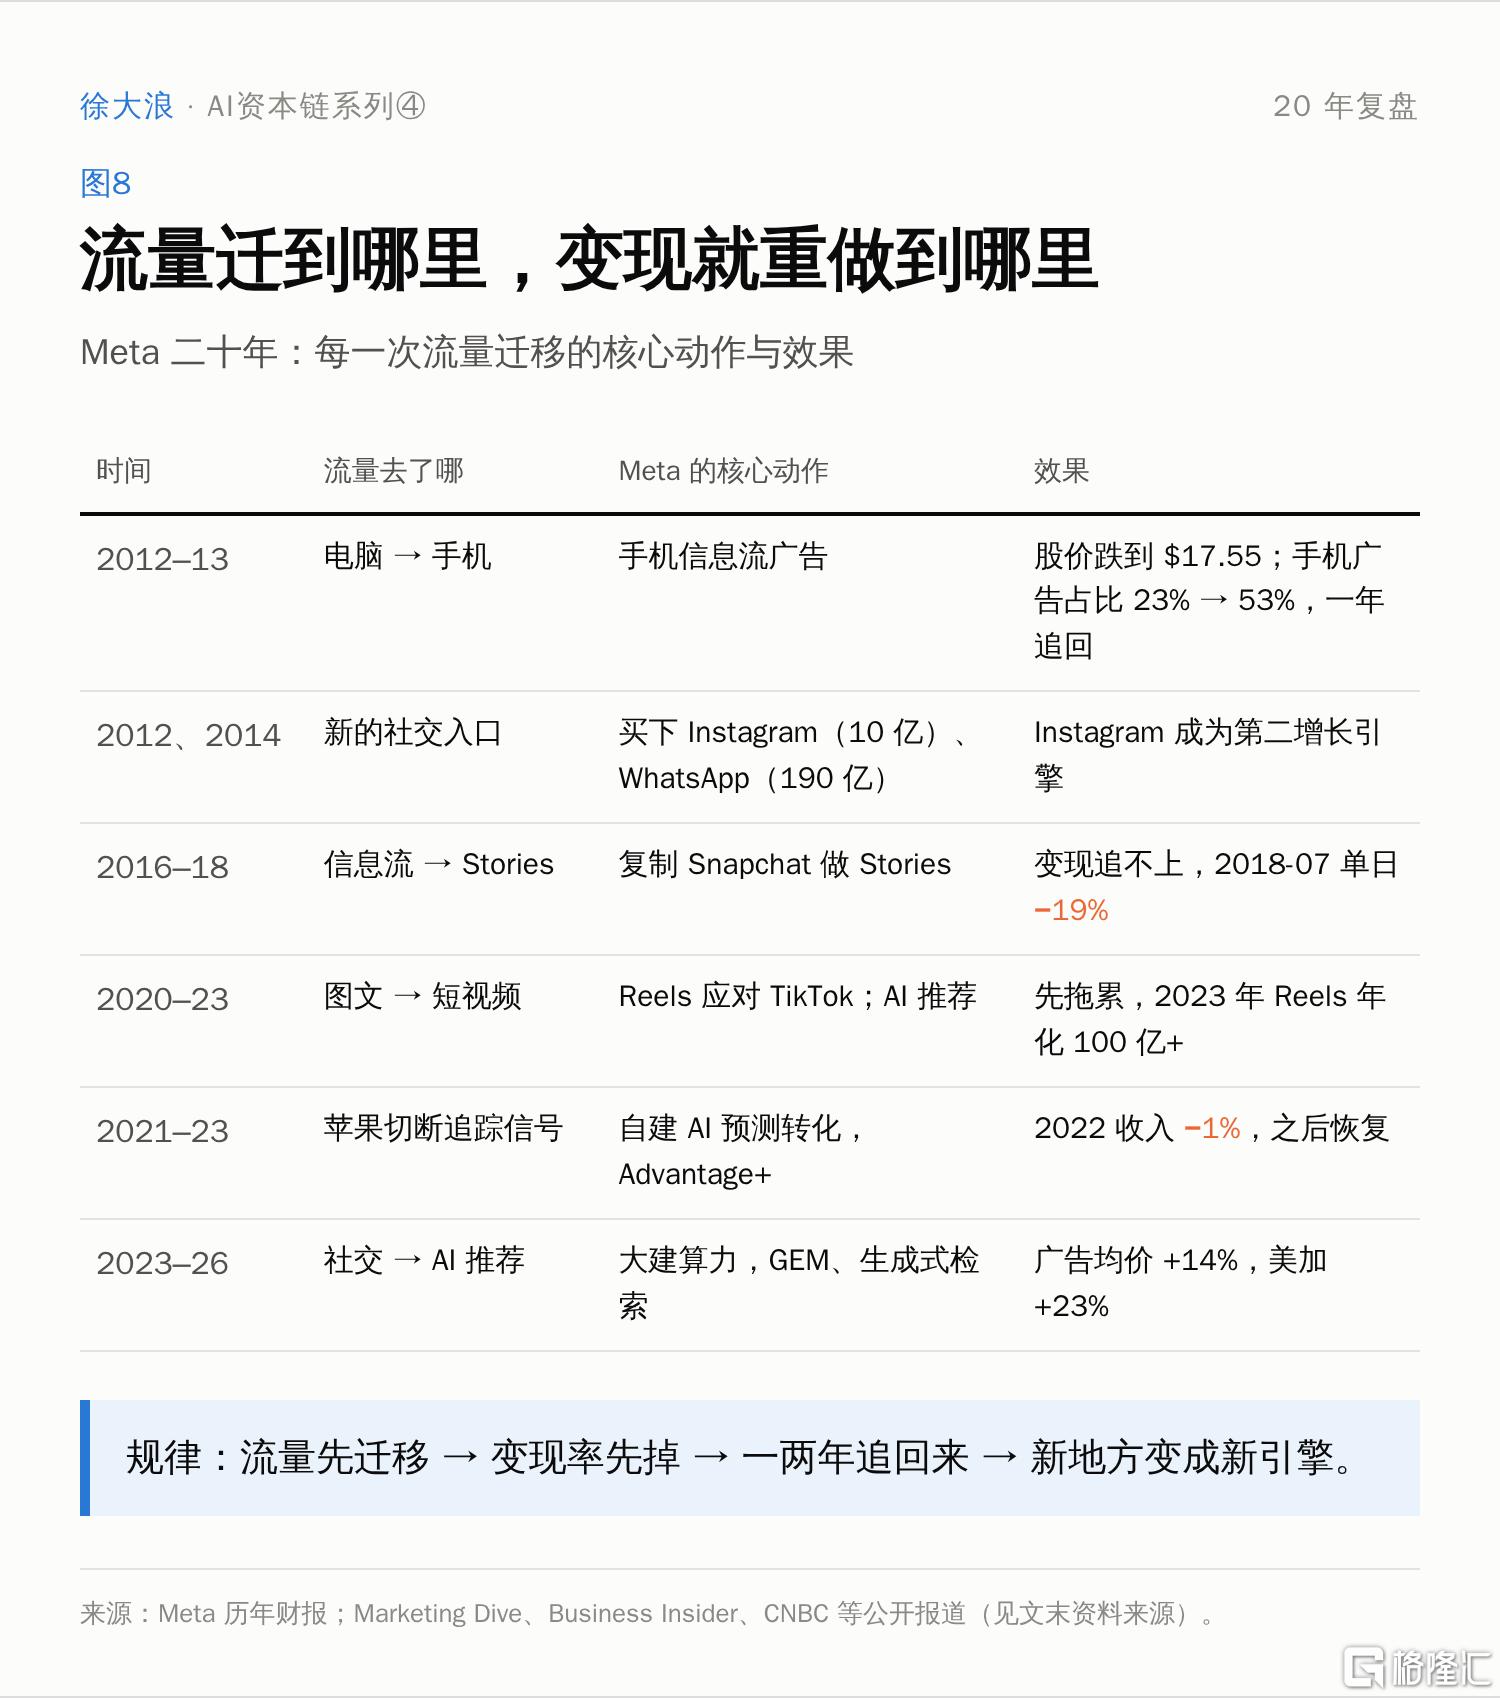
图8|Meta 二十年:流量迁到哪里,变现就重做到哪里
把这张表竖着读,会发现一个反复出现的规律:
流量先迁移 → 新地方的变现率更低,收入或利润先被拖累 → Meta 用一两年把变现率追回来 → 新的地方变成新的增长引擎。
手机、Stories、Reels、ATT,都是这个顺序。中间那段"变现缺口",就是 Meta 股价每一次大跌的时候。
把二十年的收入增速和利润率画在一起,这个规律会更清楚:
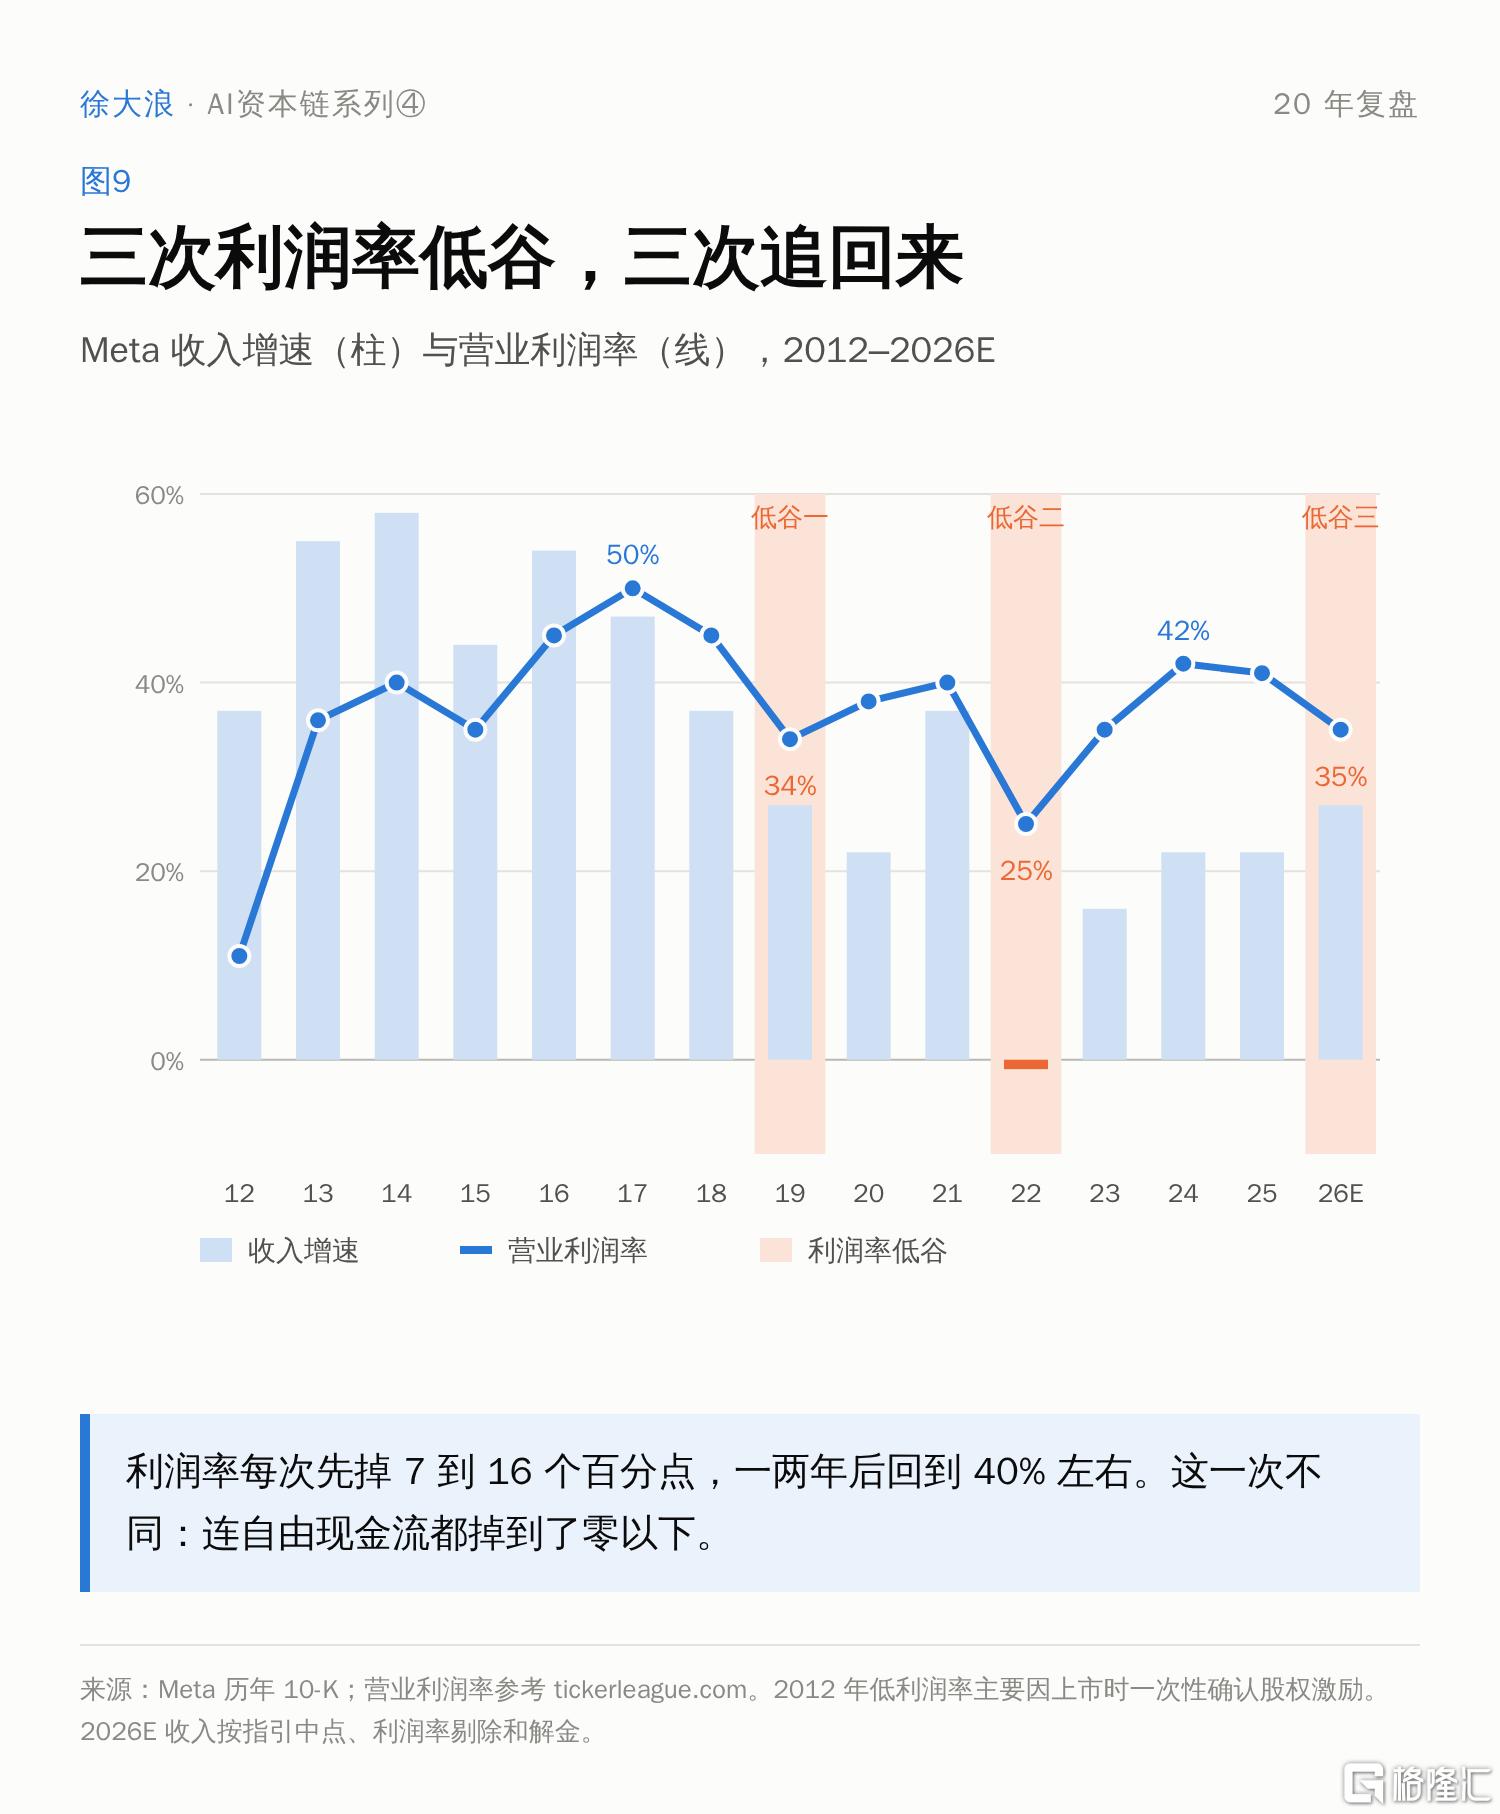
图9|2012–2026:三次利润率低谷,三次追回来
年度明细见文末附录。
三次低谷,原因各不相同,但走法一样:利润率先掉 7 到 16 个百分点,一到两年后回到 40% 左右。只有 2022 年那一次,收入也一起掉了。
这张表也告诉我,2026 年的这次低谷和前两次有一个不同:前两次掉的是利润率,这一次连自由现金流都掉到了零以下。追回来的那一段,要用借来的钱撑过去。
所以我会这样总结 Meta 二十年没变的东西:
用户在哪里,Meta 就把广告做到哪里;每一次流量迁移,它都愿意先牺牲变现率,用核心业务的现金把新地方做起来,再把变现率追回来。
这和前三家公司的"不变的基因"放在一起看,很有意思:英伟达是不断提高计算效率,微软是把每一代计算能力平台化,台积电是永远不和客户竞争。Meta 是永远跟着流量走,再把流量变成钱。
六、Meta 飞轮 v1.0:流量 × 推荐 × 变现
把上面这些放在一起,就是 Meta 的飞轮:
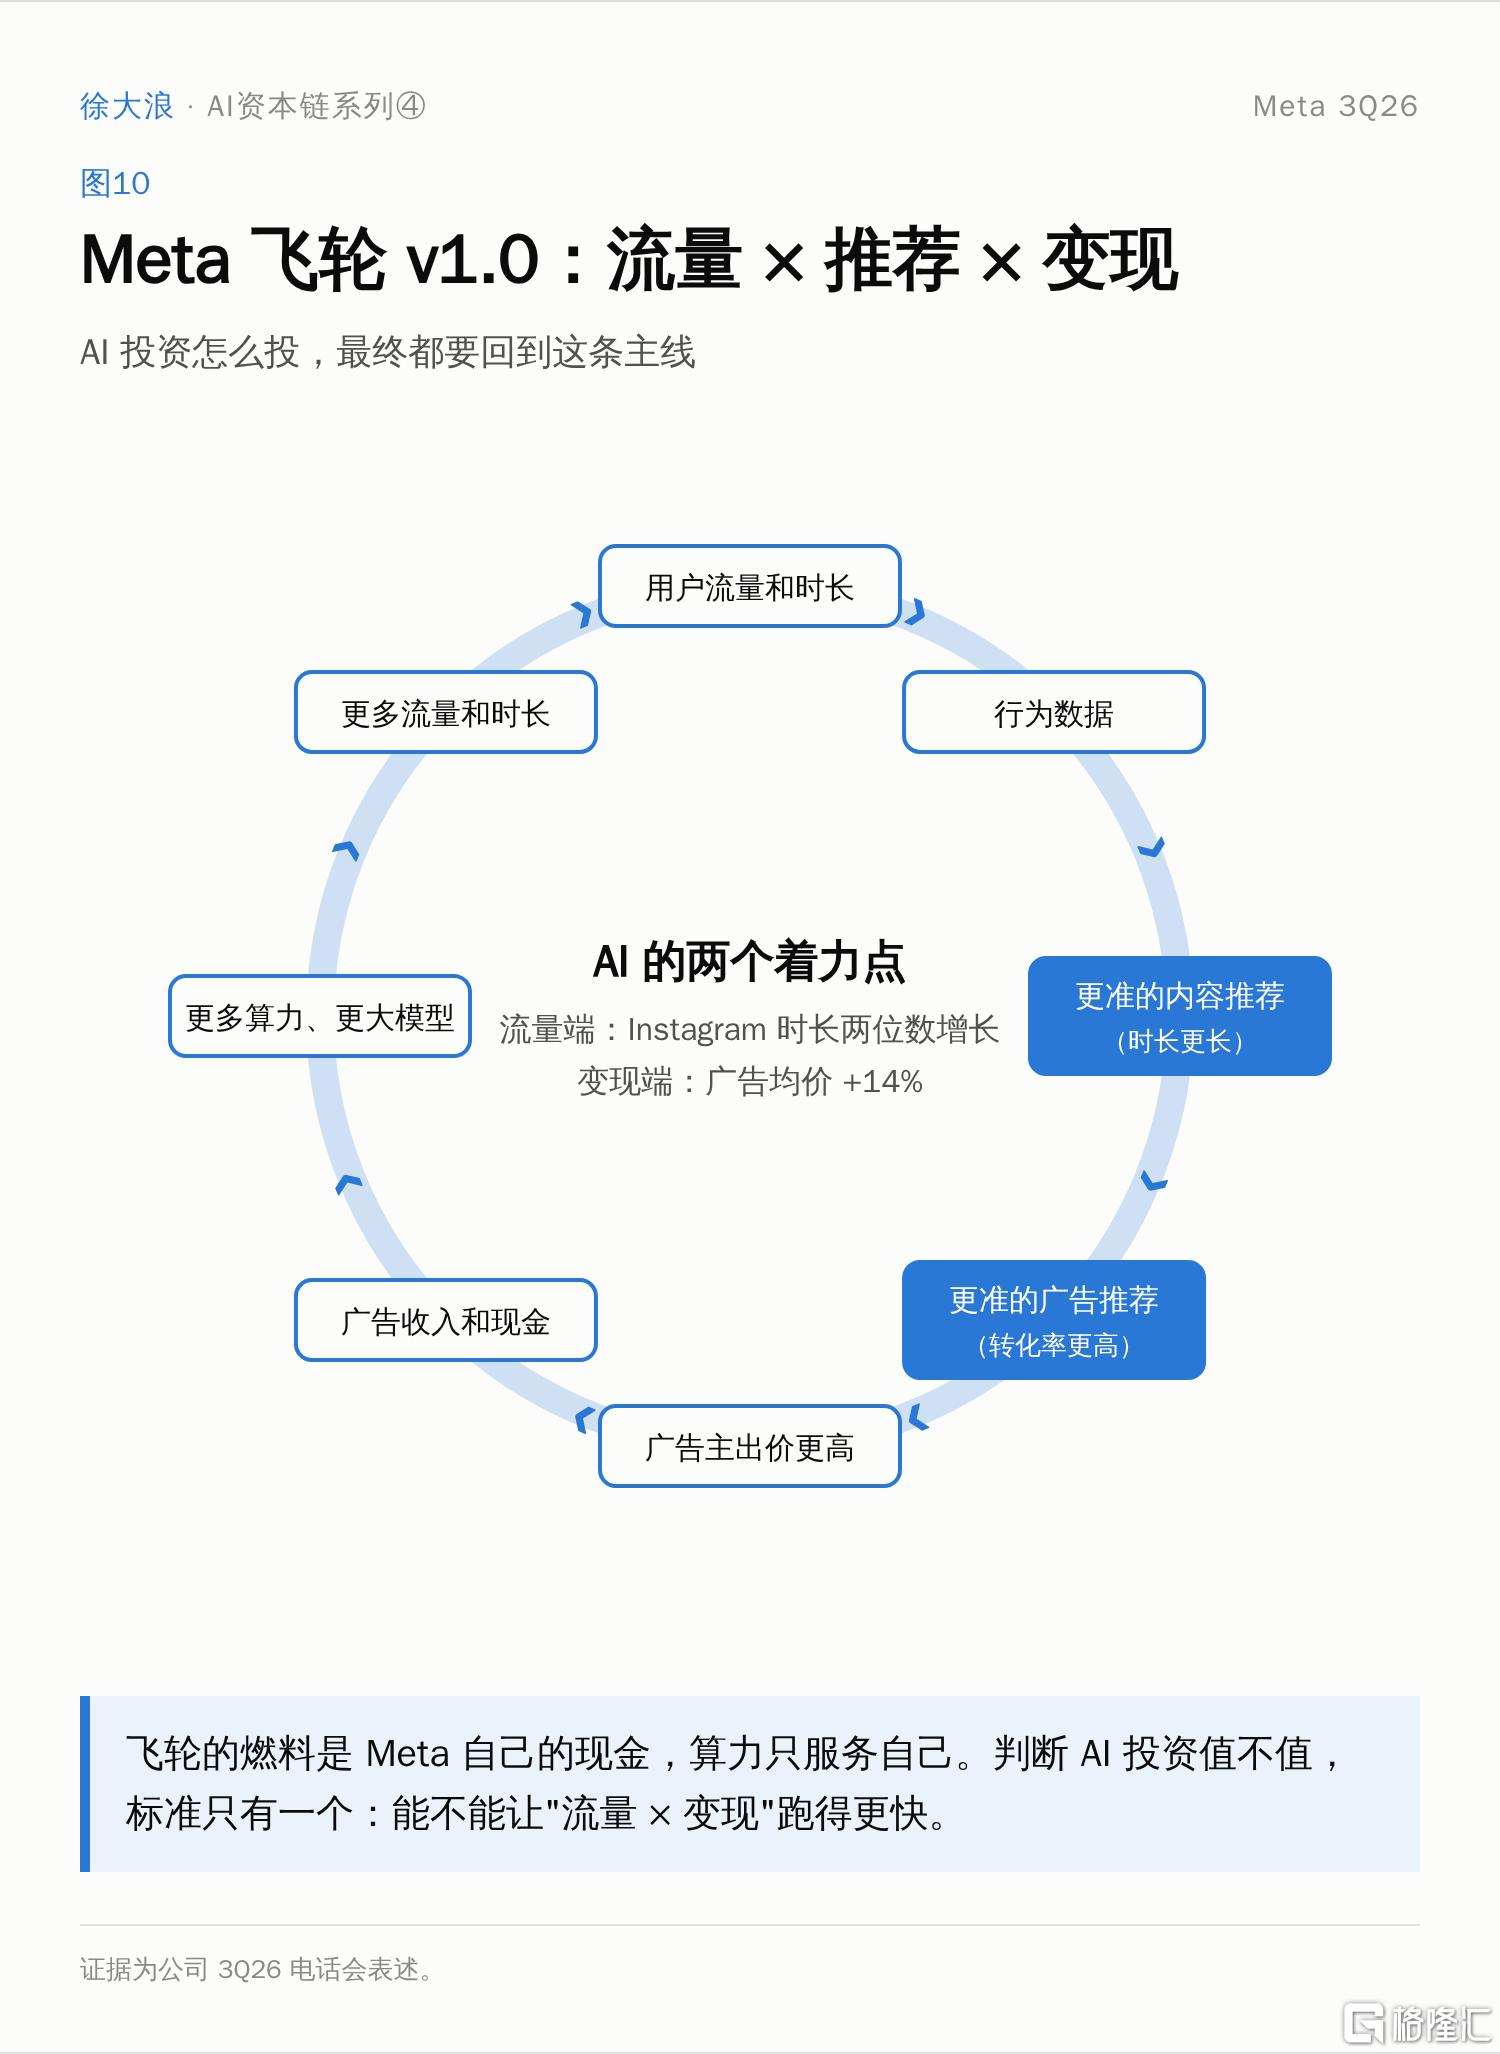
图10|Meta 飞轮 v1.0:AI 投资最终都要回到这条主线
用户流量和使用时长 → 行为数据 → 更准的内容推荐(时长更长)和广告推荐(转化率更高)→ 广告主出价更高 → 广告收入和现金 → 更多算力和更大的模型 → 更准的推荐 → 更多流量和时长
这个飞轮有两个特点。
第一,AI 在飞轮里有两个着力点:一个在流量端(让你多刷),一个在变现端(让每条广告更贵)。这季这两个点都有证据:Instagram 时长两位数增长、Threads 月活超过 X;广告均价 +14%,品牌和创作者合作广告的年化收入超过 150 亿美元,同比 +97%。公司还说,把内容理解模型换成自家的 Muse 模型后,单位处理成本降低了 80% 以上。
第二,这个飞轮的燃料是 Meta 自己的现金,它的算力只服务自己。所以判断 Meta 的 AI 投资值不值,标准只有一个:它最后能不能让"流量 × 变现"这条线跑得更快。
用这个标准去看,核心广告这一段的 AI 投资,已经在回报了。真正没有答案的,是飞轮之外的那一部分。
七、Meta 讲过的三个大故事,和这一次的不同
Meta 的历史上,有三次让市场"先付钱、后看结果"的大故事。
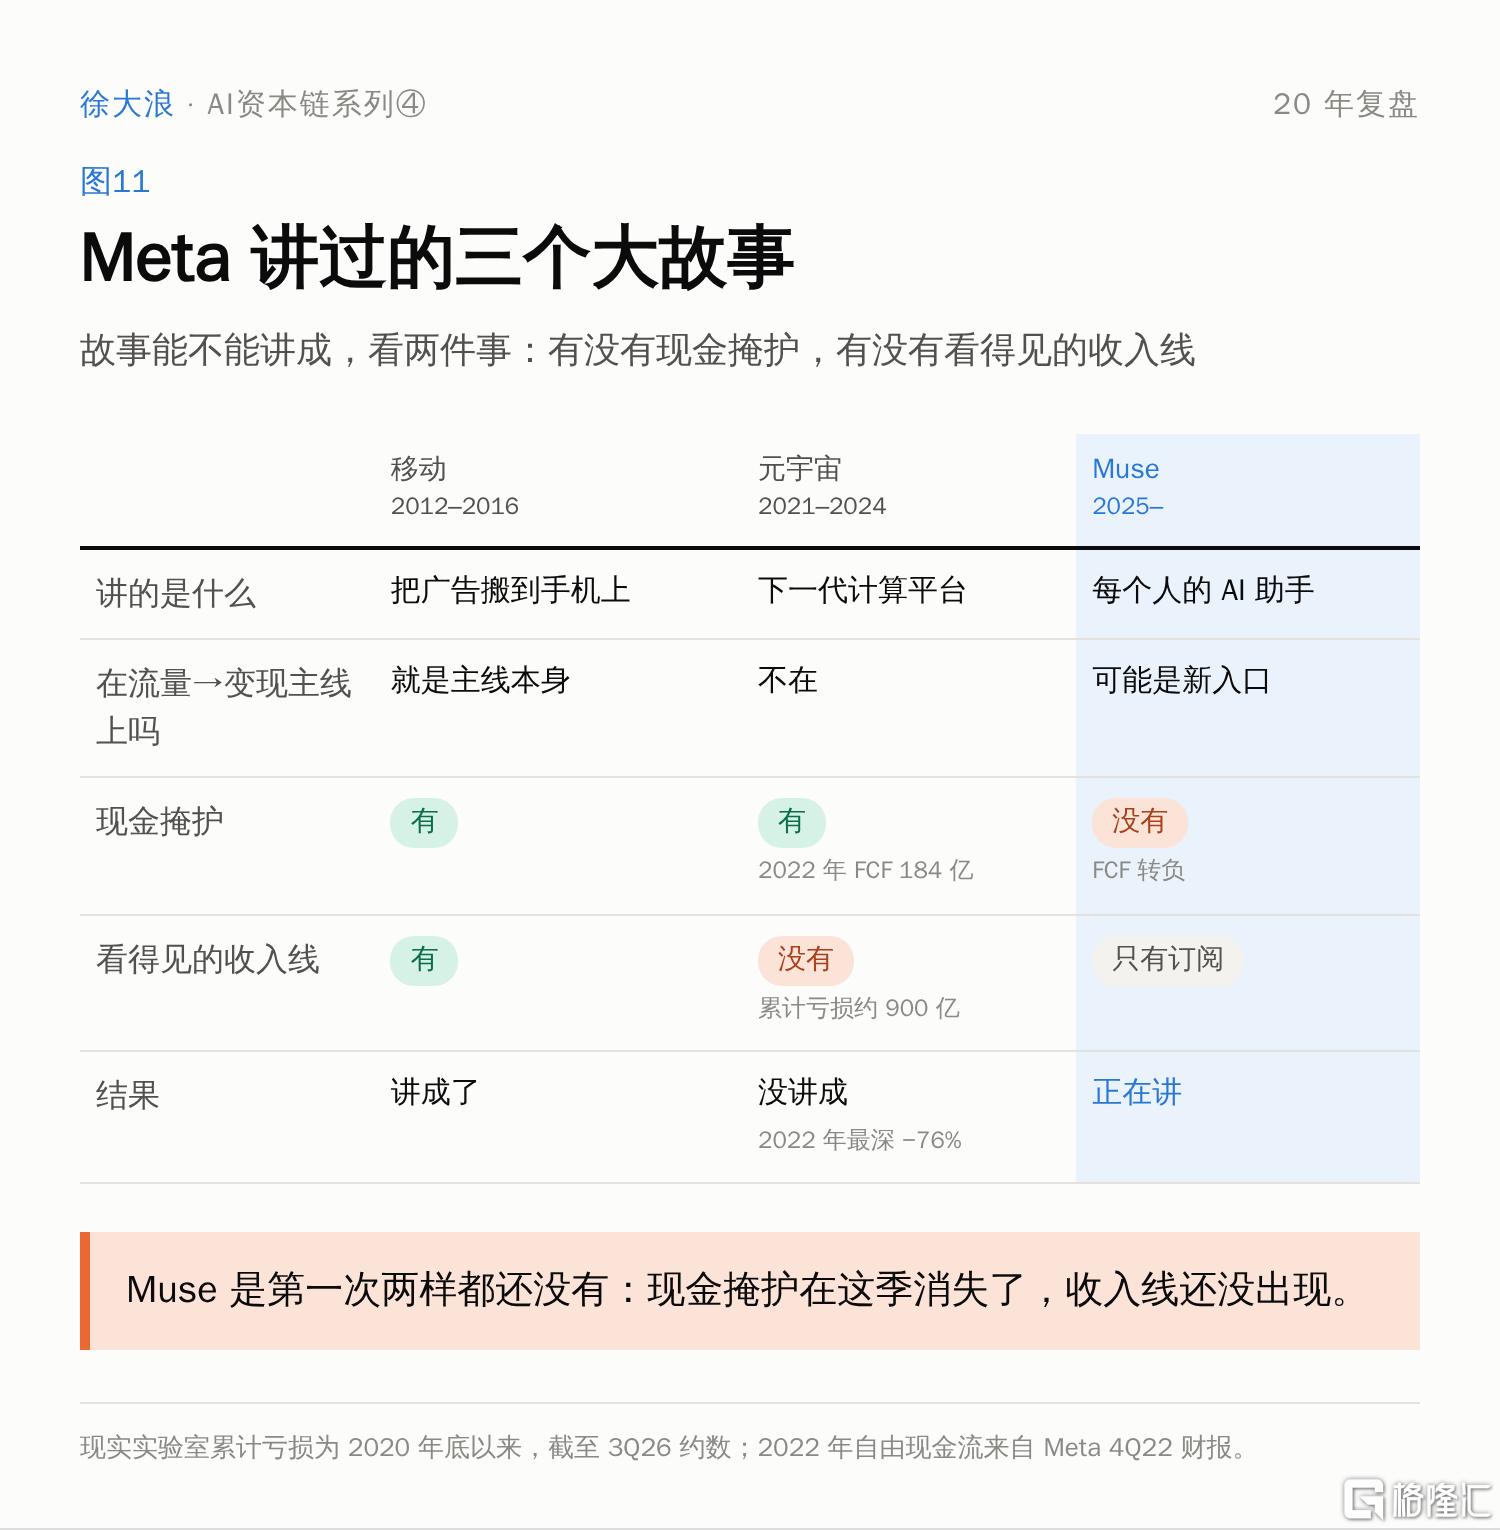
图11|Meta 的三个大故事:哪一次有现金掩护,哪一次有收入线
把三次放在一起,我得出一个判断:一个故事最后能不能讲成,取决于两件事:有没有现金掩护,有没有一条看得见的收入线。
移动两样都有。元宇宙有现金掩护,没有收入线,最后市场不再相信。Muse 是第一次两样都还没有:现金掩护在这季消失了,收入线还没有出现。
那 Muse 现在有什么?我把 Muse 的故事拆成六句话,看看哪几句有证据:
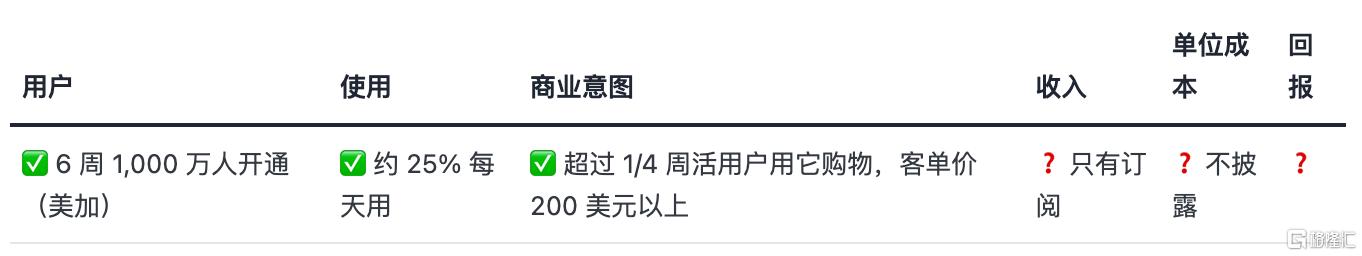
前三句有数据(都是公司的说法),后三句是空白,被追问时管理层也没给答案:巴克莱分析师问 Muse 的单位成本,回答是"没有具体数字可以分享";CFO 承认实现 10 倍成本效率"还需要更多技术进步"。Muse 目前只在美加上线,原因之一就是算力。
公司在讲用户,市场要算账。
那我就替市场把这笔账粗算一遍。
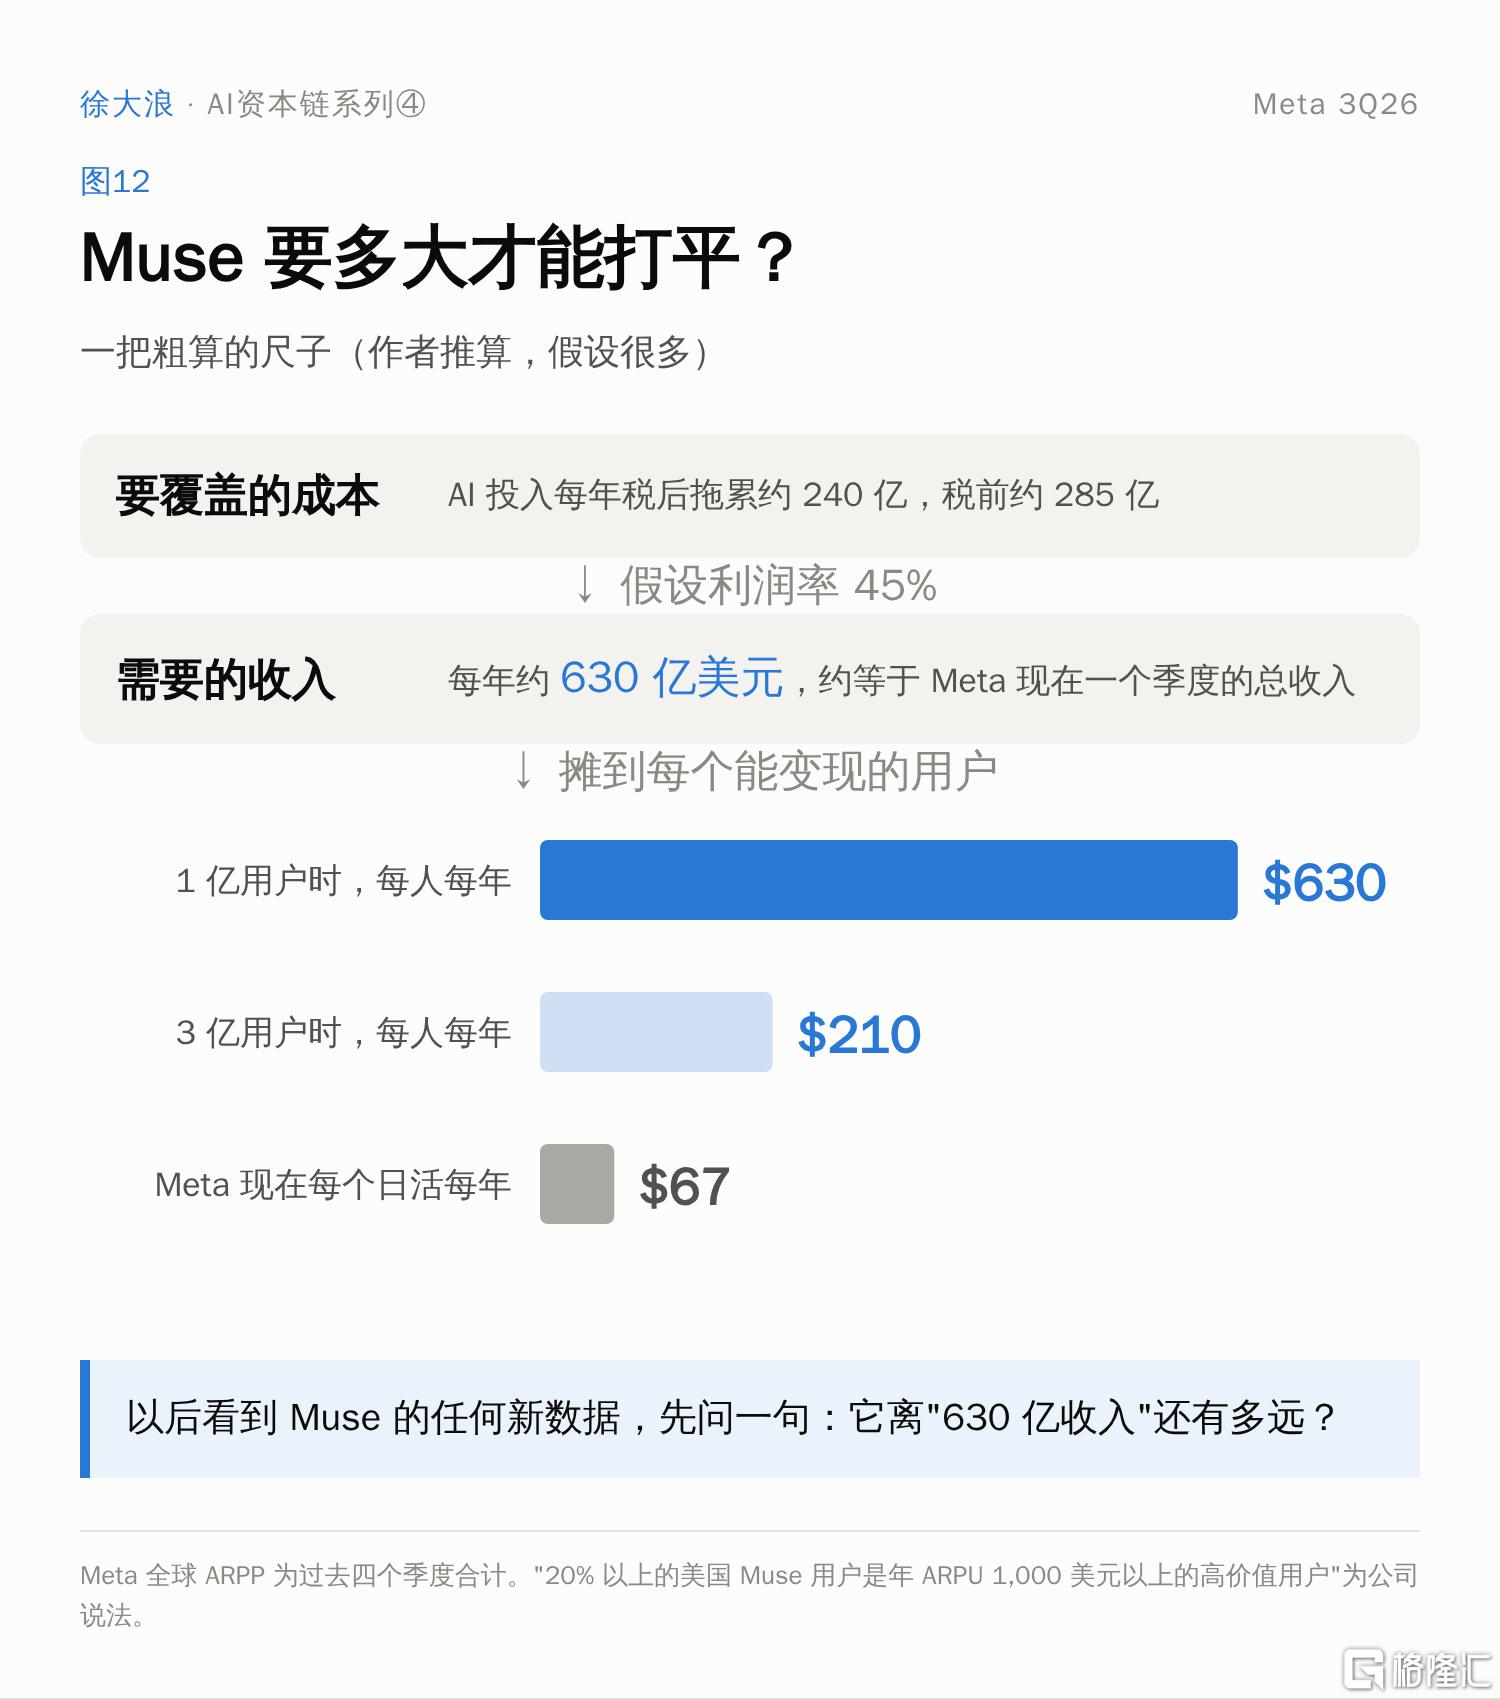
图12|Muse 要多大才能打平?
- 要覆盖的成本:按第九节的拆分,超级智能实验室和 Muse 相关的投入,每年给 Meta 带来的税后拖累大约 240 亿美元,换成税前约 285 亿。
- 需要多少收入:假设 Muse 将来的营业利润率和核心广告差不多(约 45%),要赚回 285 亿营业利润,Muse 每年需要带来约 630 亿美元收入,差不多是 Meta 现在一个季度的总收入。
- 每个用户要贡献多少:如果 Muse 将来有 1 亿个能变现的用户,每人每年要贡献约 630 美元;如果有 3 亿,每人约 210 美元。
- 拿什么对照:Meta 现在全球每个日活用户一年贡献约 67 美元(过去四个季度的 ARPP 合计)。公司说超过 20% 的美国 Muse 用户是年 ARPU 1,000 美元以上的高价值用户,这是目前唯一能让这笔账看起来不那么遥远的数字。
这个粗算很简单,假设也很多:利润率、用户数、拖累会持续多久,任何一个变了,结果都会变。但它给了我一把尺子:以后看到 Muse 的任何新数据,我先问一句,它离"630 亿收入"还有多远。现在 Muse 只有订阅收入,公司没有单独披露。就算 1,000 万用户全部按每月 20 美元订阅(这个价格是我假设的),一年也只有约 24 亿美元,离 630 亿还差 20 多倍。
用第五节的规律去看,Muse 值得期待的地方是:它可能是一个新的流量入口,而且承接的是带着购买意图的流量,这正是广告最值钱的那一类。新入口的变现缺口通常要一两年才能追上;过去每一次,核心业务的现金都足够撑过这段缺口,这一次,缺口要靠借来的钱撑。
扎克伯格在电话会上说,Muse 会"比我们通常的打法更早"推进变现,原因是"成本和机会的规模都很大"。我把这句话理解为:算力账撑不了太久的免费期,故事必须换讲法了。
八、Muse 的故事讲不下去,会是哪一种方式?
Meta 最大的风险,我觉得不是"Muse 没人用"。它讲不下去,更可能是下面四种方式之一:
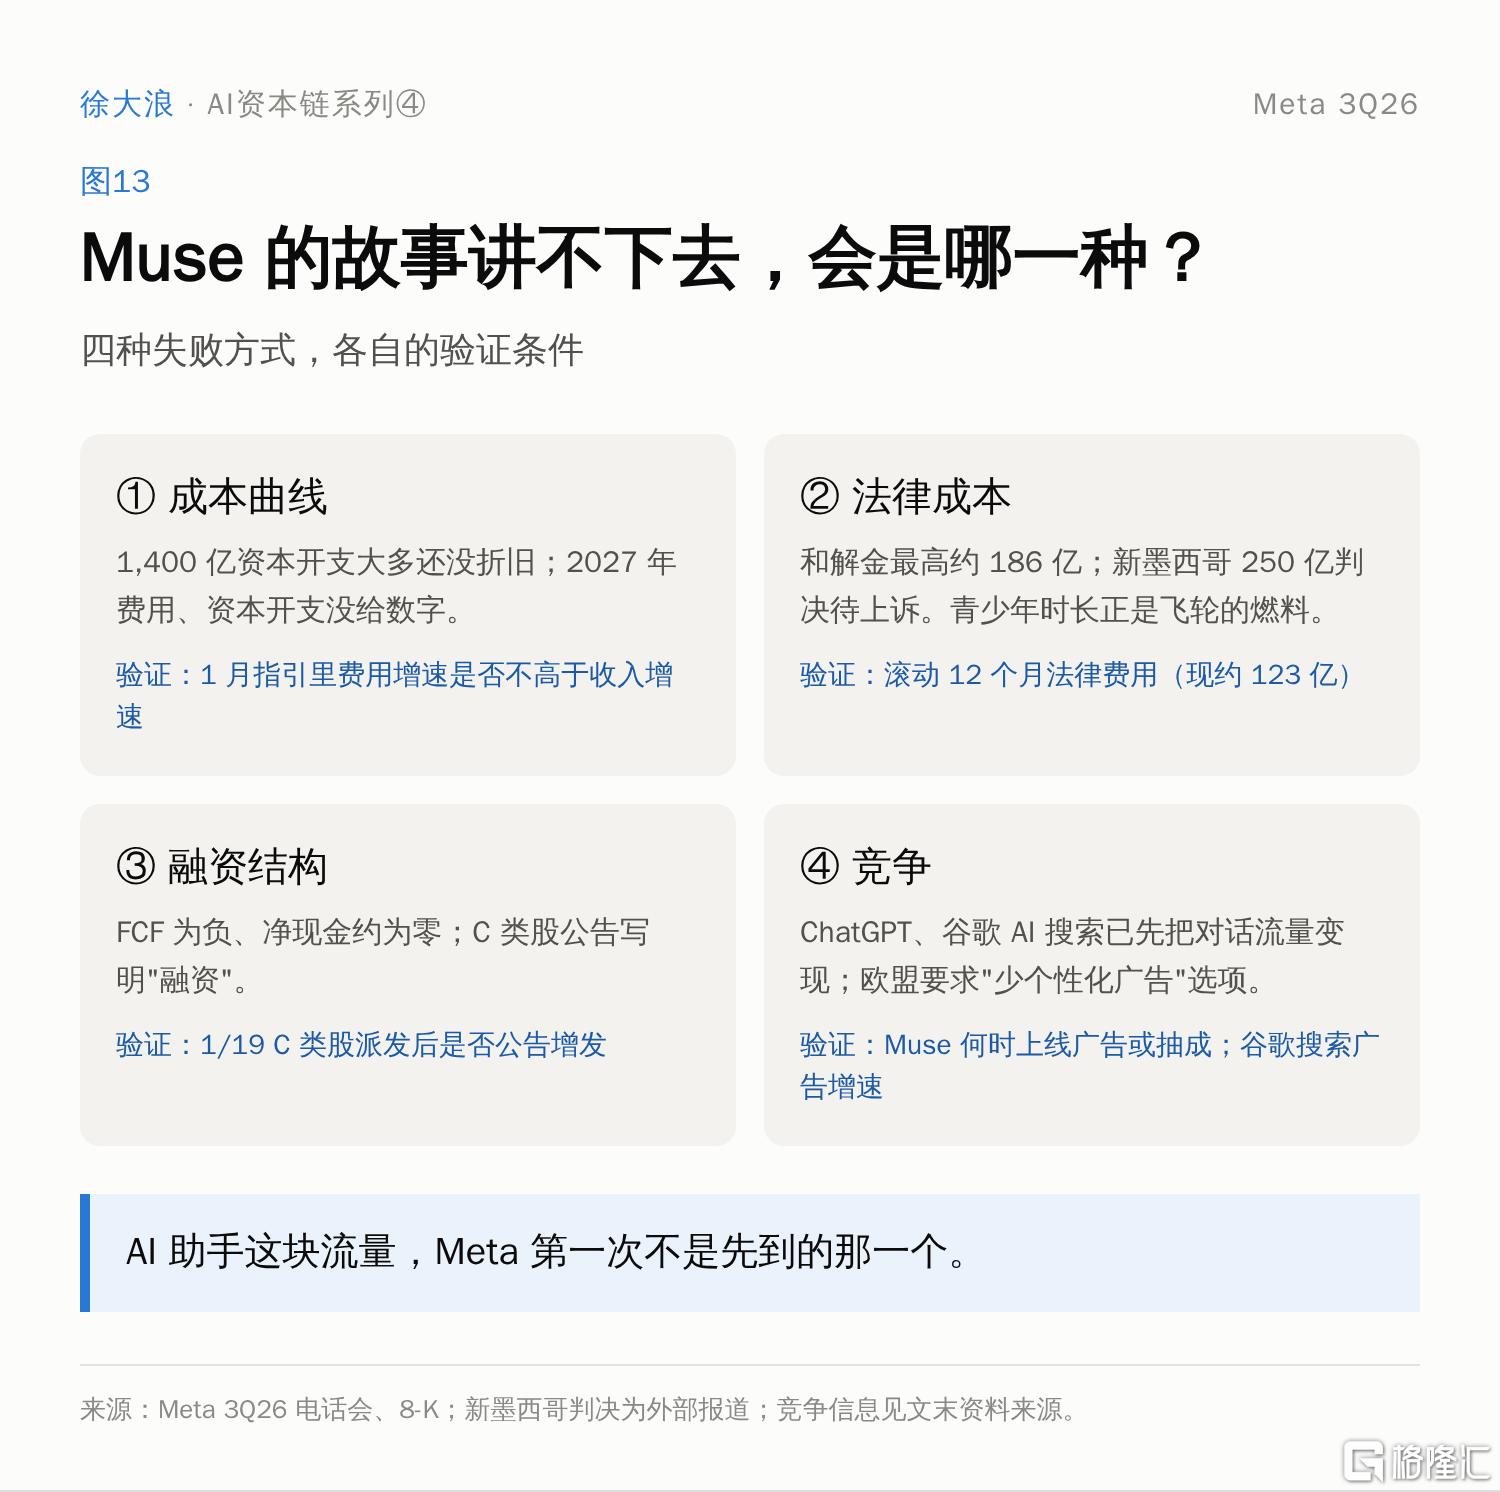
图13|Muse 故事的四种失败方式
第一种:成本曲线。
2027 年的费用和资本开支,管理层一个数字都没给,也没有重申过去说过的"营业利润逐年增长"。
验证条件:2027 年 1 月的指引里,费用增速是否不高于收入增速。如果费用增速超过 28%、第一季度收入指引低于 15%,那 2027 年每股收益大概率继续下滑。
第二种:法律成本,其实是商业模式的成本。
这季计提的 98.9 亿和解金,来自和美国 52 个州检察长就青少年使用问题的和解,总额最高约 186 亿。财报同一天,新墨西哥州法院在另一起隐私案中判 Meta 赔偿 250 亿美元,Meta 将上诉。还有多起青少年诉讼即将开庭。
我越来越觉得,这些不能简单当成"一次性"。Meta 的飞轮靠用户时长驱动,而青少年的使用时长,正是这些官司的核心。如果飞轮越转越快的代价,是持续的法律费用,那它就是这门生意的成本。
验证条件:滚动 12 个月计入利润表的法律费用。现在约 123 亿美元。
第三种:融资结构。
自由现金流为负、净现金约等于零之后,继续投入就只能靠借钱或发股票。新设 C 类股的直接原因是加州可能通过的亿万富翁税提案,但公告里明确写了"融资";CFO 说"没有具体融资计划"。表态安抚了市场,但结构已经搭好。用别人的钱讲故事,需要比用自己的钱讲更快地拿出结果。
验证条件:2027 年 1 月 19 日 C 类股派发后(相当于一拆二,股价约减半),是否随即公告增发计划。
第四种:竞争,有人先把这类流量变成了钱。
Muse 想要的,是带着购买意图的对话流量。这块地方,别人已经先到了:
- ChatGPT 2 月开始在美国测试广告,5 月开放自助投放,之后扩到多个市场。OpenAI 一位高管说,约 20% 的 ChatGPT 提问带有直接的商业意图。
- 谷歌的 AI 搜索在美国已经能投放广告,购物广告会自动出现在 AI 回答里。
- 核心广告这边,欧盟从 2026 年 1 月起要求 Meta 提供"少个性化广告"的选项;本季欧洲广告均价只涨了 10%。
按第五节的规律,Meta 过去每一次都能把新流量的变现追回来,前提是这块流量在它自己的 App 里。AI 助手这块流量,Meta 第一次不是先到的那一个。
验证条件:Muse 什么时候上线广告或交易抽成;下周谷歌财报里,搜索广告增速和 AI 模式广告的进展。
九、市场已经不为 Muse 付钱了
这一节我不给目标价,只讲我怎么用估值去理解市场在想什么。
Meta 只披露两个分部:家族应用和现实实验室。超级智能实验室和 Muse 的成本,全部混在家族应用里。所以我做了一个"分部加总"的拆分:先估算核心广告单独值多少钱,再倒推市场给 AI 投入定了什么价。
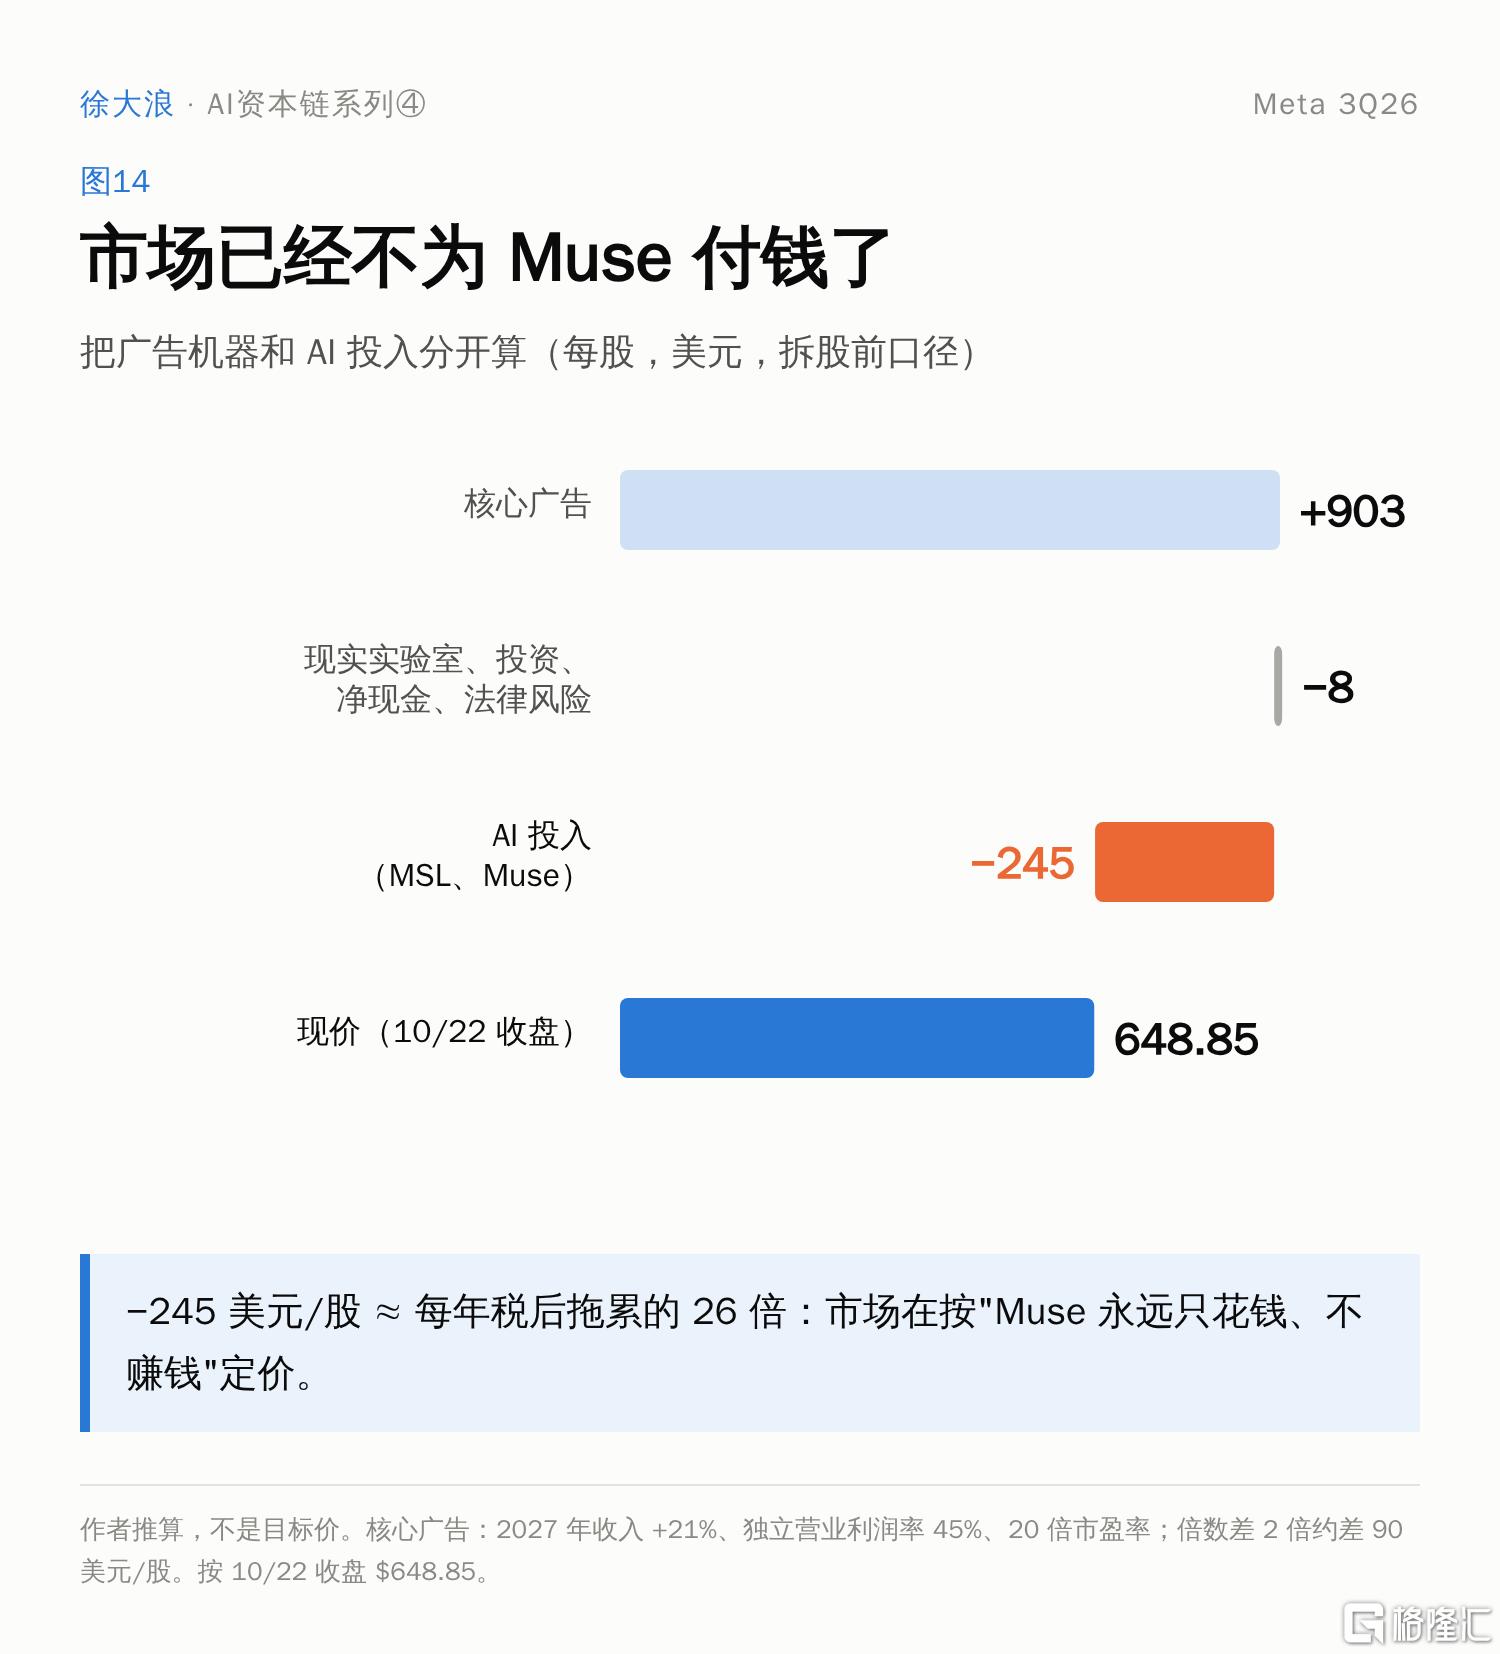
图14|把广告机器和 Muse 分开算:市场在给 Muse 定什么价?
我的做法是:
- 核心广告单独值多少:假设 2027 年核心广告收入增长 21%,独立营业利润率 45%(家族应用 2025 年的利润率是 48% 到 52%,我取低一点,已经把推荐和排序模型自己要用的算力算进去),税后按 20 倍市盈率估值,大约是 2.3 万亿美元,每股约 903 美元。
- 其余几项:现实实验室未来亏损、非上市股权投资、净现金、新墨西哥判决的风险,合计约 −200 亿美元。
- 倒推 AI 投入的价格:财报后 Meta 收在 648.85 美元,市值约 1.67 万亿美元。用市值减去核心广告和其余几项,市场给 AI 投入的估值大约是 −6,300 亿美元,每股约 −245 美元。
这个负数是什么意思?我估算的 AI 投入每年税后拖累大约 240 亿美元。−6,300 亿相当于这笔拖累的 26 倍,等于市场在按"Muse 永远只花钱、不赚钱"给 Meta 定价。
换一把尺子量,也是同一个结论。过去 19 个月,Meta 的市盈率中位数是 22.9 倍;用这个倍数倒推,现价对应的是"2027 年每股收益零增长"。
我对这个拆分要诚实:核心广告的利润率和倍数都是我的假设,倍数差 2 倍,每股价值就差约 90 美元;AI 拖累如果只持续 5 年而不是永久,每股价值会高出一百多美元。但不管怎么调,方向是一样的:现在的股价没有为 Muse 付钱,甚至没有给核心广告一个很高的倍数。
再往后看 2027 年,我做了三个情景,只改两个变量:收入增速和费用增速。
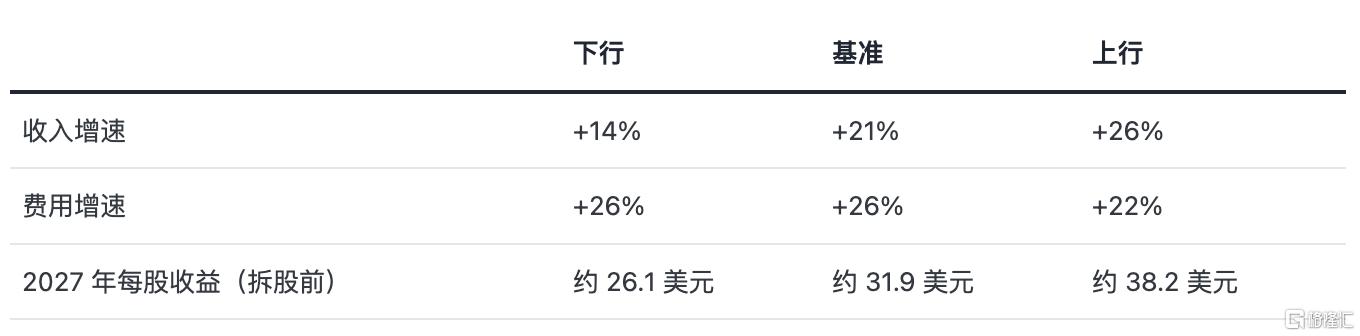
所以决定差异的主要是费用,不是收入。市场一致预期大约 34.5 美元,落在基准和上行之间,隐含的假设是"2027 年费用增速和收入增速差不多"。这比今年(费用 +42%,收入 +27%)乐观得多。所以 1 月份那份 2027 年费用指引,会是比 Muse 用户数更重要的催化剂。
最强的反方,我也想写下来。
财报后,至少 13 家券商上调了 Meta 的目标价。德意志银行分析师的说法很有代表性:Meta 的 AI 投入正在带来更好的广告表现和用户参与,投资者越来越把算力看成"会生钱的资产",而不是成本负担。
这个说法有道理:如果 MSL 训练出来的模型最后也用在广告排序上,"核心广告"和"AI 投入"本来就分不开,我的拆分会低估 AI 投入的价值。我暂时不同意,理由有两个:第一,CFO 自己说了,今年新增资本开支的大部分是给 MSL 和 Muse 的,回报期"比核心业务更长",这部分还没有在广告数据里体现出来;第二,费用增速已经连续 5 个季度跑赢收入,如果算力真的已经在为广告"生钱",这个剪刀差应该开始收窄,而不是继续扩大。
所以我和反方的分歧,其实可以用一个数据来裁决:2027 年费用增速和收入增速,谁更快。
十、2018 还是 2022:Meta 的下跌,什么时候是机会
Meta 历史上有过几次深跌,我把它们分成两类:
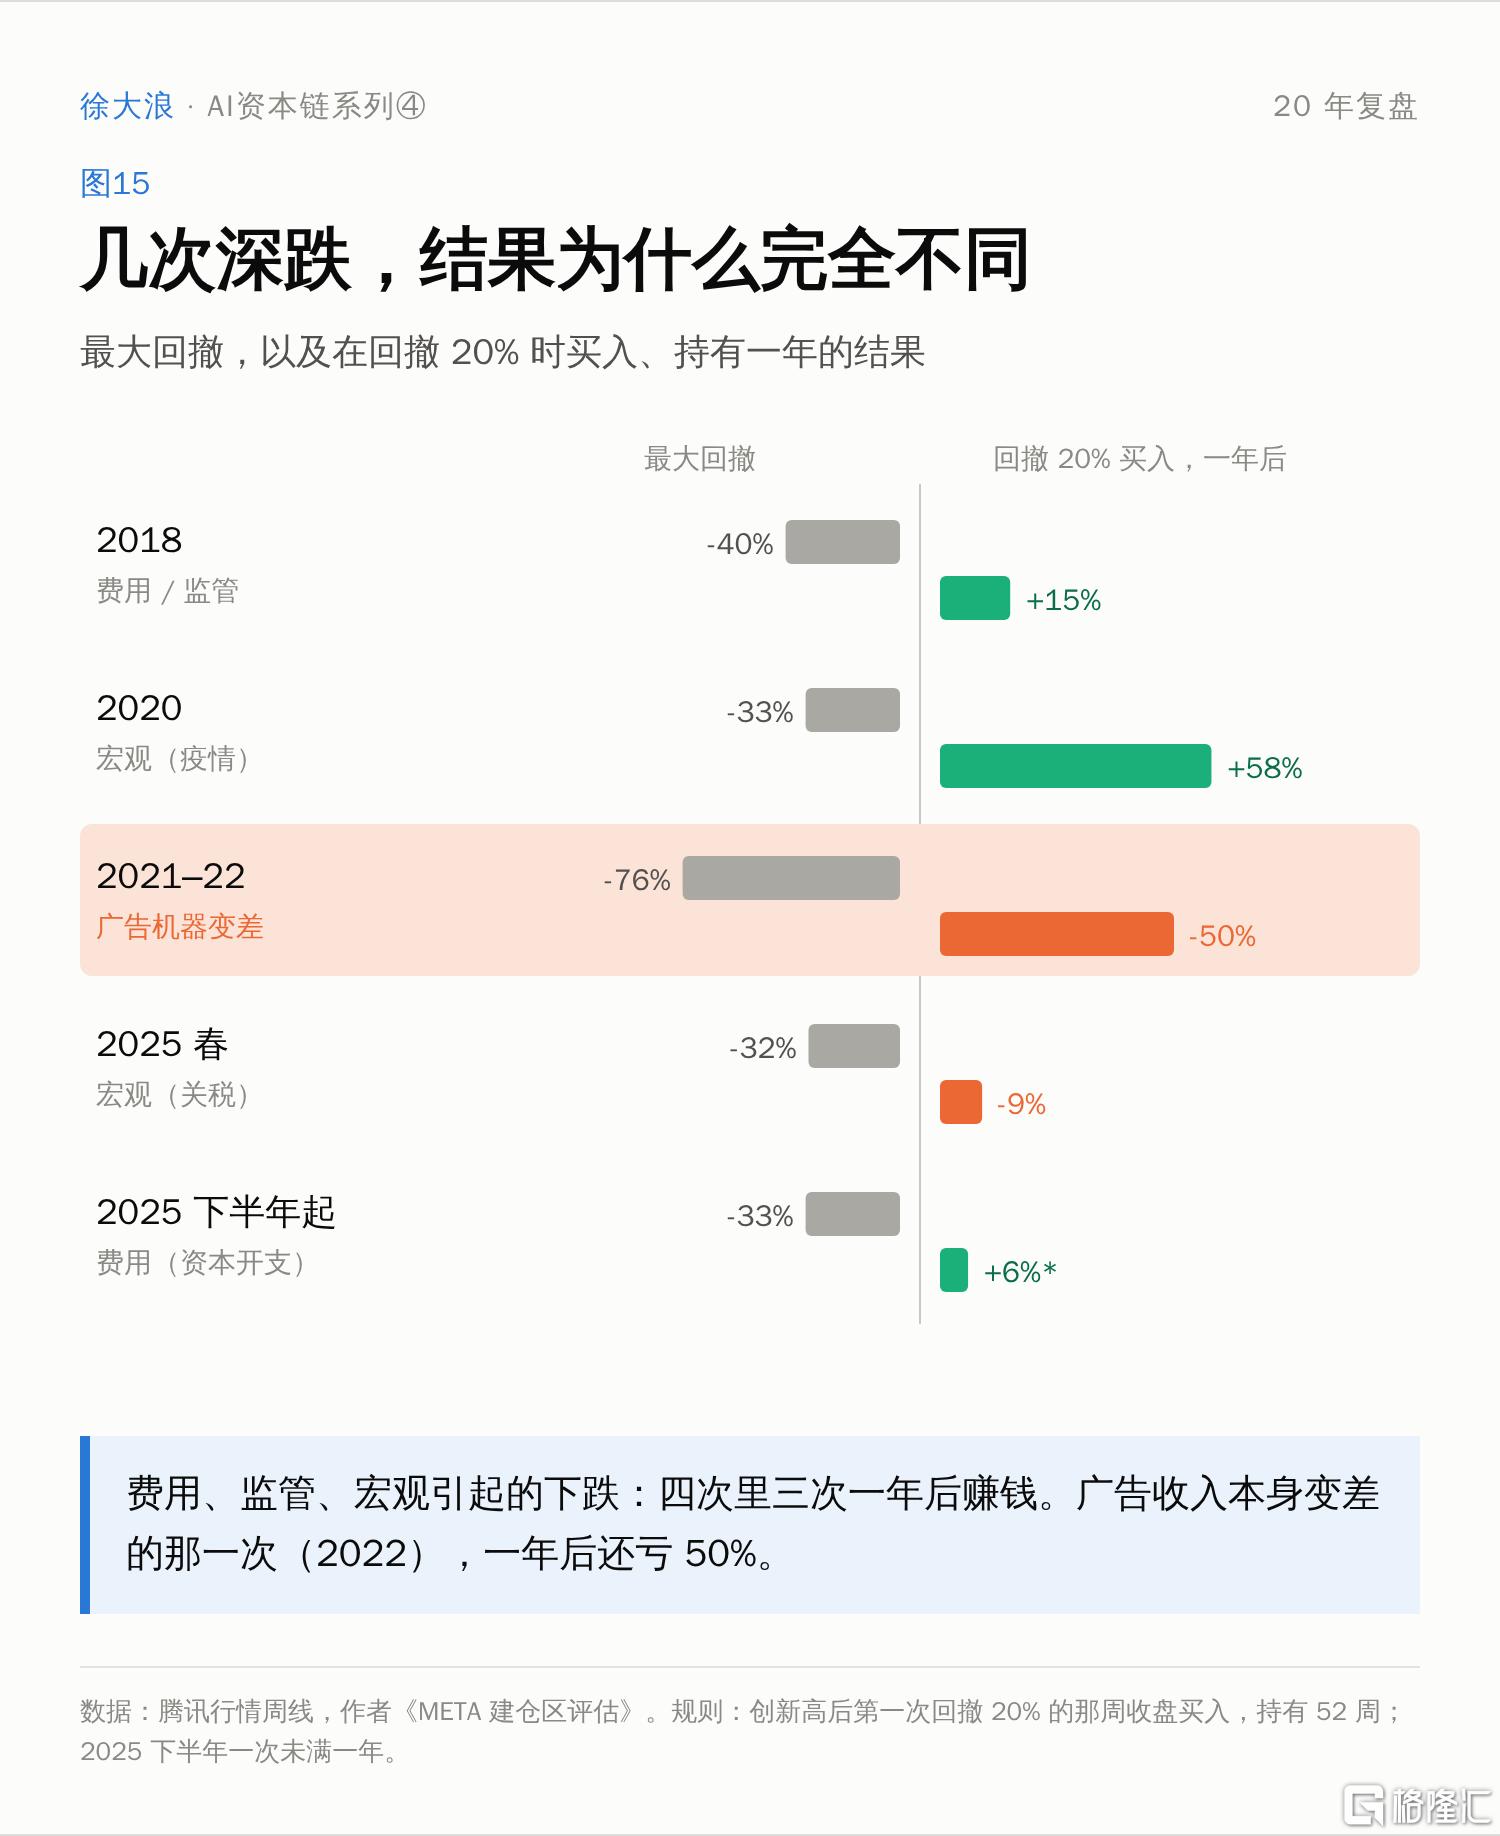
图15|Meta 历史上的几次深跌:广告机器坏没坏,结果完全不同
回撤按周收盘价计;"一年后"的规则是:创新高后第一次较前高回撤 20% 的那周收盘买入,持有 52 周。数据来自我的《META 建仓区评估》。
费用、监管或宏观引起的有四次,广告收入都还在增长,在回撤 20% 的位置买入,三次一年后赚钱,唯一亏损的一次是 −9%。广告收入本身变差的只有 2022 年一次,在同样的位置买入,一年后还亏 50%。
这两类下跌,在股价上看起来很像,区别只在一个地方:广告机器本身有没有坏。
这给了我一个很实用的结论:判断 Muse 的故事成败之前,先看广告均价还能不能替它买单。只要每条广告的价格还在涨,Muse 烧掉的就是广告利润的一部分;一旦广告均价增速掉回个位数,Muse 的成本就会变成压在一台变慢的机器上的负担,那才是 2022 年。
十一、我未来看中 Meta 什么
写到这里,我想把自己的投资逻辑写清楚。
我的论点:Meta 的价值在广告机器。AI 让每条广告更准、更贵,这是已经被财报证明的事情。至于"用 Muse 迁移商业模式",目前对我来说还是一个大饼:我只算它的成本(算力、折旧),不给它估值。
但研究完这一季,我看 Meta 的方式要往前走一步:
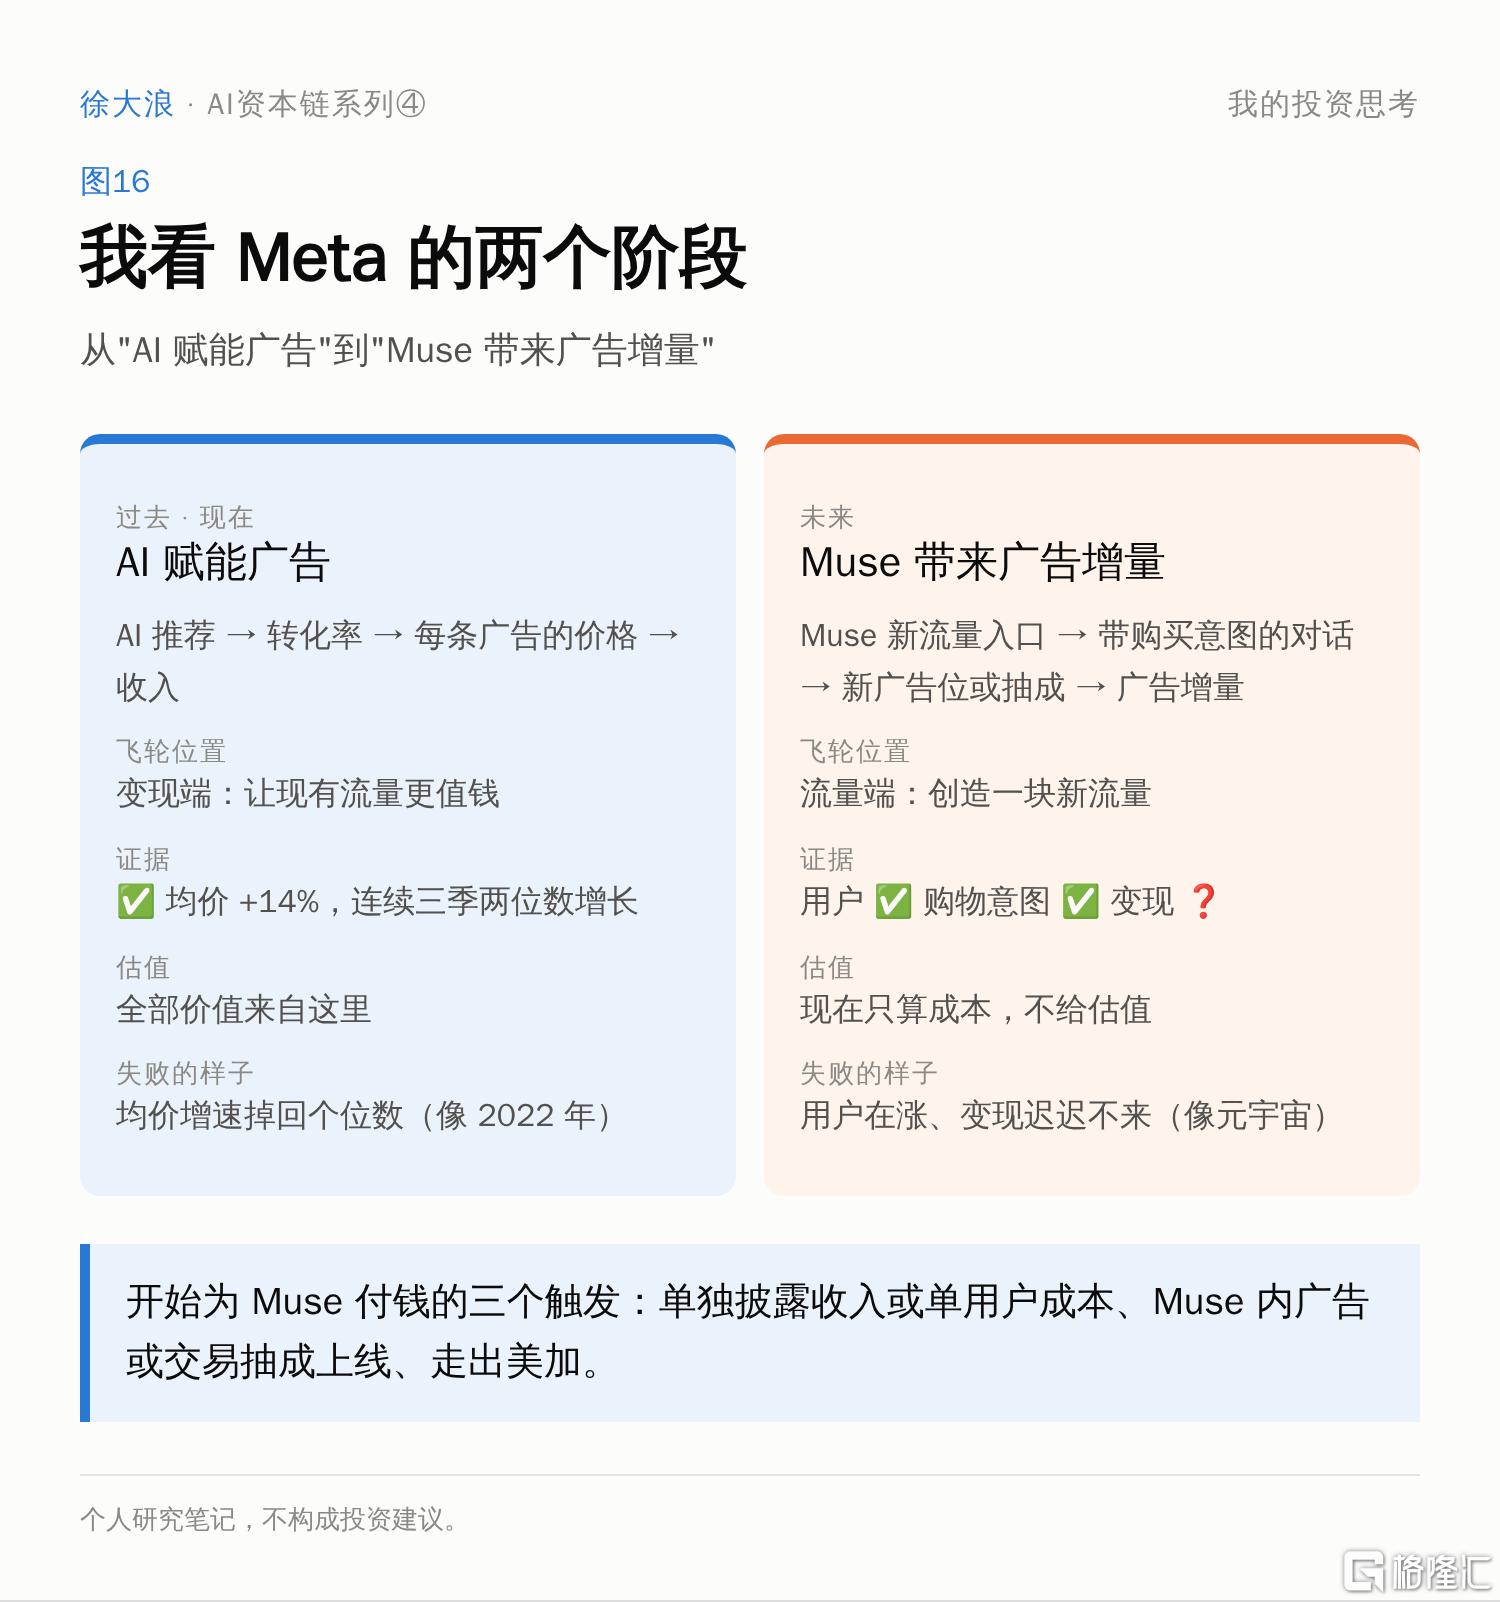
图16|我看 Meta 的两个阶段:从"AI 赋能广告"到"Muse 带来广告增量"
过去几年,我看 Meta 只需要看一件事:AI 有没有让现有的流量更值钱。这件事现在已经被证明了,而且在定价里。未来决定 Meta 能不能再上一个台阶的,是 Muse 能不能像当年的手机、Instagram、Reels 一样,变成一块新的流量,并且被变现成广告增量。
按 Meta 二十年的规律,新流量的变现通常要晚一两年。所以 Muse 现在没有收入,我不认为是失败;但在它拿出第一条变现数据之前,我也不会为它付钱。
支撑它的关键证据:全球广告均价 +14%(美加 +23%),连续三季两位数增长;剔除和解金后营业利润 +11%;过去四个季度收入全部达到或超过指引上沿。
我什么时候认错:
- 全球广告均价同比连续两季低于 8%,而且展示量没有补上。这说明 AI 带来的价格提升到头了。
- 剔除一次性项目后,营业利润连续两季同比下降。这说明算力成本已经吃掉了广告效率的提升。
- 滚动 12 个月计入利润表的法律费用合计达到 300 亿美元,大约是一年营业利润的三分之一。现在是约 123 亿。新墨西哥州 250 亿的判决如果上诉失败并入账,这条线就会触发。
我什么时候开始为 Muse 付钱:只要出现下面任何一项,我就重新算一遍:公司单独披露 Muse 的收入或单用户成本;Muse 里的广告或交易抽成上线;Muse 走出美国和加拿大。
至于价格,我的估值逻辑是:现价已经按"Muse 只花钱"定价,但还没有为"费用继续跑赢收入"留出安全边际。只有在广告数据仍然健康、价格又足够便宜的时候,这个判断才有赔率。如果股价是因为广告机器本身变差而跌下来,再便宜也不是机会。
最后,给自己也给读者留一张速查卡。以后每一季读 Meta 的财报,我会先看这 5 个数:
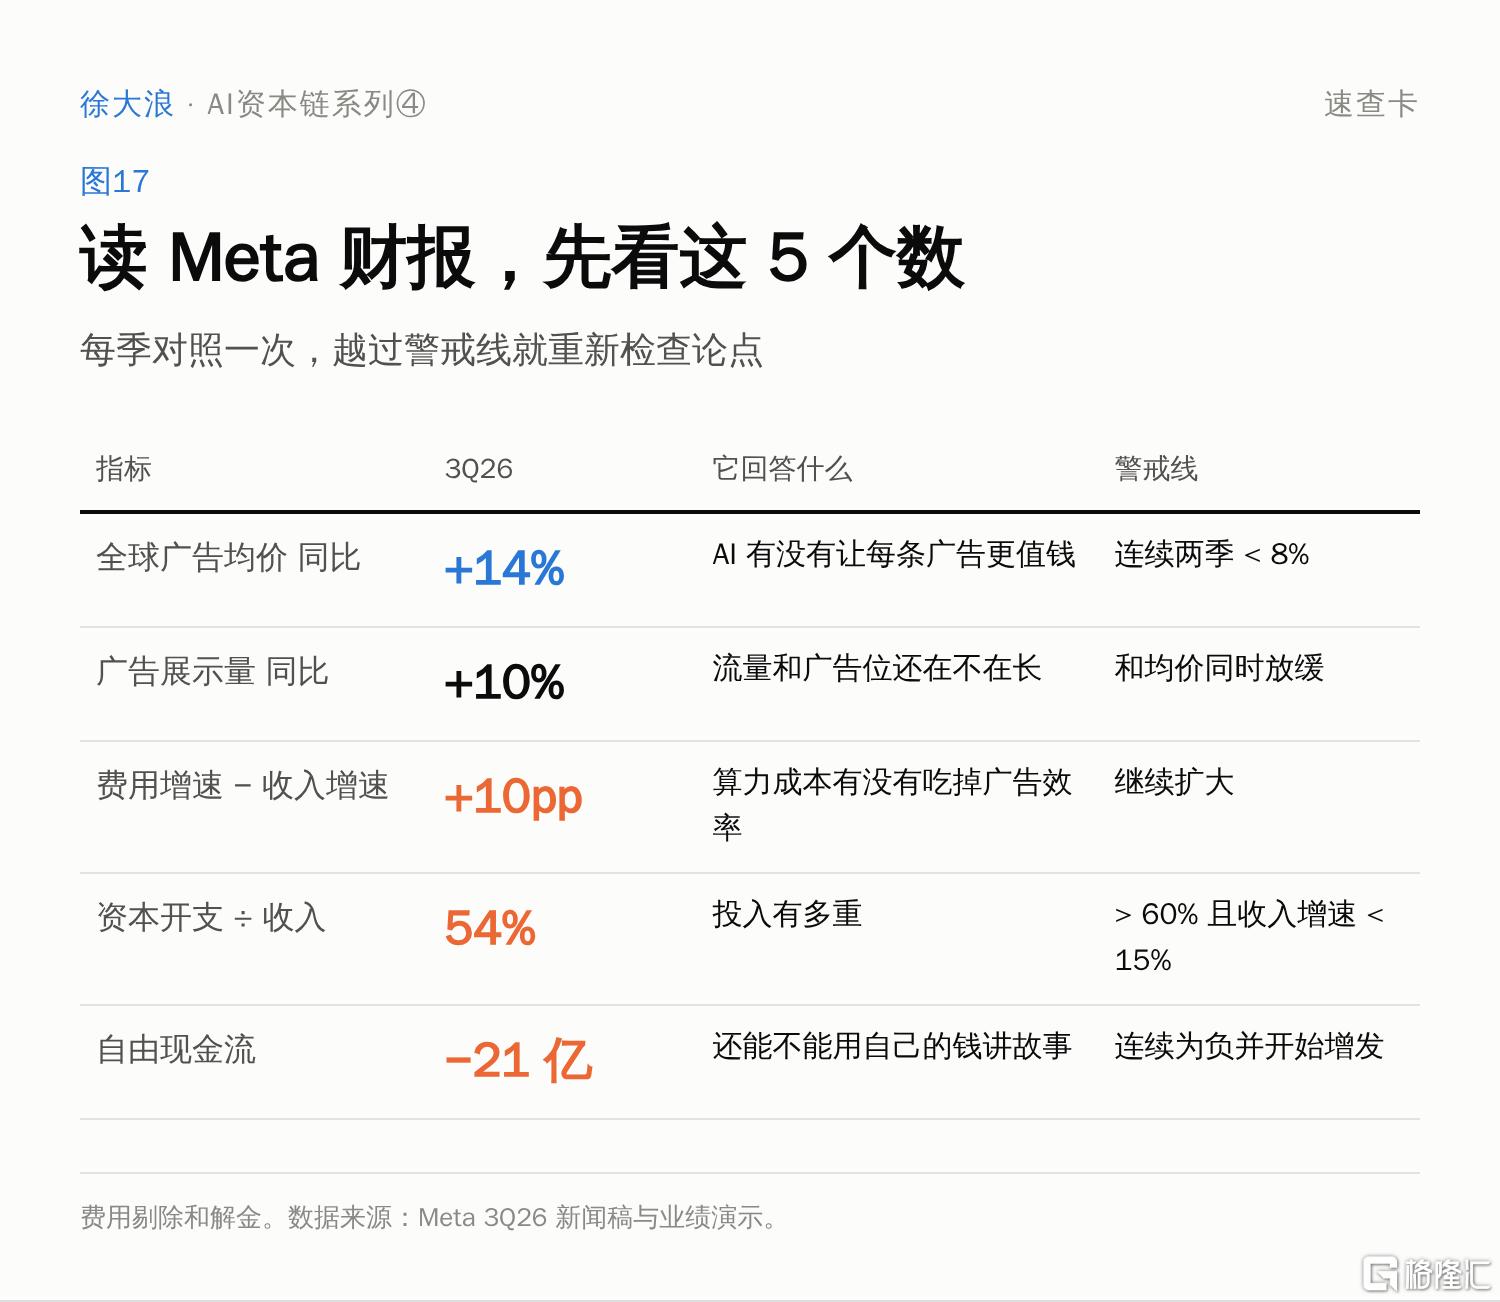
图17|读 Meta 财报,先看这 5 个数

研究完 Meta,"AI 资本链"这个系列有了四家公司。把它们放在一起,我对"怎么看一家公司"的理解又多了一层:
英伟达和台积电是卖铲子的,微软是把铲子租出去的,Meta 是唯一一家自己挖、自己用的。它挖到的金子,目前只有一块叫广告。
现金流为正的时候,一个故事讲的是"未来有多大";现金流为负之后,故事只能讲"账什么时候算得过来"。Meta 下一次真正讲 Muse 的故事,不应该是又多了多少用户,而是在 1 月的财报里,给出一个成本数字。
最后留一个问题给你:你觉得 Muse 会是 Meta 的下一个 Instagram,还是下一个元宇宙?欢迎在评论区告诉我你的理由。
本文为个人研究笔记,不构成投资建议。所有指引、情景与推算均为前瞻性信息,以公司后续官方披露为准。每股数字均为 2027 年 1 月 C 类股派发前口径。
资料来源
- Meta 3Q26 新闻稿、8-K 附件 99.1(利润表、资产负债表、现金流量表、分部)、业绩演示(2026-10-21)
- Meta 3Q26 电话会及跟进电话会逐字稿(2026-10-21)
- Meta 1Q26、2Q26 收入与资本开支指引历史
- 一致预期:MarketBeat、Zacks、Benzinga;财报前目标价:TipRanks、Yahoo
- 股价:腾讯行情(未复权收盘价);10/22 收盘价:Yahoo Finance,"Meta stock drops more than 7% despite strong Q3 results as AI spending fears return":https://finance.yahoo.com/technology/article/meta-stock-drops-more-than-7-despite-strong-q3-results-as-ai-spending-fears-return-193128008.html
- Reuters,"Meta falls as investors balance Muse growth with rising AI costs"(2026-10-22,含 CDS 创新高、13 家券商上调目标价):https://whtc.com/2026/10/22/meta-falls-as-investors-balance-muse-growth-with-rising-ai-costs/
- 新墨西哥州 250 亿美元判决:Source NM、NBC News、Deseret News(2026-10-21)
- 现实实验室累计亏损(截至 2Q26 约 880 亿美元):https://malwaretips.com/threads/metas-reality-labs-loses-4-6-billion-in-q2-2026-pushing-total-losses-toward-88-billion.142606/
- Facebook 手机广告占比:2012 年四季度 23%(Marketing Dive):https://marketingdive.com/news/mobile-ads-spike-to-23-of-facebooks-ad-revenue/95360 ;2013 年四季度 53%(Business Insider):https://www.businessinsider.in/facebook-now-makes-most-of-its-money-53-from-mobile-ads/articleshow/29573236.cms
- Facebook 上市后股价回到 38 美元发行价(MPR News,2013-08-01):https://www.mprnews.org/story/2013/08/01/facebook-passes-38-initial-public-offering-price
- Reels 年化收入超过 100 亿美元(Marketing Dive,Meta 3Q23):https://www.marketingdive.com/news/meta-earnings-q3-2023-reels-ai-ad-market/697886/
- Emily 投委会知识库:《META 3Q26 财报研判》(含 SOTP 分部估值)、《META 建仓区评估》(2026-10-22)
- 英伟达 FY2027 Q2、微软 FY2026 Q4、台积电 3Q26 数据:引自本系列前三篇
- Facebook 2018-07-26 单日下跌 19%、市值蒸发约 1,190 亿美元(CNBC):https://www.cnbc.com/amp/2018/07/26/facebook-on-pace-for-biggest-one-day-loss-in-value-for-any-company-sin.html
- Meta 预计苹果隐私新规使 2022 年收入减少约 100 亿美元(CNBC,2022-02-02):https://www.cnbc.com/2022/02/02/facebook-says-apple-ios-privacy-change-will-cost-10-billion-this-year.html
- Meta 4Q22 及 2022 全年财报:全年收入 1,166.1 亿美元,同比 −1%;自由现金流 184.4 亿美元:https://investor.atmeta.com/investor-news/press-release-details/2023/Meta-Reports-Fourth-Quarter-and-Full-Year-2022-Results/default.aspx
- Facebook 股价 2012 年 9 月创上市后新低 17.55 美元:https://www.governance-intelligence.com/boardroom/mark-zuckerberg-pledges-sell-no-facebook-stock-share-price-falls-record-low
- Meta 历年营业利润率(2012–2025):https://tickerleague.com/companies/META/financials/operating-margin ;历年收入:Meta 各年 10-K
- ChatGPT 广告与谷歌 AI 模式广告进展(Zozimus Agency 汇总,含 OpenAI 帮助文档、Google Marketing Live 2026):https://zozimus.com/ads-inside-the-answer-what-google-ai-mode-and-chatgpt-ads-mean-for-your-2027-media-plan/
- 欧盟委员会同意 Meta 自 2026 年 1 月起向欧盟用户提供"少个性化广告"选项:https://finance.yahoo.com/news/meta-introduce-ad-choices-facebook-093438288.html
US MetaPlatformsIncClassA
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。