国家队入局背后,无人配送两强的路线分野


作者|小 梅
编辑|杨 铭
近4亿美元,约26.7亿元人民币。
2026年10月20日,新石器宣布完成E轮近4亿美元融资,创下今年国内自动驾驶领域最大单笔融资纪录。值得注意的是,本轮投资方中出现阿里巴巴AEF NextGen香港基金——而此前阿里系已通过菜鸟资金注入参与九识整合。
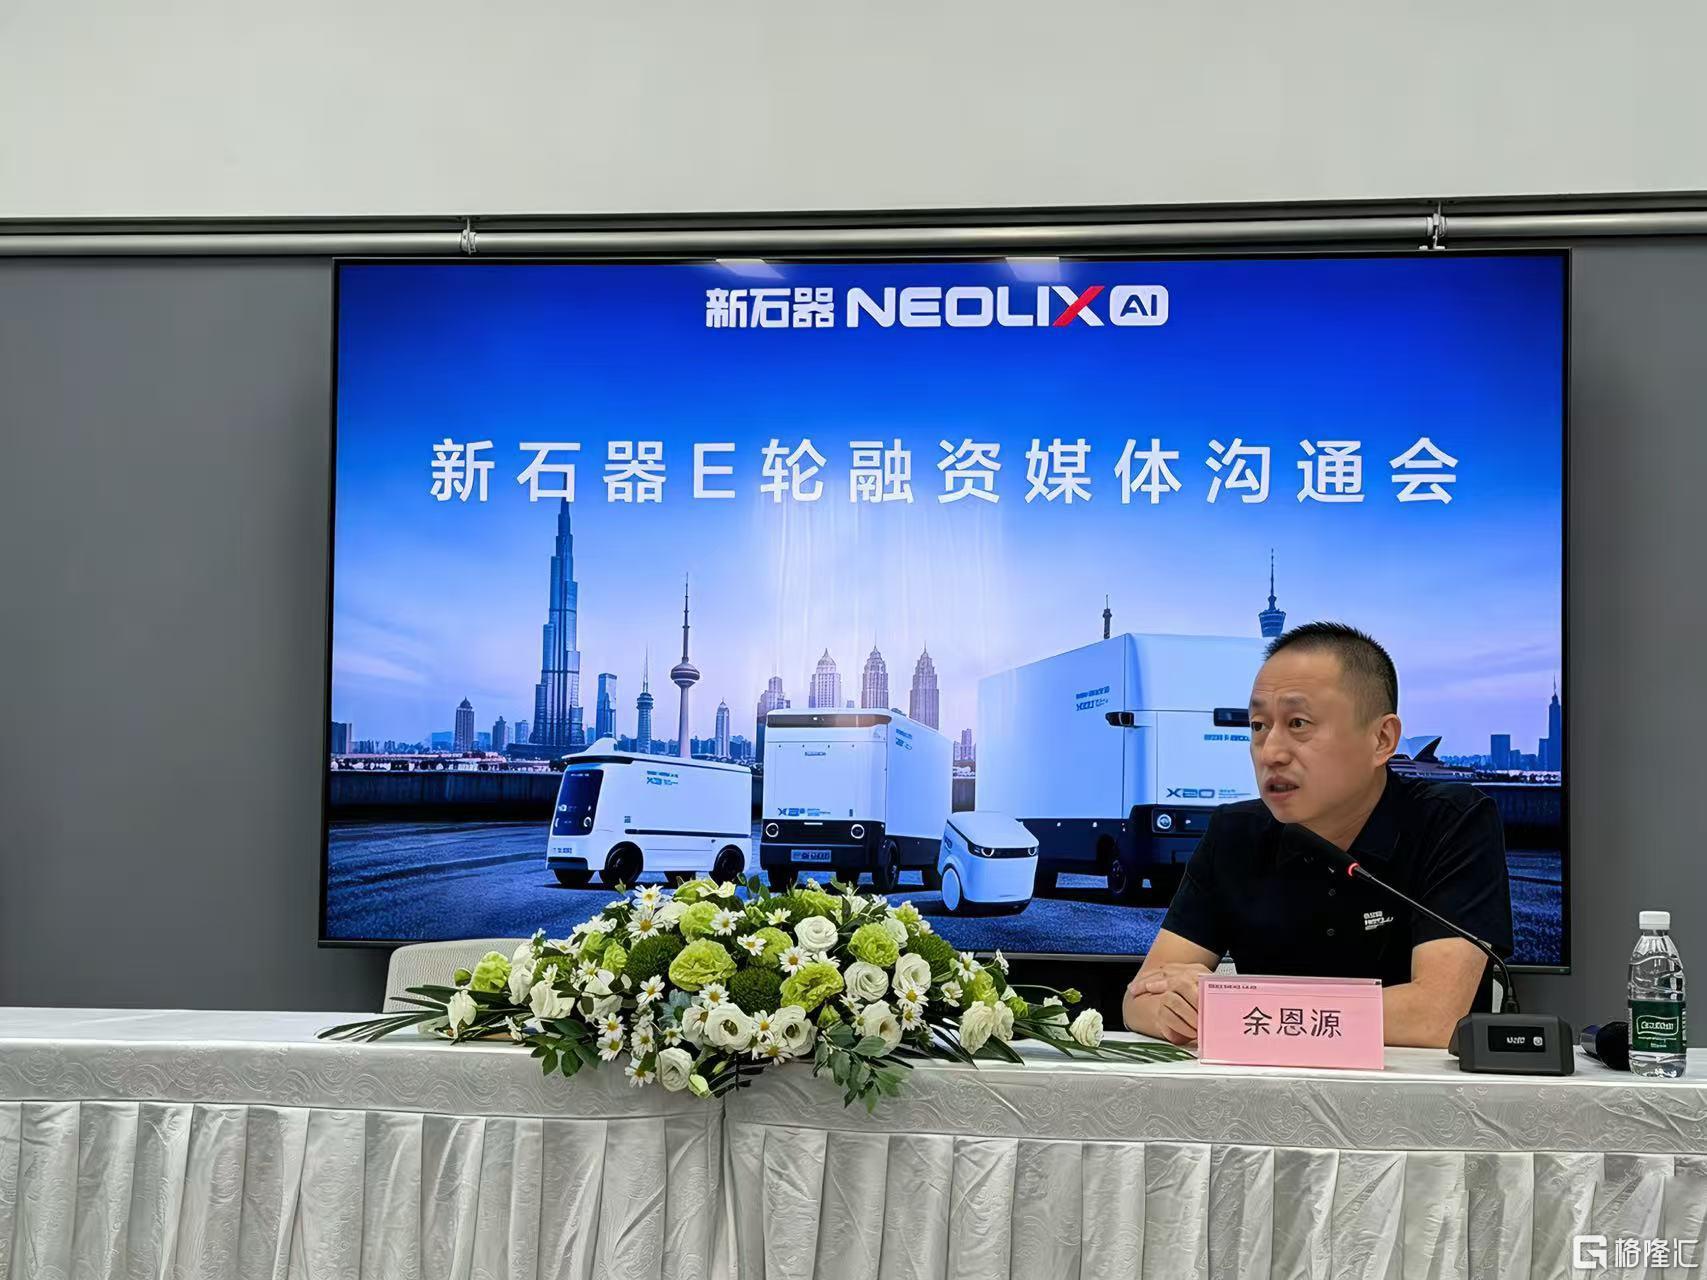
新石器创始人余恩源对媒体表示:“投资我们的,是阿里旗下众多基金里的一支,我不认为它代表阿里的某种态度。菜鸟无人车与九识合并可能也是一样。”
有观察人士认为,当下行业正跨进生态竞争与规模化落地的关键节点。“国家队+全明星”集体背书新石器,或许说明在资本看来,相比九识,新石器的商业叙事更具可验证性。
1
资本清晰度:可追溯的背书vs未完全披露
无人配送赛道热度已持续一年以上,融资总额超百亿,但资本逻辑正从“押注赛道”转向“押注头部”。新石器累计融资突破百亿元人民币,规模居行业第一;九识累计融资超60亿元,位居第二。
两家最大的区别,体现在融资信息的披露深度上。
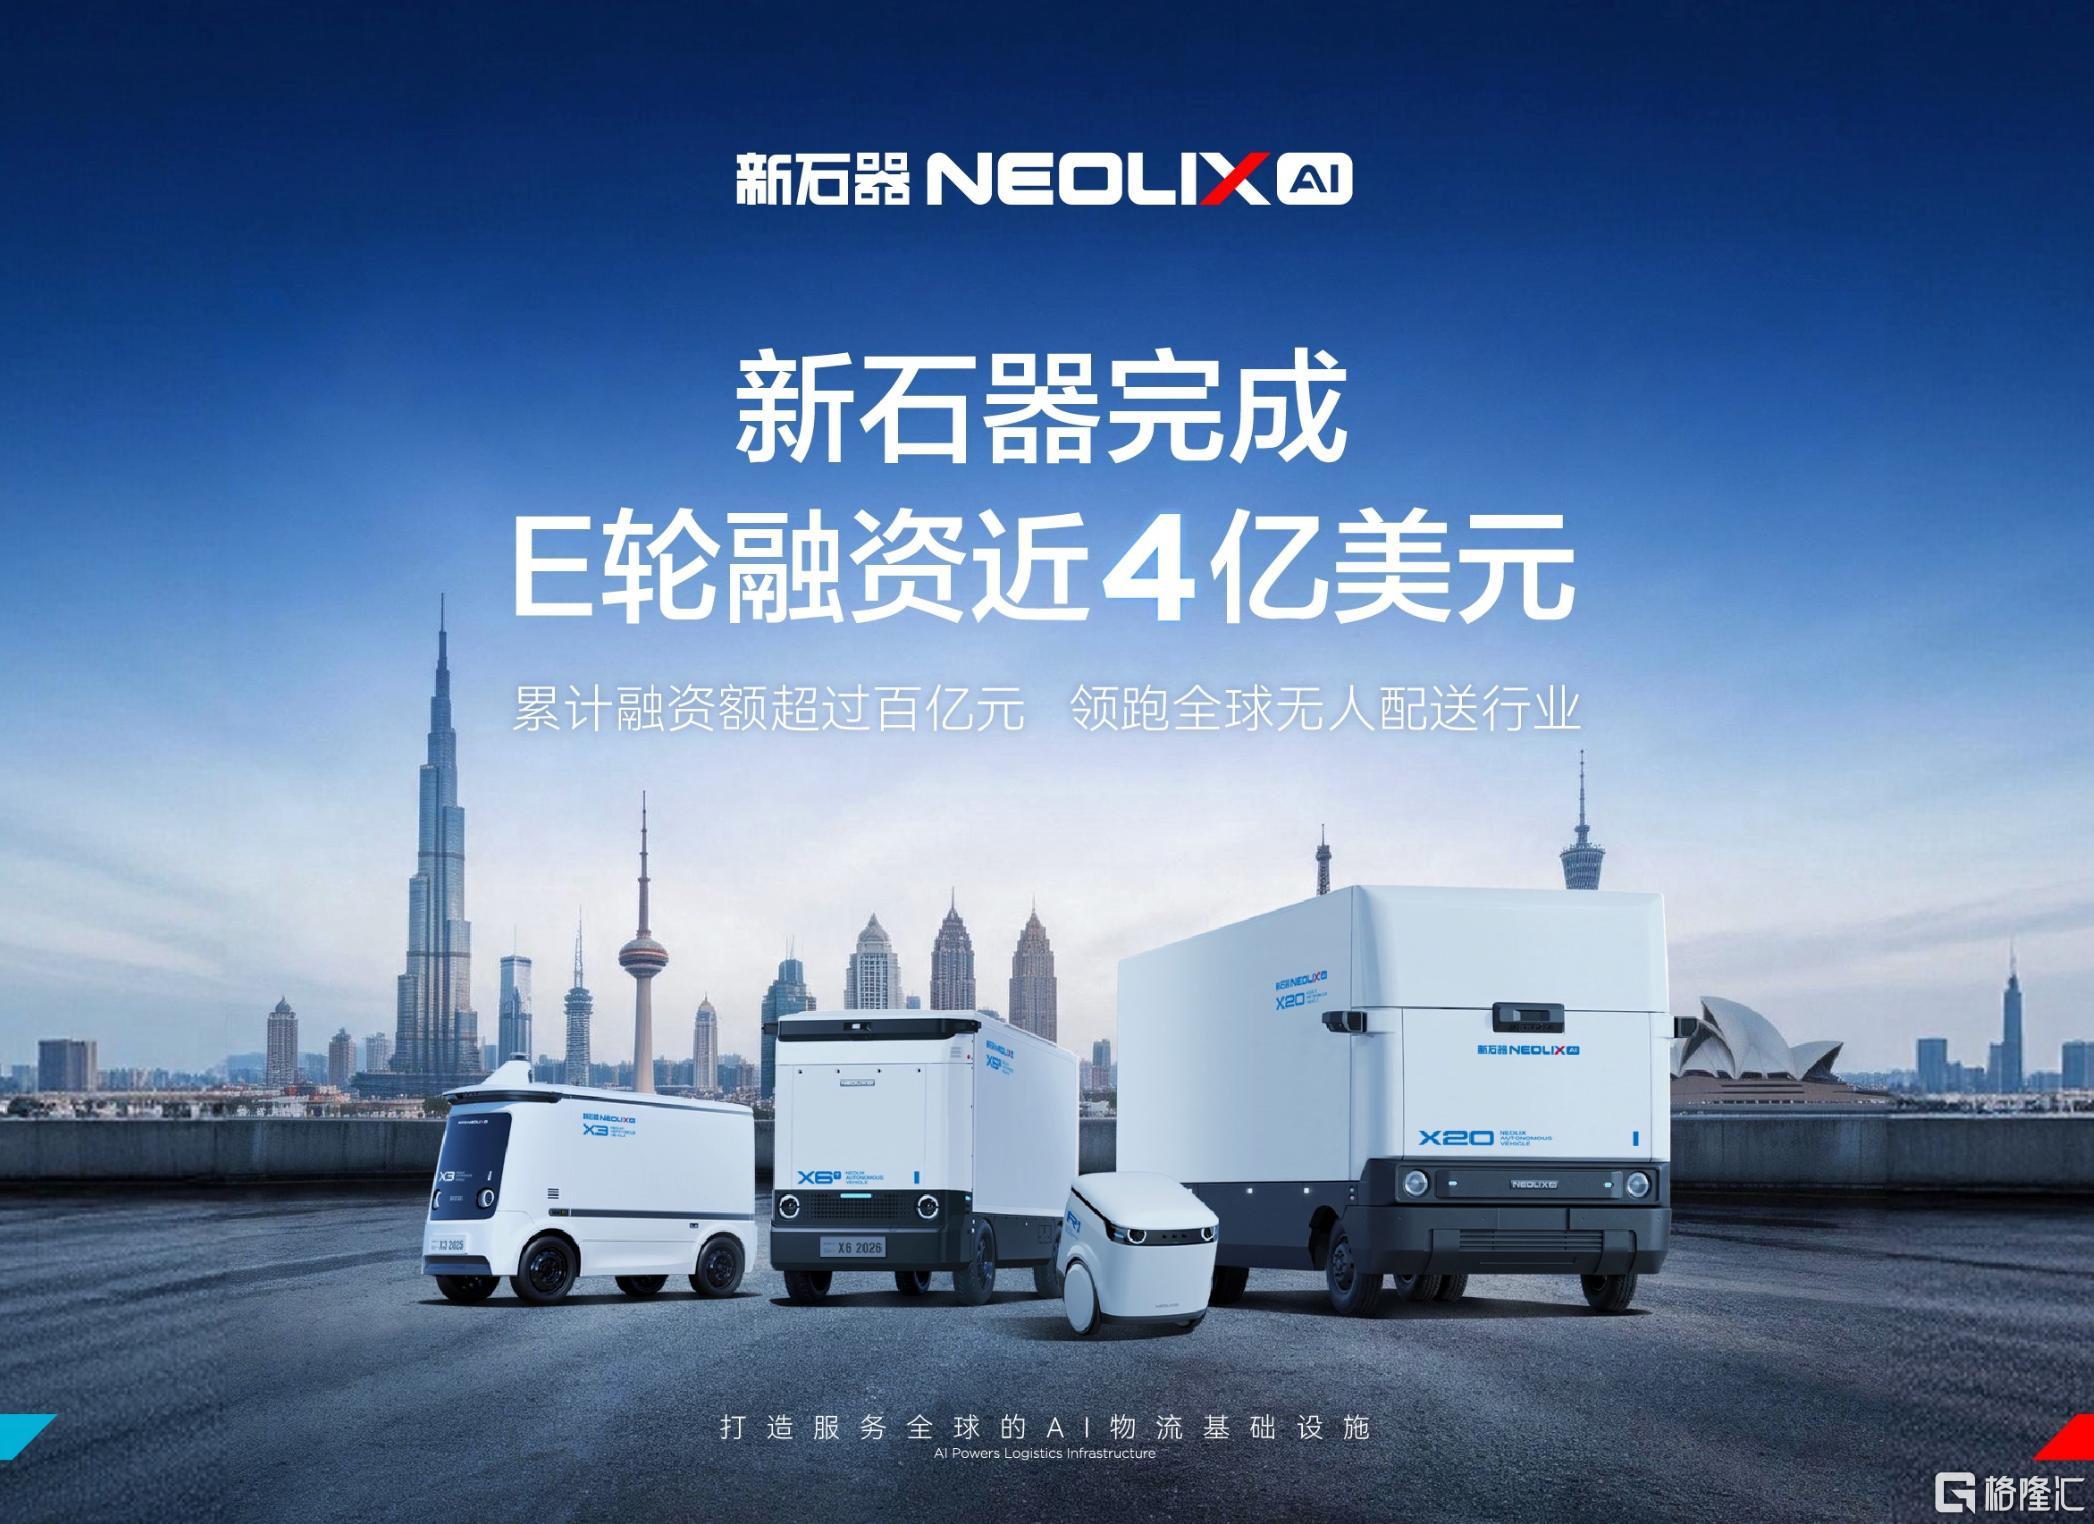
新石器本轮融资虽未公布某国家级基金具体名称,但多方媒体报道指向国家人工智能产业投资基金——该基金此前已投资Kimi、DeepSeek、银河通用等AI关键领域头部企业。
本次联合领投新石器,系其首次出手无人配送赛道,国家级认可对新石器后续路权拓展与全球扩张的背书作用显著。此外,参投机构与老股东名单完整披露,阿里背景资本入局后,新石器成为RoboVan赛道唯一同时拥有腾讯、阿里两大股东的企业。
九识最近一轮融资是今年2月宣布的超3亿美元融资。其投资方描述为“涵盖大型产业方、一线城市政府基金及市场化投资机构”,公开信息披露较为笼统。
截至目前,第三方商业查询平台也未更新相关投资方名单。在需要政府路权、大客户信任和资本市场定价的行业里,头部企业融资信息的透明度差异,难免引发不同解读。
2
商业模式分野:运力服务vs多线并行
进入2026年,行业走到商业模式迭代的十字路口。余恩源多次表示,无人配送正面临大规模商业化普及关键节点,资本核心看的是规模化、商业化能力。
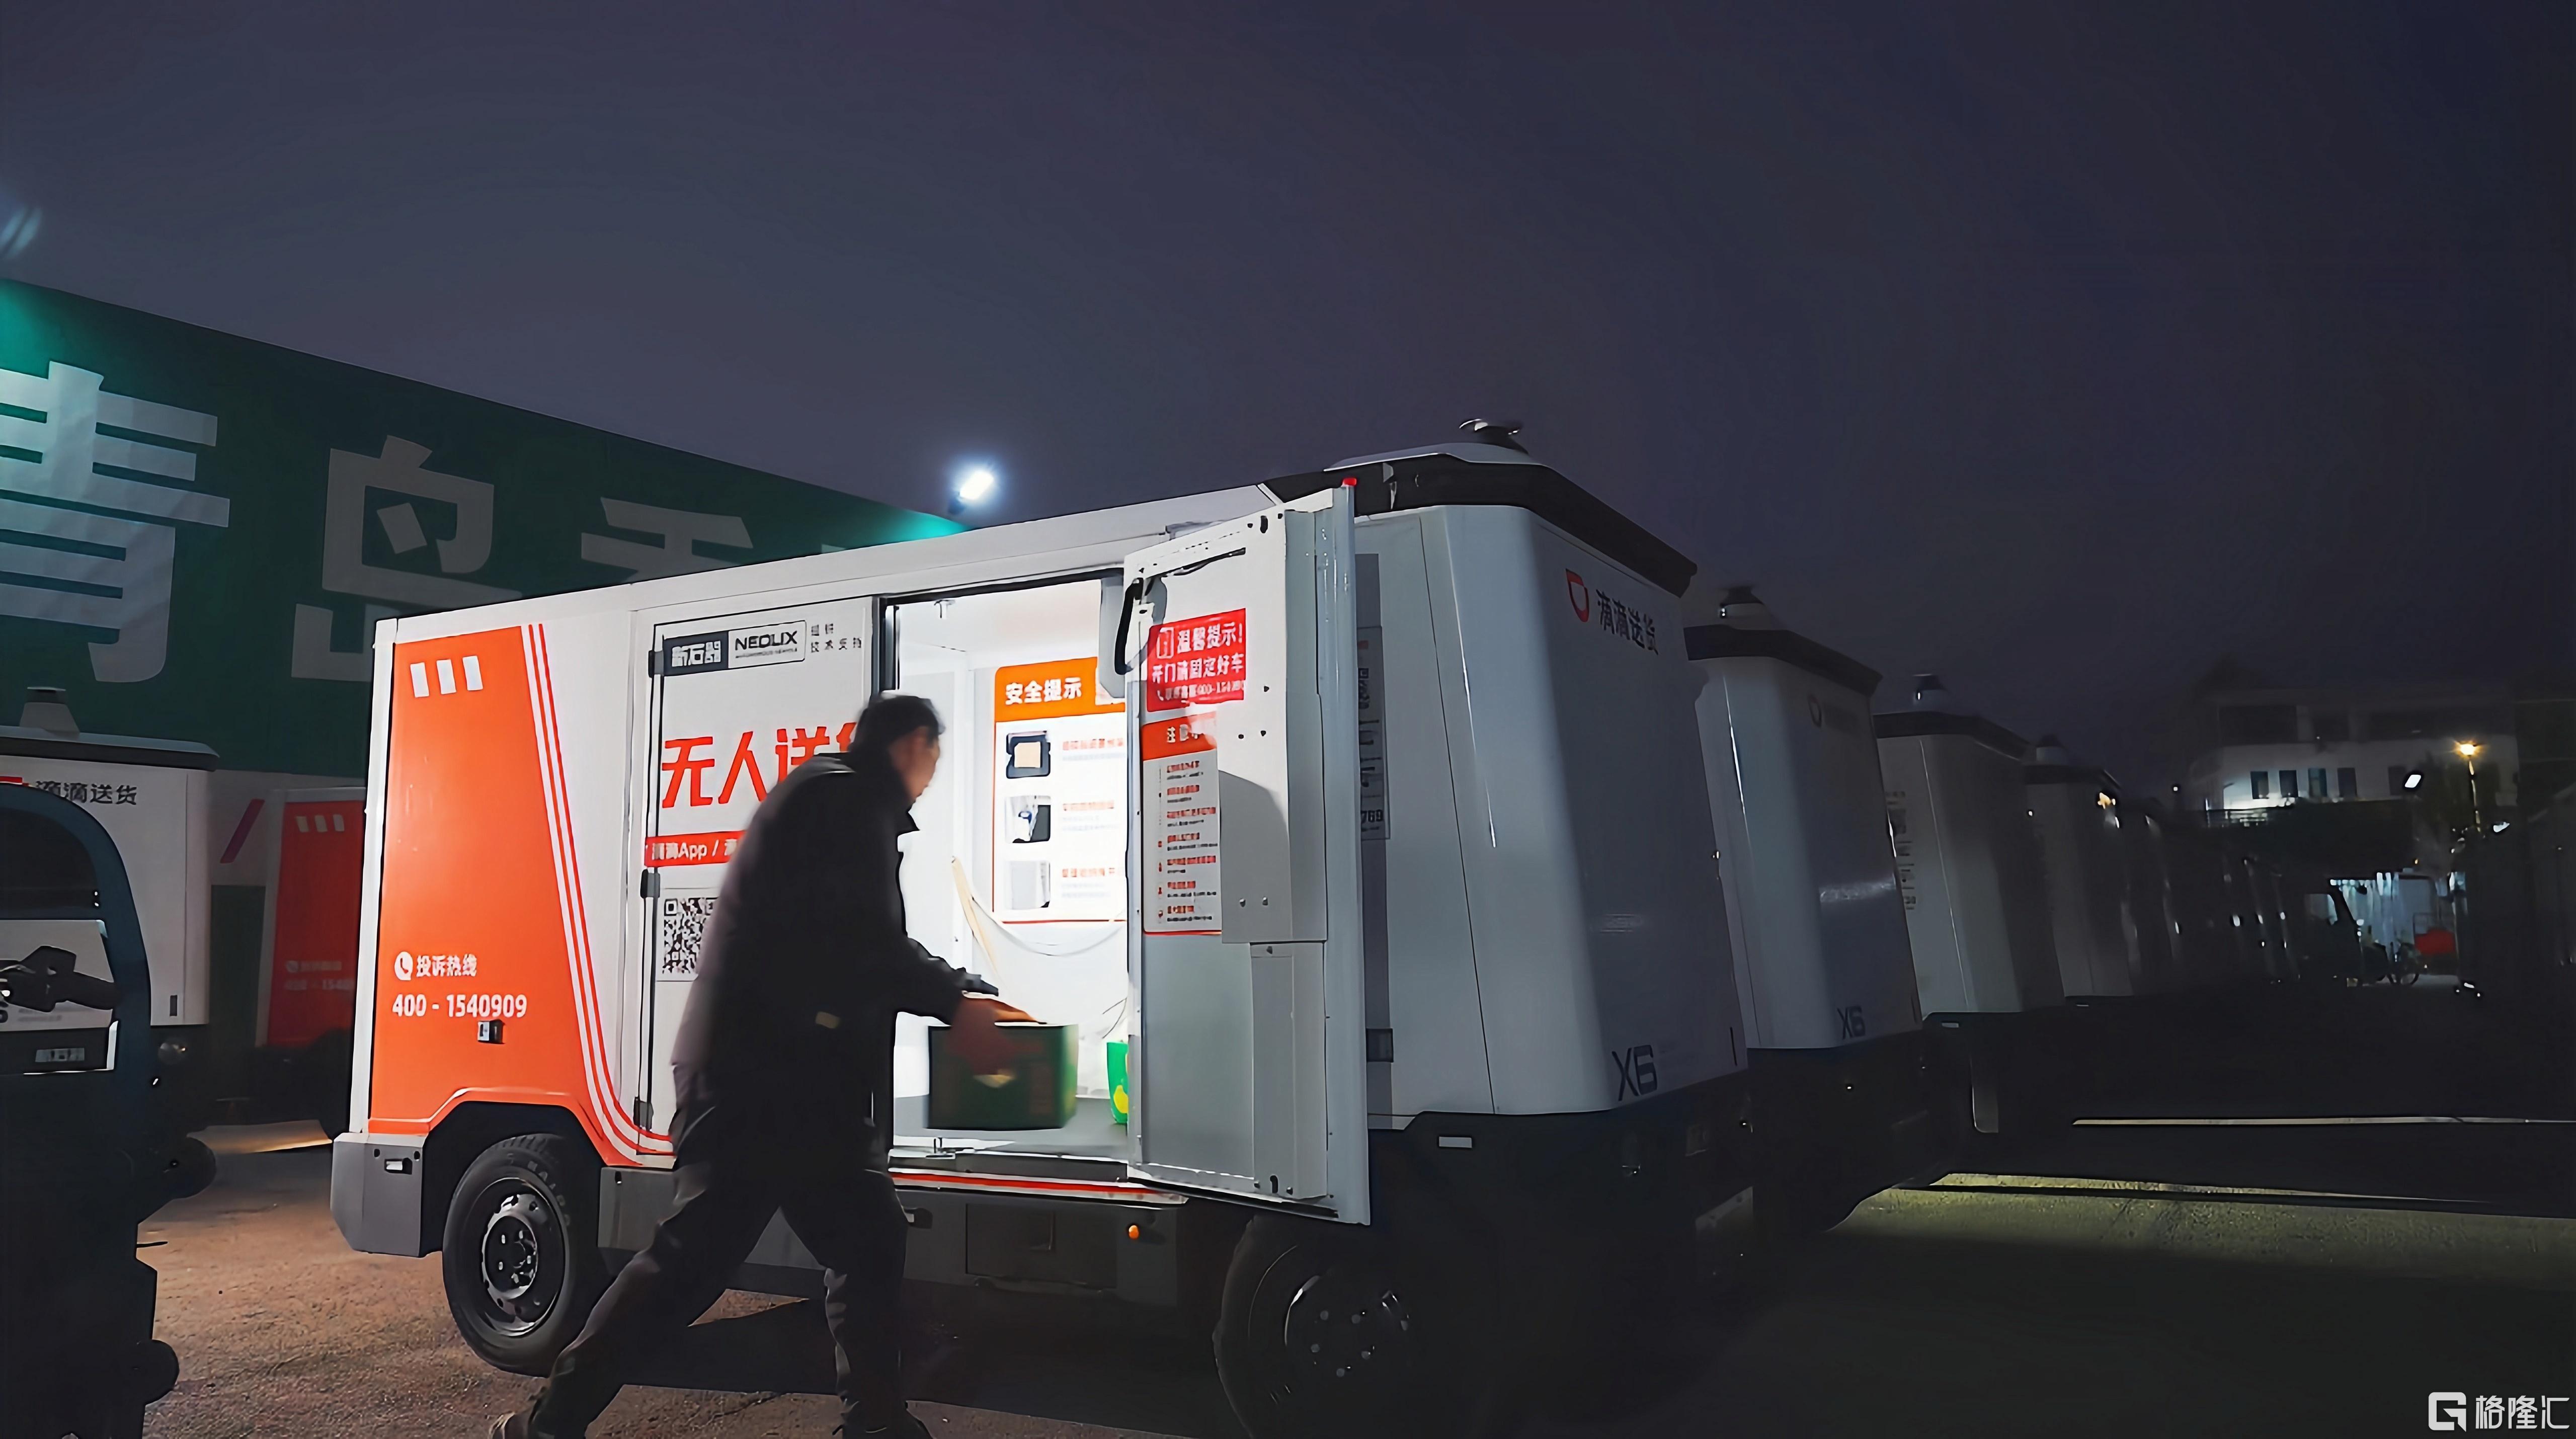
新石器的答案是聚焦运力服务模式——不卖车、不租车,只卖运力。客户付费意愿锚定在“比雇佣司机省多少钱”的可量化指标上。青岛、临沂、杭州等城市单城部署已超千辆,深圳拓展出437条夜间配送线路,非快递场景也开始起量。按余恩源测算,运力服务的单台车毛利率有望超过60%,预计明年整体盈利。
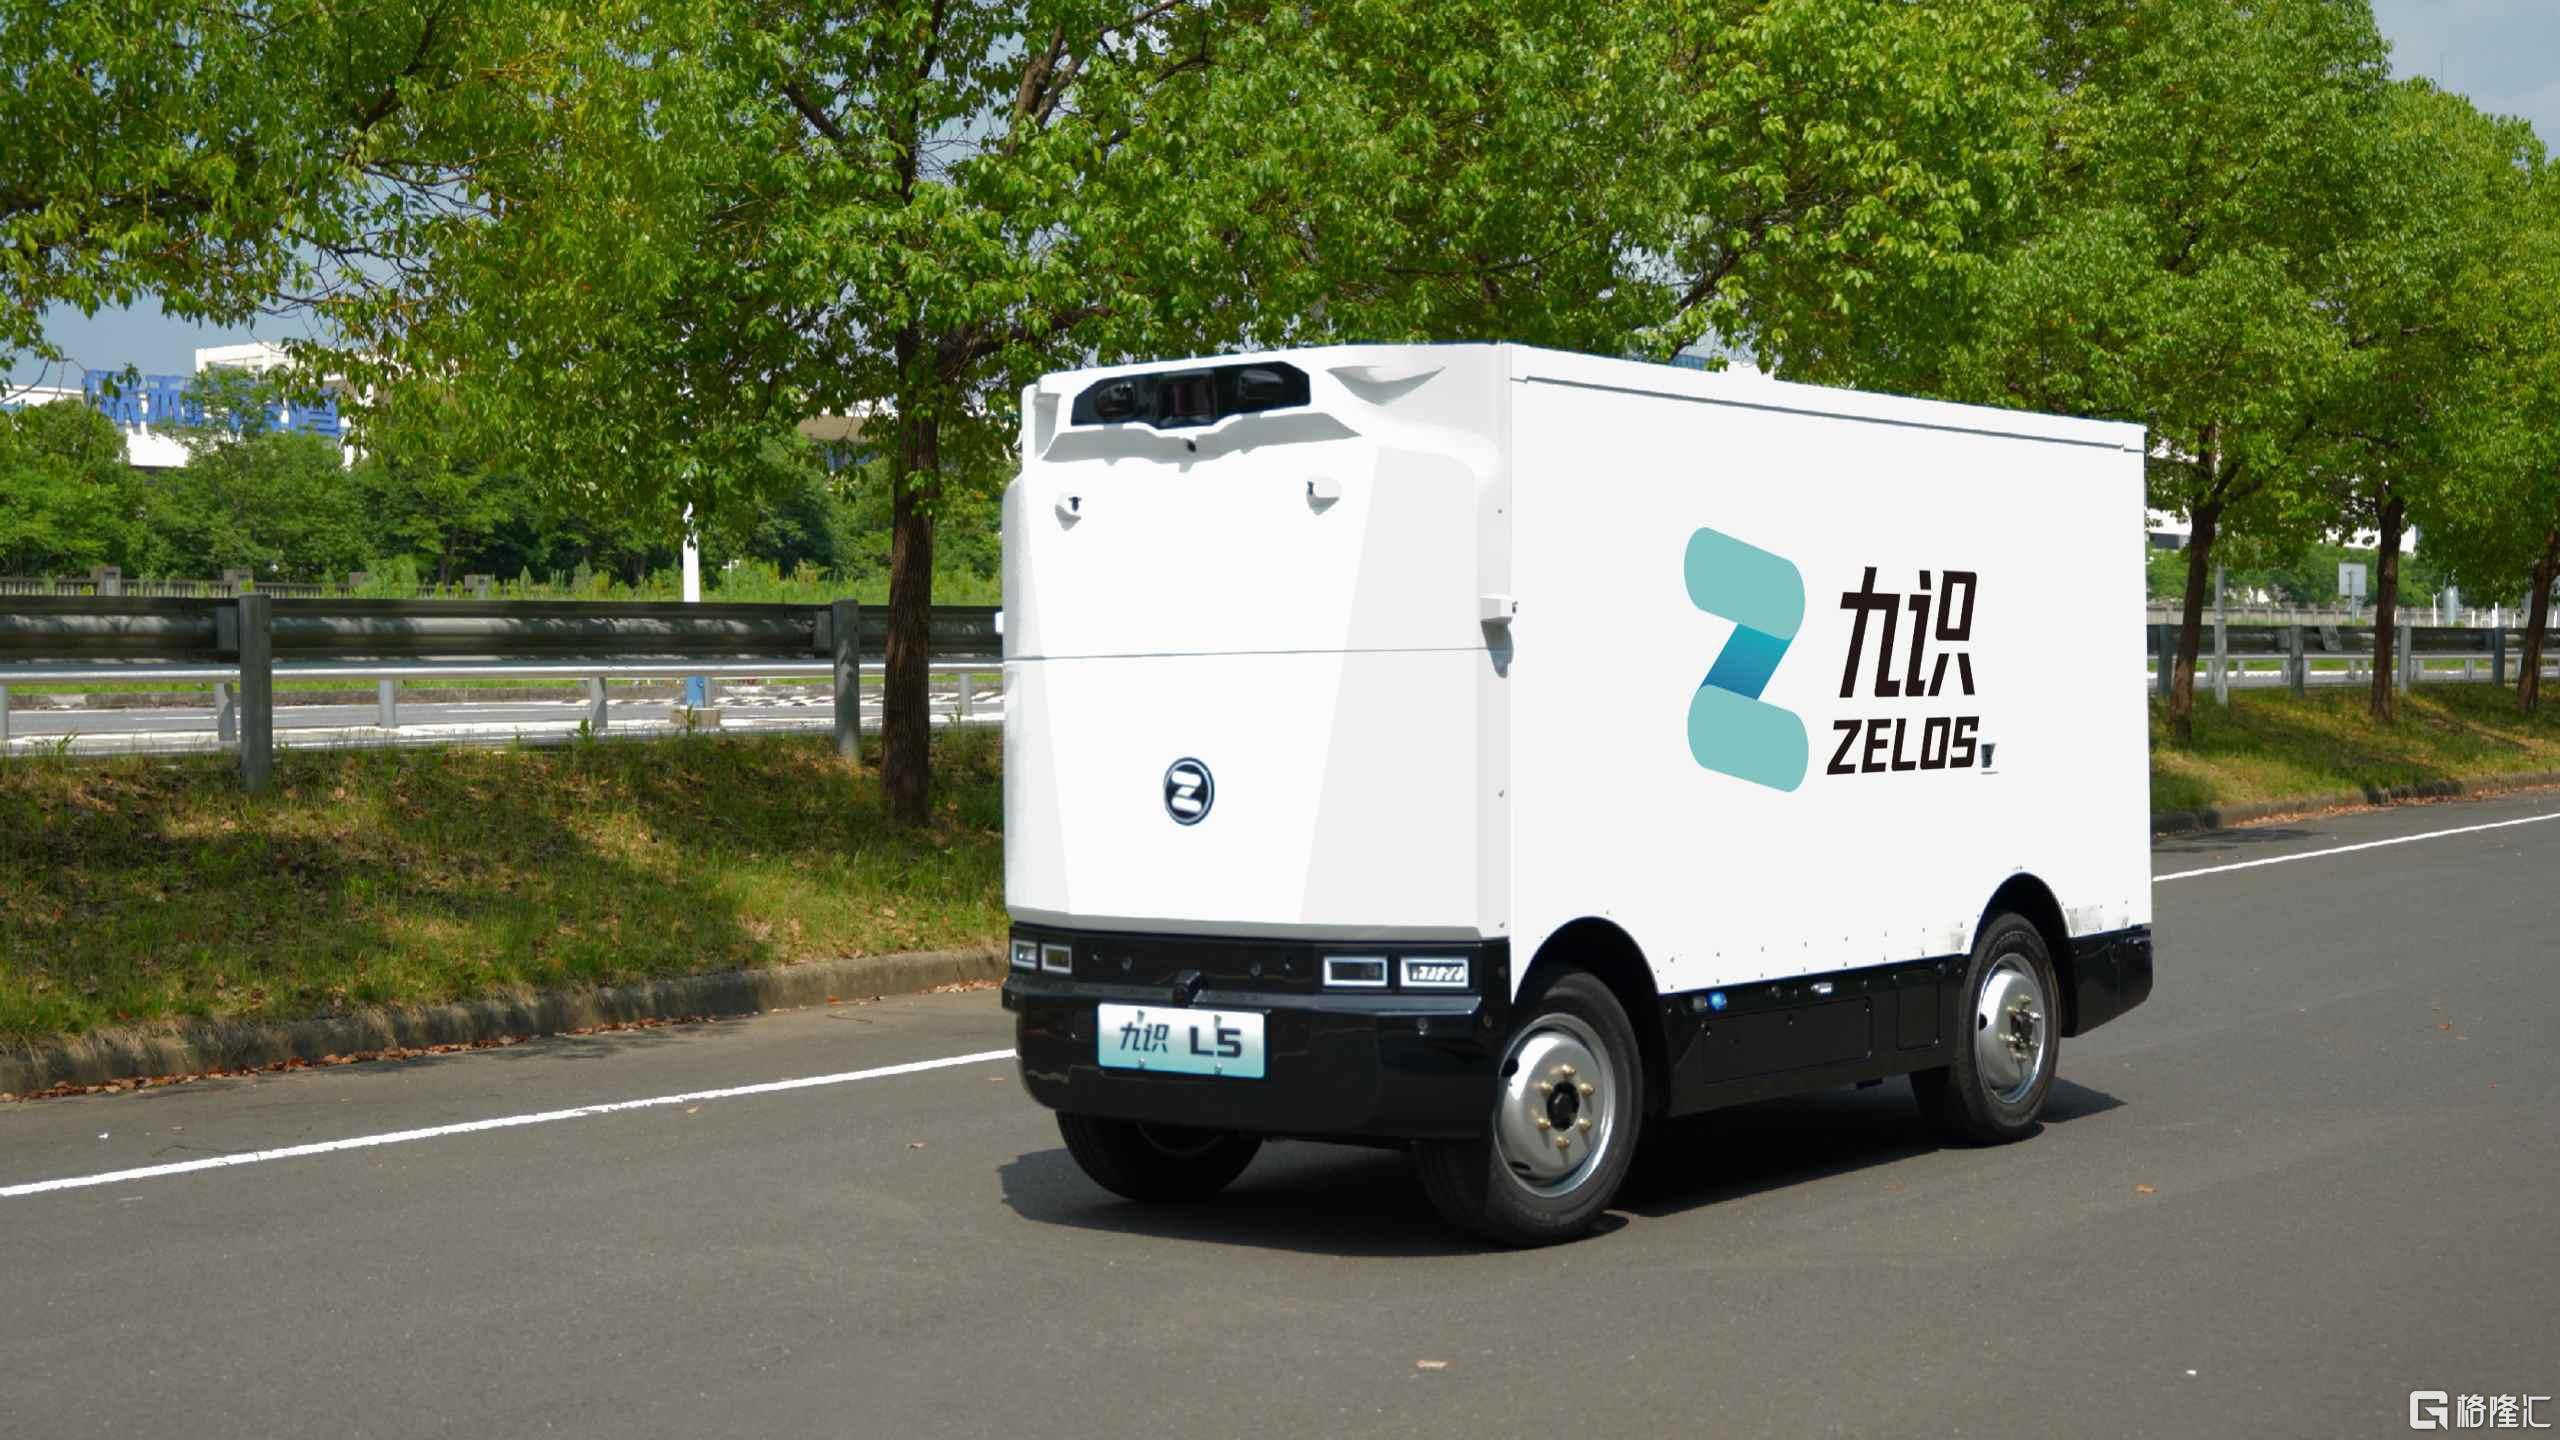
九识曾试水运力服务模式,但公开披露的进展不多。今年9月,九识宣布推出车辆租赁模式——面向快递、商贸、短驳等场景按年、按月甚至按小时出租,同时通过Zelos Inside向外输出L4级自动驾驶技术。即时运力、租车分销、技术输出三条线同时铺开,主线相对多元。
运力服务模式和租赁模式看似都是"不卖车",但商业本质截然不同。
运力服务模式更强调运营深度——它的盈利公式是:单车日利润 =(有人模式单票成本 − 无人模式单票成本)× 单车日均单量 − 单车日固定成本(折旧+运维+保险等)。说白了,就是"每单省多少钱"乘以"一天跑多少单",再减去养车成本。
这个公式已被行业验证,核心指标只有两个:车辆利用率和日均单量。数字够高,降本承诺才能变成真实利润;数字不够,就是赔本赚吆喝。这对企业自身的运营能力要求极高,但一旦跑通,换来的是持续现金流和客户粘性。
租赁模式则降低了客户的初始门槛,但把"这台车能不能赚到钱"的验证成本和资产风险,部分转移给了加盟商。模式能否持续,取决于加盟商自己能不能找到足够的订单。一旦单量密度不够,加盟商亏钱退网,整个网络的扩张就会遇到瓶颈。
3
出海进展:落地运营vs前期布局
国内商业模式的差异,到了海外会以另一种形式放大——因为海外不仅要看“车能不能跑”,还要看“能不能合法跑、持续跑、算账跑”。
新石器的海外打法有两个特点:一是本地化运营闭环。新石器在海外采取“从人员到系统的本地化运营模式”——当地团队负责车辆运维,系统本地部署,遵守数据跨境监管。欧洲总部落在卢森堡,中东与阿联酋K2集团、电商Noon打通仓到店配送,亚洲在新加坡牵手QuikBot做“公开道路+楼宇末端”全链路试点,韩国、日本、马来西亚均有实质落地。
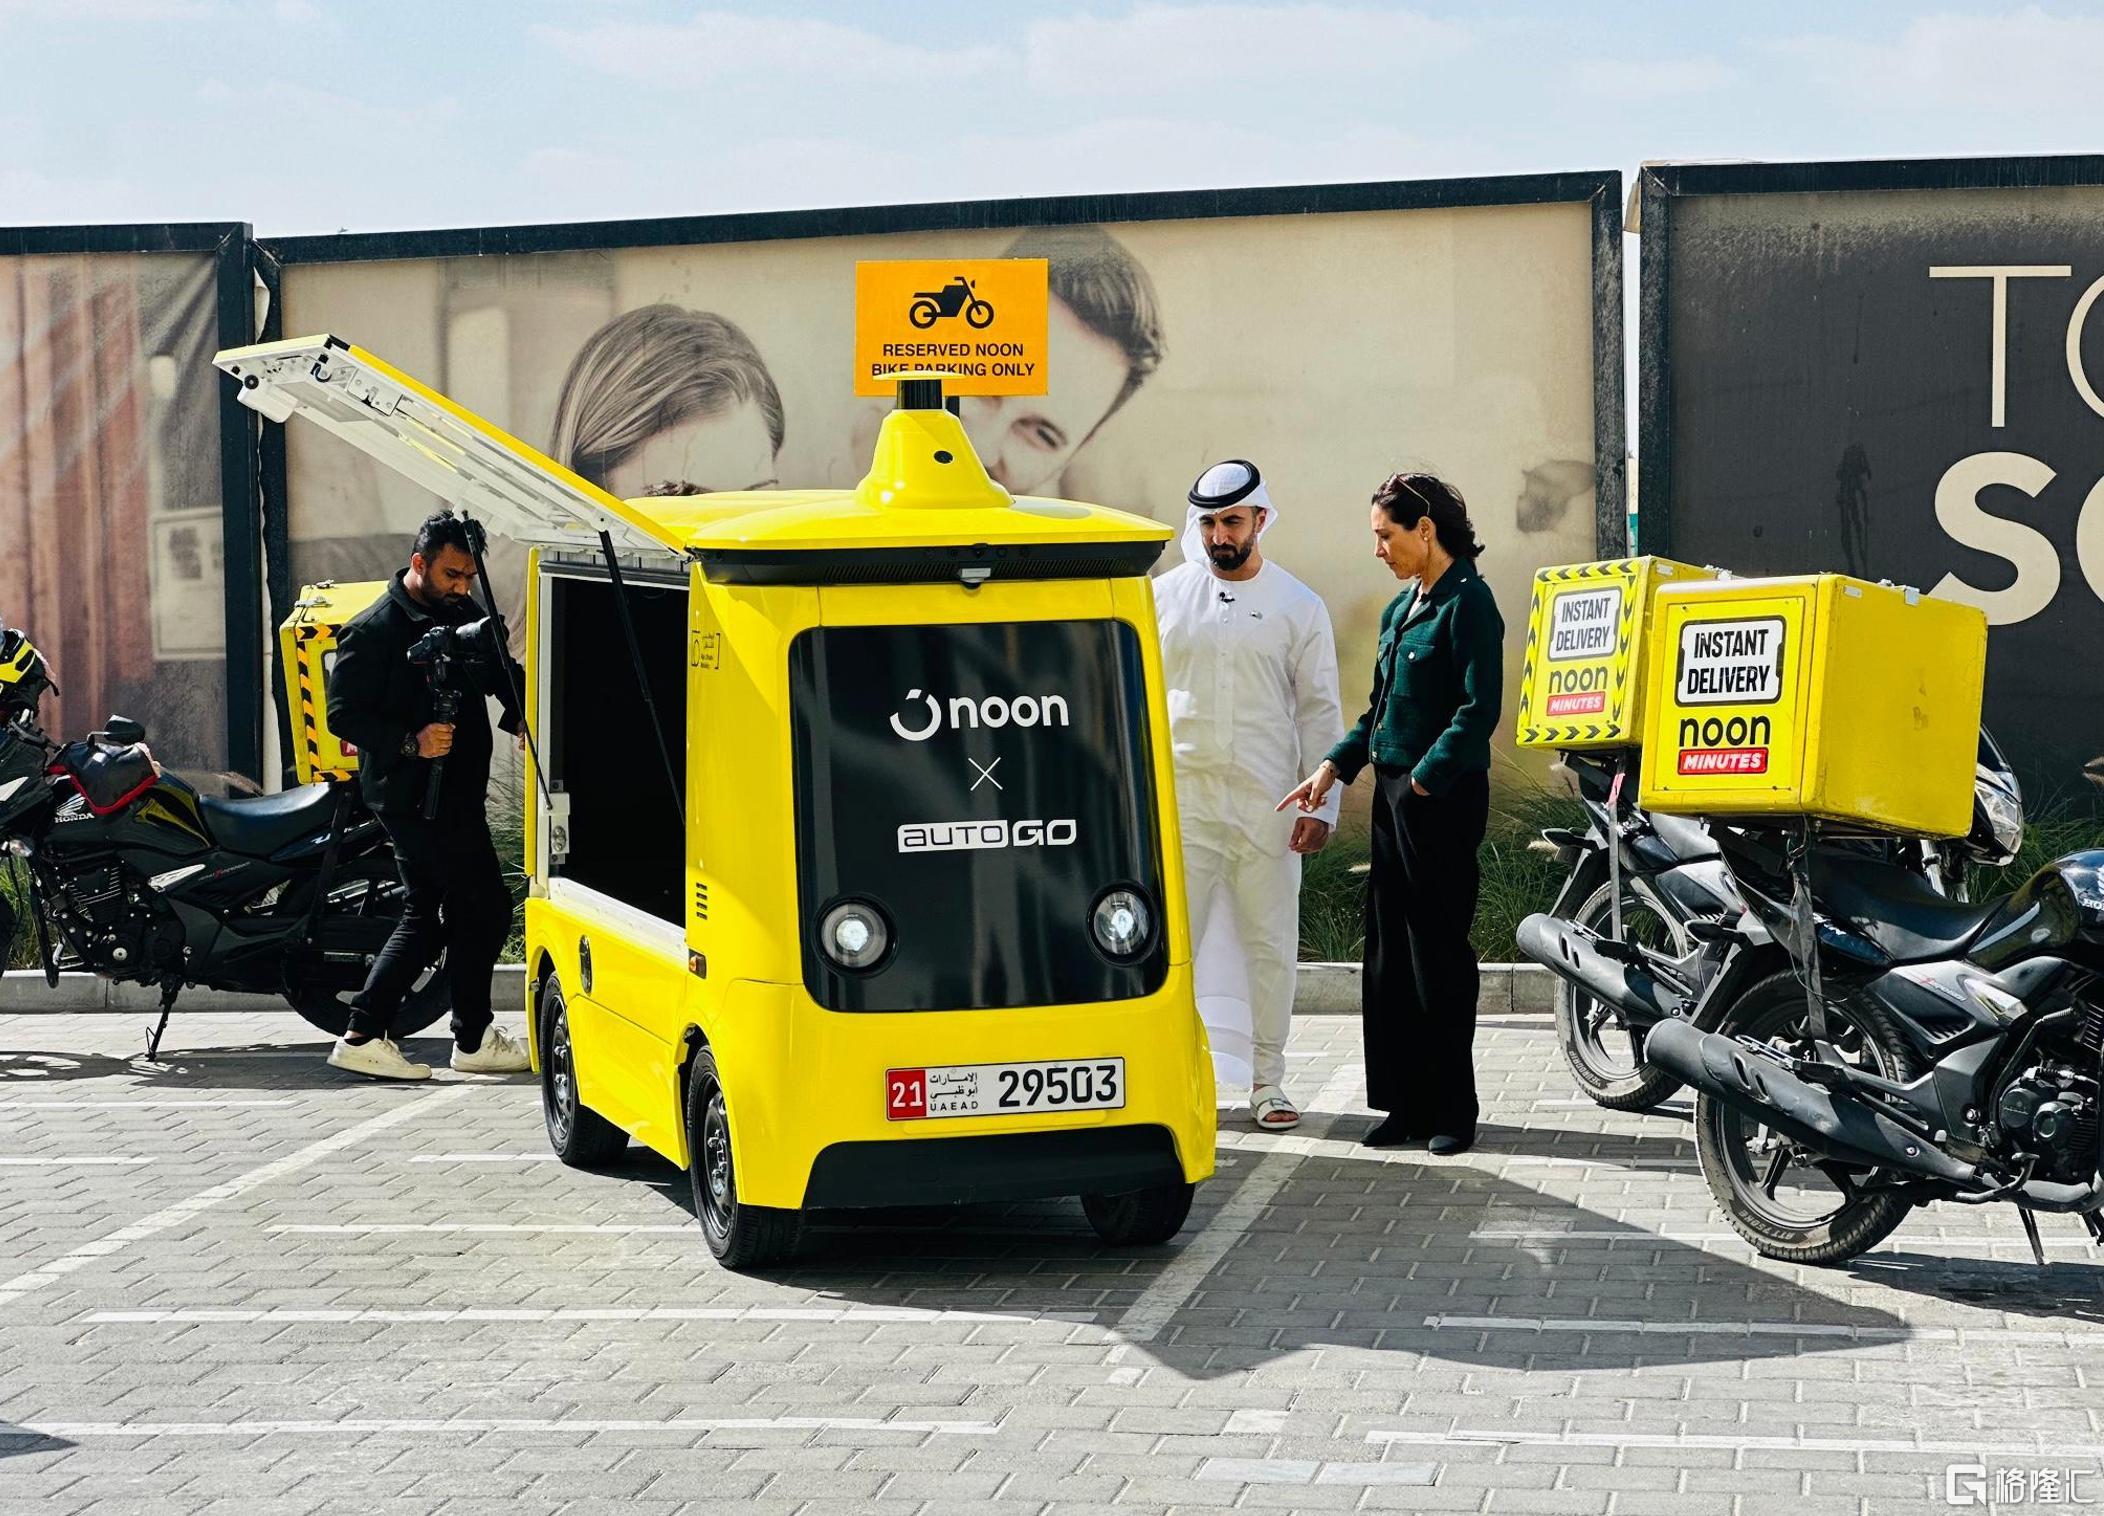
二是把国内基建伙伴一起带出去。新石器联合充电运营商、电信运营商,云服务商等合作伙伴在目的地市场搭“车-路-云-能源”配套体系,解决中东5G覆盖差、云成本高、充电网络缺失这些问题,显然已经在为大规模运营打基础。
九识海外发展目前处于“拿门票”阶段:在中东,2026年1月获阿布扎比运营牌照,与阿联酋邮政集团合资成立AutoLogiX,意向部署超2000台,目前处于商业化运营准备阶段;在新加坡,已拿到无人物流车与无人货运商业运营双牌照,8月中标樟宜机场T5项目;在欧洲,从奥地利技术验证切入,2026年9月拿到比利时“Y Test Plate”测试牌照,并在安特卫普-布鲁日港设体验中心——注意是测试牌照,不是运营许可;在马来西亚,获L4公开道路测试牌照。
可以看出,九识海外动作以“准入资质+合资意向+试点项目”为主,合规网络铺得很快,但公开信息里还没有出现大规模部署的消息。两者所处阶段不同:新石器在部分市场进入交付运营期,九识更多处在从试点向规模运营过渡的窗口。
4
生态搭建:公共运力网络vs借力巨头生态
新石器与九识都在有意识地搭建生态,但组织方式不一样。
新石器的定位更接近"跨客户的公共运力层"。它不绑定任何单一物流平台,客户结构是多边的——顺丰、京东、中国邮政、"三通一达"、极兔全覆盖,再把运力服务横向扩到建材、工厂、生鲜、医药、团餐、汽配等非快递场景。
这种结构带来三个结果:一是数据归属清晰,每一座城市的无人车出勤率、单均成本都归自己,反哺TCO(全生命周期综合运营成本)模型迭代;二是制造端轻资产,将生产制造交给广汽、上汽、五菱等汽车企业,产能充足;三是商业决策有充分自主权。
九识走的是另一条路。2026年1月,九识与菜鸟完成战略整合:菜鸟以无人车业务注入+现金投资方式成为九识股东,自身不再直接生产和销售无人车;九识获得"菜鸟无人车"品牌授权,开启双品牌运营。
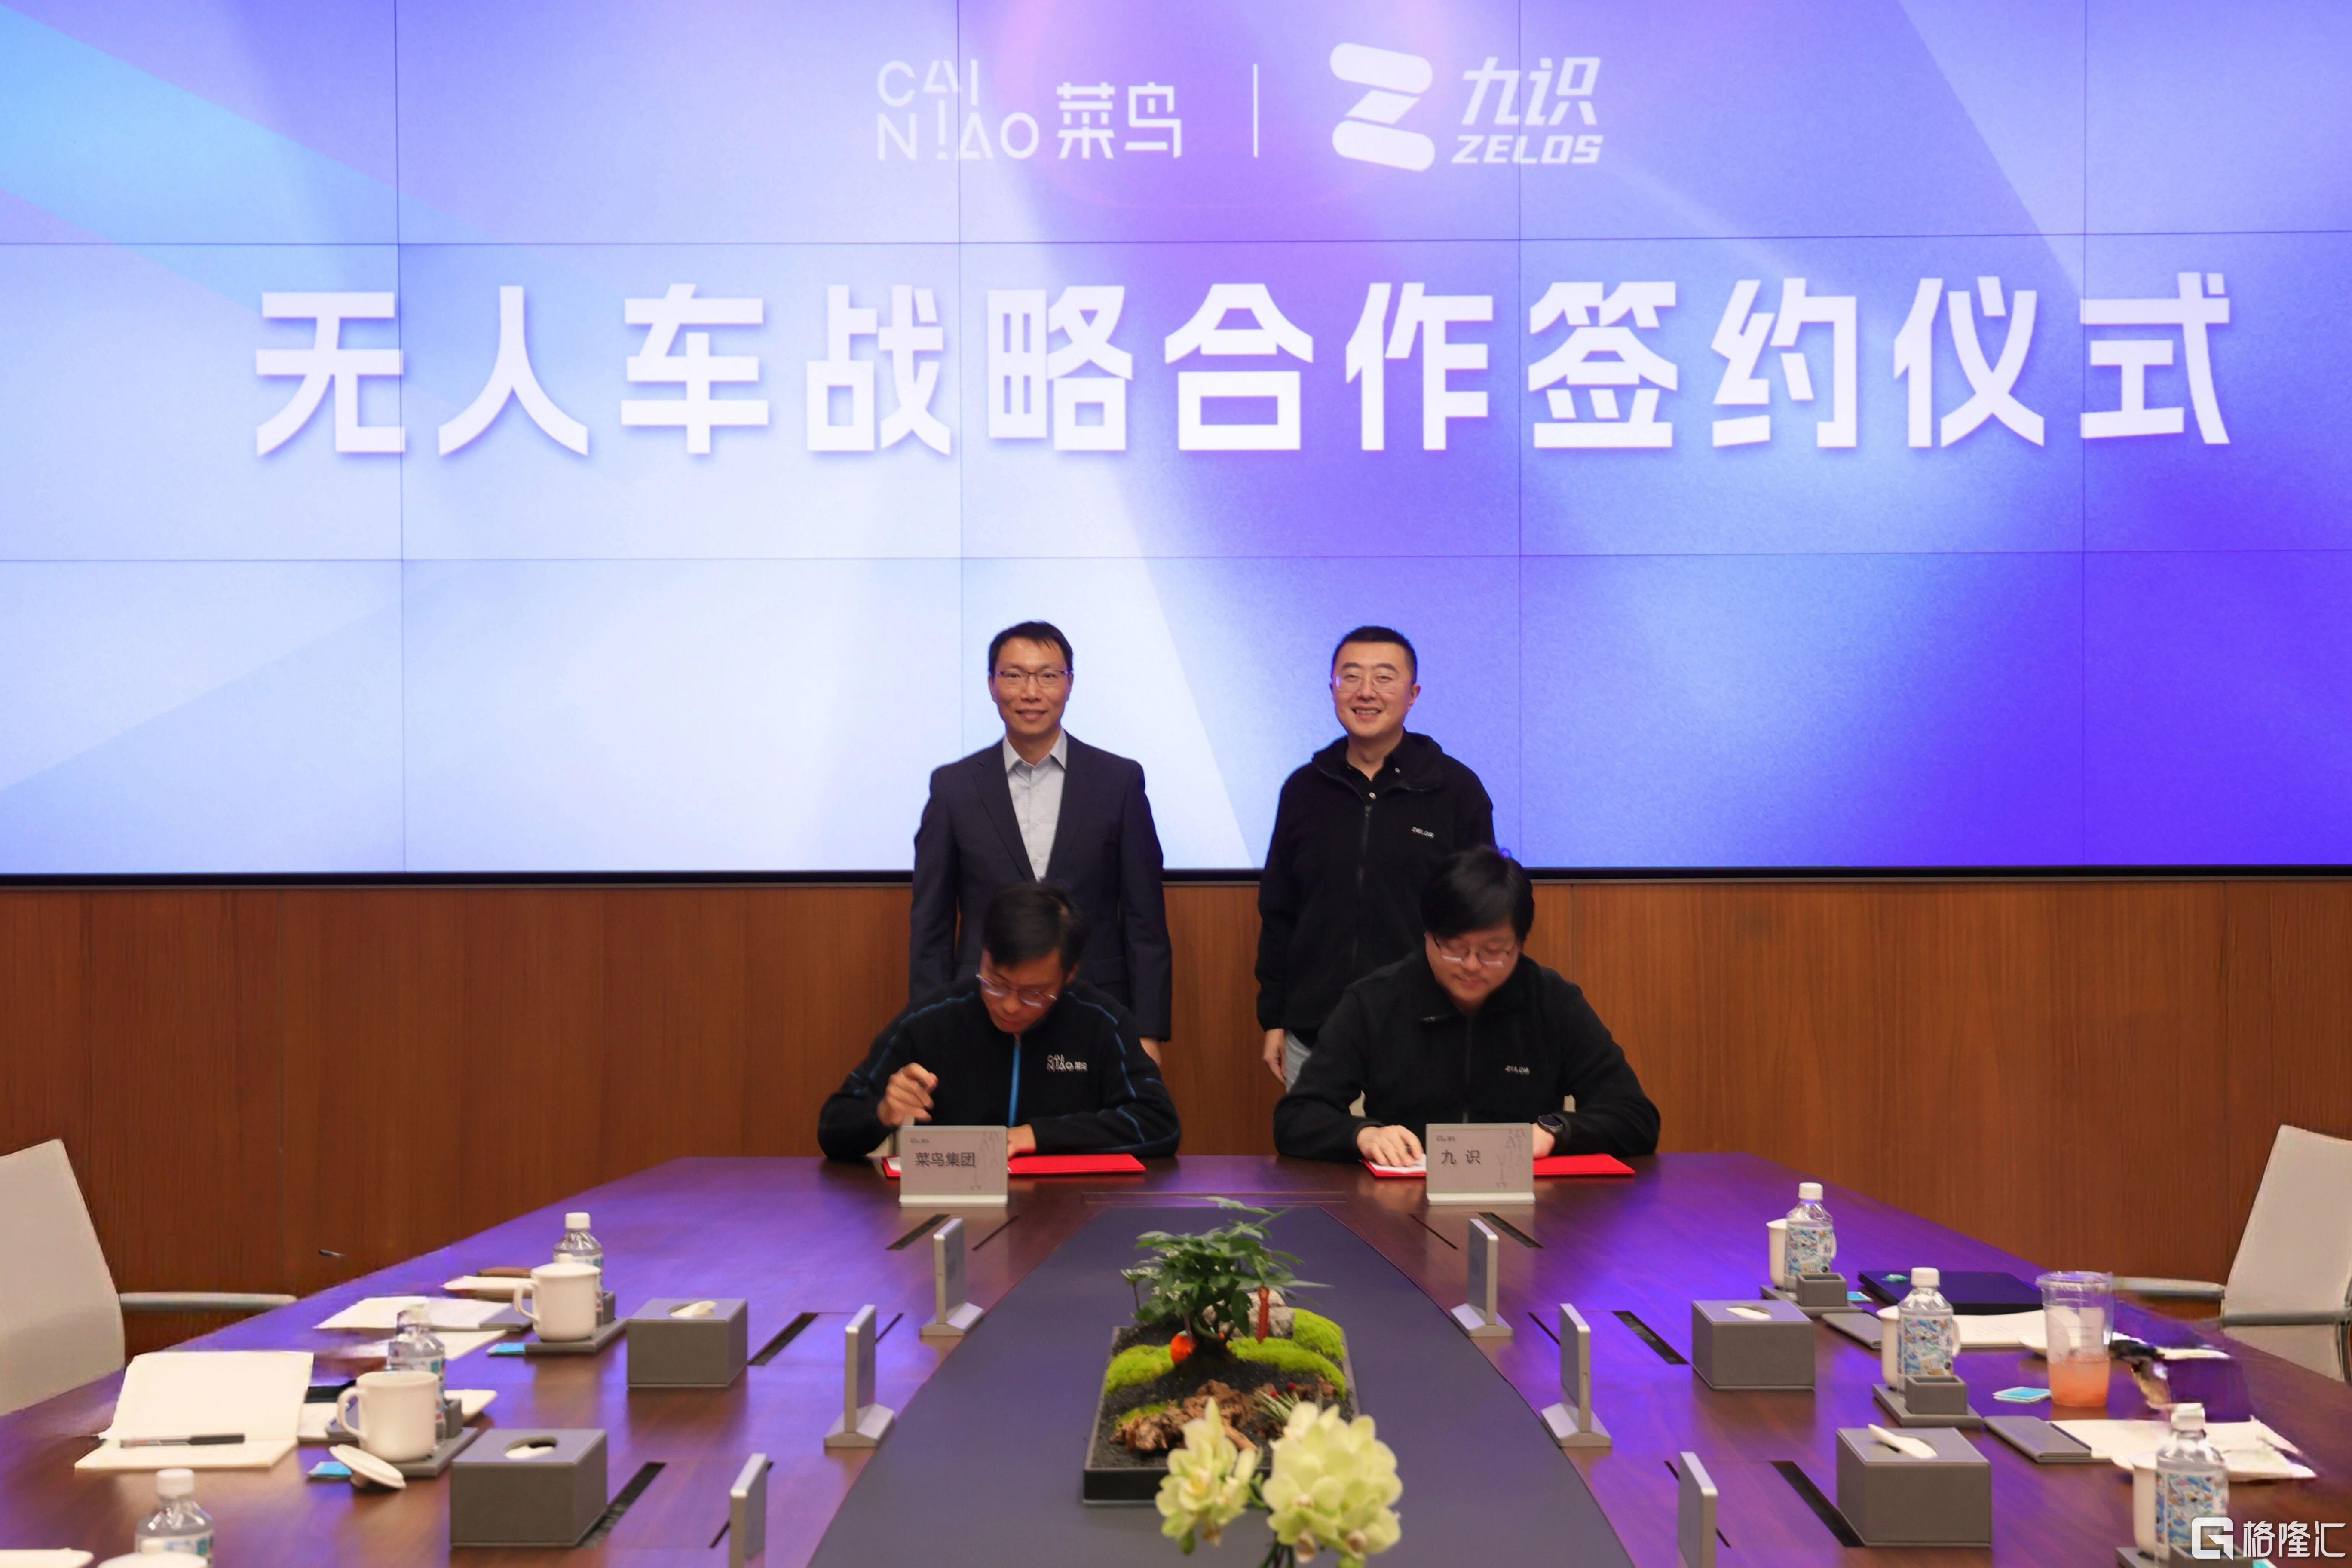
两个品牌在前端市场和产品定位上保持独立,但共享底层技术平台和供应链资源。具体分工大致是,九识品牌继续做L4全栈自研、全场景智慧运力方案,覆盖中小B并向KA延展;菜鸟无人车品牌依托阿里物流场景和KA体系,聚焦特定物流场景的深度运营。
这套结构的好处是起点高,菜鸟带来大客户通道、数字物流平台和海外网络支撑,九识不需要从零开始说服大型商超和跨境物流客户。但协同模式也有自己的考题:两个品牌如何在前端市场划清边界?菜鸟体系的场景资源能开放到什么程度?这些问题的答案,要等双品牌跑过完整周期才能验证。
从"十四五"到"十五五",无人配送行业的发展重心正由"试点验证"转向"规模落地"。余恩源预计今年营收为去年2-3倍,明年有望整体盈利。当行业进入下半场,资本用近4亿美元投出的不只是一张信任票,更是一个信号——无人配送的竞争,已经从"谁的车更酷"转向"谁的账更清楚、谁的链路更可验证"。
新石器和九识,一个选择聚焦运力服务、自建公共网络,一个选择双品牌协同、借力平台生态。两种路线背后,是对"怎么让无人车真正赚钱"这个问题的不同回答。资本清晰度、商业模式、出海节奏、生态组织——四个维度的差异,归根结底只有一件事:谁能在合规框架下,把"降本"从一句口号变成一张能被客户逐月验证的账单。
很多时候,清晰本身就是一种可以被定价的资产。但清晰不等于唯一正确——行业还在早期,窗口远未关闭。九识能否用双品牌协同跑出独立增长曲线,新石器能否用多边网络兑现规模化盈利,答案都会在未来两到三年揭晓。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。