花旗:中国互联网接近“投降式抛售”,基本面仍具韧性

花旗10月22日发布报告,背景是中国互联网板块经历持续抛售、市场情绪极度低迷。
花旗认为,近期广泛下跌主要由宏观逆风、资金流再配置、AI变现周期担忧、财富税预期及潜在三季度盈利疲弱等交易性因素驱动,市场情绪已接近甚至达到投降式抛售水平。与6月底的下跌不同,过去三个月企业大幅上调AI资本开支承诺,花旗将腾讯和阿里巴巴2026-2028年资本开支预测上调约80%-130%,并将自身盈利预测下调2%-14%,引发市场对盈利能力的进一步担忧,压制了估值倍数并放大负面情绪。
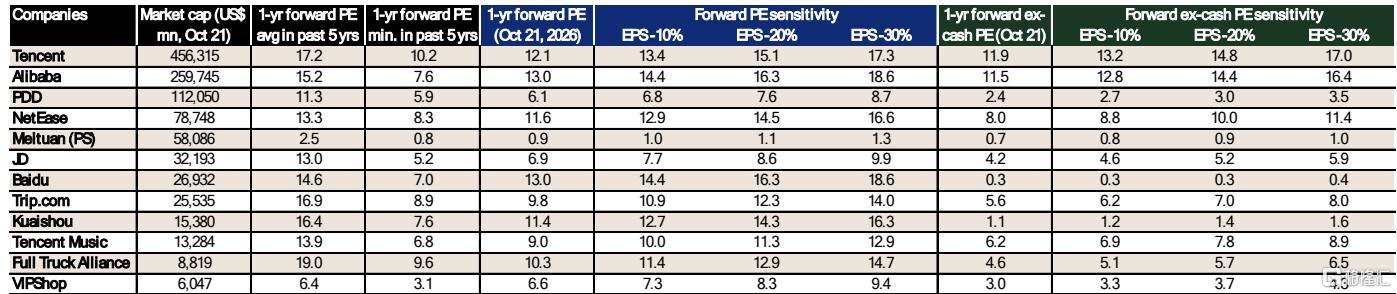
然而,花旗的估值压力测试显示,即便假设盈利额外再下修10%-30%,板块估值仍然具有吸引力。拼多多除现金口径市盈率仅2.7-3.5倍,腾讯13.4-17.3倍,阿里14.4-18.6倍,均低于或接近历史低点。同时,主要公司净现金充足,百度、快手、拼多多净现金分别占市值的98%、90%、60%,为估值提供了坚实安全垫。例如,百度除现金市盈率仅0.3倍,拼多多仅2.4倍,反映出核心业务定价已极度悲观。
基于核心运营盈利韧性和健康资产负债表,花旗判断龙头企业能够穿越短期波动,并在超级智能周期中抓住数字连接、娱乐消费和商业需求升级的长期机会,因此重申腾讯、阿里巴巴、美团、拼多多和满帮为板块首选。
总体而言,报告对市场恐慌保持冷静,认为当前的投降式抛售反而提供了中长期布局窗口。
主要观点
市场情绪已接近或进入投降式抛售区域,本轮下跌主要由交易性和宏观情绪因素驱动。 中国互联网板块年初至今下跌23.0%,跑输日本(+16.8%)、美国(-9.6%)、印度(-5.0%)等全球互联网同业;10月22日抛售加剧,恒指下跌3.0%,恒生科技下跌5.0%,阿里巴巴、美团、腾讯分别下跌6.1%、4.6%、2.9%。与6月底的下跌相比,本次资本开支上调带来的盈利下修放大了负面情绪,但花旗认为基本面并未同步恶化。
资本开支大幅上调是盈利预测下修和估值承压的核心驱动,但压力测试显示估值已过度反映盈利下行风险。 过去三个月,花旗将腾讯和阿里巴巴2026-2028年资本开支预测上调约80%-130%,对应盈利预测下调2%-14%。在额外10%-30%盈利下修情景下,拼多多隐含市盈率分别为6.8/7.6/8.7倍,除现金口径为2.7/3.0/3.5倍;腾讯13.4/15.1/17.3倍;阿里巴巴14.4/16.3/18.6倍,估值仍具有吸引力。
核心运营盈利韧性和健康资产负债表支持龙头公司穿越短期波动,把握超级智能周期长期价值;花旗重申腾讯、阿里巴巴、美团、拼多多、满帮为首选。 AI的变革潜力最终将催化数字连接、休闲娱乐和商业消费需求,算力基础设施成熟后,AI应用与生态将无缝整合线上线下服务、实体商品与体验式生活方式。除现金口径下,拥有创新基因、执行力和纪律性管理团队的公司更具优势。
板块估值处于五年低位,部分公司交易倍数已贴近历史低点。 拼多多远期市盈率6.1倍,接近5年最低5.9倍;美团市销率0.9倍,接近前低0.8倍;满帮10.3倍,接近前低9.6倍。除现金口径下,百度、拼多多、唯品会和京东远期市盈率分别仅0.3倍、2.4倍、3.0倍和4.2倍。
净现金与股东回报提供安全垫,现金充裕公司具备加码回购空间。 百度、快手、拼多多净现金分别占市值的98%、90%和60%;尽管近期回购放缓,但现金充裕公司待窗口打开后可加大回购,进一步支撑股价。
HK 阿里巴巴-W HK 美团-W HK 腾讯控股 HK 恒生科技指数 US 满帮 US 拼多多
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。