华天科技:涨停炸板后,市场在赌什么
10月22日下午2点,华天科技从下跌直线拉涨停,封单一度超过200万手,尾盘炸板收涨9.12%。次日盘中,公司同时登顶雪球和东财股吧热度榜第1名。
这不是常见的概念炒作——公司10月20日刚完成一笔资产过户,三季报净利润同比增长翻倍以上,存储芯片板块正因集邦咨询预估四季度DRAM合约价涨20%而异动,先进封装产能的新闻也在密集出现。市场在同一天交易三件事:业绩修复、产能释放、芯片价格预期。问题是,这三件事哪个能兑现、哪个只是预期、以及这家公司过去三年经历的那轮衰退是否真的走完了。
先看过去三年发生了什么
华天科技是一门集成电路封测生意,收入占比超过九成来自集成电路封测。2021到2023年,公司营收从90亿元升到102亿元再跌回89亿元,归母净利润从接近5亿元跌到亏损超3亿元,2023年首次亏损。
毛利率在这三年里从2021年的水平掉到2023年的12.48%,2024年微升,2025年才回到15.34%——三年累计修复282个基点,但仍然低于行业正常年份水平。加权ROE从2023年的负值爬到2025年的4.06%,经营现金流对净利润的覆盖倍数从2023年的负值转为2024年的正值、2025年降到1.83倍。
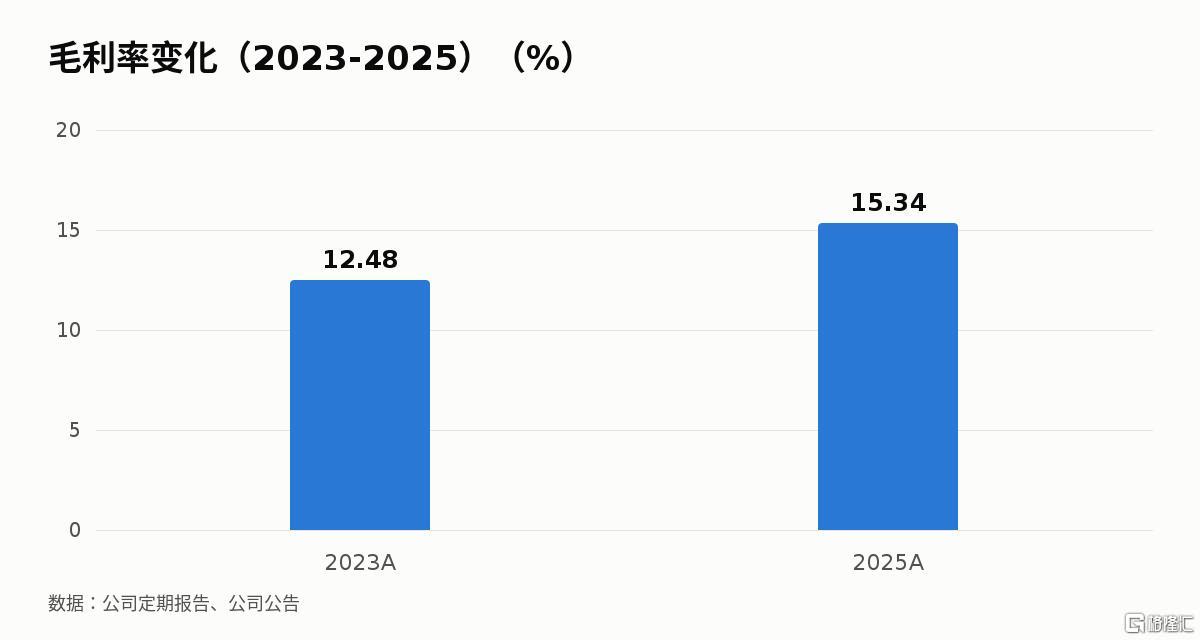
这组数字说明两件事:公司在2023年触底,2024年开始修复,但修复的斜率不陡。2025年营收106亿元、同比增一成,归母净利4.36亿元、同比增近四分之三,增速快但绝对值还在爬坡——4.36亿净利润对应517亿市值,静态看是超过百倍市盈率,但市场给的是25.87倍PE-TTM,说明过去12个月的净利润已经明显高于2025年报表值,单季业绩在加速。
市场在交易什么假设
10月22日的涨停至少包含三个预期层:
第一层是存储芯片价格。集邦咨询预估四季度DRAM合约价环比涨20%,这是外部变量,华天科技作为封测厂接单量会受益,但传导路径是"芯片厂商涨价→订单增加→封测需求上升",中间存在时滞。通常情况下,存储芯片价格周期领先封测厂业绩兑现,如果四季度合约价真涨20%,华天科技最早在2027年一季度才能在报表上体现。
第二层是先进封装产能释放。新闻提到"先进封装产能加速释放,AI芯片客户逐步放量",这是结构性变量。华天科技过去三年毛利率修复282个基点,部分原因是产品结构从传统封装向先进封装迁移,后者单位毛利更高。但先进封装占比、客户结构、良率爬坡进度,公司未披露细分数据——2024年主营构成只拆到"集成电路封测"与"分立器件封测"两类,毛利率分别是13.21%和8.55%,没有再细分Flip Chip、SiP、FC等工艺占比。这意味着"产能释放"这个判断缺乏可验证的中间指标。
第三层是并购重组落地。10月20日公司公告资产过户完成,9月28日拿到证监会批复。并购标的具体细节未在公开渠道充分披露。已知公司2025年商誉27.27亿元、占净资产32.46%,这个比例不算低,新增并购会进一步抬高商誉占比,如果未来行业再下行,减值风险会放大。
市场在10月22日把这三件事一起交易了,但只有第一件(存储芯片价格)有外部机构的量化预测,后两件都是定性判断。
估值在什么位置
- 87倍PE-TTM,对应收盘价15.55元,在同行业130家公司里排第51位,低于行业中位数32.71倍。1.65倍PB,排第35位,也低于行业中位数2.37倍。从相对估值看,华天科技不贵。
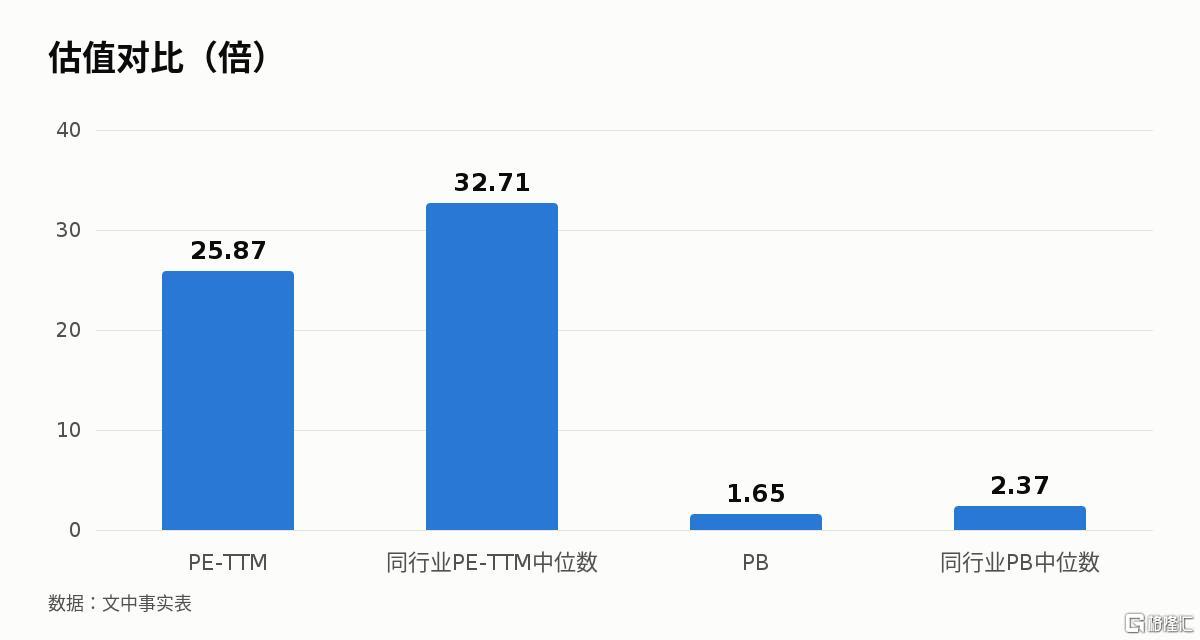
但这个"不贵"有个前提:过去12个月的净利润能代表未来。2025年归母净利4.36亿元,如果2026年能做到6到7亿元,25倍PE可以接受;如果2026年只做到5亿元出头,当前价格就没有安全边际。2026年业绩预期数据缺失,市场对2026年的判断高度分散。
收盘价15.55元处在近5年月度后复权序列的60%分位,不是历史高位,但也不是底部区间。如果把2023年当作周期底部,当前价格已经修复了大半,继续往上需要业绩持续兑现。
我最担心的两点
第一是商誉占净资产32.46%,且刚完成一笔新并购。封测行业是周期性生意,2023年华天科技亏损超3亿元时,商誉余额从2023年至2025年变动不大。如果未来再遇到一轮下行,27亿元商誉加上新增并购的商誉,会成为利润表上的定时炸弹。
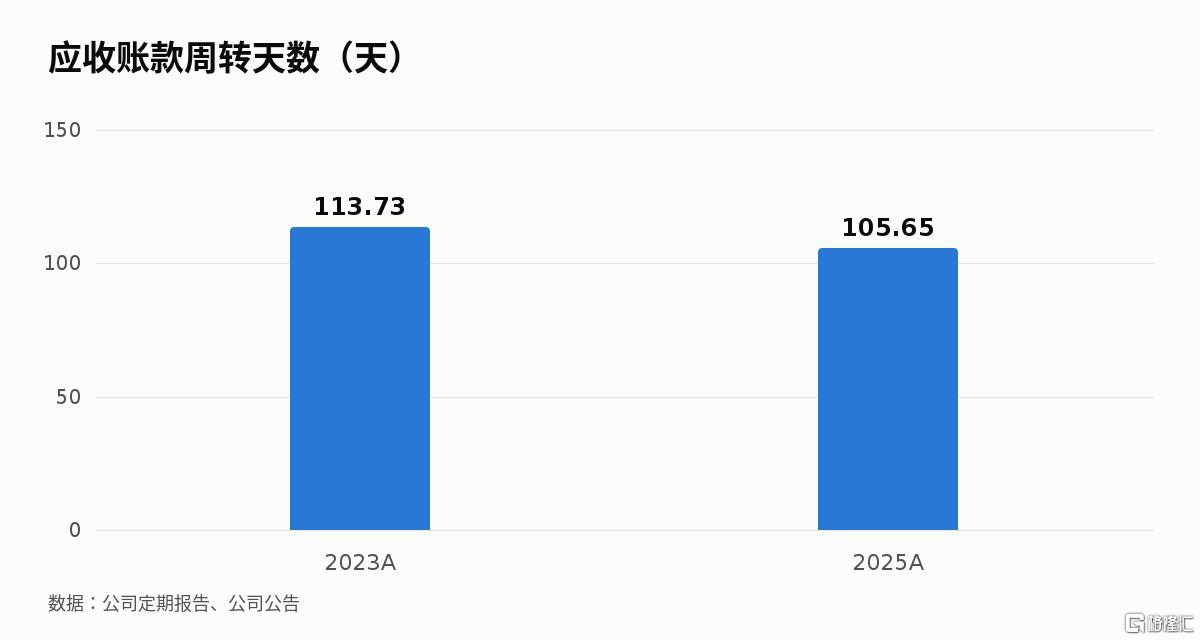
第二是应收账款周转天数虽然改善了8天(从2023年的113.73天降到2025年的105.65天),但绝对值仍然超过100天。封测厂的议价能力弱于上游芯片设计公司,应收账款周转慢意味着现金回款滞后,如果客户结构里有财务状况不佳的中小芯片厂,坏账风险会上升。2025年经营现金流对净利润的覆盖倍数是1.83倍,比2024年还低,说明现金流质量在边际恶化。
如果你是长期持有者,该盯什么
盯两个变量,一个对外、一个对内。
对外盯存储芯片价格的实际兑现节奏。集邦咨询的预测是四季度DRAM合约价涨20%,这个预测在11月底、12月初会有现货价格和合约签订数据验证。如果现货价涨幅低于10%,或者大厂(如三星、美光)没有同步提价,说明这一轮涨价预期过于乐观,华天科技的订单增量会低于市场预期。反过来,如果12月现货价涨幅超过15%且大厂确认提价,2027年一季度华天科技的收入增速会明显加快。
对内盯单季度毛利率能否站稳16%以上。2025年全年毛利率15.34%,如果先进封装产能真在释放、产品结构真在优化,单季度毛利率应该在2026年一季度突破16%、二季度站稳。如果一季度毛利率还在15%附近徘徊,说明"产能释放"只是预期,实际良率爬坡或客户放量遇到了障碍。
时间点是2027年1月(四季度存储价格验证窗口)和2027年4月(2026年一季报披露,可以看到单季毛利率)。这两个时点,一个验证外部环境,一个验证内部能力。如果两个都兑现,当前25倍PE有安全边际;如果只兑现一个,估值会回到20倍附近;如果两个都不兑现,市场会重新定价这轮修复的持续性。
10月22日那根涨停加炸板的K线,本质上是市场在用封单和资金,对这三件事(存储涨价、产能释放、并购落地)下了一个赌注。赌注对不对,四个月后有答案。
@今日话题 华天科技(002185)
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。