五星新材冲击IPO,专注于细结构石墨领域,估值约70亿元

近期,一家来自河南平顶山的特种石墨企业更新了IPO动态。
格隆汇获悉,深交所官网显示,河南五星新材科技股份有限公司(简称“五星新材”)于10月19日披露了主板IPO首轮审核问询函的回复,公司此次IPO由东吴证券担任保荐人。
此前公司于2026年3月27日获受理,4月13日进入问询阶段;6月30日因财务资料过有效期中止审核,9月29日更新招股书后恢复“已问询”状态。
01
专注于细结构石墨领域,估值约70亿元
五星新材成立于2007年8月,2023年11月整体变更为股份公司,总部位于河南省平顶山市宝丰高新技术产业开发区,注册资本约4.08亿元。
公司股权高度集中。赵俊一通过直接和间接的方式,合计控制公司的表决权比例高达90%,为公司的控股股东和实际控制人。
赵俊一的弟弟赵俊通任公司董事、副总经理、核心技术人员,兄弟二人共同掌控公司的经营决策与核心技术。
在估值方面,2023年8月公司一轮融资,当时的投前估值高达100亿元。
不过由于上市进程晚于约定时点触发了回购条款,2025年9月公司通过资本公积定向转增股本的方式,由投前估值 100 亿元调整为投后估值 70 亿元。
赵俊一出生于1964年2月,专科学历,正高级经济师。2001年至2003年,他曾任宝丰县商酒务镇赵官营二村胜利煤矿矿长;2003年起任洁石碳素执行董事;2007年创办五星有限,现任公司董事长兼总经理,同时兼任河南省政协委员、平顶山市人大代表、平顶山市工商联副主席等职务。
赵俊通出生于1971年9月,本科学历,正高级经济师、正高级工程师。他曾在神马实业研发部任职,2005年起历任洁石碳素技术总监、总工程师、副总经理,2010年加入五星有限,现任公司董事、副总经理。
五星新材主营特种石墨中的细结构等静压高纯石墨材料及制品的研发、生产与销售,是国内少数拥有等静压高纯石墨全产业链生产能力的企业之一,具备磨粉、混捏、压型、焙烧、浸渍、石墨化和深加工一体化全工序生产能力。
公司产品广泛应用于半导体、EDM加工、光伏、氢燃料电池、3D热弯玻璃、光纤、金属连铸、特种热工装备、锂电、人造金刚石、航空航天、军工和核工业等领域。
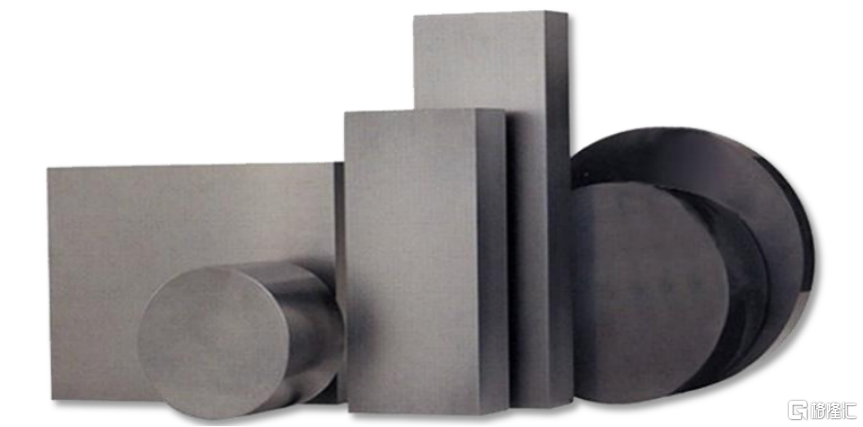
公司主要产品图示,来源:招股书
从客户结构来看,公司以直销为主、贸易商为辅,直接客户为石墨制品加工商和行业终端客户。
加工商客户包括内蒙古京航特碳、宁波弘信新材料、弘瞬新能源、东莞市巨驰石墨、浙江华熔科技、山东恒圣石墨等;
终端客户则包括四川永祥光伏、江苏中能硅业、隆基绿能、山西烁科晶体、山西天成半导体、山东中晶芯源、湖南顶立科技、宁波博威合金等。
值得一提的是,公司客户集中度比较低。2026年一季度,前五大客户合计销售收入占比为17.30%,2025年为16.60%。
本次IPO,公司拟公开发行不超过4528.67万股,占发行后总股本的比例不低于10%,拟募集资金7.13亿元。其中,4.9亿元投向年产2万吨超细结构各向同性高纯石墨建设项目,0.73亿元用于研发中心升级,1.5亿元用于补充流动资金。
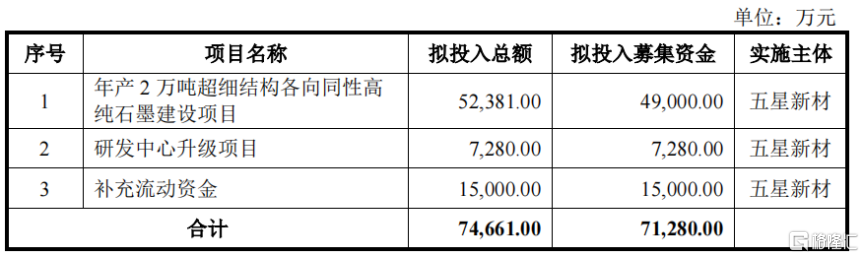
募资用途,来源:招股书
02
收入连续两年下滑,“先分红、后募资”引发关注
作为光伏产业链上游的材料供应商,过去几年五星新材的业绩与光伏行业的景气度高度绑定。
2023年度、2024年度、2025年度和2026年1-3月(报告期),公司营业收入分别为17.68亿元、12.83亿元、10.24亿元和3.26亿元,净利润分别为7.14亿元、4.22亿元、2.21亿元和0.61亿元。
2024年营收、净利润分别同比下滑27.44%、40.87%,2025年继续回落。
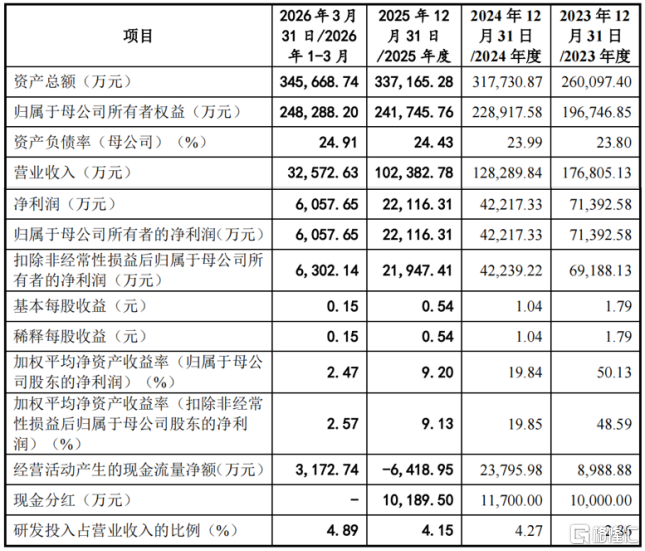
关键财务数据,来源:招股书
招股书称,2024年5月起多家硅料厂减、停产,直接导致特种石墨需求下降。公司随即战略性收缩光伏类产品的产能布局,同时拓展电火花加工、金属连铸、半导体等领域的销售。
这一调整在收入结构上体现得较为明显:
光伏领域收入由2023年的7.48亿元降至2025年的1.47亿元,在收入中的占比则由44.09%降至14.97%,2026年一季度进一步降至10.59%;
电火花加工领域的收入占比则由22.53%升至40.50%,2026年一季度为39.96%;
半导体领域占比由7.32%提升至2026年一季度的10.38%。
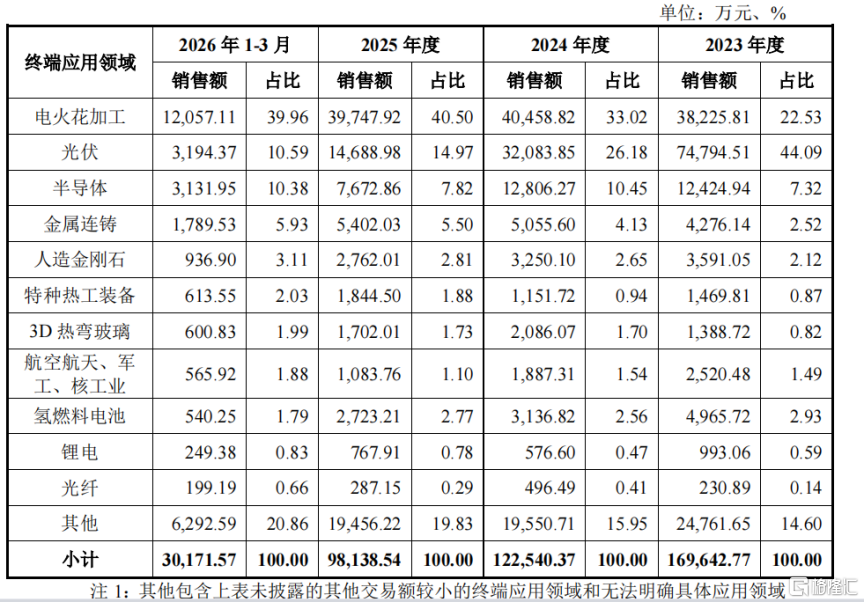
主营业务收入按终端应用领域分类,来源:问询函
价格方面,高纯石墨材料平均售价从2023年的4.23万元/吨降至2025年的2.64万元/吨,2026年一季度为2.59万元/吨;销量则从3.73万吨降至3.21万吨后回升至3.67万吨。
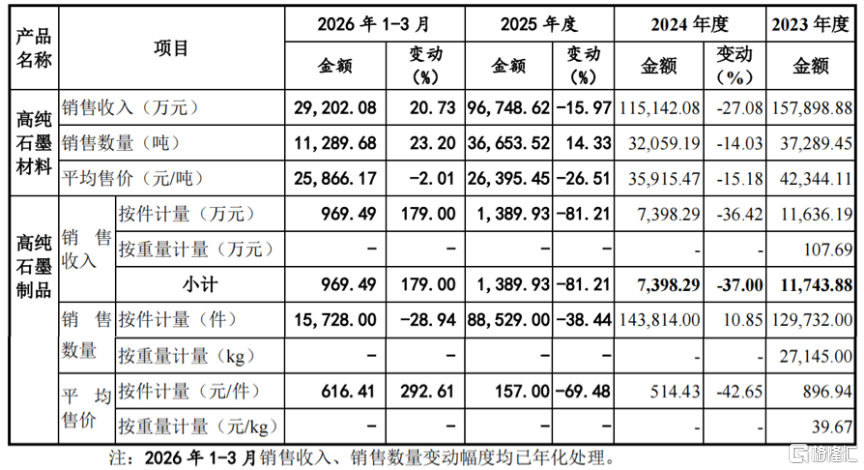
主要产品的销售收入、销售价格变化情况,来源:招股书
报告期内,公司综合毛利率分别为54.78%、52.12%、38.48%和37.18%,而同期可比公司(东方碳素、宁新新材、成都炭材)的平均值分别为36.21%、19.13%、18.01%和7.10%。
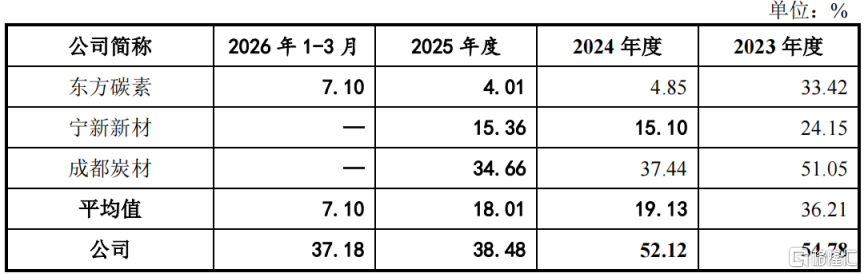
公司及可比公司毛利率情况,来源:招股书
2026年一季度,公司毛利率是东方碳素的5倍以上,监管层也对毛利率差异原因及合理性提出了疑问。
对此,五星新材在首轮问询回复中从三个维度作了量化归因:一是产品更高端,公司以细结构等静压高纯石墨为主;二是“一焙一化”短流程工艺,生产周期较传统工艺有所缩短;三是云南基地的低电价成本优势。
研发方面,报告期内公司研发费用分别为5060.90万元、5481.62万元、4250.41万元和1591.89万元,占营业收入的比例分别为2.86%、4.27%、4.15%和4.89%。
截至2026年3月末,公司共有员工907人,其中研发人员77人、占比8.49%。
值得注意的是,公司存货规模持续攀升。报告期各期末,公司存货账面价值分别为6.48亿元、8.18亿元、11.54亿元和11.71亿元,占流动资产的比例由34.93%升至55.54%,占总资产的比例达33.89%。
公司解释称,高纯石墨焙烧与石墨化环节的生产周期至少5-6个月,因此采取备货式生产。同期,公司存货周转率已由2022年的1.12次降至0.64次。
应收账款方面,报告期各期末,公司应收账款账面价值分别为2.42亿元、2.18亿元、2.04亿元和2.64亿元,应收账款周转率由9.45次降至4.96次,且低于可比公司均值。
现金流方面,报告期内公司经营活动产生的现金流量净额分别为0.90亿元、2.38亿元、-0.64亿元和0.32亿元。截至2026年3月末,公司账上货币资金约2.48亿元。
此外,公司“先分红、后募资”的安排也受到关注。2023年至2025年,公司累计现金分红3.19亿元,而本次IPO仍拟将1.5亿元募集资金用于补充流动资金。
同时,2023年8月引入机构投资时签署的对赌条款目前处于暂时终止状态,若公司未能在2028年12月31日前完成合格发行上市,回购条款将自动恢复。
03
2025年全球市场规模不足20亿美元,直面东海炭素、西格里的竞争
特种石墨是碳基新材料中的高端品类,因耐高温、耐腐蚀、导电导热性好等特性,被广泛应用于半导体、光伏、核工业、航空航天等战略新兴产业的生产环节,被称为“黑色黄金”。
其中,等静压高纯石墨因纯度高、结构细、各向同性好,是半导体单晶炉、光伏单晶硅生长炉等高端装备不可替代的关键耗材与零部件,也是特种石墨中制备技术难度最大、商业价值最高的品类。
从产业链看,上游为煅后石油焦、煅后沥青焦、改质沥青等原材料及石墨化设备,中游为特种石墨材料制备企业,下游则是石墨制品加工商以及半导体、光伏、EDM等终端应用领域。
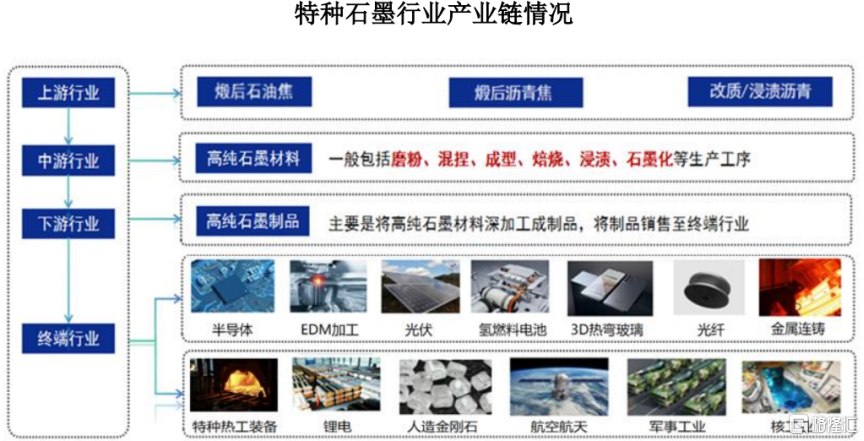
特种石墨产业链,来源:招股书
根据中国炭素行业协会统计,2020年至2025年,中国特种石墨制品产量从5.59万吨增长至13.64万吨,年复合增长率19.52%;其中细结构石墨制品产量从3.51万吨增长至12.01万吨,年复合增长率高达27.92%,占特种石墨制品总产量的比重从62.68%跃升至88.02%。
从全球来看,2025年全球特种石墨市场规模预计约17.89亿美元,到2033年将达36.80亿美元,年复合增长率约9.44%。
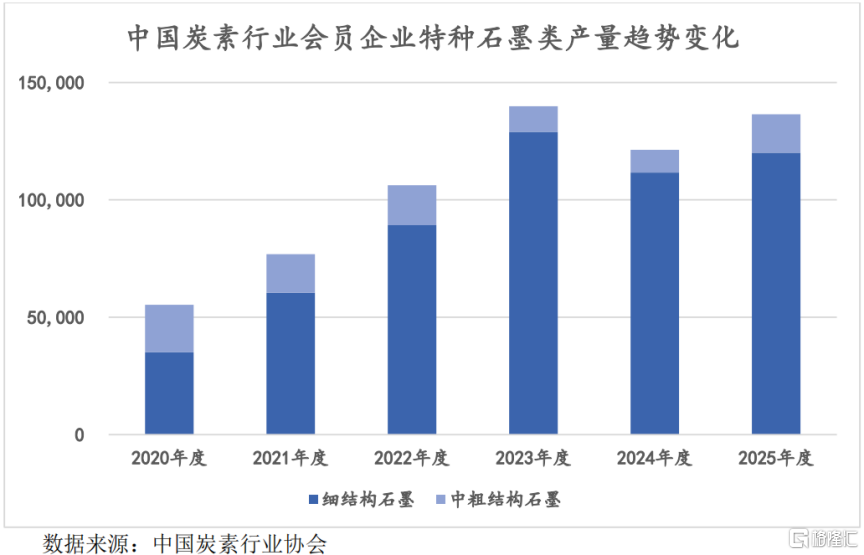
中国特种石墨制品产量情况,来源:招股书
由此可见,行业天花板并不算高。而五星新材近七成募资用于扩产,新增2万吨产能相当于在现有销量基础上再增加五成以上,在光伏需求尚未完全恢复的背景下,新增产能能否顺利消化,仍有待观察。
竞争格局方面,国内特种石墨行业大致可分为三类企业:具备完整生产链的一体化生产企业、专注后续机加工的企业,以及仅承担焙烧、石墨化等部分工序的企业。其中,一体化生产企业占据主导地位。
参与者则呈现“海外巨头+国产龙头”的多极格局。海外主要有日本的东海炭素、东洋炭素,法国的美尔森,德国的西格里碳素。
国内方面,主要企业包括赛迈科、成都炭材、宁新新材、东方碳素、平顶山博翔等。
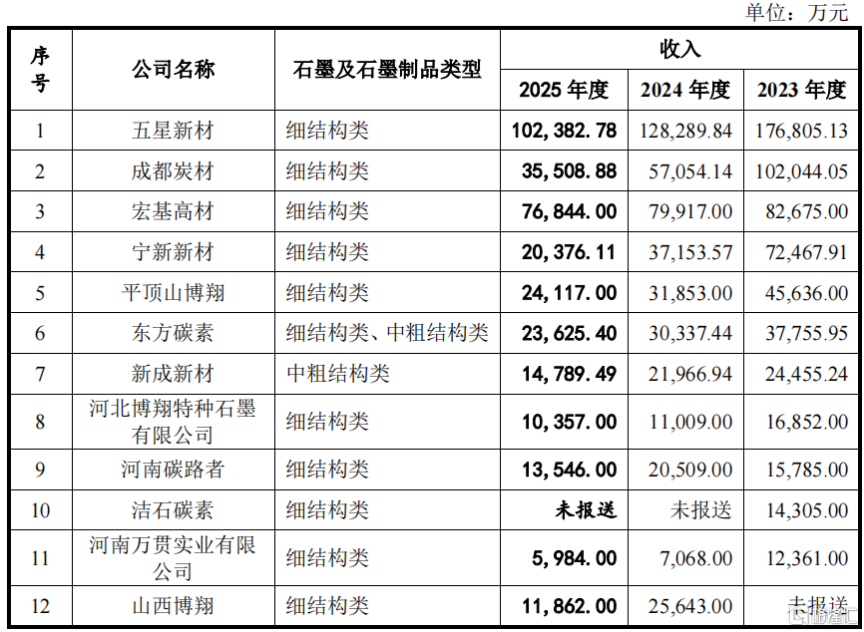
中国主要规模以上特种石墨企业销售收入情况,来源:招股书
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。