13天8个涨停,这只“AI妖股”还在靠豆浆机赚钱


 原创首发 | 金角财经(ID: F-Jinjiao)
作者 | 田羽
豆浆机的主业还没走出阴霾,九阳股份的股价却已提前“疯涨”。
10月21日,九阳股份再次封上涨停板,收报22.62元。短短13个交易日内,它接连斩获8个涨停;从9月24日的低点9.39元算起,不到一个月时间,股价已飙升至原先的近2.4倍。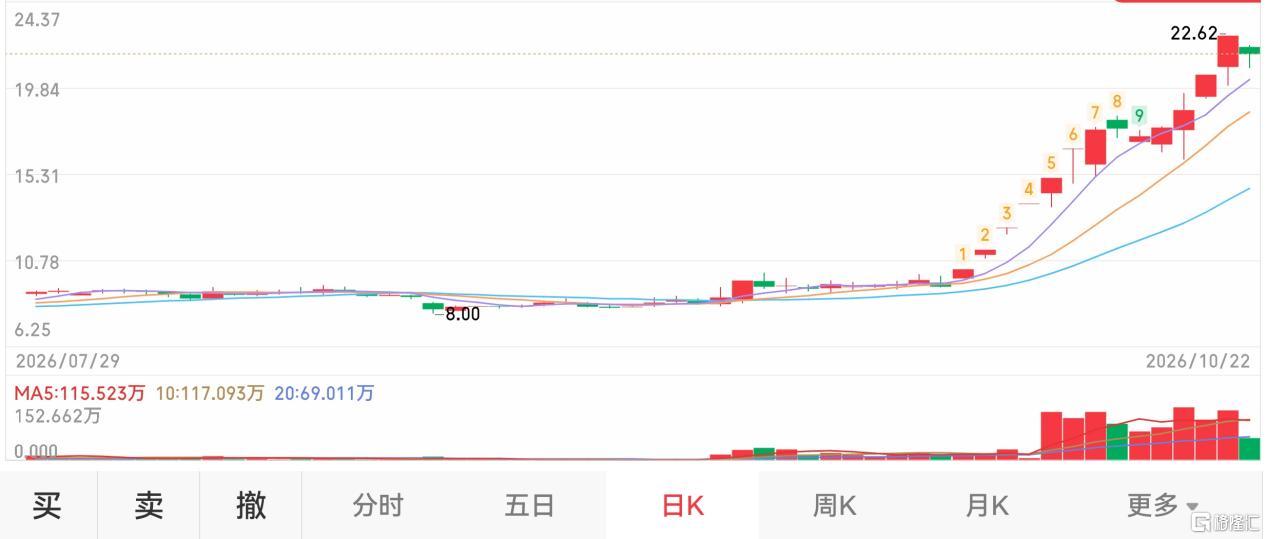
光看这波凌厉的涨势,还以为九阳又卖出了一款爆品。然而翻开财报,映入眼帘的却是冰冷的现实:公司营收与归母净利润已连续五年下滑,今年上半年更是分别大跌12.49%和41.52%。
核心基本面未见起色,资本市场却赋予了九阳一连串炫目的新标签:类脑AI、华为概念、机器人,甚至连一杯网红豆浆,都成了推高估值的筹码。尽管公司屡发公告清醒回应,澄清参股关系、否认虚构合作,并明确表示相关参股公司尚无实质性业务协同落地,但依然阻挡不了资金的狂热。
显然,如今被推上风口浪尖的,只是一个由热门概念层层包裹的“想象中的九阳”。新故事尚未显著贡献利润,股价却已遥遥领先。
概念狂欢之下,那个真正的九阳,究竟还有多少底气?
市盈率飙到200倍,资本在炒什么?
九阳这轮上涨,并非完全没有行业消息配合。
9月底,国家发改委宣布,2026年第四批625亿元消费品以旧换新资金已下达地方,至此全年2500亿元补贴资金全部落实,家电消费正是其中的重点支持领域。
随后,广东多地商务局发布公告,自10月1日起将地方自主补贴范围进一步扩大,覆盖烟机灶具、净水器、饮水机、洗碗机、消毒柜、电饭煲、空气炸锅及智能清洁设备等产品。补贴标准按照最终售价的15%执行,单件最高补贴1500元。
这意味着,原本没有被纳入全国统一补贴范围的一些厨电和小家电,也有机会享受到政策红利,而九阳股份恰好就是这一赛道的重要玩家。
然而,如果将九阳置于同业横向对比,便会发现其疯狂的涨势远非“行业红利”所能解释。
Choice数据显示,截至10月19日收盘,九阳股份2026年年内涨幅已超80%。在申万三级行业厨房小家电板块中,同期除利仁科技上涨29.47%、苏泊尔微涨4.23%外,其余竞品尽数收跌。
若仅看10月单月,九阳股份涨幅已近50%,而紧随其后的苏泊尔涨幅尚不足10%,其余同行则多数延续跌势。
更令人惊叹的是其估值水平。九阳股份的滚动市盈率(TTM)已飙升至213.84倍,相比之下,行业龙头苏泊尔仅为17.14倍,上半年营收规模约达九阳两倍的新宝股份也不过15.84倍,小熊电器则为18.09倍。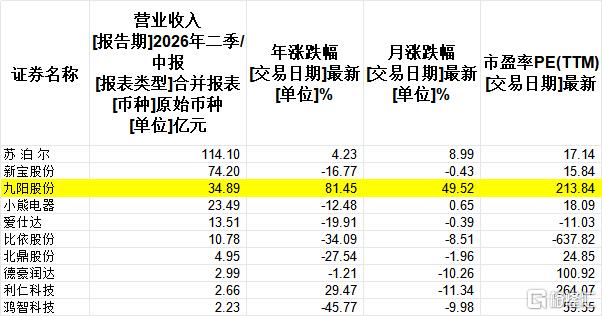
极度偏离行业均值的估值背后,真正推高九阳股价的,其实是漫天飞舞的市场传闻。
有投资者挖掘出,九阳股份持有人工智能企业“深思考”7.92%的股权,该公司主营类脑AI与多模态大模型研发;而华为旗下的哈勃投资亦同样参股了深思考。
这一巧合迅速引爆了市场的想象力。原本仅是两家机构共同参股同一家AI公司,却在传闻中被强行解读为“九阳携手华为”;随之而来,“鸿蒙生态”、“类脑AI”等一系列热门概念纷至沓来,精准贴在了九阳股份身上。
不仅如此,此前全网爆火的网红饮品“哈基米南北绿豆浆”,也成了资金炒作的借口。投资者逻辑顺理成章:既然九阳靠豆浆机起家,爆款豆浆问世,自然意味着上市公司开拓了新增长极。
市场还把目光投向了实控人旗下的海外资产。JS环球生活是九阳的间接控股股东,SharkNinja则是实际控制人投资的境外企业,围绕这些关系,又出现了资产注入的猜测。
面对资本市场的狂热,九阳股份频繁发布股票交易异常波动公告,试图为市场理性降温。
针对AI与华为概念,公司澄清称,虽持有深思考7.92%股权,但绝不存在传闻中的华为战略合作关系;所谓“太空厨房”技术主要用于现有产品赋能与品牌建设,并未形成独立业务;至于爆火的“哈基米南北绿豆浆”,其出品方“杭州九阳豆业”与上市公司并无股权关联,相关业绩自然无法并入上市公司报表。
而在最新公告中,九阳更是明确表示,目前不存在与JS环球生活、SharkNinja相关的资产注入、股权收购或业务重组安排,并承诺三个月内不筹划上述事项。
然而,澄清没能阻挡资金的狂飙。10月21日,九阳股份再次强势封涨停。正如股民调侃所言:“你澄清你的,我炒我的。”
但借来的概念终究要面对现实。概念里的九阳繁花似锦,真实的九阳,主业究竟几何?
营收、利润连跌五年半
把这些热门概念暂时放下,九阳原来的生意,已经调整了很久。
2021年至2025年,九阳股份的营收与归母净利润已连续五年下滑。营收从105.4亿元一路缩水至82.1亿元;归母净利润更为惨烈,从7.46亿元暴跌至1.18亿元,跌幅超过八成。
进入2026年,九阳依然没能刹住业绩下滑的颓势。上半年,公司营收同比下降12.49%至34.89亿元;归母净利润更是大跌41.52%,仅剩0.72亿元。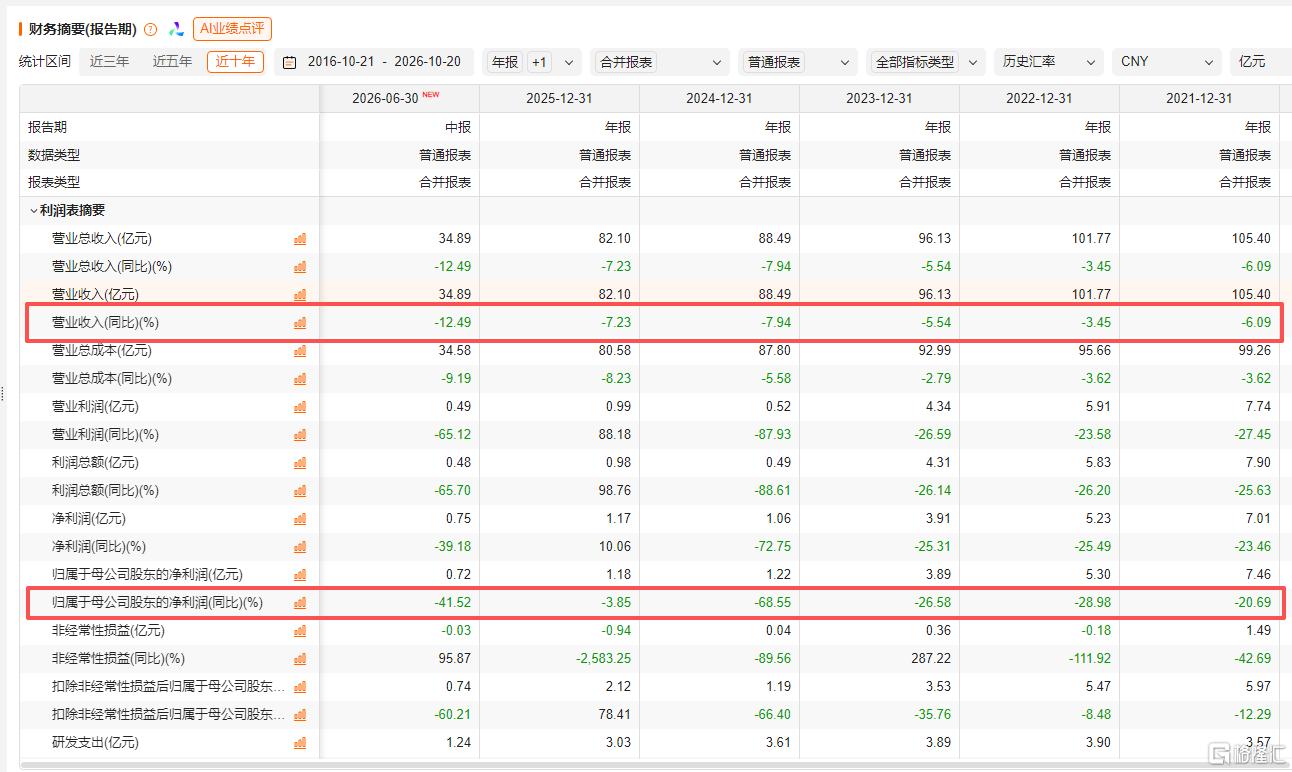
比净利润暴跌更值得警惕的,是其利润含金量与现金流恶化。上半年九阳股份的营业利润仅有0.49亿元,而包括政府补助在内的其他收益即达0.26亿元,投资收益亦贡献了0.07亿元。两者合计0.33亿元,几乎撑起了营业利润的“三分之二”。
与此同时,过去几年即便营收和利润一路下滑,但九阳的经营现金流仍能维持净流入,而2026年上半年,九阳经营现金流净额为-0.53亿元,同比大跌115.95%,由正转负。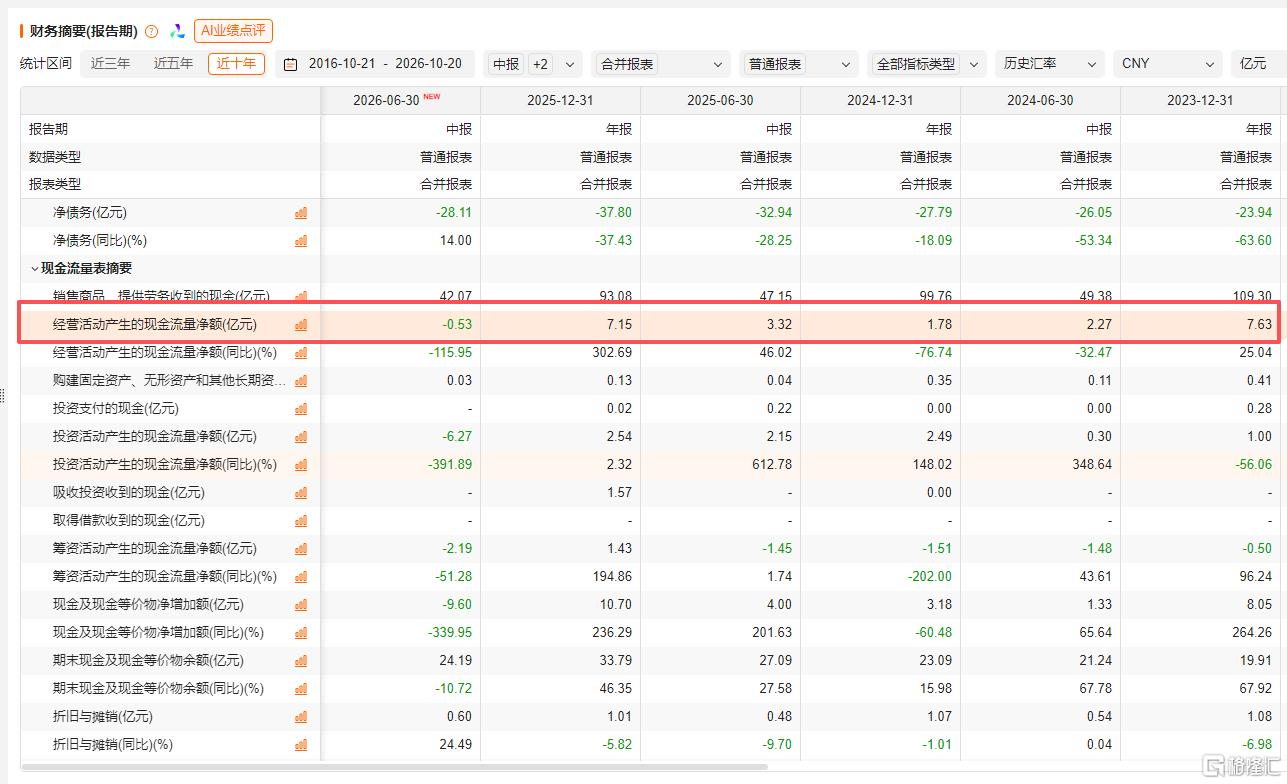
具体来看,九阳股份目前最重要的两块业务,分别是“食品加工机系列”和“营养煲系列”。上半年,两者分别贡献营收11.91亿元和12.83亿元,占总营收的34.12%和36.77%,合计贡献超七成营收。然而,这两大基本盘的营收同比降幅分别高达18.57%和18.84%。
当然,九阳股份也不是所有业务都在下跌。比如炊具系列,上半年营收同比增长16.1%,但这块业务的营收占比只有4.89%,体量实在太小,根本无力扭转大局。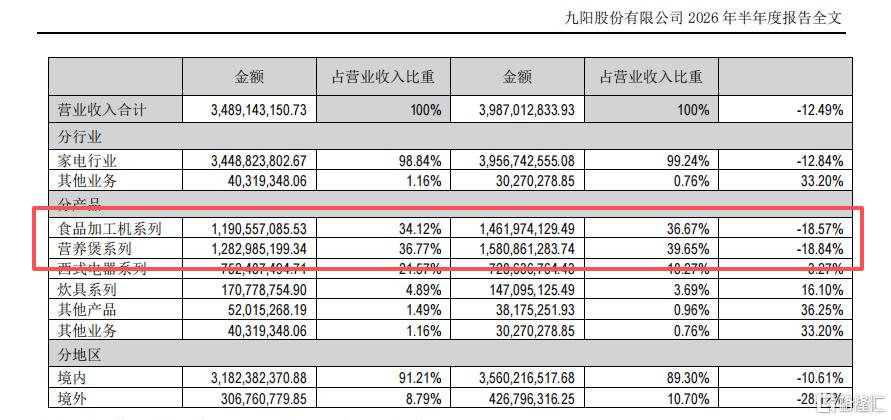
不可否认,九阳股份面临的业绩压力有大环境的客观因素。奥维云网数据显示,2026年上半年国内厨房小家电全渠道零售额为302.6亿元,同比下降4.8%;零售量为11649万台,同比下降14.6%,行业整体需求承压。
但行业大势并非只有利空。虽然销量在下跌,但小家电越卖越贵了。同样根据奥维云网数据,上半年厨房小家电市场均价达到260元,同比上涨11.5%。这表明终端消费者对高品质、升级型产品的需求依然强劲,行业依然存在结构性机会。
横向对比同业,九阳的落后更为直观。2026年上半年,九阳股份以34.89亿元的营收位列申万厨房小家电板块第三,规模虽然尚存,但其营收增速却在整个板块中尴尬垫底。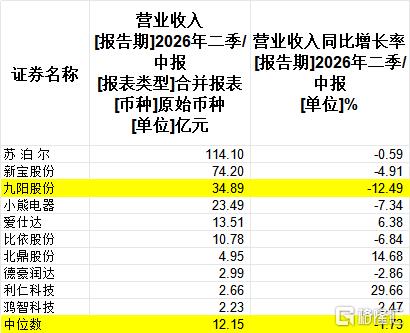
把行业信息和九阳股份的横向对比摆在一起看,这就有意思了。
行业并非毫无增长亮点,产品升级趋势明确,但九阳两大核心主业却双双大跌,且营收增速垫底同行。这意味着,九阳的困境恐怕很难单纯归咎于大环境,自身产品与市场节奏的脱节或许才是主因。
而这背后的深层疑问,在于其长期坚持的“轻资产模式”如今是否已显露疲态。
截至2026年中,九阳股份的固定资产仅为5.26亿元,在建工程仅0.02亿元,两者合计约5.29亿元。相比之下,营收规模逊于九阳的小熊电器、爱仕达和比依股份,同期固定资产与在建工程合计分别达11.93亿元、12.75亿元和14.37亿元,均已达九阳的两倍以上。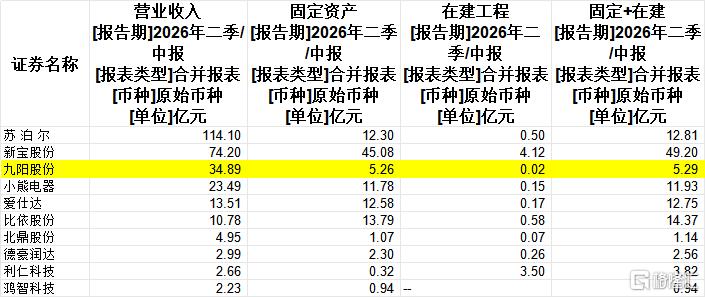
轻资产模式固然有其优势:无需占用大量资金建厂购备,企业可将资金更灵活地投向品牌、渠道与研发;同时借由对供应链的议价权缓解流动性压力。
最典型的体现莫过于其极长的应付款账周转天数。2023-2025年及2026年上半年,九阳股份的应付账款周转天数(含应付票据)分别高达157.72天、187.97天、211.92天和225.89天,逐年攀升;而同期行业中位数仅分别为126.14天、144.85天、151.94天和148.31天。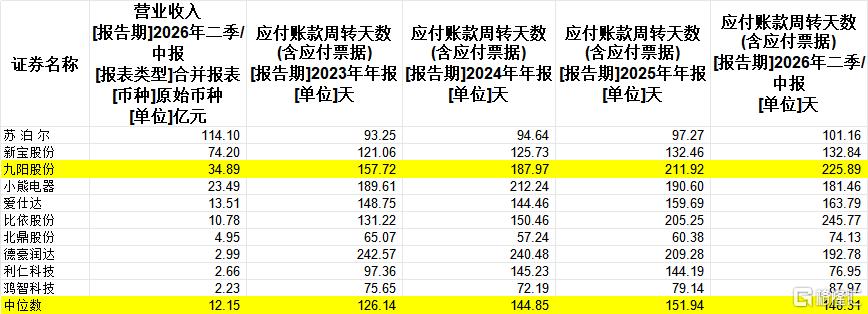
过去,市场对这种模式的担忧,多集中于其能否持续拉长供应链账期,以及一旦账期收紧现金流是否会失血。然而结合如今的竞争格局,一个更核心的追问浮出水面:
轻资产省下的投入,究竟有没有变成产品优势,帮助九阳跟上消费升级的步伐?
股民在聊机器人,九阳在省研发
九阳如今急需向市场证明的,是自己依然具备通过创新扭转业绩颓势的能力。而这轮股价暴涨,某种程度上正是资本市场将其转型空间与热门赛道强行挂钩的结果。
其中最显眼的标签无疑是“具身智能”。此前,九阳股份通过全资子公司参股了具身智能企业“享刻智能”,顺理成章地搭上了厨房机器人这一风口。
尽管九阳近期多次主动泼冷水,强调机器人业务仍处于早期阶段,仅属于财务性投资,对公司当下业绩并无重大影响;但对二级市场资金而言,这笔投资的吸引力本就不在于眼前的利润,而在于九阳已提前卡位了厨房机器人的商业化场景。
目前,具身智能迈向商业化的核心瓶颈在于真实场景的落地能力,而餐饮后厨恰好是一个标准化程度极高的场景。从配料、炸制到翻炒,不少工序都有明确的流程。若机器人能稳定胜任,便能助力餐饮企业提效降本、替代人工。
以九阳参股的享刻智能为例,其推出的LAVA多任务具身操作机器人系统,正是切入炸鸡店等标准化后厨场景。公开报道显示,截至2026年4月,该系统已在海外启动百台级规模部署,累计完成近2万单炸鸡制作。
资本确实在用真金白银押注这一赛道。2026年,享刻智能宣布完成1.5亿元A轮融资,另一家厨房机器人企业橡鹿机器人亦拿下3亿元融资。公开统计显示,仅2026年上半年,炒菜/厨房机器人赛道融资事件便超6起,累计融资金额突破10亿元。
然而,跨界参股带来的故事再美,九阳自身的产品力能否迎头赶上,归根结底仍取决于研发与产品升级的硬投入。但尴尬的是,公司的研发支出近年来却在持续缩减。
Choice数据显示,2023年至2025年,以及2026年上半年,九阳股份的研发支出已经连续三年半同比下滑。其中,2025年和今年上半年分别下降16.07%和21.01%。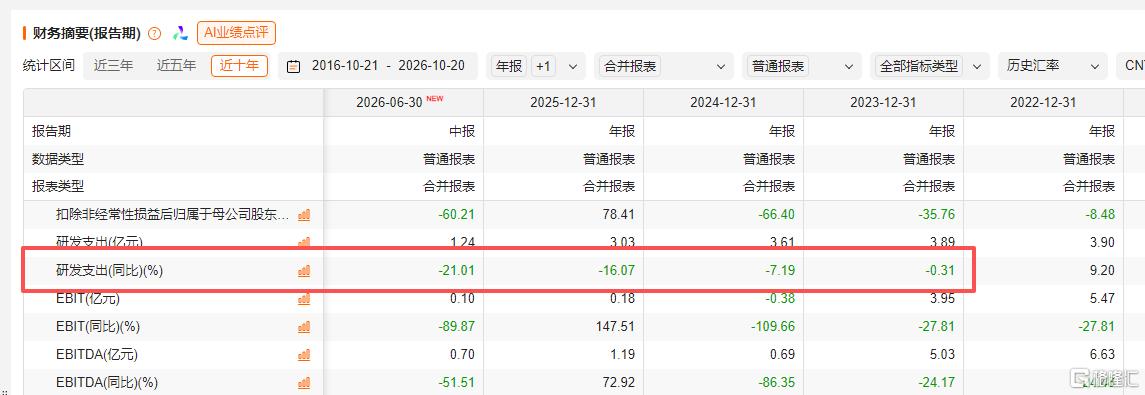
对于一家正处在产品迭代升级、面对同业激烈竞争的家电企业而言,连续收缩研发投入显然并非积极信号。无论是攻克新技术、打造差异化爆款,还是提升用户体验,都离不开真金白银的持续研发支撑。
当然,九阳并非没有推出新产品。2026年中报显示,公司围绕豆浆机、电饭煲、破壁机等核心品类进行了主打“自动洗烘”、“无涂层内胆”的升级;同时也在宣扬其“太空厨房”技术的赋能,相关设备进入中国空间站后已实现超1800天零故障保障,公司正推动航天技术向民用产品转化。
但冰冷的财务数据摆在眼前:2026年上半年,九阳股份三大主要产品线的毛利率全部下滑。结合两大核心主业营收双位数暴跌的惨淡表现,九阳显然尚未证明其所谓的“产品升级与创新”能够获得终端消费者的溢价认可,更未能转化为盈利能力的企稳回升。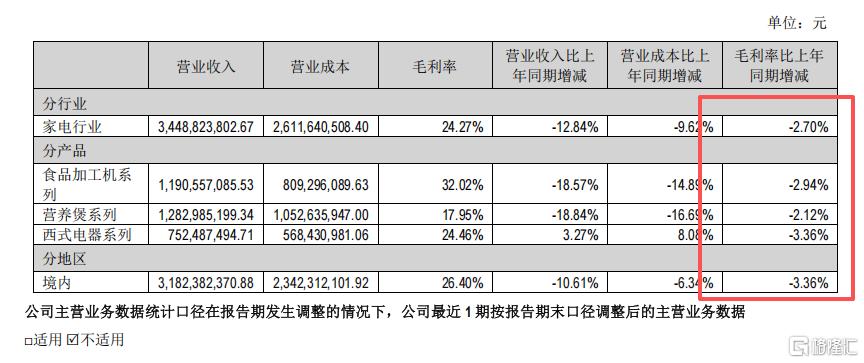
一边是资本市场借由热门概念推高股价,在短短十余个交易日内把市值翻倍;另一边则是营收利润连年下挫、研发投入持续缩水、经营现金流由正转负的经营现实。
截至发稿,九阳当天股价虽从跌超8%有所收窄,但已无力延续涨停势头。虽然还没法断言这轮炒作是否就此停歇,但市场的疑虑显然已经开始蔓延。
当借来的概念越来越背离基本面,这种剧烈的反差,或许才是九阳这场涨停潮里最该提防的风险。
参考资料:
南方都市报《股价疯涨,九阳股份澄清:目前与华为无相关战略合作》
财经下午茶《7连阳的九阳豆浆机,杀入具身智能》
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。