大盘不断创新低,这个板块逆势大涨!机器人行情能否延续?

【盘面分析】
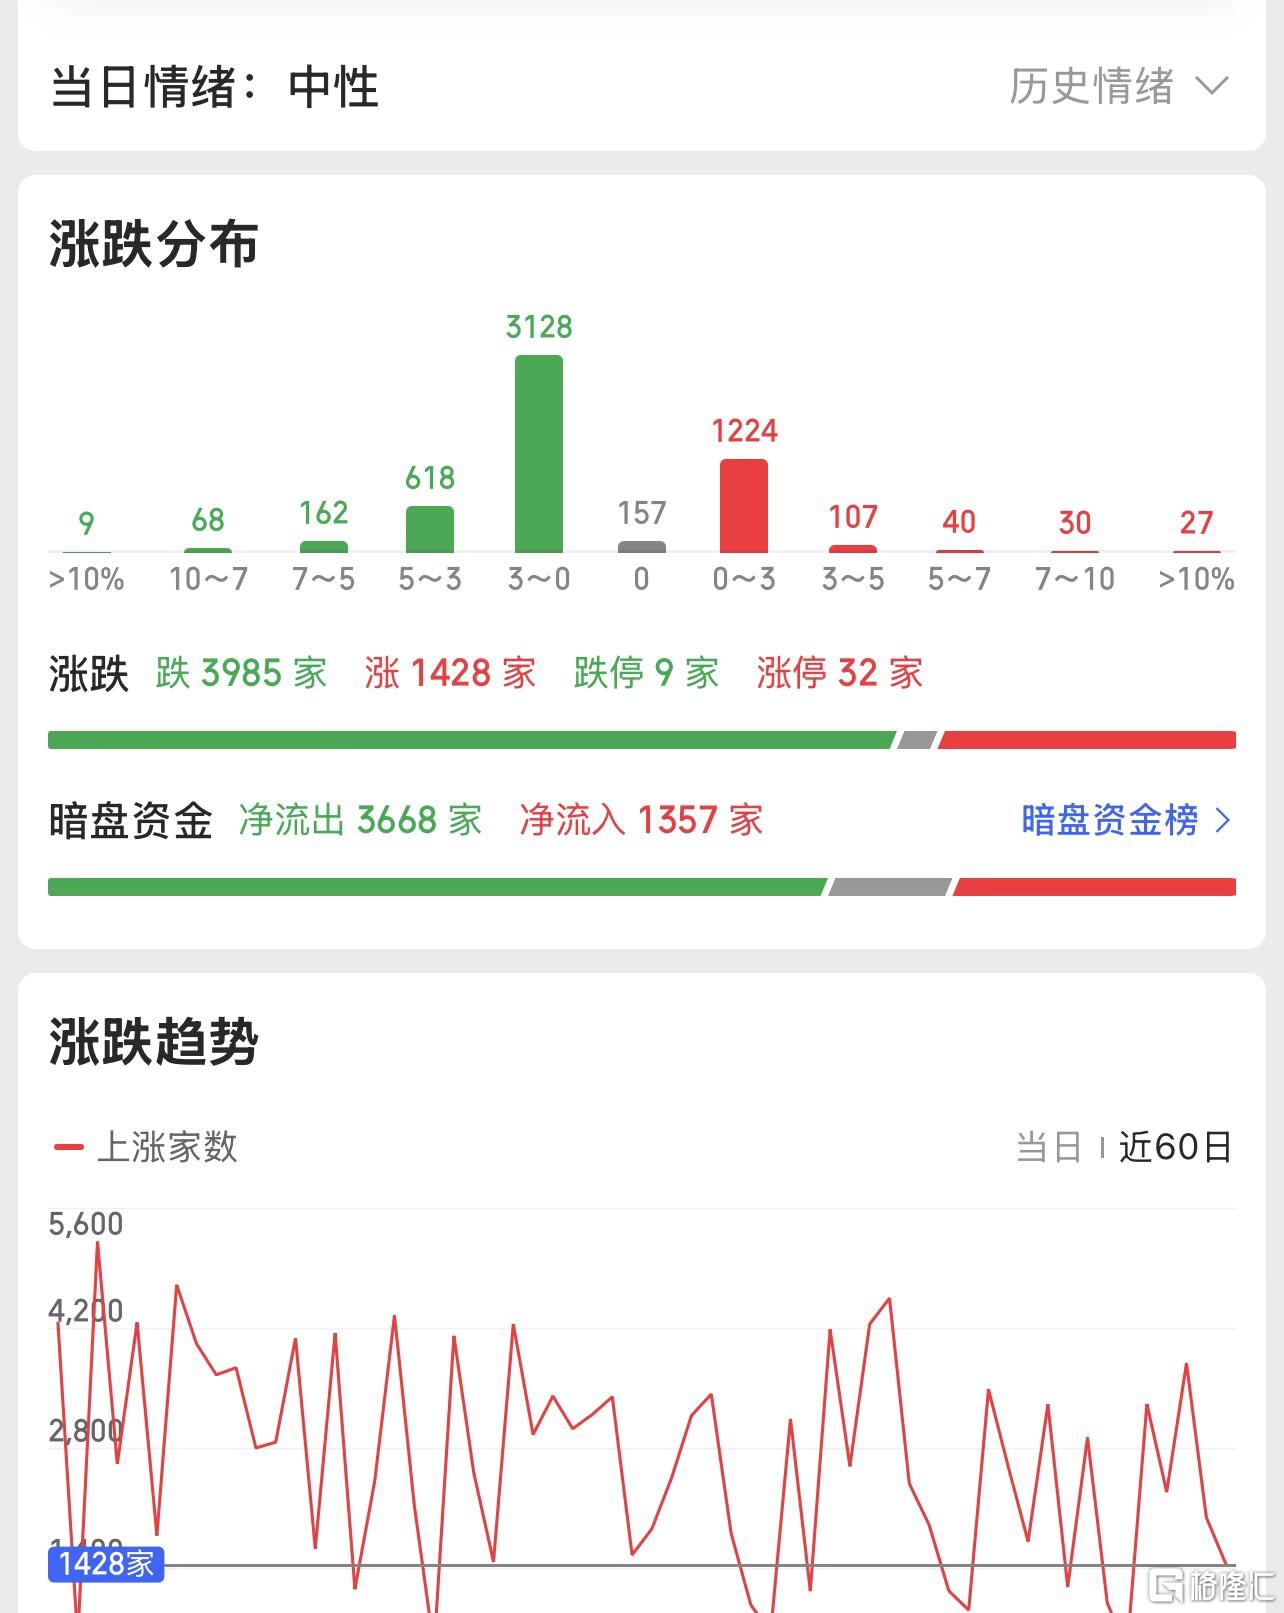
隔夜美股再度大涨,AI产业链集体反弹,外盘已经提前出现反弹走势,美伊会谈新一轮会谈进入倒计时,美联储近期也没有加息预期,当你觉得一切向好的时候你会发现:“那时别人家的事情!”A股盘中跌穿了2024年9月24日反弹的高点,金融会谈结束后并没有实质性利好,等于说一群人谈未来经济一定会走好,却没有真正的实际操作。这里就是股灾行情,量化、北向资金是主因,机构资金被动减仓是辅因,下跌了5个多月,最近1个月是加速下跌,这波下跌行情最可怕的是没有频繁的百股跌停,更没有过一次千股跌停,谁也不知道底部在哪里!
骑牛看熊发现机器人板块走出独立行情,多只核心零部件标的涨幅居前,减速器、伺服电机、精密传动等细分方向集体活跃。当前大盘持续创新低,市场整体处于存量博弈环境,资金在大部分板块看不到短期确定性,开始寻找独立产业催化、前期充分调整、估值处于低位的成长赛道。不少机器人产业链个股经过长期回调,估值已经充分消化,板块位置相对偏低。当市场整体走弱时,资金从受宏观、消费、地产影响较大的板块撤出,选择机器人这类具备独立产业叙事的低位成长方向做阶段性布局。这类标的以中小市值为主,在存量市场中,不需要巨量资金就可以带动板块行情,因此在大盘下跌环境下走出逆势行情。
三大指数开盘涨跌不一,沪指高开0.04%,深成指低开0.12%,创业板指低开0.25%,两市个股开盘跌多涨少,题材板块方面电机制造、减速器、机器人等板块表现较强,出版业、通信设备、广告营销等板块表现较差。人形机器人概念表现活跃,兆威机电4天2板,大业股份5连板,德马科技、福莱新材等多股跟涨,英伟达宣布升级Isaac通用机器人开发平台,推出新的人形机器人参考框架、仿真工作流及数据工具,旨在加速通用机器人开发。
网络安全概念大幅高开,天融信一字涨停,盛邦安全、绿盟科技等多股高开,OpenAI、谷歌、腾讯云相继发布PHP漏洞风险声明。OpenAI更新使用政策,自2026年11月20日起生效,以明确安全模型开发和人工智能敏感用途的相关规则。冰雪经济概念逆势走强,冰山冷热8天5板,晶雪节能、三夫户外等纷纷冲高,国务院办公厅《关于以冰雪运动高质量发展激发冰雪经济活力的若干意见》明确提出,到2027年冰雪经济总规模达1.2万亿元,到2030年突破1.5万亿元。
MLCC概念再度活跃,华瓷股份7天4板,双星新材、昊志机电等纷纷冲高,据韩媒《先驱经济》20日报道,随着AI需求激增,整个电子元器件行业进入高景气周期。三星电机的MLCC的订单交付周期已进一步延长至52周。这意味着客户现在下单后需要等待一年才能收到产品。电网设备板块盘中局部异动,长城电工直线涨停,三变科技、平高电气等纷纷跟涨,美国总统特朗普在社交媒体发文称,新建大型数据中心应自行发电,并将多余电力提供或出售给当地社区或电网,以避免推高居民电费。此前据报道,AWS部分英伟达GPU机架因供电不足暂存仓库。
大盘: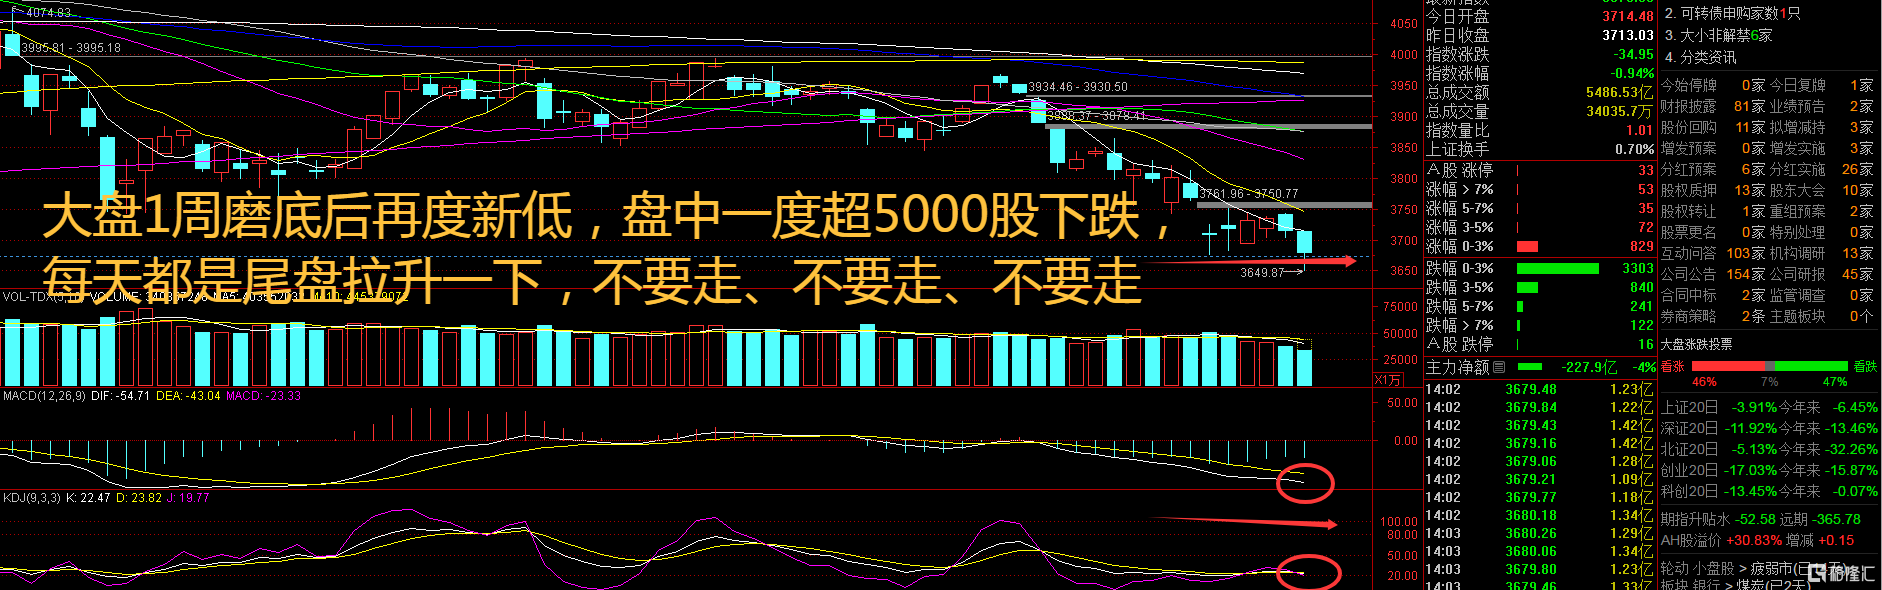
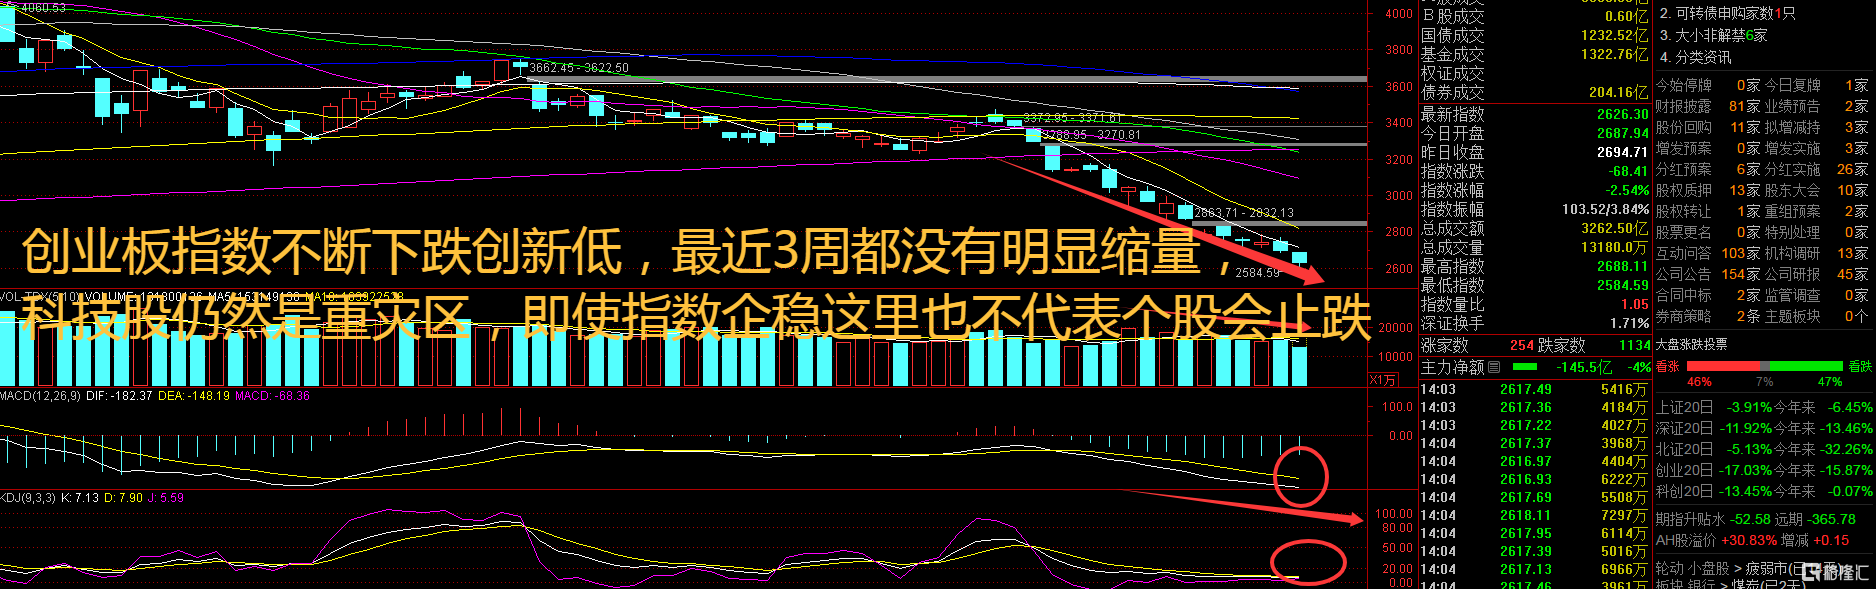
创业板:
【大盘预判】
上证指数周四在跌破924高点后有所反弹,但是力度不大,现在变成了每天盘后利好,开盘就是下跌的局面。宏观面无明显变化,俄乌方面释放谈判信号,但美国开展对伊新一轮制裁,且特朗普表示中期选举后加强对伊朗打击,油价高位震荡,其对资产价格的压力依然明显。接下来注意上证指数能否在3670点之上稳住。
创业板指数周四放量大跌,出现阴跌后的放量下行,这种下跌是最可怕的割肉盘涌出,行情变数很大。随着本轮市场调整带动估值回落,科技板块拥挤度有所消化,这些景气度依然坚挺的板块,以及盈利能力迎来修复的公司,有望重新获得市场和资金青睐。接下来注意创业板指数能否在2600点之上稳住。
【淘金计划】
A股上市公司三季报披露进入加速期。Wind数据显示,截至10月21日收盘,累计有150家上市公司披露三季报,其中98家公司前三季度净利润实现同比增长。宁德时代、福耀玻璃、海光信息、海康威视、藏格矿业、中国巨石等行业龙头股三季报备受市场关注。以迪安诊断为代表的部分业绩表现亮眼的上市公司在三季报披露后,股价出现明显大涨。AI算力从“资本开支故事”进入“报表利润兑现期”是此轮三季报的核心主线之一。PCB、半导体测试等细分行业同步爆发,且订单可见度已延伸到第四季度。建议关注AI算力等三季报业绩可验证性较强的方向。
题材板块中的电机制造、地面兵装、医疗美容等概念是资金净流入的主要参与板块,通信设备、元器件、玻璃玻纤等概念是资金净流出相对较大的板块。骑牛看熊发现海外产业端持续释放重磅催化,人形机器人量产时间表进一步明确,给产业链带来强预期支撑。海外头部企业持续推进人形机器人产线建设,明确产品迭代与对外交付规划,同时 AI 平台持续升级,优化机器人仿真、训练与落地流程,推动具身智能从实验室样机走向规模化生产。AI大模型与机器人硬件加速融合,让机器人的感知、运动控制能力持续提升,市场预期人形机器人有望成为 AI 最重要的实体落地载体,打开长期成长空间。海外科技企业入局机器人赛道,也进一步强化了全球产业加速推进的共识,带动国内上游零部件企业的估值重估。
国内政策与产业标准落地,为人形机器人产业化提供制度保障。国内人形机器人相关国家标准陆续推出,统一产品技术规范与测试体系,有助于降低行业研发、测试成本,加速产品商业化落地。同时相关产业政策持续引导机器人产业发展,推动工业机器人、人形机器人在工厂、仓储、巡检等场景落地。国内人形机器人整机产品数量、出货量稳步提升,越来越多整机厂商进入样机测试、小批量试产阶段,上游减速器、伺服、传感器等核心零部件国产化持续突破,供应链成熟度不断提升。长期来看,人口结构变化、劳动力成本上行,催生工业、商用场景的机器人替代需求,构成赛道长期底层逻辑。
细分零部件的国产化突破,夯实产业链的基本面预期。过去人形机器人核心零部件长期依赖外部供给,如今国内厂商在谐波减速器、行星减速器、伺服电机、精密齿轮等关键部件持续攻关,产品性能逐步达到落地要求,已经进入国内外头部整机厂商的送样、小批量供货阶段。零部件国产化率提升,不仅可以降低整机成本,也意味着国内供应链企业能够分享产业放量带来的订单红利,这也是市场重点关注的核心逻辑。
当前人形机器人产业整体仍处在产业化早期,多数上游企业短期业绩兑现有限,行情更多是产业预期驱动,并非已经大规模落地订单支撑。板块个股波动会显著大于大盘,属于典型预期博弈赛道。后续行情能否延续,重点要看整机厂商的量产落地进度、零部件企业订单兑现情况,以及下游场景的实际需求释放。如果产业落地不及预期,板块也存在快速回调的风险。
整体来看,机器人板块本次逆势上涨,是多重利好叠加存量资金博弈的结果。长期产业逻辑清晰,但短期行情波动较大,在大盘整体偏弱的环境下,不宜盲目追高,需要持续跟踪产业落地的实质性信号。
SH 上证180ETF华安 SH 上证180ETF华泰柏瑞 SH 上证180ETF华夏 SH 上证180 SH 上证180ETF南方 SH 上证180ETF鹏华 SH 上证150 SH 上证180ETF平安 SH 上证180ETF天弘 SH 上证180ETF兴业 SH 上证180ETF易方达 SH 上证380 SH 上证380ETF南方 SH 上证180ETF银华 SH 上证100
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。