港股上市仅一年多,映恩生物回A再募41亿?


10月9日,映恩生物披露了上交所首轮审核问询函的回复报告。映恩生物详细回复了监管提出的17个问题,这份报告或将直接决定公司能否实现科创板上市。
映恩生物是深耕抗体偶联药物(ADC)领域的创新药企,目前有10款药物处于临床阶段,在全球约20个国家推进10项多中心临床试验,累计入组患者超3500人,海外受试者占比约50%。不过,目前映恩生物尚未有品种商业化上市;现阶段主要收入来源是BD授权。
去年4月15日,映恩生物在香港上市,上市首日股价较发行价大涨116.7%;完全行使绿鞋机制后,募资总额达到2.43亿美元。
香港上市一年多,映恩生物再次开启了在A股科创板上市的实质性动作。据招股书披露,映恩生物计划募集41亿元,均用于新药研发项目,重点开发具有突破性疗效、能够克服传统疗法局限性的下一代ADC创新药物。
按当前汇率计算,映恩生物此次IPO计划募集的资金约为一年前港股上市时的2.5倍。而截至2026年6月30日,映恩生物账上仍有30亿元的现金储备。
如果说登陆港股融到的钱是“入场费”,科创板融资就将是映恩生物准备“打大仗的弹药”。当然,从监管问询的仔细程度看,映恩生物能否拿到“弹药”还面临不小的挑战。
账上现金30亿,还要再募41亿
短短一年多的时间,映恩生物连续冲击港股和A股上市;且在港股上市一年多就开启了A股二次上市计划,这一现象不仅让外部投资者疑惑,同样引起了监管的关注。
上交所要求映恩生物“论证发行人在货币资金较为充裕的情况下的融资必要性”、“是否存在资金闲置或长期无法按计划投入的风险”。
从账面上看,映恩生物确实不缺钱。截至今年6月末,公司账上现金30.06亿元,交易性金融资产达0.98亿元,除去受限货币资金,可自由支配资金达30.36亿元。
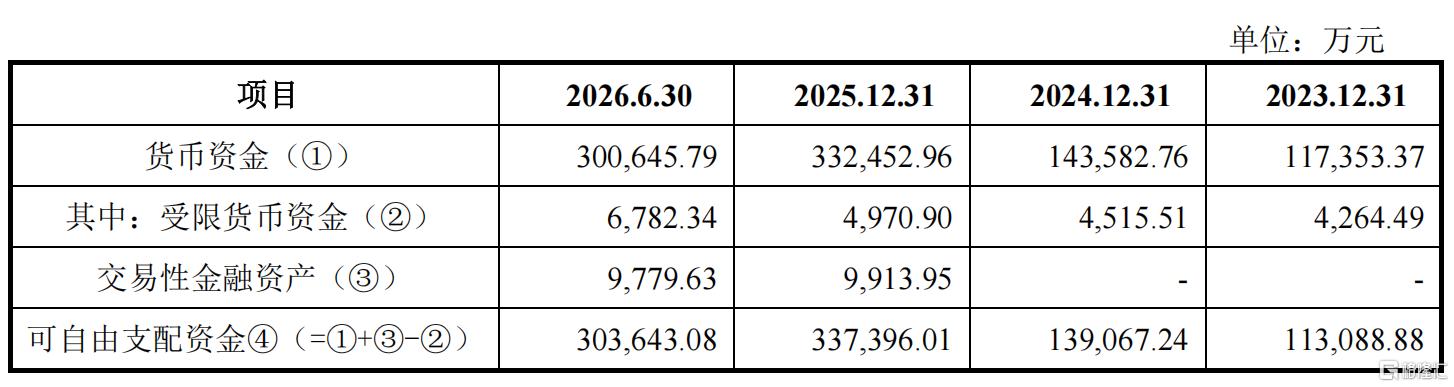
与此同时,映恩生物没有太大的债务压力。截至6月末,公司长短期借款3.73亿元,资产负债率为58.63%,流动比率、速动比率均处于健康状态。
其实很缺钱
尽管如此,映恩生物仍然认为公司未来5年的资金缺口达到42.98亿元,刚好卡在此次募资金额之上。
实际上映恩生物确实很“缺钱”。一是,创新药是一个资金密集型、技术密集型的产业,需要大量和长期的资本投入,成立仅7年多的映恩生物仍处于投入期;二是,映恩生物的核心业务还没有形成稳定的“造血”能力。
映恩生物尚没有品种实现商业化,其所有收入均来自于对外授权。尽管这一模式在创新药领域是通行做法,但确实牺牲了财务稳健性。
据招股书,映恩生物已经与BioNTech、GSK、百济神州、三生制药、Avenzo、Adcendo及Genentech等全球领军企业达成多项标志性合作,总交易价值超过70亿美元,包括首付款和分阶段里程碑付款。
今年上半年,映恩生物实现收入2.19亿元,同比大幅减少82.15%。收入剧降的原因是行使DB-1311/BNT324美国市场独家成本及利润/亏损分担选择权而产生了一次性的收入扣减,总计扣减收入2.91亿元。不过,即使剔除掉该因素的影响,映恩生物今年上半年收入同比仍然大减58.5%。
今年上半年,映恩生物经营活动现金流净流出4.24亿元,三年来首次出现半年度现金流流出的状况。
无论是因为选择权的行使导致收入大减,还是现金流的大幅流出,本质上反映的是映恩生物依靠BD模式产生的收入尚不稳定。
一家收入还不稳定的公司登陆二级市场,结果必然是股价巨大的波动——这种情况在港股市场已经出现。
需要注意的是,到今年6月末,映恩生物累计未弥补亏损已经达到56.68亿元,在考虑股东回报前首先要做的是把亏损“填平”。
二级市场投资者做耐心资本?
因此,现在站在投资者面前的映恩生物是一家还没有商业化产品、纯靠BD授权支撑、营收利润及现金流极不稳定、有巨额历史未弥补亏损、需要持续有大量资金投入的前沿创新型生物制药企业。
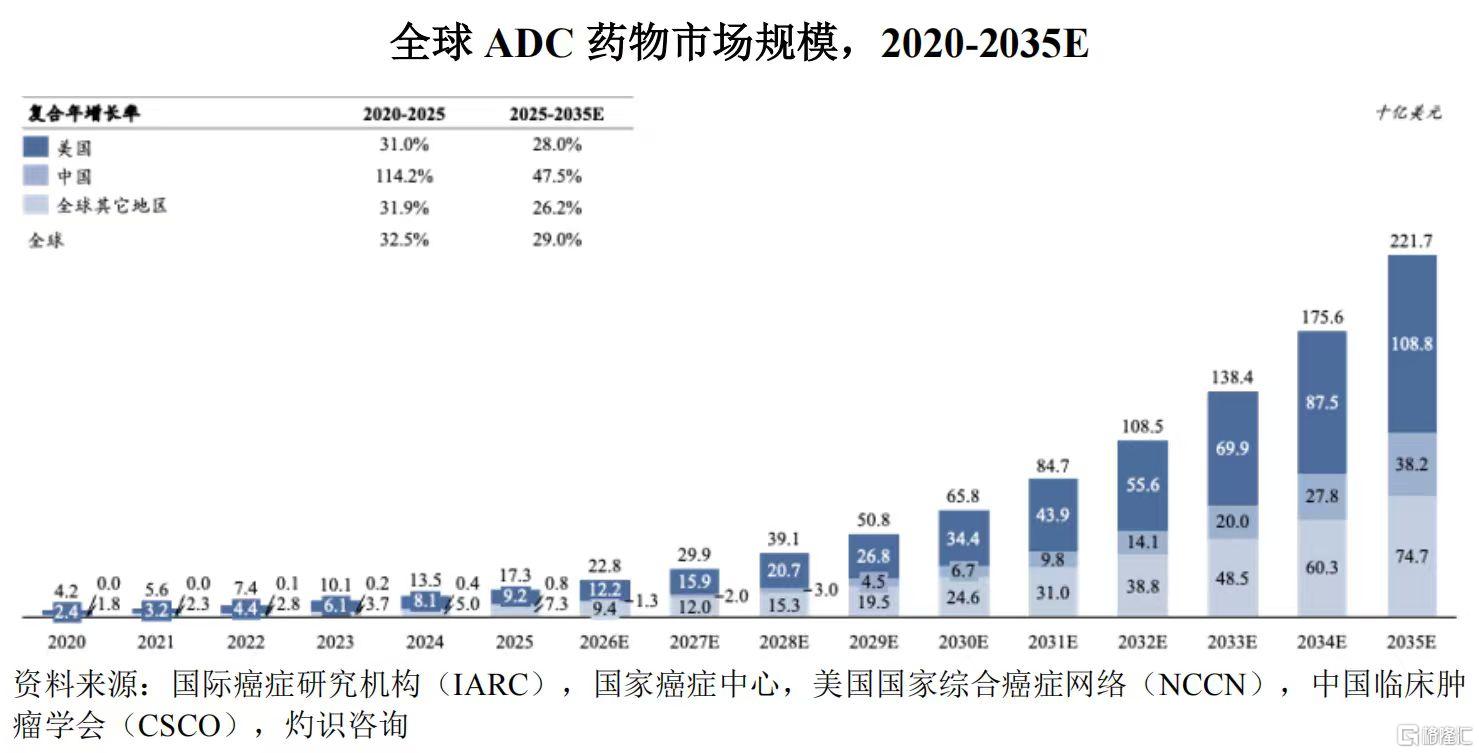
蓝图很美好。ADC药物在不同肿瘤类型中的临床应用逐步拓展,并由后线治疗向前线治疗延伸,市场规模快速增长。2025年,全球ADC药物市场规模约为173亿美元,预计到2035年将增长至2217亿美元,期间复合年增长率约为29%。
 公司招股书显示,映恩生物已经建立包含10款临床阶段资产及多款临床前候选药物管线。
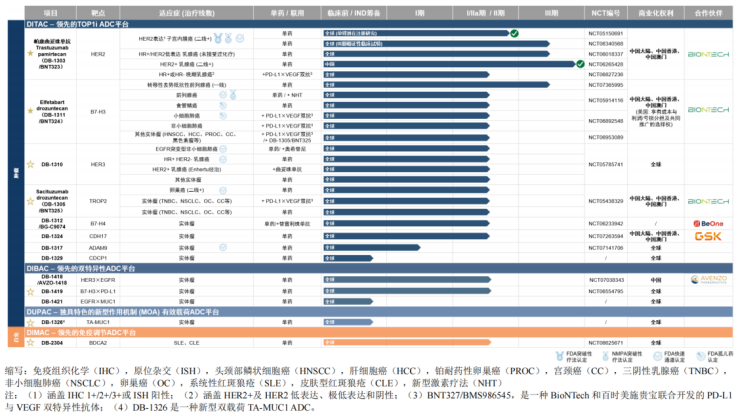
其中,DB-1303(HER2 ADC)与DB-1311(B7-H3 ADC)构成核心资产的双支柱,分别锚定“近期商业化兑现”与“全球第一梯队竞争”两个时间尺度。
DB-1303的HER2阳性乳腺癌二线及以上治疗上市申请已于2026年4月获中国药监局受理;HER2低表达乳腺癌的全球III期临床已完成入组;子宫内膜癌II期数据显示,经治患者确认的客观缓解率(cORR)为44.1%,中位无进展生存期8.0个月,且覆盖HER2高、中、低全表达人群,计划2026年提交美国上市申请。DB-1303的商业化跑得最快,但HER2赛道竞争也很拥挤。
DB-1311针对转移性去势抵抗性前列腺癌(mCRPC,前列腺癌晚期阶段)的全球III期临床已于今年启动,后线患者确认的客观缓解率(cORR)为35.8%,中位无进展生存期11.3个月。更受关注的是联合用药:它与一款PD-L1×VEGF双抗联用,在一线小细胞肺癌患者中未确认的客观缓解率(uORR)达到92.3%。目前,B7-H3靶点全球还没有药获批,映恩生物是全球唯二进入III期临床的玩家,具备一定的先发优势。
当下很难受。映恩生物大部分品种尚处于临床试验阶段,除了少量的BD授权收入外,缺少直接变现的手段,而现在却又需要大量资金投入。
映恩生物预测,DB-1303(HER2 ADC)针对HER2阳性乳腺癌适应症的产品预计于2027年启动商业化销售,后续HR+/HER2低表达乳腺癌适应症和HER2表达子宫内膜癌适应症预计于2028年在国内上市并启动商业化销售;2029年后,DB-1311、DB-1310和DB-1305相关适应症陆续在境内外获批上市。基于此,公司预计2031年达到盈亏平衡点。
港股对未盈利Biotech(生物科技公司)的耐心在2021-2022年的周期里已经被消耗过一轮。18A公司上市后长期破发、流动性枯竭,离岸资本对“2031年盈利”这类远期预测给出很高的贴现率。
A股科创板理论上允许更长的价值兑现周期,也有更庞大的、愿意为“国产ADC平台”给出更高估值的投资者基础;但面对映恩生物高度集中的收入结构和未盈利的现实,A股大概率仍会打上一个审慎的“风险折扣”。
为创业者提供融资渠道是资本市场的基本功能,但保护投资者利益同样是监管的职责,让二级市场投资者做耐心资本,这个期待可能有点高了。
文章内容和观点仅供参考,不构成投资建议。投资有风险,决策需谨慎。
HK 映恩生物-B
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。