AI的钱最后都流向台积电,AI的风险也同样流向了台积电- Q3台积电财报分析
10 月 15 日,台积电交出了一份几乎挑不出毛病的三季报:收入 467 亿美元,比它自己给的指引上限还高 2%;全年增速第三次上调,从年初的"接近 30%",到 7 月的"40% 以上",再到这次的"约 44%";自由现金流创下新高。
但股价没涨。10 月 5 日,台积电美股 ADR 创下 485.8 美元的新高,到财报前一天已经跌了 11.5%,财报当天又跌了 1.8%。
我的答案先放在这里:AI 的钱最后都流向台积电,AI 的风险也同样流向了台积电。
台积电是一家好公司,好在它的商业模式:它把整个半导体行业最重的那部分风险,也就是建厂、买设备、良率爬坡,全部扛在了自己身上;再凭借良率和最先进的制程,锁住了英伟达、苹果和各大云厂商的资本开支。AI 投资越多,流向台积电的钱就越多。
但同一条链路反过来看,也成立。今天台积电 68% 的收入来自 AI 和高性能计算,比 2019 年智能手机鼎盛时的 49% 还高。如果 AI 需求有泡沫,整条链路的风险,最后也会落在这个资产最重、离终端需求最远的环节上。市场财报后不买账,担心的正是这一点:2027 到 2028 年,台积电的资本开支会"显著高于过去三年",而这些钱要靠 AI 需求持续多年才能赚回来。
这是我"AI 资本链"系列的第三篇。研究英伟达时,我问的是"这么赚钱,钱为什么变少了";研究微软时,问的是"AI 越成功,为什么越需要花钱"。台积电正好反过来:它是三家里资本最重的一家,现金流却最好。
这篇我想沿着同一条路往下走:从一份财报出发,走到台积电的商业模式和飞轮,最后写下我自己未来看中它什么。全文分三部分:
- 第一部分 · 财报:这一季到底发生了什么,钱是怎么流的?
- 第二部分 · 商业模式:台积电到底是一家什么公司,它凭什么一直赢?
- 第三部分 · 投资思考:风险在哪?手机芯片的昨天,会是 AI 芯片的明天吗?我未来看中它什么?
第一部分 · 财报
一句话结论:台积电的问题不是钱不够,而是好消息早就被买走了。
一、好消息,在财报之前就被买走了
先说股价。8 月底,台积电 ADR 大约 415 美元;10 月 5 日涨到 485.8 美元的新高,一个多月涨了 17%。之后一路回落,财报前一天(10 月 14 日)收在 430 美元,财报当天收在 422.25 美元,10 月 20 日收在 425.08 美元。
同一时期,费城半导体指数(SOXX)走得几乎一样:8 月底到 10 月 5 日涨了约 15%,之后到财报前跌了约 12%。也就是说,财报前那一轮下跌,台积电跌了 11.5%,半导体指数跌了 12%,主要是整个半导体板块在降温,不是台积电自己出了问题;财报后一周(10 月 14 日到 20 日),台积电只跌了 1.1%,半导体指数跌了 3.7%,它其实还跑赢了。
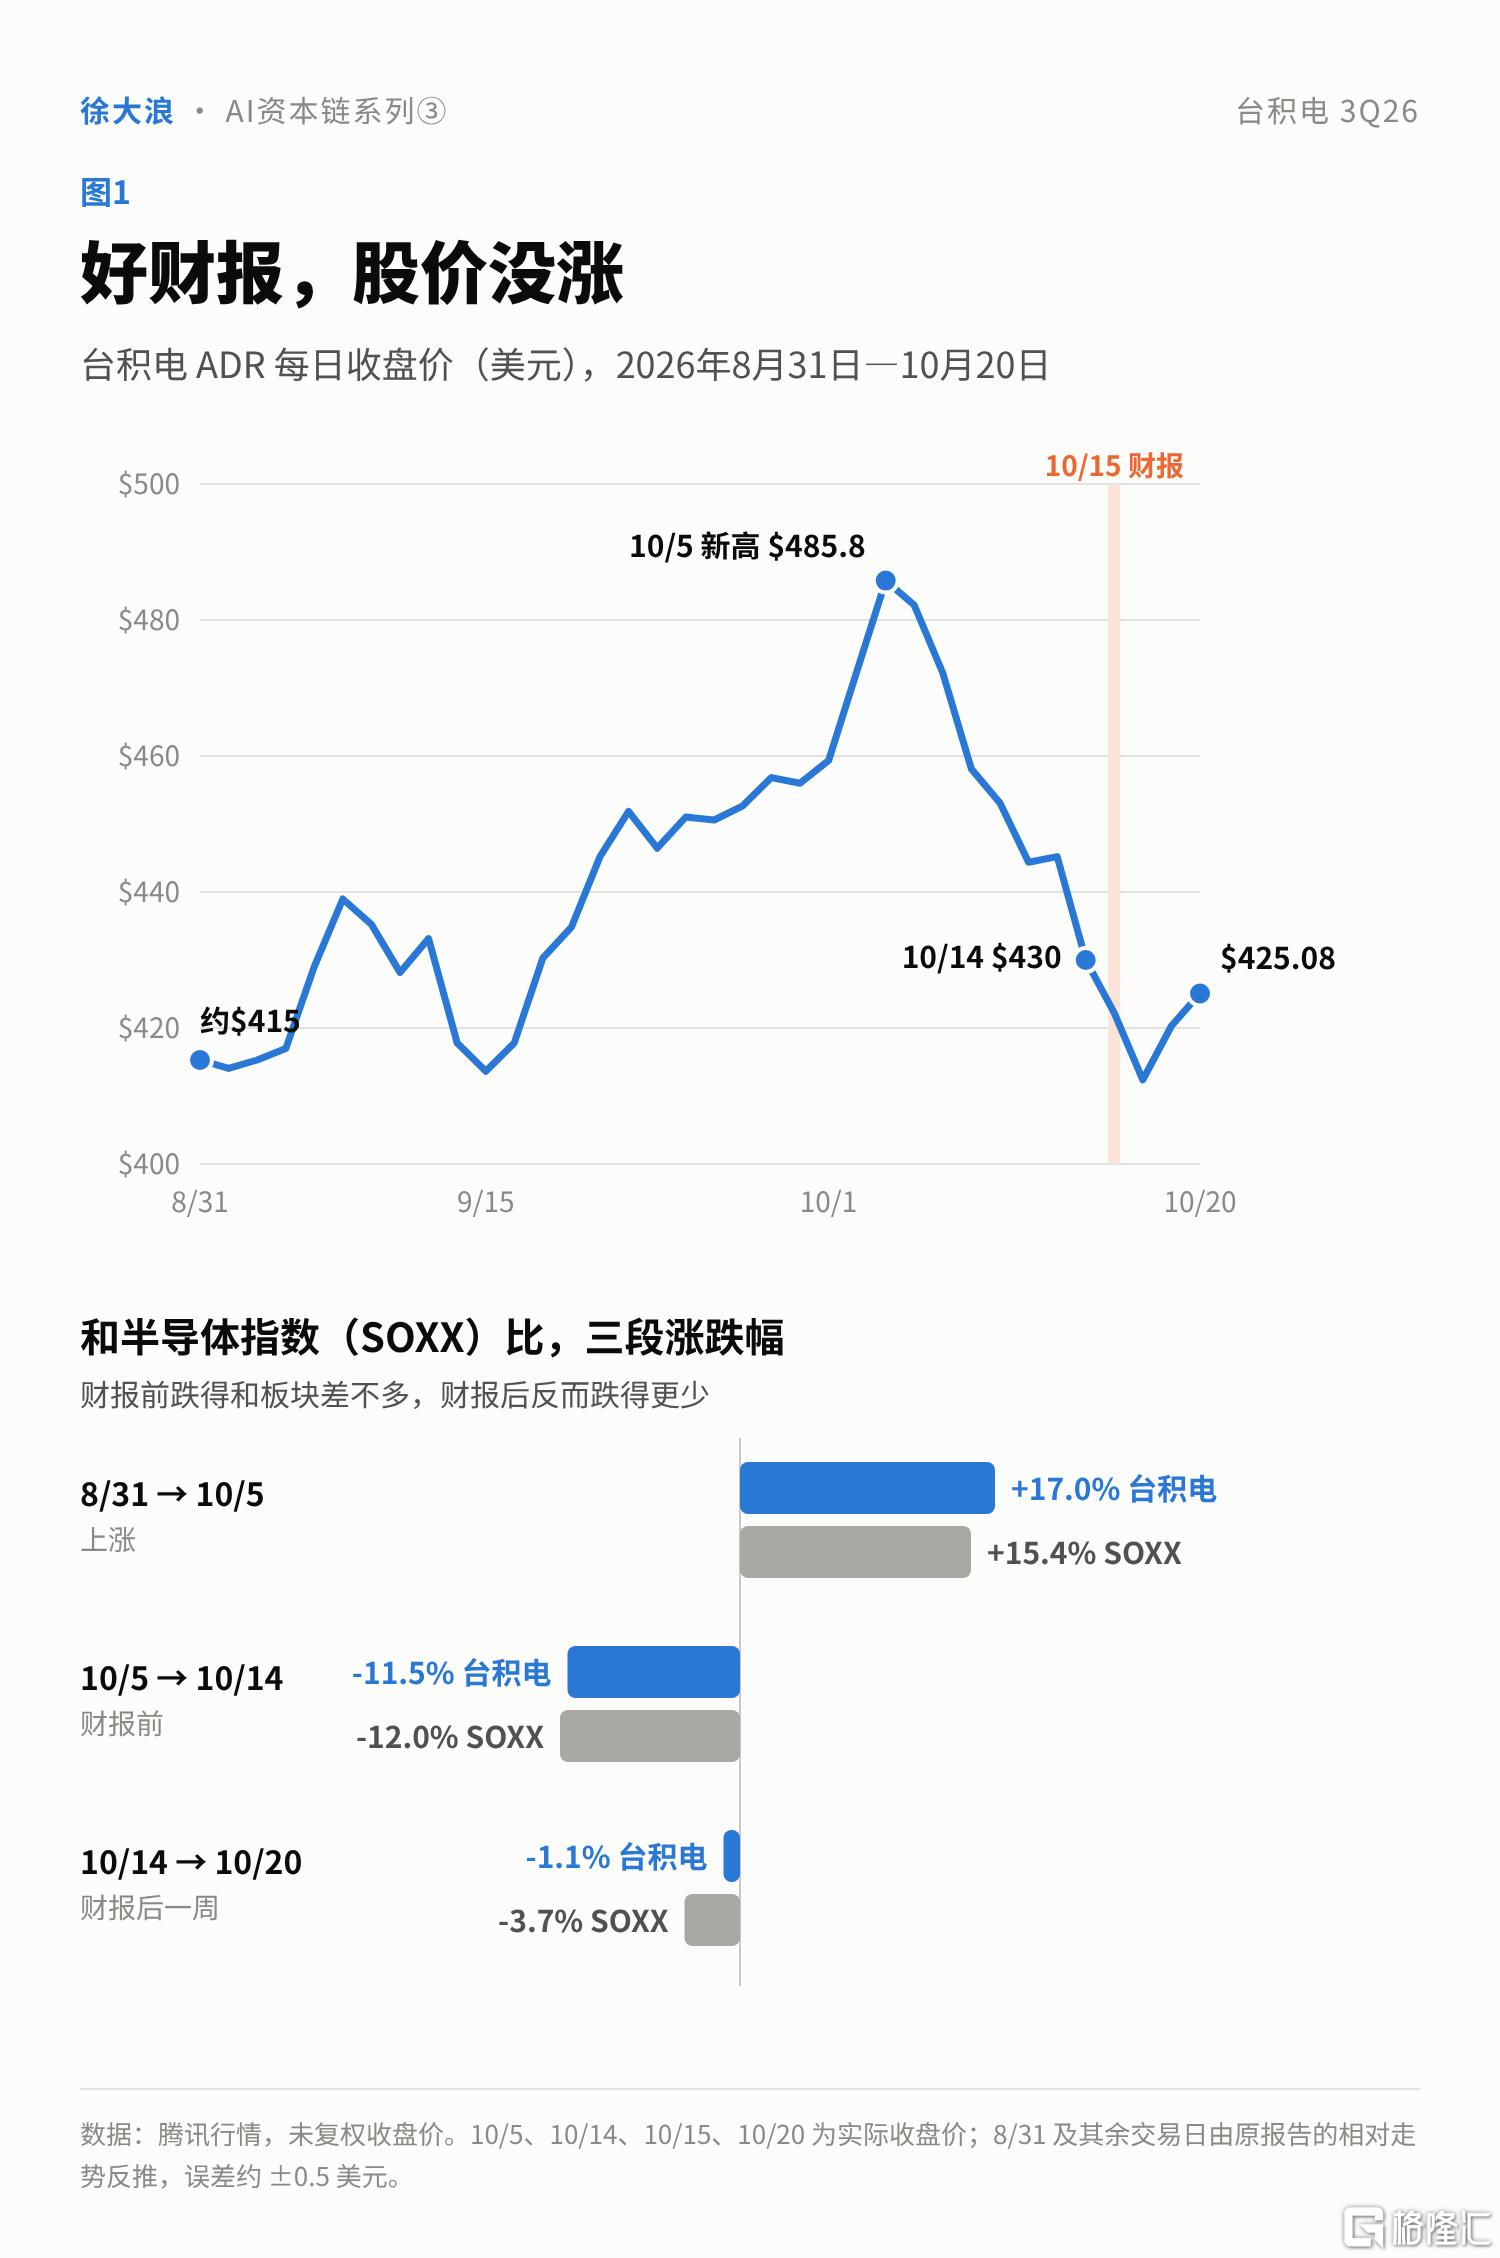
图1|好财报,股价没涨:台积电 ADR 股价走势,以及和半导体指数的涨跌对比
那为什么"超预期 + 上调全年"没有换来上涨?我觉得核心是三件事。
第一,预期本来就很高。市场对 Q3 收入的一致预期是 454 到 457 亿美元,而台积电自己给的指引上限是 458 亿。市场其实已经贴着指引上沿在预期,最后超出的只有 2% 到 3%。
第二,仓位非常拥挤。覆盖台积电的美股分析师几乎全部是"买入"或"强烈买入"。当所有人都已经相信"台积电是 AI 赢家",好消息的边际作用就会越来越小,坏消息反而容易被放大。
第三,估值已经不便宜。按过去四个季度的利润,台积电大约 27 倍市盈率;按 2027 年的一致预期,大约 19 到 20 倍。不算贵,但也已经没有明显的折价。
所以我会把这次的股价反应理解成一个公式:股价反应 = 公司质量 × 预期差。台积电的质量非常高,但预期差很小,财报本身就很难成为大涨的理由。下一个真正能改变预期差的时间点,是 2027 年 1 月的全年指引。
二、先看钱:三家公司里资本最重,现金反而最好
研究英伟达时,我在现金流这里停了下来:637 亿美元的经营利润,最后只形成 241 亿美元经营现金流。研究微软时,问题出在资本开支:新增的经营现金流跑不过新增的资本开支。
台积电的现金流,正好是这个系列里最干净的一份。
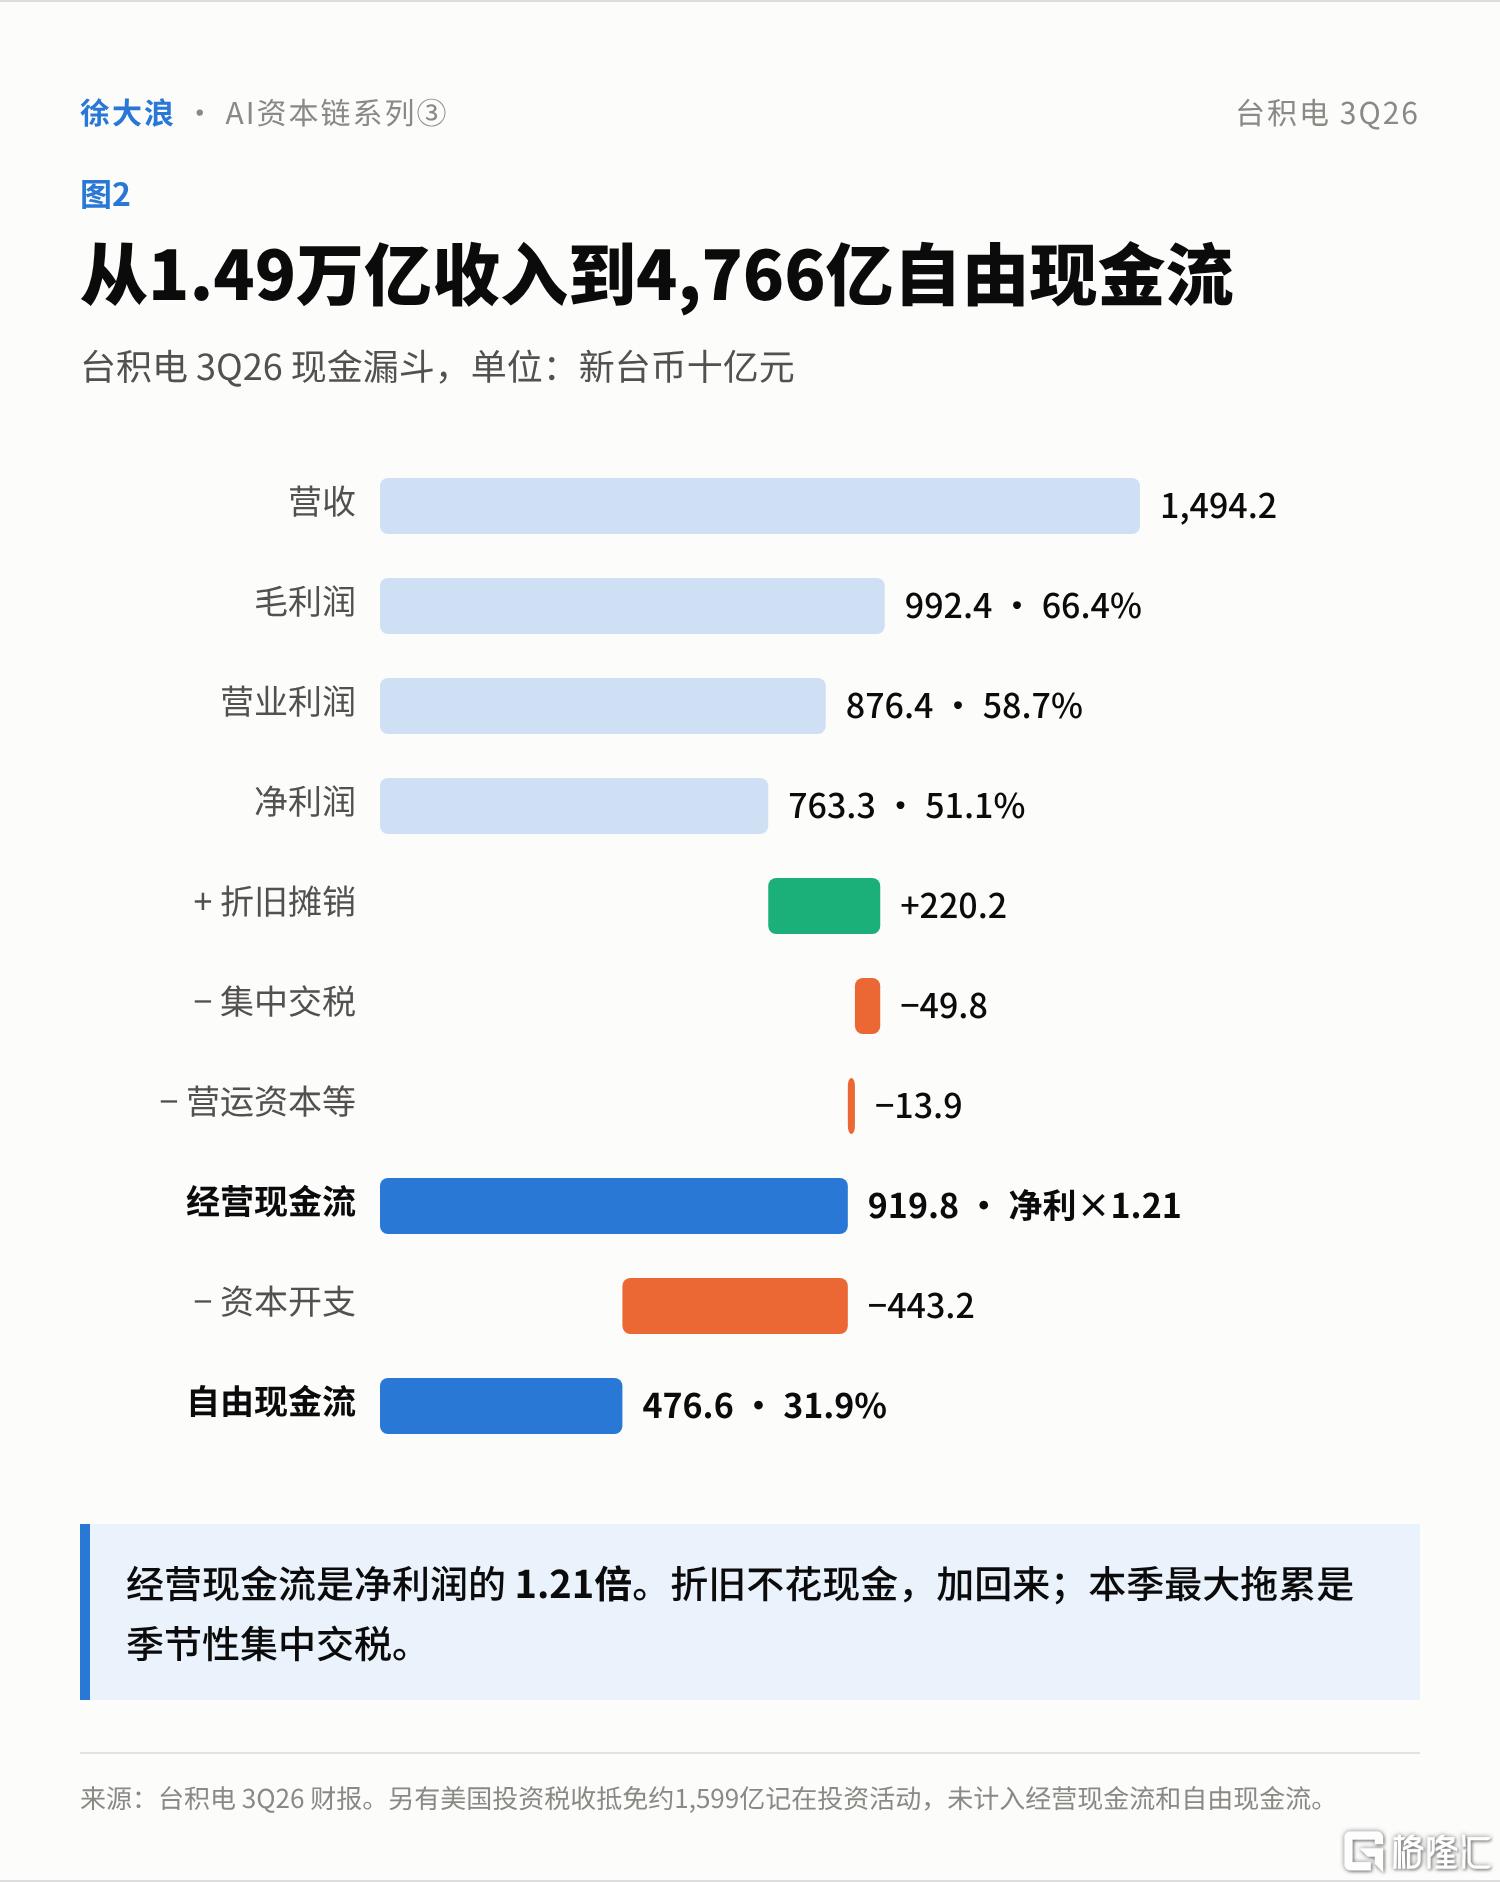
图2|台积电 3Q26 现金漏斗:从 1.49 万亿收入到 4,766 亿自由现金流(新台币)
这一季,台积电收入 14,942 亿新台币,净利润 7,631 亿;经营现金流 9,198 亿,是净利润的 1.21 倍。扣掉 4,432 亿资本开支,自由现金流还有 4,766 亿,环比增长 66%。
经营现金流为什么能比净利润还多?主要因为折旧。台积电本季折旧摊销有 2,202 亿,这是一笔"记账成本",利润表里扣了,但不花现金,所以在现金流里要加回来。本季最大的拖累是集中交税:账上的所得税费用是 1,477 亿,实际交出去的是 1,975 亿,这是年度结算集中在三季度造成的,属于季节性。
还有一个容易被忽略的细节:美国政府给的投资税收抵免约 1,599 亿,记在了投资活动里,不进经营现金流,也不进自由现金流。如果把它算进来,台积电这一季真正可支配的现金,比账面上的自由现金流还要多。
把三家公司放在一起看,差别就非常清楚了:
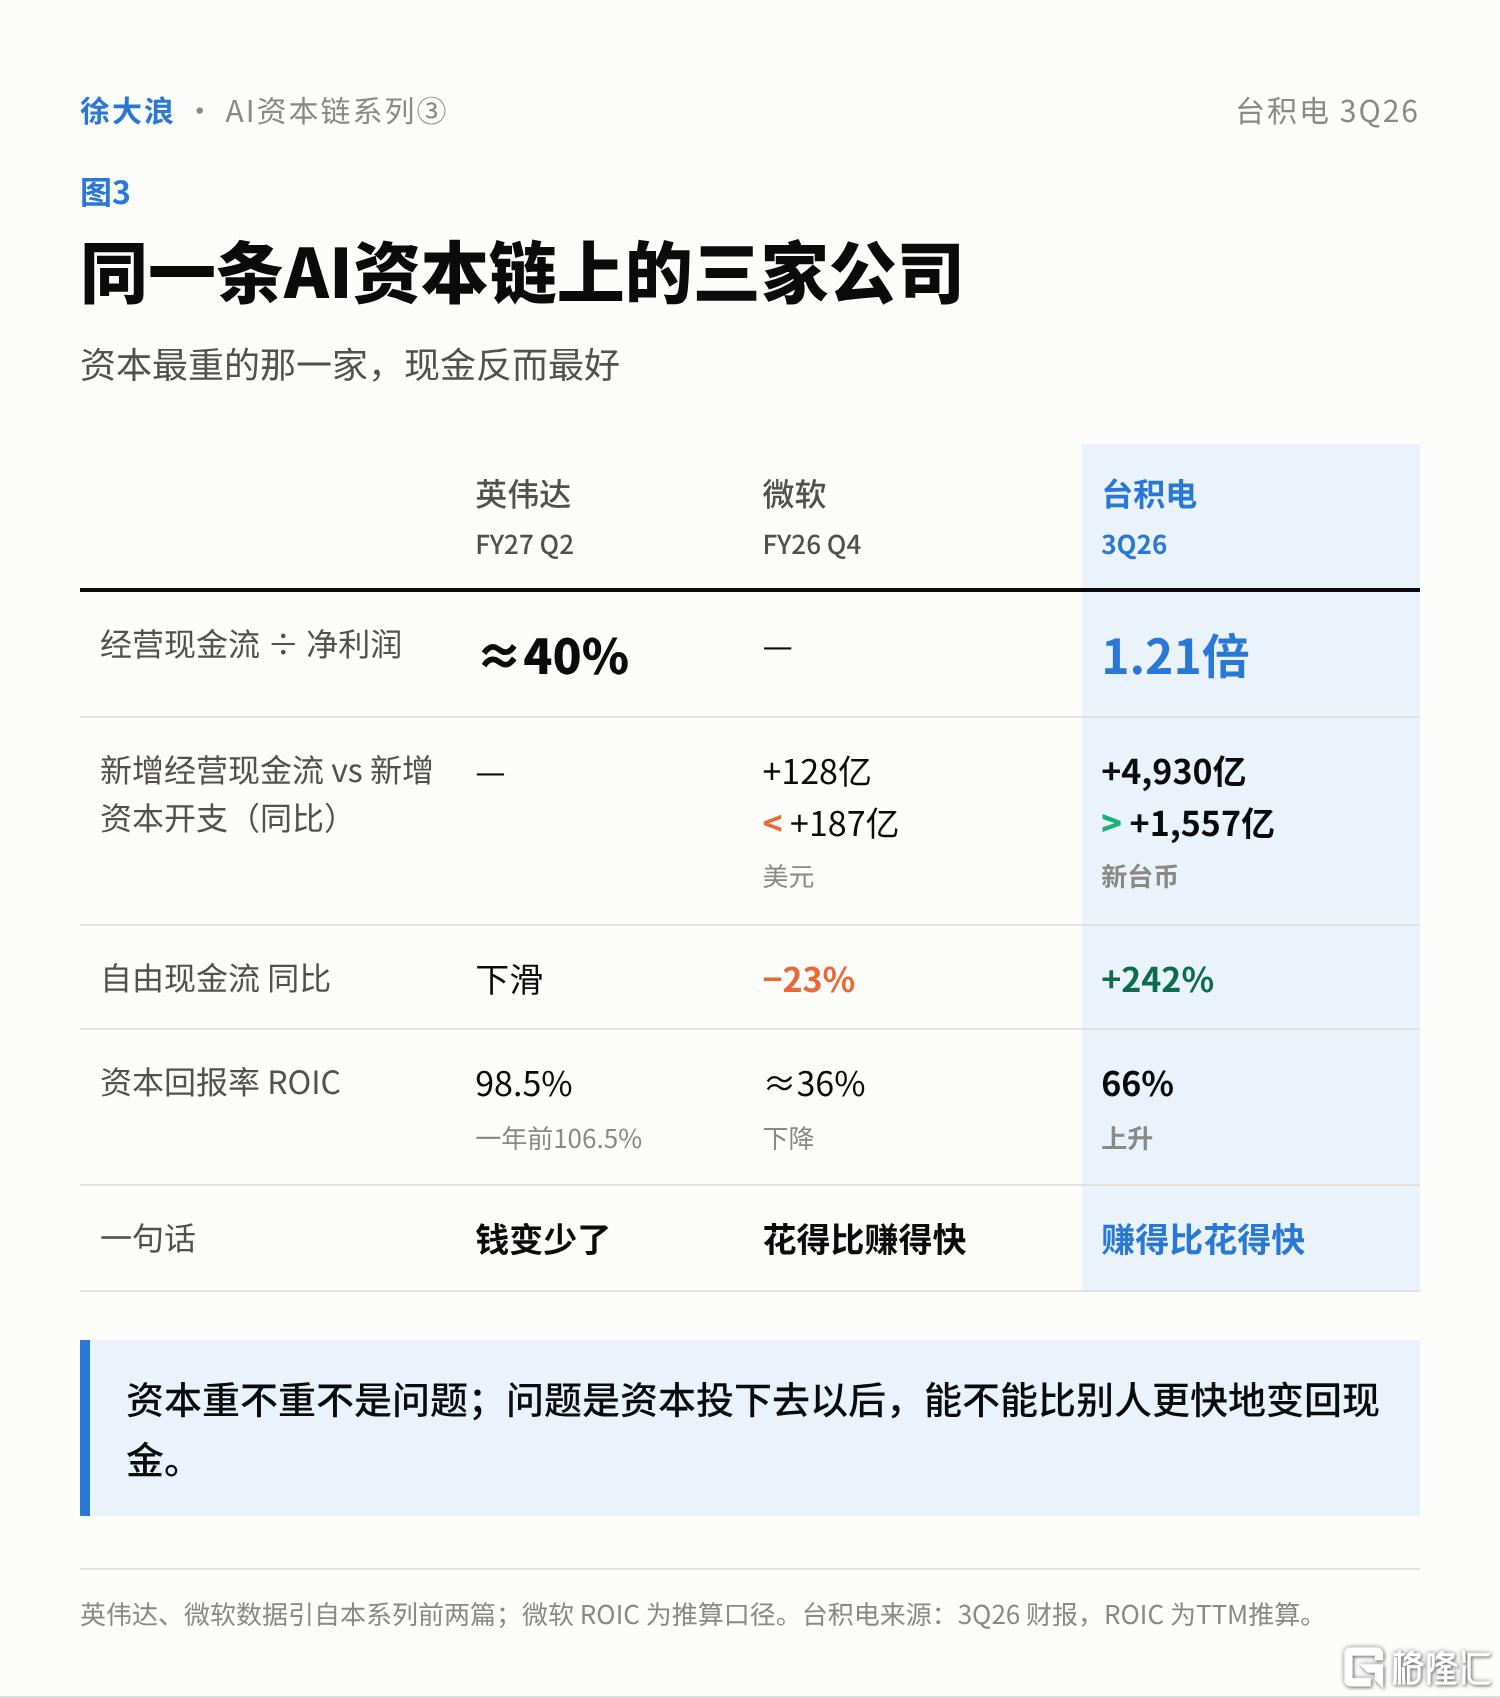
图3|同一条 AI 资本链上的三家公司
英伟达是轻资产公司,资本责任正在向它靠近;微软原本是软件公司,正在被拉进重资产的 AI 基础设施;而台积电本来就是这条链上资本最重的一家,可它新增的经营现金,是新增资本开支的三倍多。
这让我第一次意识到:资本重不重,不是问题;问题是资本投下去以后,能不能比别人更快地变回现金。台积电能做到这一点,原因不在这份财报里,而在它的商业模式里。
第二部分 · 商业模式
一句话结论:台积电卖的不是晶圆,而是"确定性";它的护城河是一个由资本、良率和信任组成、转了近四十年的飞轮。
三、台积电卖的不是晶圆
先看一组很反直觉的数字:这一季台积电出货 447.6 万片晶圆(12 吋约当),同比只多了 9.6%;但收入同比多了 51%。
量只涨一成,收入涨五成。这说明台积电的增长,几乎不是靠"卖得更多",而是靠"卖得更贵的东西越来越多"。
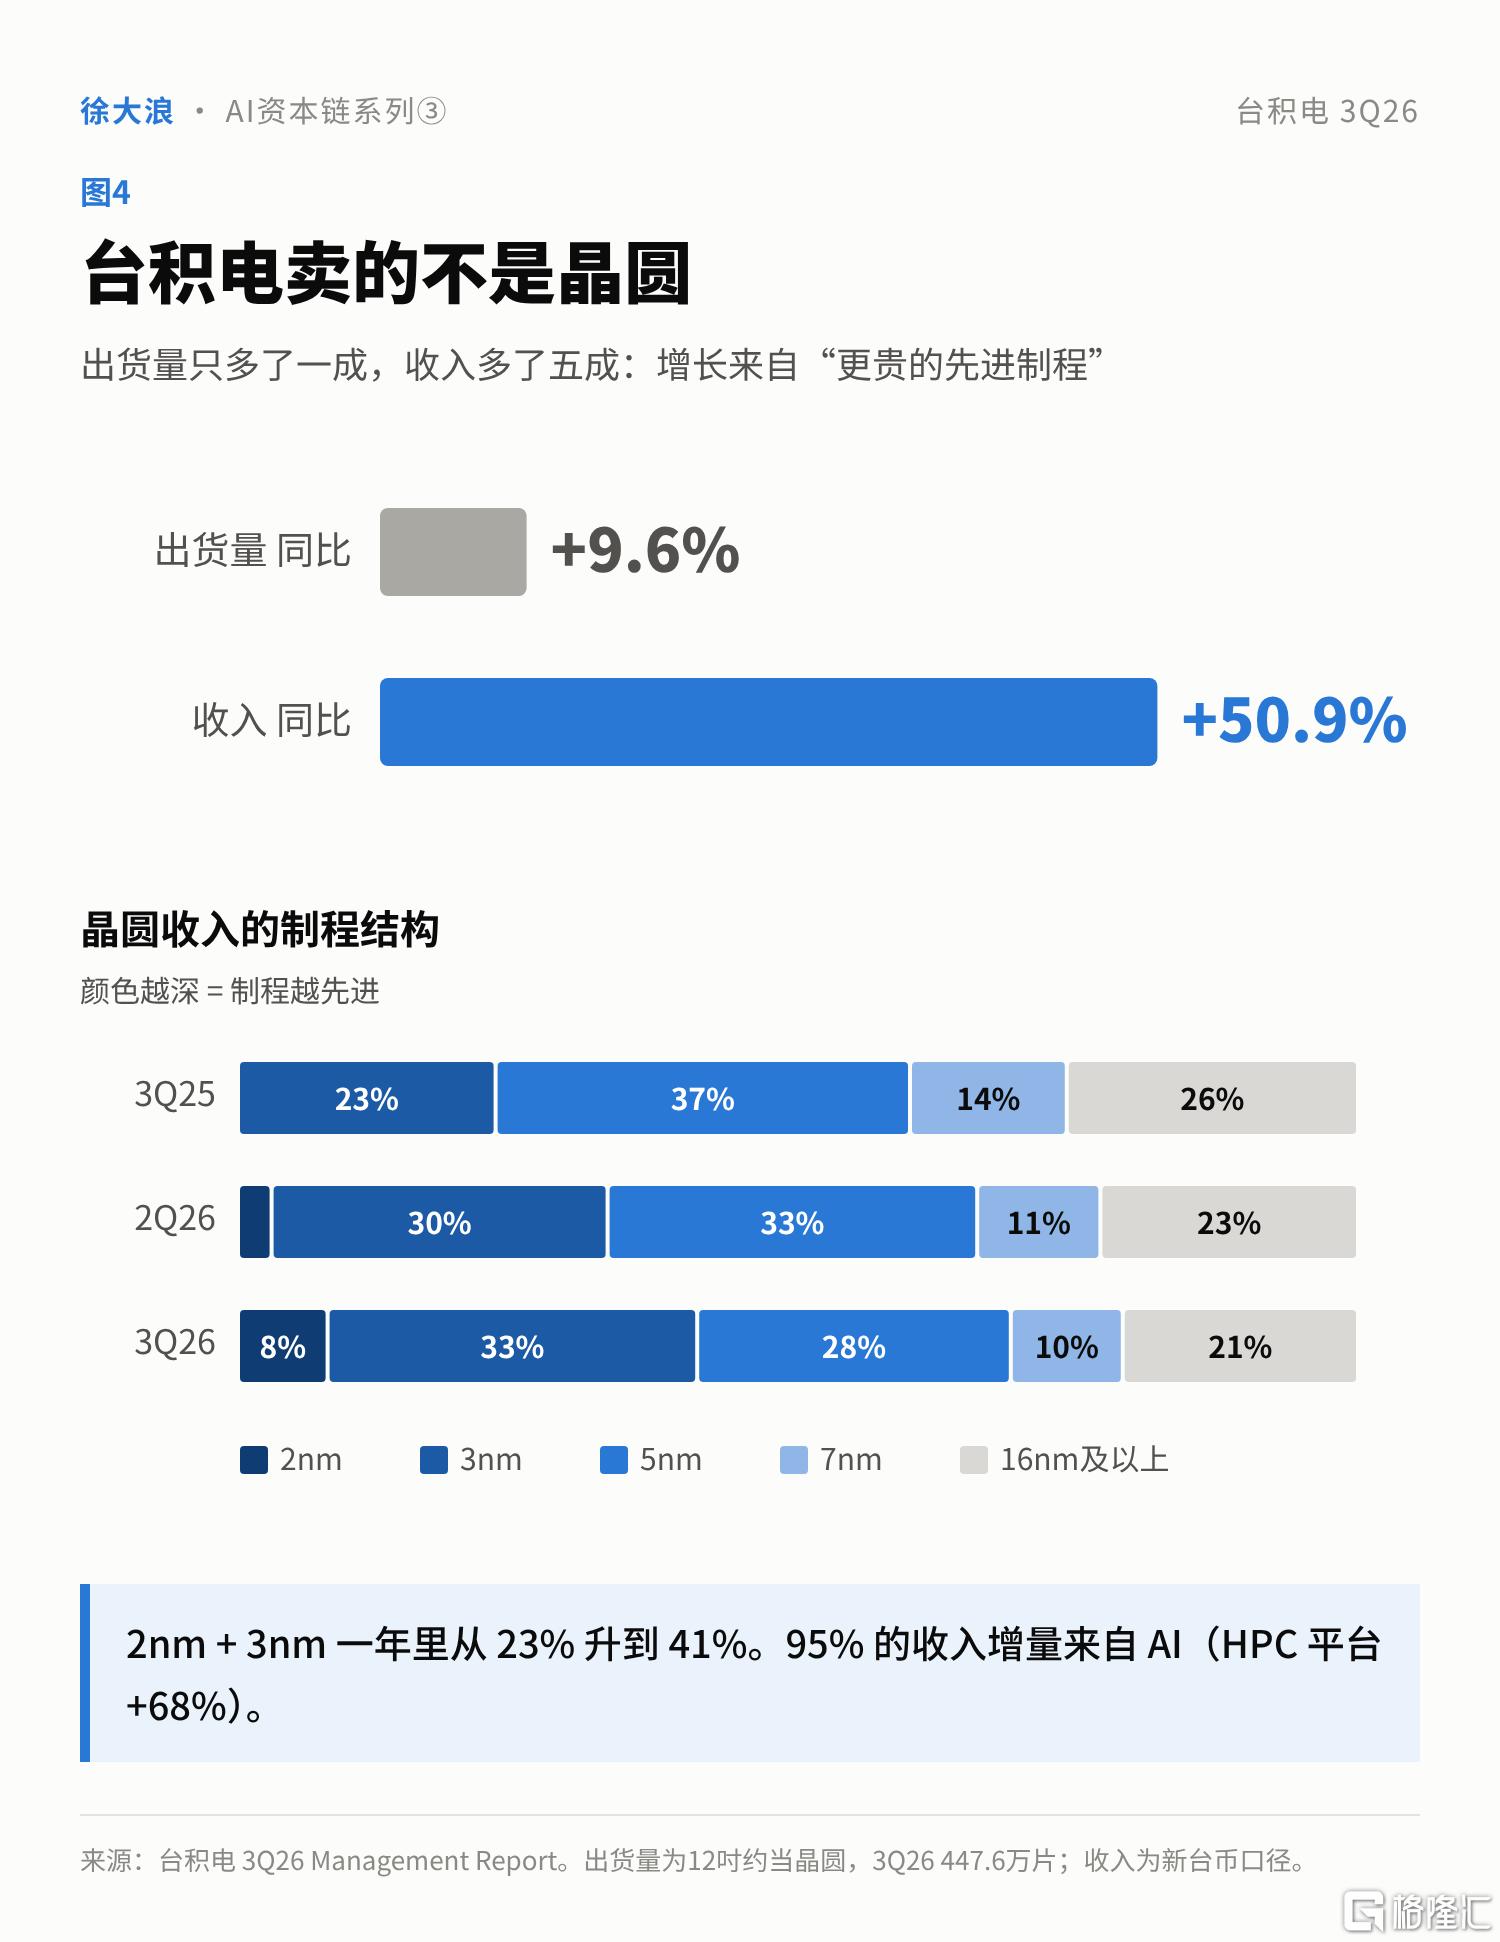
图4|出货量 +9.6%,收入 +51%:台积电到底在卖什么?
"更贵的东西"就是先进制程。本季 7 纳米及以下占晶圆收入的 79%,其中 3 纳米占 33%,最新的 2 纳米已经占到 8%。一年前,2 纳米加 3 纳米只占 23%,现在是 41%。
再看是谁在买。按平台拆,高性能计算(HPC,主要就是 AI 芯片和数据中心芯片)本季收入约 318 亿美元,同比增长 68%;智能手机约 98 亿美元,同比基本持平。过去一年,台积电总收入多了约 136 亿美元,其中约 129 亿来自 HPC。95% 的增量来自 AI。按地区看,北美客户占 79%,中国大陆降到了 5%。
所以我会把今天的台积电重新定义成:AI 时代的先进制造平台,它卖的是"先进制程 × 先进封装 × 产能确定性"。
这里要把两个维度分开。"谁在买"是英伟达、苹果、AMD、博通和各大云厂商;"卖什么"则是三样东西:最先进的晶体管(制程),把多颗芯片和高带宽内存装在一起的能力(封装),以及最重要的,一个承诺:你下的单,我能按时、按良率交出来(确定性)。
第三样东西是我研究到这里才真正想明白的。一颗 AI 芯片从设计到量产要两三年,客户押上的是一整代产品。对英伟达来说,台积电晚交付一个季度,损失的可能是几百亿美元的数据中心订单。所以客户付的溢价,买的不只是晶体管,而是"不会出错"。
四、把时间拉长四十年:一个"不做芯片"的决定
为什么只有台积电能卖"确定性"?答案要回到 1987 年。
1983 年,52 岁的张忠谋离开了他工作了 20 多年的德州仪器。他曾经负责过德州仪器全球的半导体业务,但随着公司战略转向消费电子,他被边缘化。1985 年,他受邀到台湾,出任工业技术研究院院长。
那一年,他提出了一个当时几乎没人看好的想法:做一家只帮别人制造芯片、自己不设计任何芯片的公司。据报道,他曾找过英特尔、摩托罗拉、德州仪器等美国大厂投资,都被拒绝了。1987 年,台积电正式成立,台湾当局持股 48.3%,飞利浦持股 27.6%。
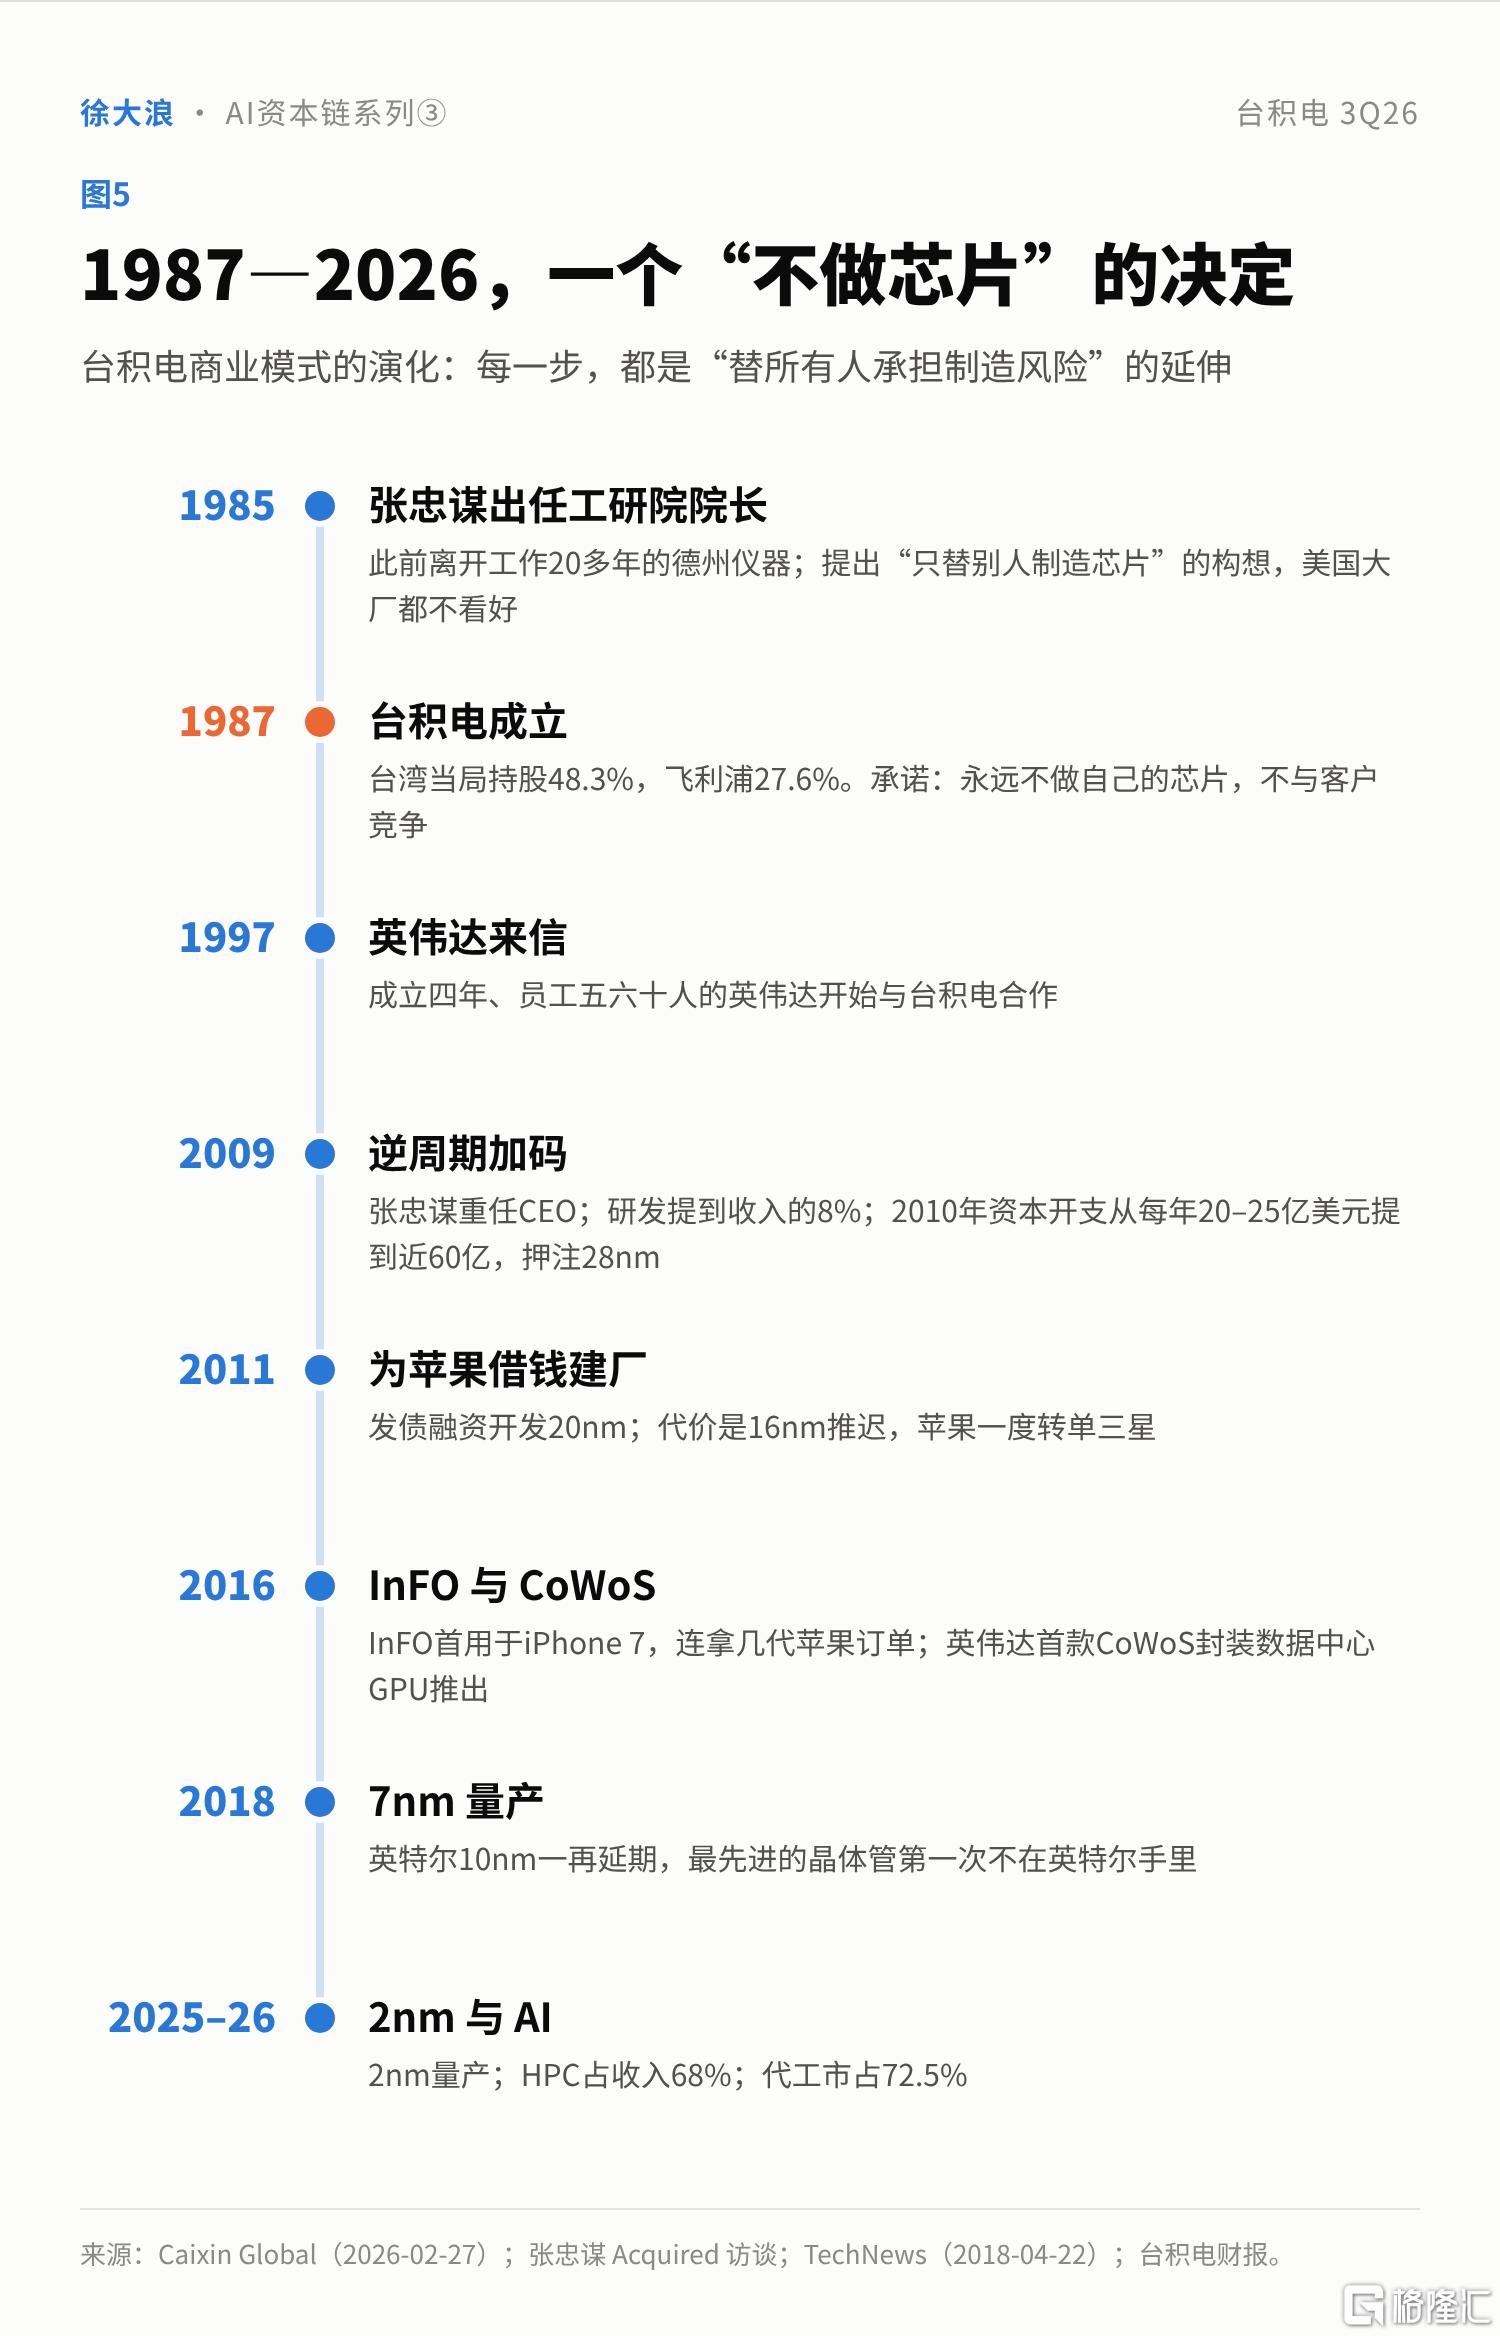
图5|1987—2026,台积电商业模式的演化
这个决定为什么重要?因为在那之前,半导体公司都是"自己设计、自己制造"。一家设计公司如果把芯片交给英特尔或者三星去造,等于把最核心的设计交给潜在的竞争对手。而台积电承诺:我永远不做自己的芯片,永远不和你竞争。
这一个承诺,催生了整个"无晶圆厂"(Fabless)产业。英伟达、高通、AMD、博通、联发科,乃至今天自己设计芯片的苹果、谷歌、亚马逊,都是在这个模式上长起来的。1997 年,成立才四年、员工只有五六十人、正面临生死考验的英伟达,给台积电寄了一封信,从此开始了两家公司近三十年的合作。
之后几十年里,台积电有几次关键选择,我觉得都是这个承诺的延伸:
- 2009 年,逆周期加码。金融危机后张忠谋重新出任 CEO,把研发投入提到收入的 8%,2010 年资本开支从过去十年每年 20 到 25 亿美元,一口气提到近 60 亿美元,押注 28 纳米。董事会当时有大量质疑,后来 28 纳米赶上了智能手机爆发。
- 2011 年,为苹果借钱建厂。苹果要求台积电直接开发 20 纳米。台积电原本的资本开支计划里根本没有苹果,最后决定发债融资,投入规模据说约 100 亿美元。代价是 16 纳米被推迟,苹果一度把部分订单给了三星。
- 2016 年,用封装把苹果拿回来。台积电自研的 InFO 封装首次用于 iPhone 7,之后连续拿下了几代苹果处理器的订单。同一时期,它的另一种先进封装 CoWoS 经历了五年烧掉几千片晶圆、只有一个大客户的冷板凳期,直到 2016 年英伟达第一款用 CoWoS 封装的数据中心 GPU 推出。今天,CoWoS 正是 AI 芯片最紧缺的产能之一。
- 2018 年前后,制程反超英特尔。台积电 7 纳米量产时,英特尔的 10 纳米还在一再延期,"最先进的晶体管"第一次不在英特尔手里。
如果把这些产品和节点全部删掉,只看结构,我发现台积电四十年其实一直在做同一件事:
把全行业的制造风险集中到自己身上,再用规模把它变成别人追不上的成本、良率和信任。
研究英伟达时,我总结它几十年不变的是"不断提高计算的速度和效率";研究微软时,是"把每一代新的计算能力平台化"。台积电不变的,是替所有人承担制造的风险。
五、台积电飞轮 v1.0:资本 × 良率 × 信任
把这个基因画成飞轮,大概是这样:
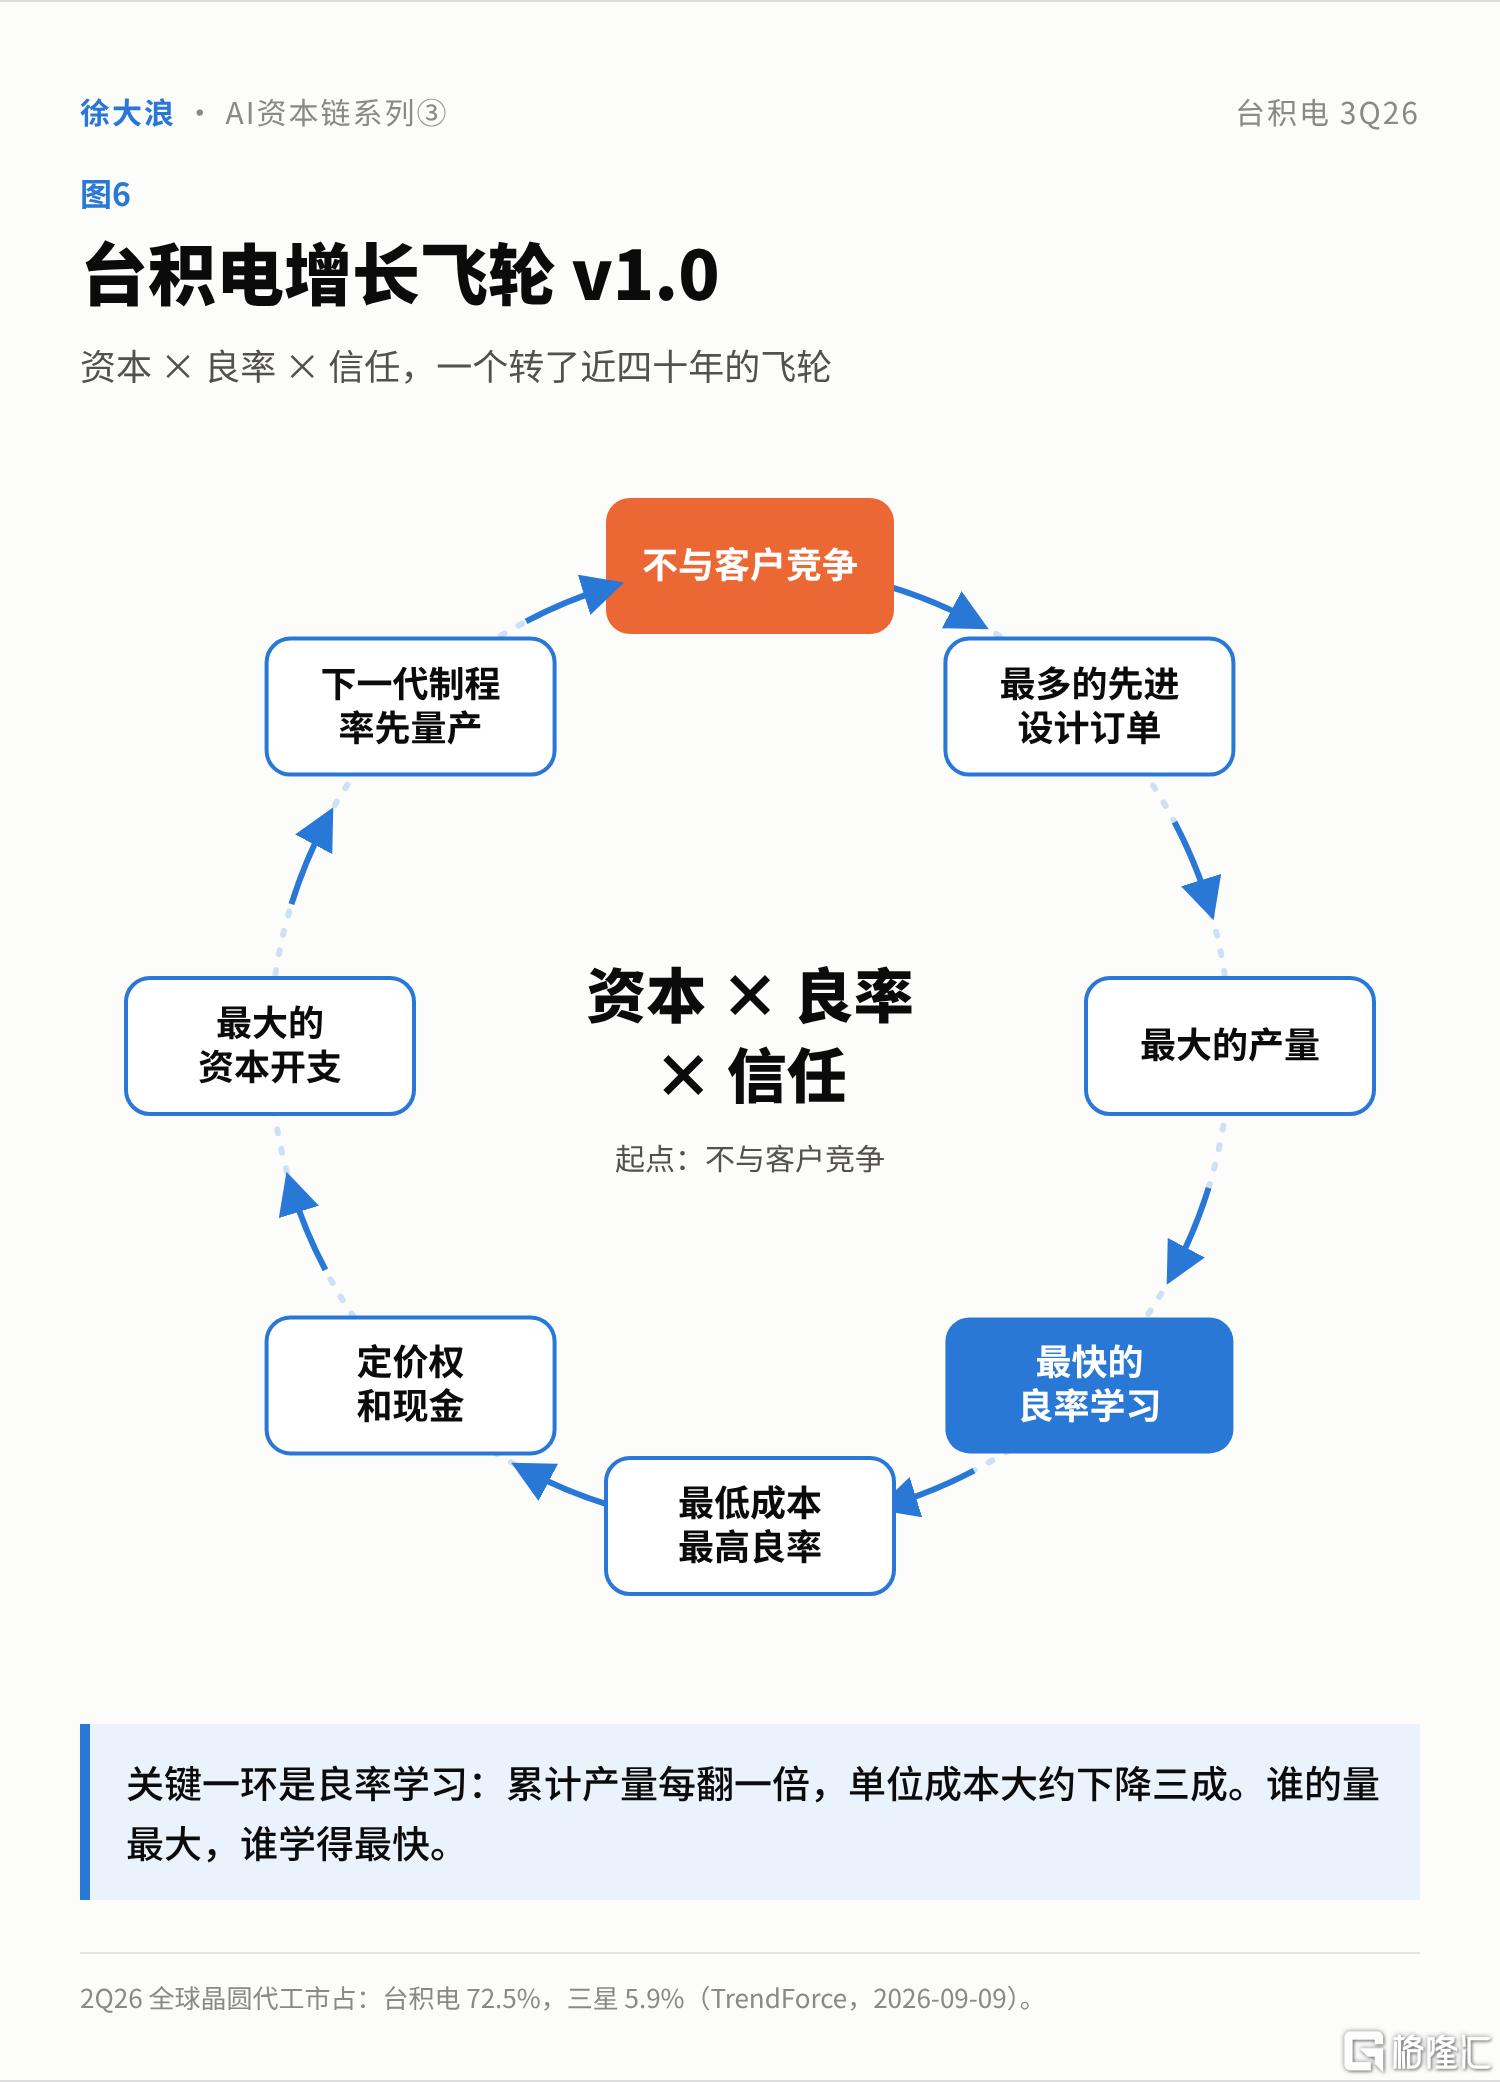
图6|台积电增长飞轮 v1.0
不与客户竞争 → 拿到最多的先进设计订单 → 最大的产量 → 最快的良率学习 → 最低的成本、最高的良率 → 定价权和现金 → 最大的资本开支 → 下一代制程率先量产 → 拿到更多订单
这个飞轮里,我觉得最关键的一环是"良率学习"。半导体制造有一条经验规律:累计产量每翻一倍,单位成本大约下降三成。谁的量最大,谁的学习速度就最快,谁的成本和良率就最好。2026 年二季度,按 TrendForce 统计,台积电占全球晶圆代工收入的 72.5%,第二名三星只有 5.9%。这个差距不是一代技术的差距,而是累计产量和学习曲线的差距。
飞轮能转起来的证据,在这份财报里也能看到:
- 定价权:出货量只多一成、收入多五成,毛利率从一年前的 59.5% 升到 66.4%。
- 信任:过去四个季度,台积电的收入全部落在自己指引的上沿或更高,管理层历来保守。A14 制程在 2028 年才量产,但目前的客户数已经多于 2 纳米同期。
- 资本:本季现金及有价证券 4 万亿新台币,净现金约 3 万亿,2026 年 600 到 640 亿美元的资本开支,不需要借钱。
和英伟达的飞轮比,台积电的飞轮转得更慢,但更难被打断。英伟达的飞轮靠的是软件生态和开发者,台积电靠的是工厂、良率和几十年的交付记录。前者可以被更好的软件挑战,后者只能被另一家愿意、也能够连续十年投入几百亿美元的公司挑战。
六、2 纳米、A14 和 CoWoS:飞轮的下一圈
AI 让这个飞轮多了一层。过去台积电的竞争单位是一片晶圆;今天,一颗 AI 芯片要把计算芯片和多颗高带宽内存封装在一起,竞争单位变成了"制程 + 封装"。
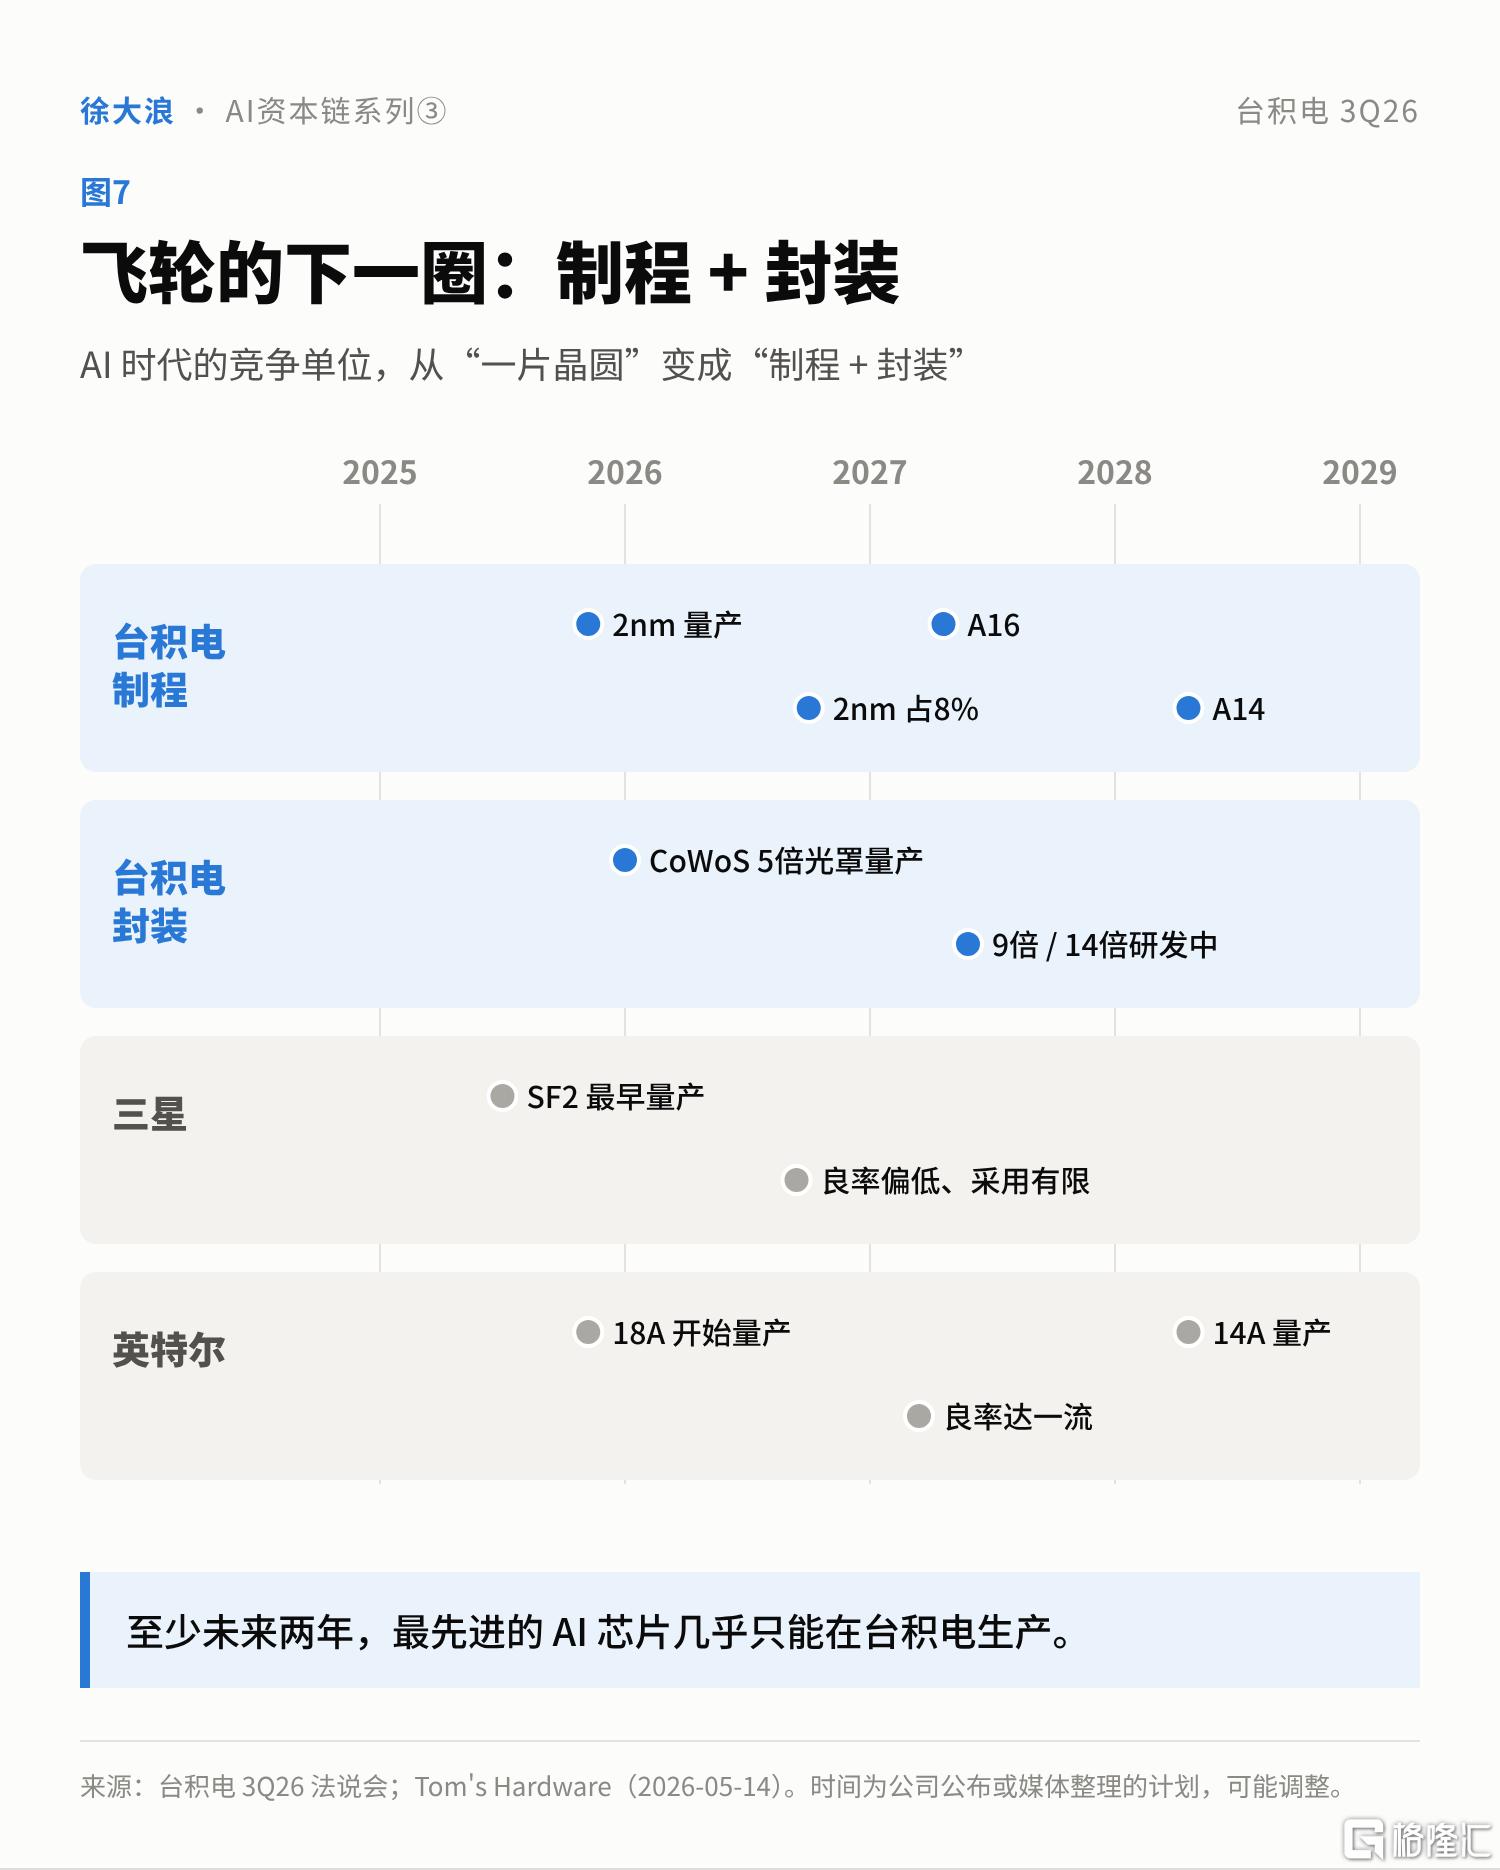
图7|台积电的制程与封装路线
制程这一侧:2 纳米 2025 年四季度在新竹、高雄两地量产,本季已经占到晶圆收入的 8%,2027 年产能将翻倍以上;A16 计划 2027 年量产;A14 在 2027 年风险试产、2028 年量产。更少见的是,台积电这次破例为已经成熟的 3 纳米再加建 3 座新厂(台南两座、亚利桑那二厂),日本二厂 2028 年投产。按管理层的说法,"需求仍远高于我们今天的供给能力"。
封装这一侧:5 倍光罩尺寸的 CoWoS 已经量产,9 倍和 14 倍还在开发,后段封装产能依然紧张,台积电甚至和格芯合作中介层。
再看对手。三星是全球最早量产 2 纳米级制程(SF2)的公司,但据 Tom's Hardware 2026 年 5 月的梳理,良率偏低且不稳定,限制了它的客户采用。英特尔的 18A 在 2025 年 11 月开始量产,但目前量不大,良率预计 2027 年才能达到业界一流水平;14A 预计 2028 年前后量产,外部客户兴趣很高,但还没有大规模订单落地。
所以至少在未来两年,最先进的 AI 芯片几乎只能在台积电生产。这也是为什么,不管最后赢的是英伟达的 GPU,还是云厂商自研的 AI 芯片,台积电大概率都是那个"卖铲子给卖铲子的人"的公司。
七、资本飞轮:系列里第一家全部打勾的公司
研究微软时,我用过一条资本链:资本开支 → 产能 → 收入 → 经营现金流 → 自由现金流 → 资本回报率。微软走到"经营现金流"这一步就停下了,后面两步还在等证明。
用同一条链来看台积电:
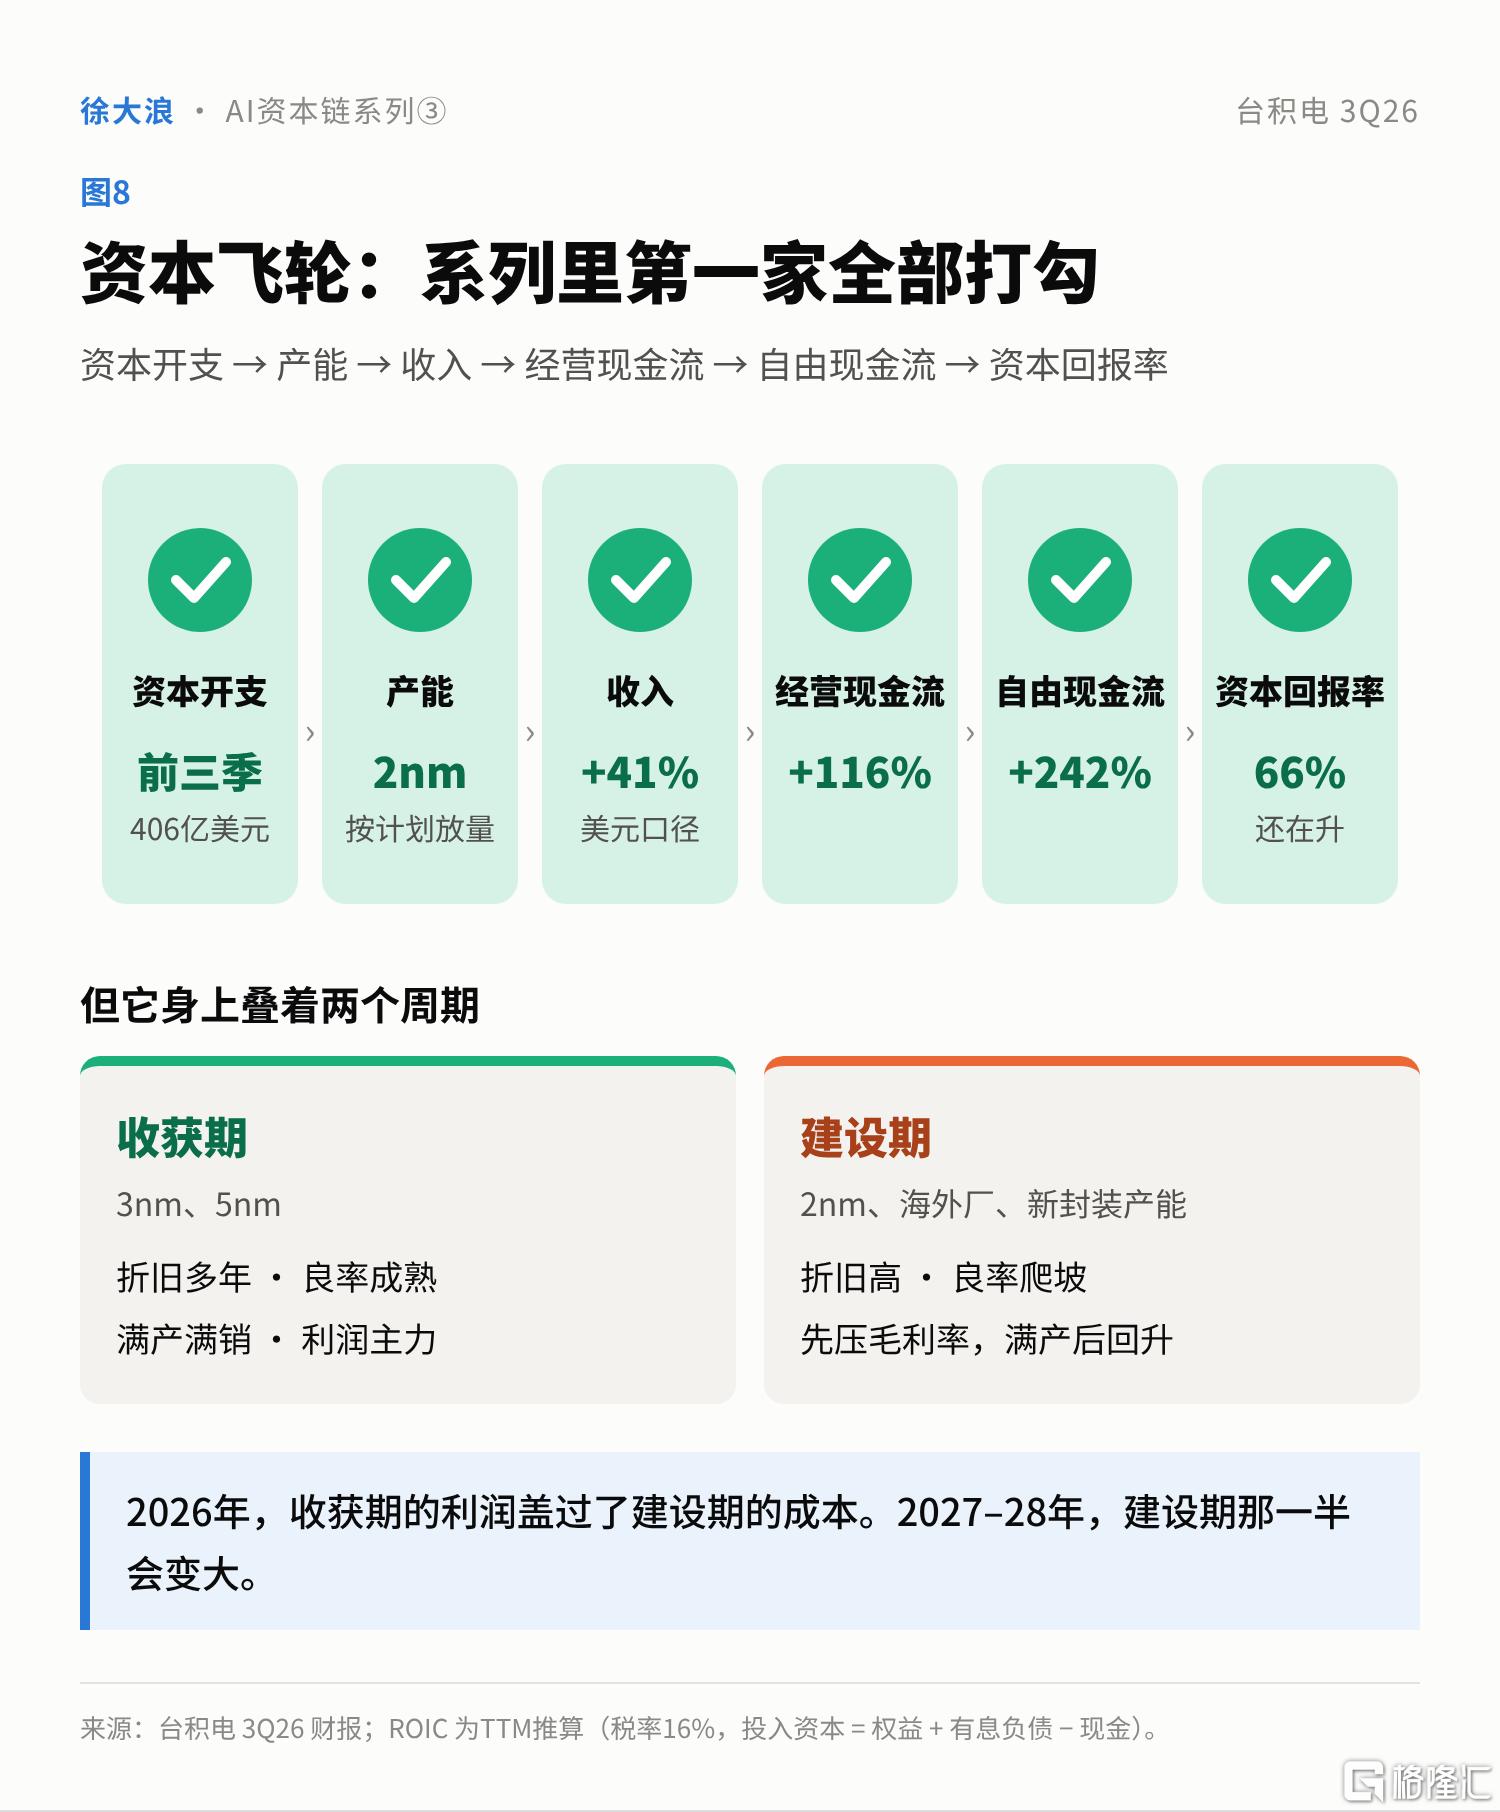
图8|资本飞轮:台积电验证到哪一步?
这是我研究的三家公司里,第一家全部打勾的。
资本回报率(ROIC)简单理解,就是公司投入经营的每 1 元钱,一年能赚回多少税后经营利润。台积电过去四个季度的 ROIC 约 66%,ROE 约 42.5%。更值得看的是方向:一年里,台积电的固定资产多了 29%,收入多了 51%;年化收入除以平均固定资产,从 1.2 倍升到了 1.4 倍。同样的工厂,产出了更多的收入。
但这张表有一个陷阱:它看的是过去四个季度。台积电身上其实同时叠着两个周期:
- 3 纳米、5 纳米已经折旧了好几年,良率成熟、满产满销,处在收获期;
- 2 纳米、海外工厂和新的封装产能刚刚开始,折旧高、良率还在爬坡,处在建设期。
2026 年,收获期的利润盖过了建设期的成本,所以全部打勾。2027 到 2028 年,建设期的那一半会变大。这就是市场在担心的东西。
第三部分 · 投资思考
一句话结论:台积电锁住了所有人的资本开支,也就承接了所有人的风险。我看中它的不可替代和未来两年的盈利增长;我最需要盯的,是 AI 需求会不会像当年的手机一样,从增长引擎变成周期。
八、台积电最大的风险,可能不是 AI 需求放缓
说到台积电的风险,大家最先想到的是"AI 泡沫"。这当然是风险,但看完这份财报,我更关心的是另一个场景:AI 需求一直很好,台积电却被拉回建设期,利润率和资本回报率先往下走。
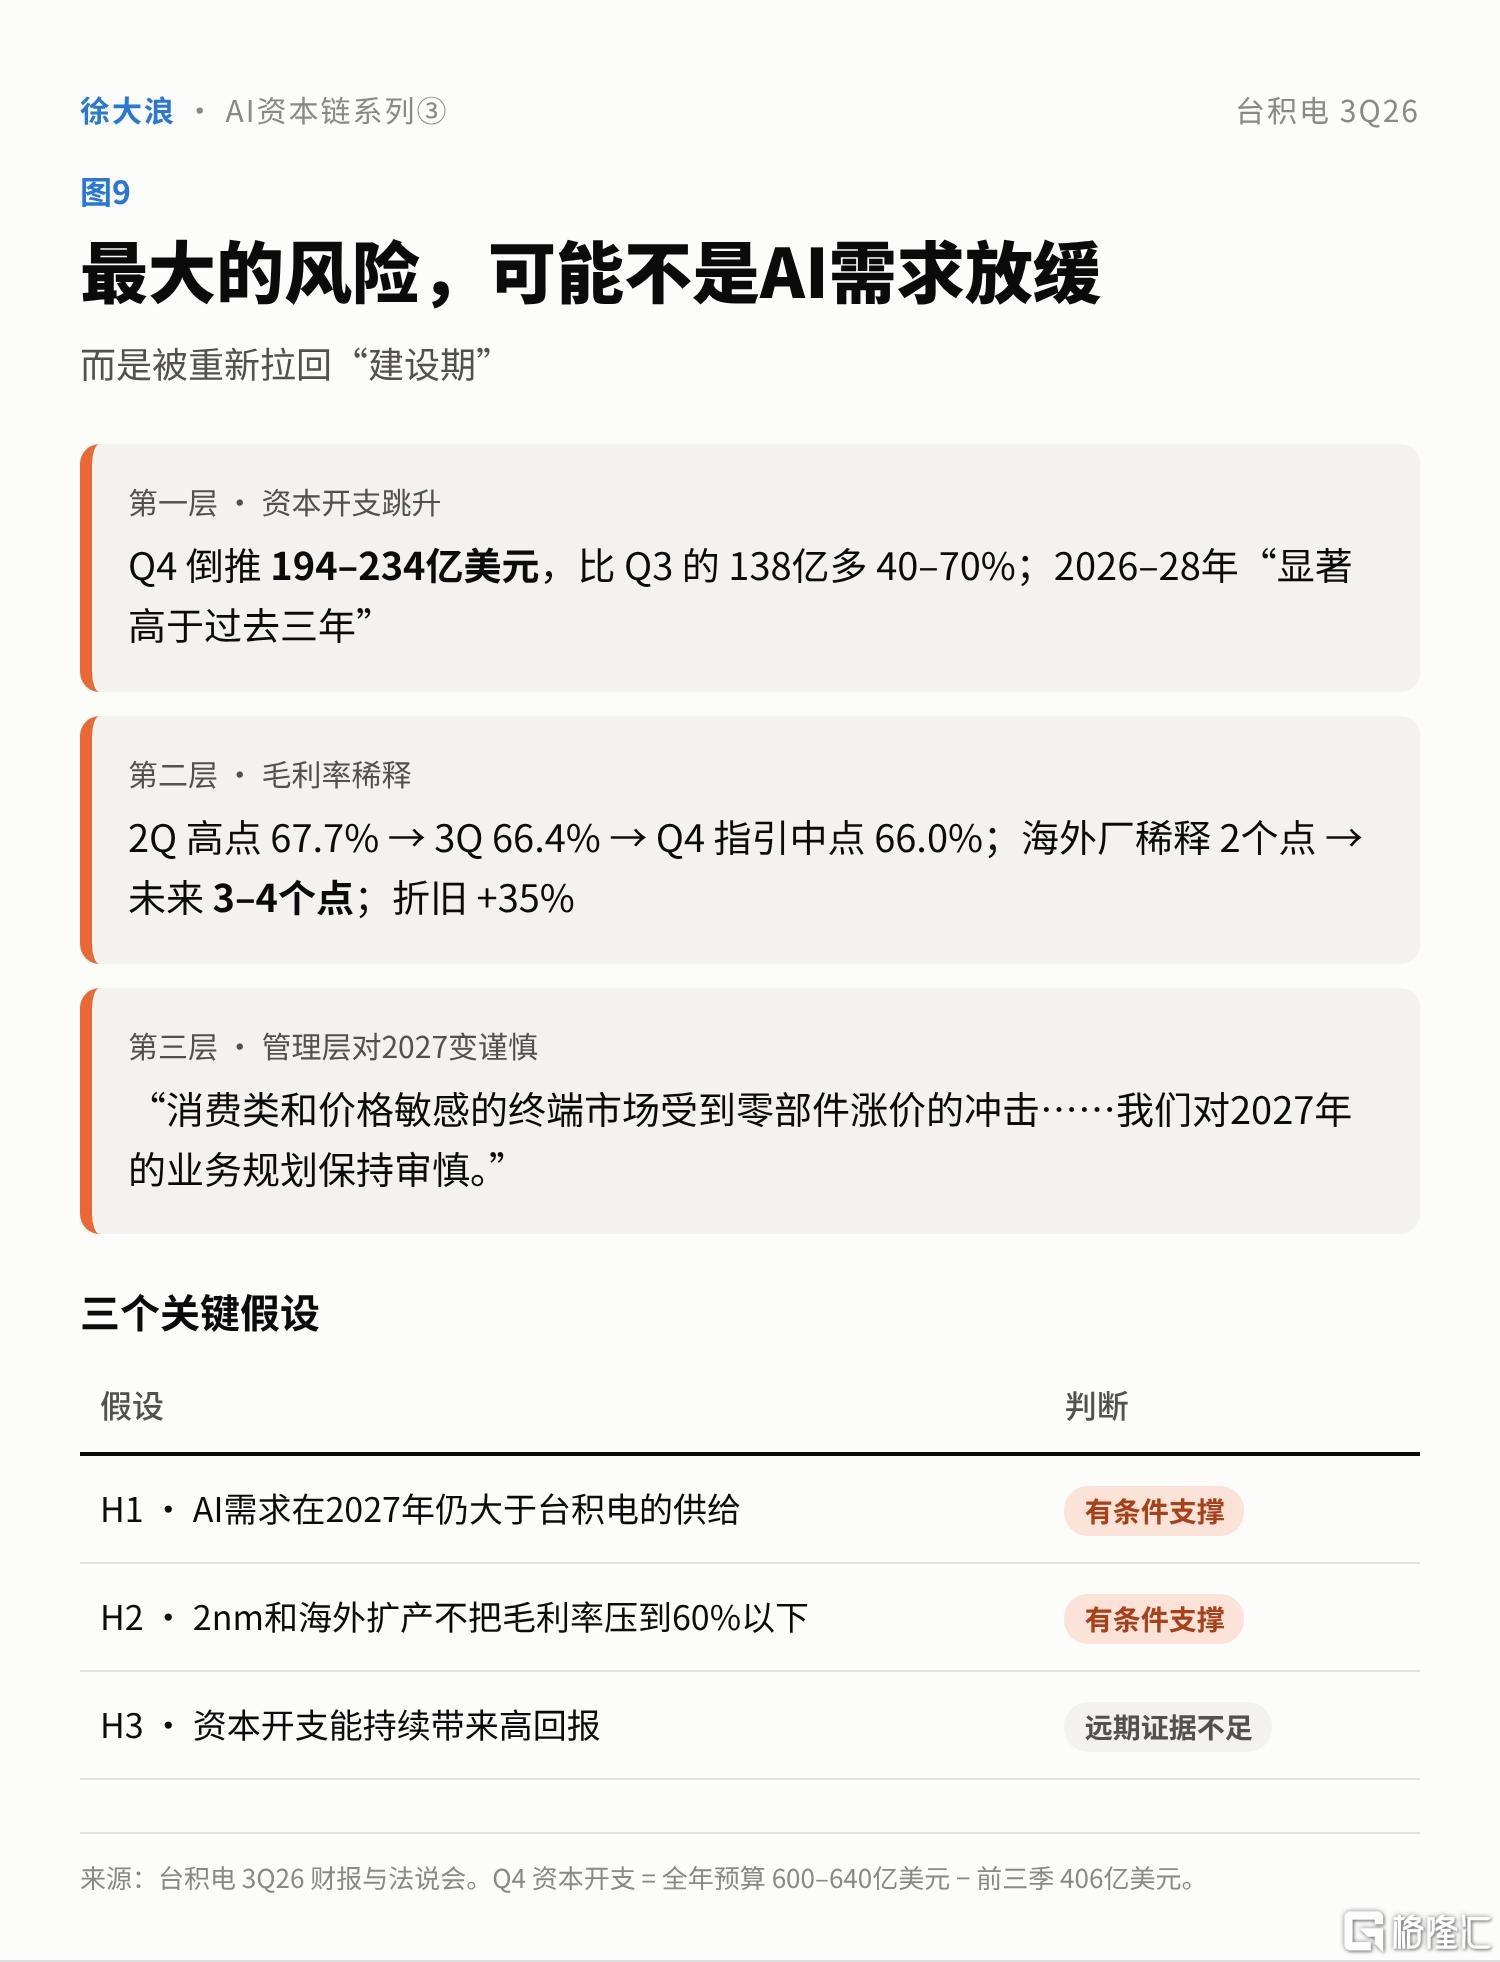
图9|台积电的三层风险
第一层,资本开支在跳升。全年预算 600 到 640 亿美元,前三季已花 406 亿,倒推第四季要花 194 到 234 亿,比三季度的 138 亿多 40% 到 70%。管理层还说,2026 到 2028 年的资本开支会"显著高于过去三年",但没有给数字。
第二层,毛利率进入稀释期。三季度毛利率 66.4%,比二季度的高点 67.7% 降了 1.3 个百分点,管理层解释是 2 纳米初期爬坡的稀释;第四季指引中点 66.0%,还会再降一点。海外工厂对毛利率的稀释,今年约 2 个百分点,"未来几年"会扩大到 3 到 4 个百分点。折旧摊销同比多了 35%。
第三层,管理层对 2027 的用词变谨慎了。魏哲家在电话会上说:"消费类和价格敏感的终端市场受到零部件涨价的冲击……我们对 2027 年的业务规划保持审慎。"这是整场电话会唯一偏谨慎的表态,数据也印证了:智能手机收入同比没有增长。
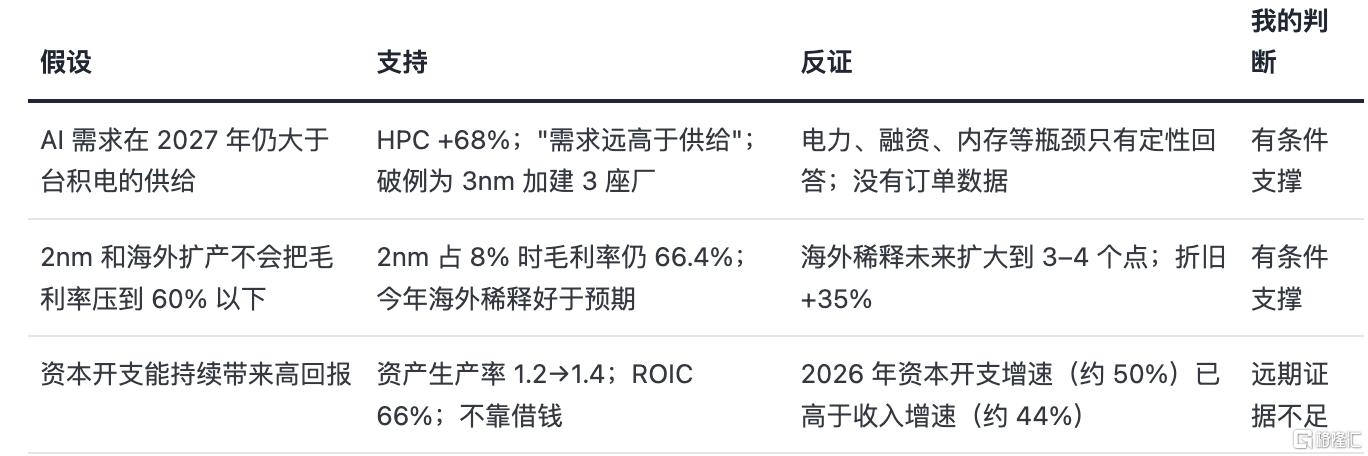
把这三层合起来,就是台积电的三个关键假设:
九、AI 的钱,最后都流向台积电
研究微软时,我得到一个结论:客户的 AI 回报,决定了微软的资本回报。现在把这条链继续往上游延伸:
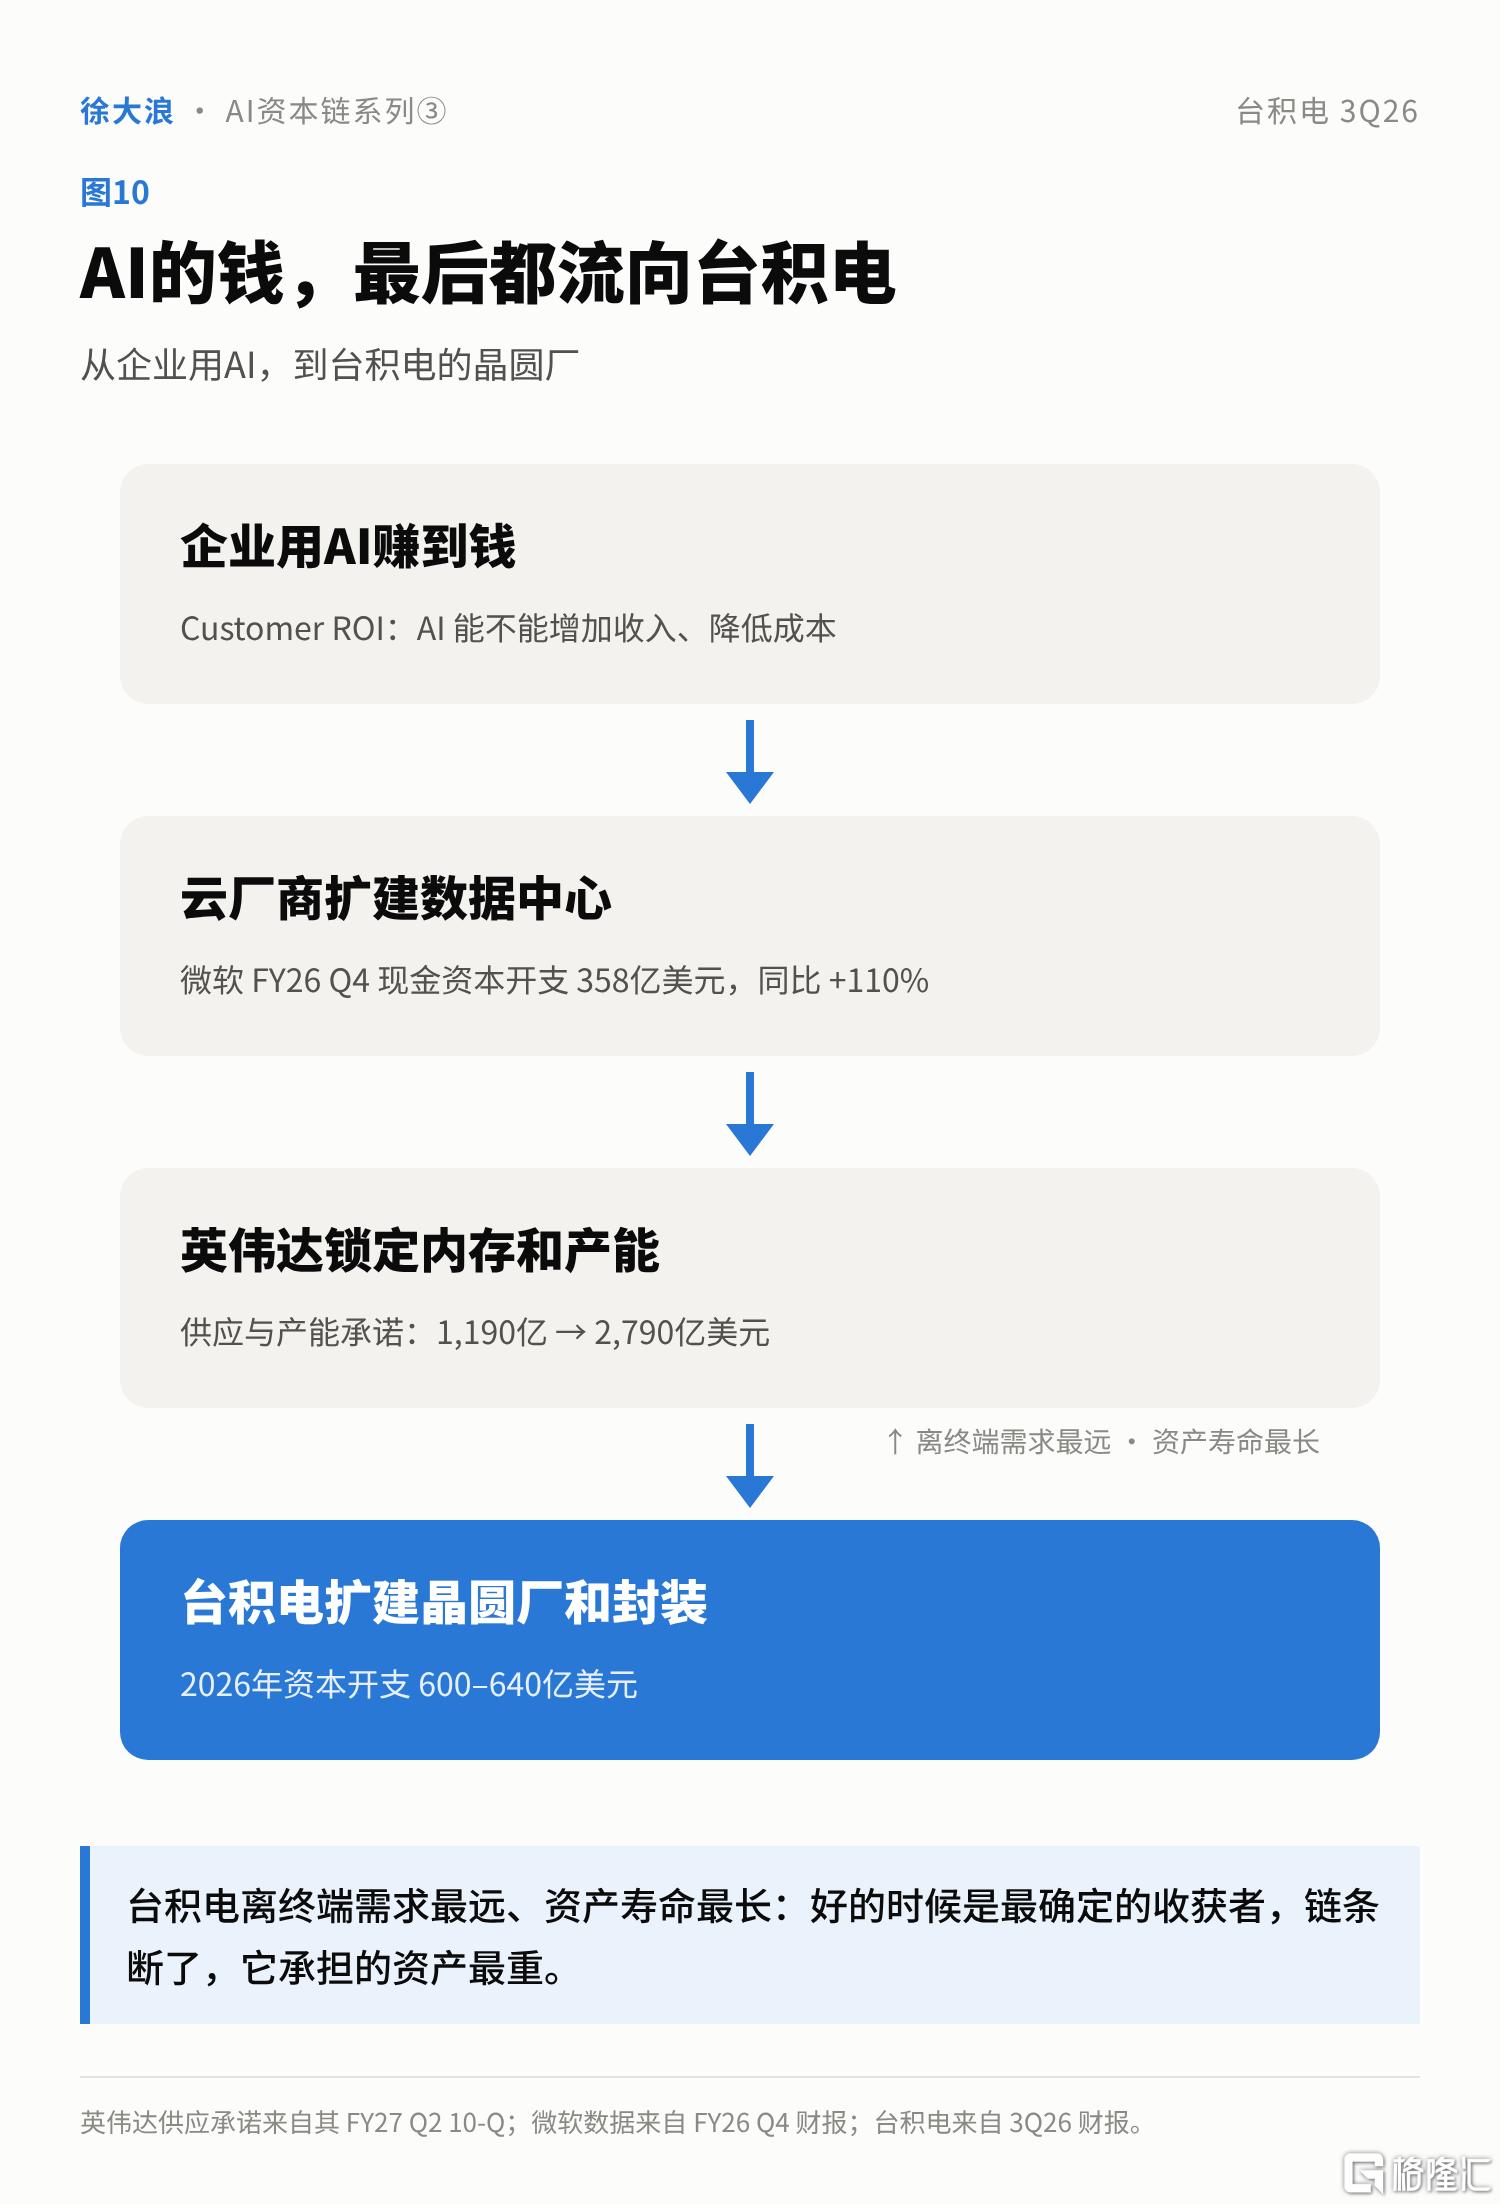
图10|AI 资本链:钱从哪里来,最后流到哪里
企业用 AI 赚到钱 → 云厂商扩建数据中心 → 英伟达锁定内存和产能(供应承诺从 1,190 亿涨到 2,790 亿美元)→ 台积电扩建晶圆厂和封装产能
英伟达那 2,790 亿美元的供应和产能承诺,微软每季度几百亿美元的资本开支,最后有很大一部分,会变成台积电的晶圆和封装订单。
这条链有两个特点,决定了台积电的位置。
第一,台积电离终端需求最远。企业用不用 AI、愿不愿意为 AI 付钱,台积电看不到;它看到的是英伟达和云厂商的订单。链条前面任何一环放缓,都会一层层传到它这里,最后落在产能利用率上。
第二,台积电的资产寿命最长。GPU 可能三五年就要更换,一座晶圆厂要用十几年。台积电今天决定的资本开支,赌的是 2028 年以后的需求。
所以我现在会把台积电看成这一轮 AI 周期里最重、也最不可替代的一环。好的时候,它是整条链上最确定的收获者;如果链条断了,它不会第一个感受到,但它承担的资产最重。
十、手机芯片的昨天,会是 AI 芯片的明天吗?
写到这里,我想起了台积电上一个"增长引擎":智能手机。
2019 年,智能手机占台积电全年收入的 49%,高性能计算只有 30%。苹果、高通、联发科、海思的手机芯片,是台积电最重要的生意。2022 年一季度,高性能计算第一次超过智能手机;到 2026 年三季度,智能手机只占约 21%,高性能计算占到 68%。
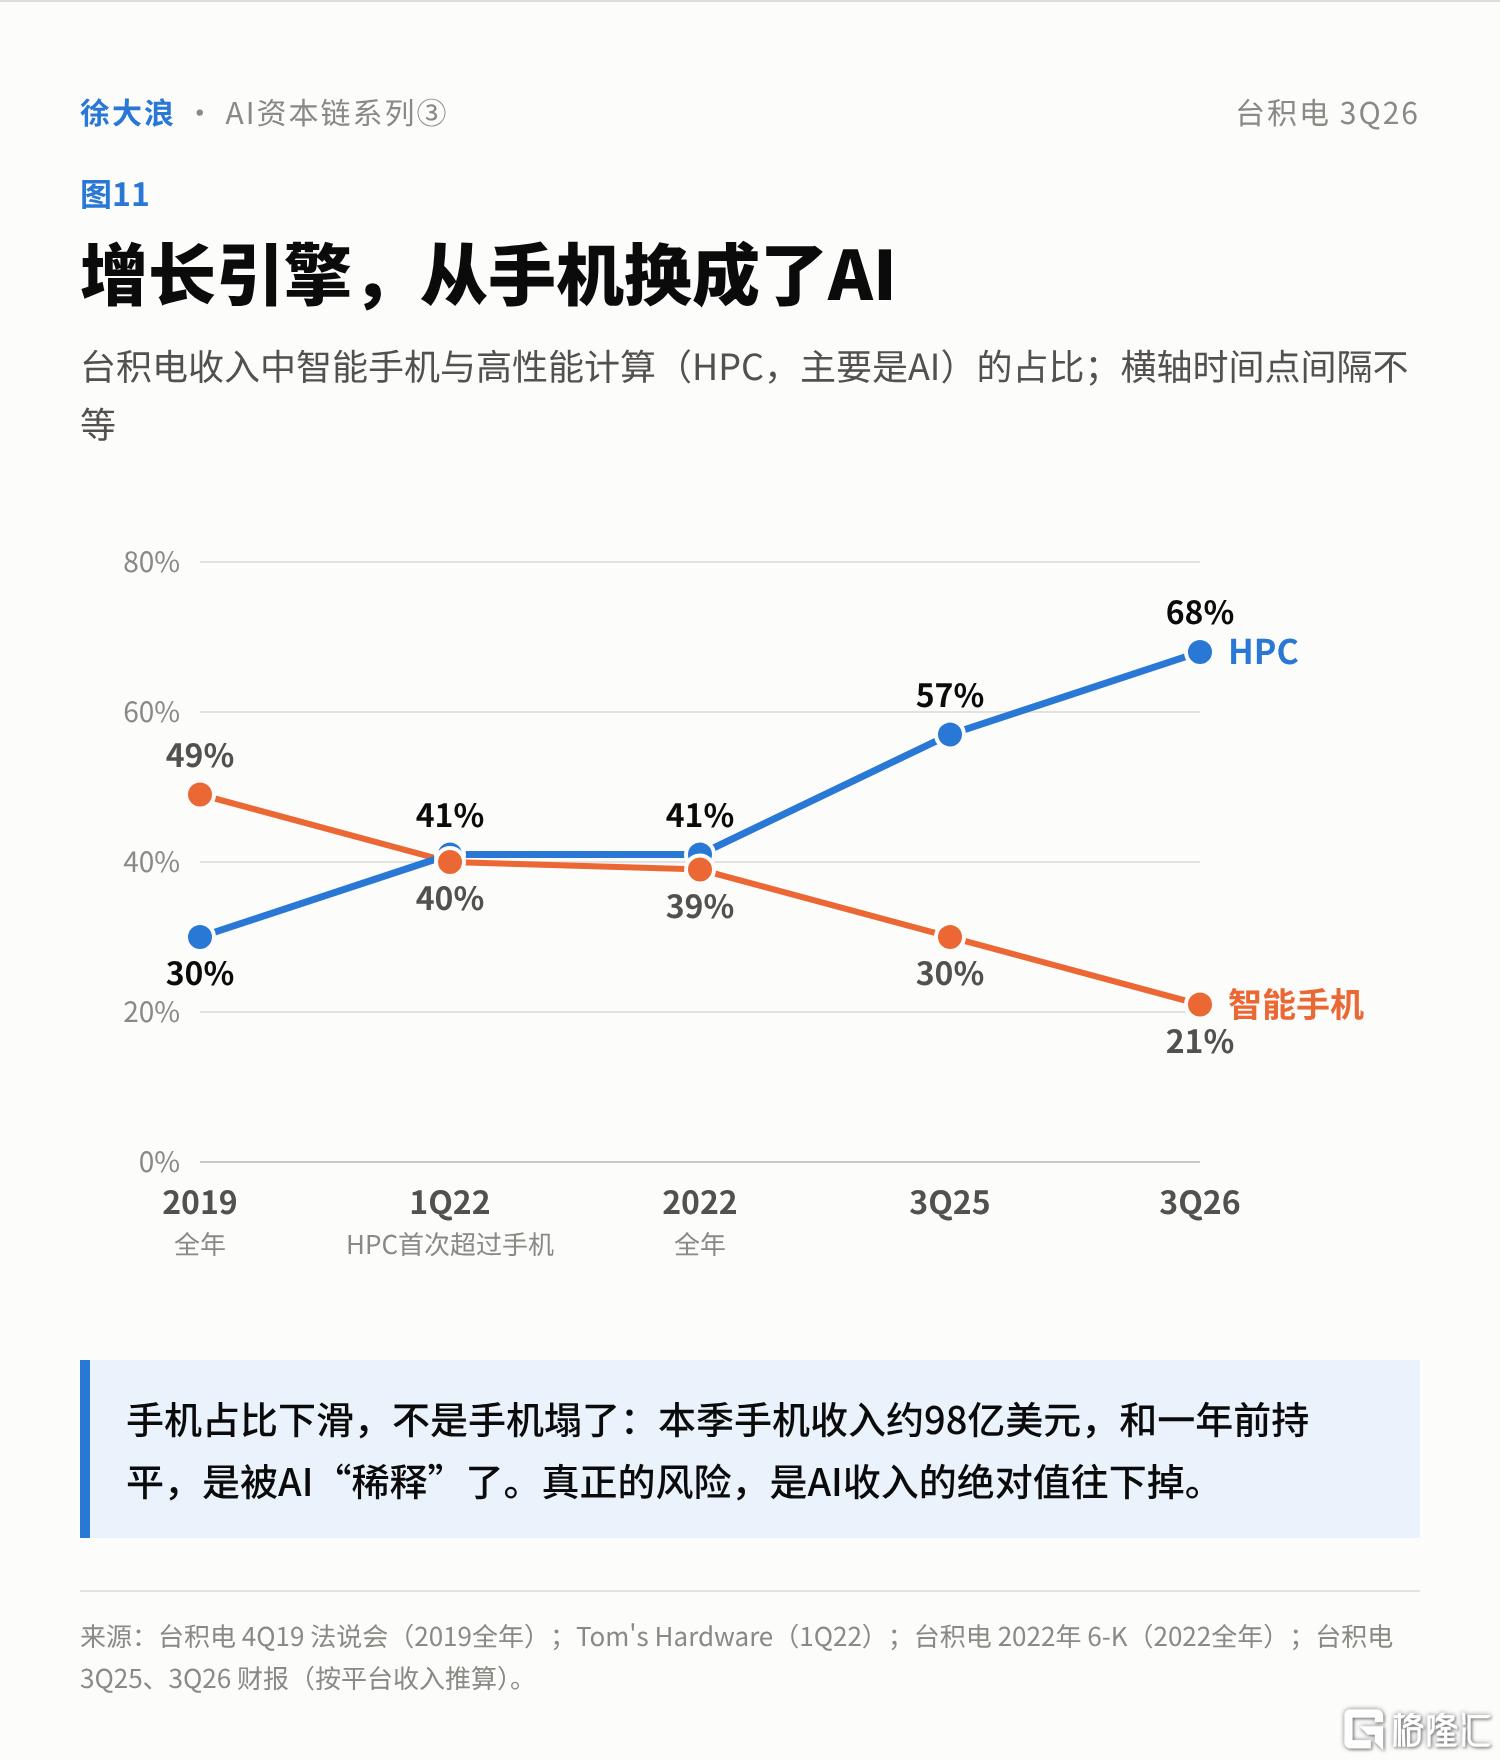
图11|台积电的增长引擎,从手机换成了 AI
但这里有一个很容易看错的地方:手机占比下滑,不是因为手机业务塌了。这一季台积电的手机收入约 98 亿美元,和一年前几乎一样。手机只是不再增长,而 AI 涨得太快,把它"稀释"了。
所以"AI 会不会和手机一样",其实要分成两种情况来想。
第一种,AI 的占比被下一个更大的需求稀释。就像手机被 AI 稀释一样,未来也许是机器人、端侧 AI 或者别的计算形态。这种情况对台积电是好事:它的商业模式本来就不押注某一类芯片,谁需要最先进的制程,它就替谁制造。
第二种,AI 需求本身出现泡沫,收入的绝对值往下掉。这才是真正的风险。手机的增长停下来时,台积电有 AI 接棒;如果 AI 停下来,今天还看不到一个同样体量的接棒者。而且集中度已经完全不同:2019 年手机占台积电收入的一半左右,今天 AI 和高性能计算占到了三分之二以上。
我们其实见过"周期来了"是什么样。2023 年,手机和电脑进入去库存,台积电全年收入以新台币计下滑了 4.5%,美元口径跌得更多。那一年台积电的资本开支虽然有所下调,但折旧照样在涨,毛利率从 2022 年的高点回落。对一家重资产公司来说,需求可以一个季度就转向,工厂和折旧却要很多年才能消化。
这就是我对台积电最核心的一个判断:它的商业模式让它承接了整条 AI 链路的收益,也承接了整条链路的风险。它锁住了头部客户的资本开支,但锁不住客户的客户,也就是那些最终为 AI 付钱的企业和个人。如果有一天 AI 的回报撑不起这么大的投入,云厂商会先放慢资本开支,英伟达会先下调指引,而台积电,会是最后一个感受到、却要承担最重资产的那一环。
所以我对"AI 会不会是下一个手机"的回答是:占比被稀释,我不担心;我要盯的是绝对值。只要 AI 收入还在增长,哪怕增速放慢,台积电的飞轮就还在转;一旦 AI 相关收入连续环比下滑,而资本开支还在高位,那就是这条链路的风险开始传到台积电身上的信号。
十一、我未来看中台积电什么
写到这里,我想把自己的投资逻辑写清楚。我持有台积电的理由,归结起来是两条。
第一条:垄断地位,AI 芯片只能找它代工。
支撑它的证据:台积电占全球代工收入 72.5%,5/4 纳米和 3 纳米产能满载;最先进的 AI 芯片,不管是英伟达的 GPU 还是云厂商自研的芯片,目前都离不开它的先进制程和 CoWoS 封装。三星 2 纳米的良率还没有稳定下来,英特尔 14A 要到 2028 年前后才量产。
我什么时候认错:如果英特尔或者三星在先进制程上拿下一家头部 AI 客户的大规模量产订单,并且良率达标,这条理由就要打折扣。另一个信号是:台积电开始在先进制程或先进封装上主动降价。
第二条:盈利增长,未来两年利润还能涨 25% 以上。
按管理层指引推算,台积电 2026 年每股 ADR 收益约 17.5 美元,市场对 2027 年的一致预期约 22 美元,增长约 26%。如果按"需求持续、2 纳米按计划翻倍、海外稀释 2 到 3 个点"的基准情景推算,2027 年大约是 21 美元,增长约 20%。
这里我对自己要诚实:25% 的增长,需要 2027 年至少达到市场一致预期,比基准情景还要好一些。也就是说,第二条理由比第一条更脆弱,它要求需求、良率和利润率都不能掉链子。
我什么时候认错:2027 年 1 月的全年指引如果给出收入增速低于 20%,或者毛利率指引低于 60%,这条理由就不成立了。如果资本开支大幅增加(比如超过 800 亿美元),而收入增速掉到 20% 以下,说明资本回报开始下滑,我也要重新评估。
再加上第十节的那个信号:AI 相关收入有没有连续环比下滑。所以接下来,我会盯三个时间点:
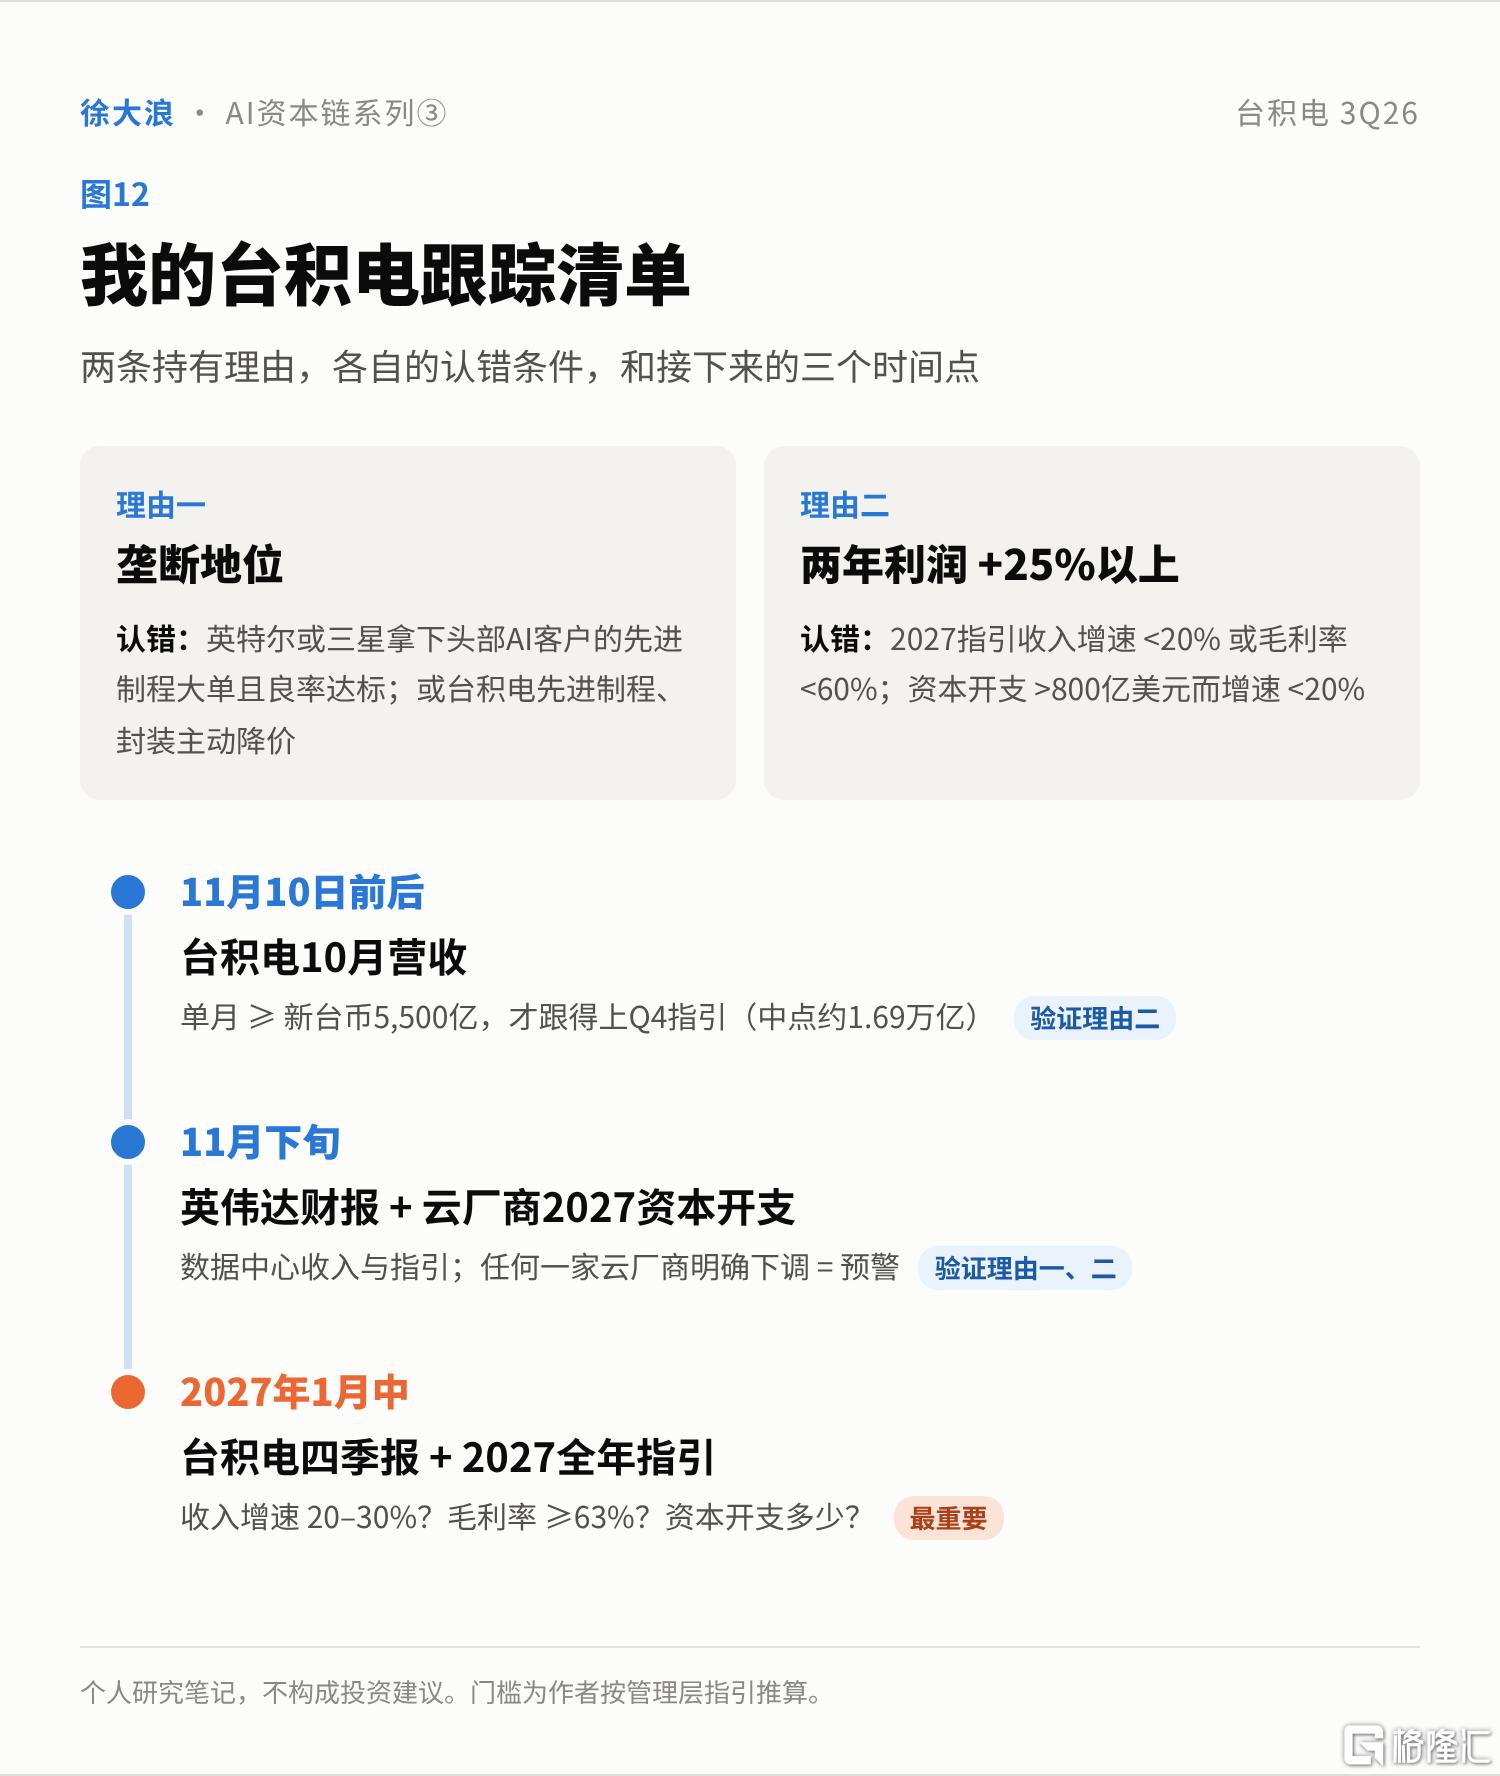
图12|我的台积电跟踪清单
- 11 月 10 日前后,台积电 10 月营收。单月达到新台币 5,500 亿左右,才跟得上第四季指引(中点约 1.69 万亿,三个月平均约 5,650 亿)。
- 11 月下旬英伟达财报,以及微软、谷歌、亚马逊、Meta 对 2027 年资本开支的表态。这是 AI 需求最直接的验证,任何一家明确下调,都是第一条理由的预警。
- 2027 年 1 月中,台积电四季报和 2027 年全年指引。这是最重要的一个节点。我会看三件事:全年收入增速在不在 20% 到 30%,毛利率指引是否不低于 63%,资本开支是多少。
结尾
研究完台积电,"AI 资本链"这个系列算是补上了上游的一半。三家公司放在一起,我对"怎么看一家公司"又多了一层理解:
资本轻不轻、重不重,都不是答案。真正的答案是:一块钱投下去以后,多快能变回更多的钱,以及这种能力能维持多久。
英伟达在用越来越多的资本责任,换越来越大的 AI 版图;微软在用几百亿美元的资本开支,换 AI 时代的平台位置;台积电则已经用四十年证明,它能把最重的资本,变成最高的回报。
如果让我用一句话总结台积电,我会写:
张忠谋最厉害的,不是押中了 AI,而是四十年前就决定永远不和客户竞争。于是当 AI 到来的时候,所有想做 AI 芯片的人,最后都只能来找他。
也正因为如此,AI 的钱最后都流向台积电,AI 的风险也同样流向了台积电。
最后留一个问题给你:你觉得 AI 会不会成为下一个"手机",从台积电的增长引擎变成一个周期?欢迎在评论区告诉我你的理由。
本文为个人研究笔记,不构成投资建议。所有指引、情景与推算均为前瞻性信息,以公司后续官方披露为准。
资料来源
- 台积电 3Q26 财报 6-K:Financial Statements、Management Report、Earnings Release、Presentation(2026-10-15)
- 台积电 3Q26 法说会逐字稿(2026-10-15)
- 台积电 4Q25 财报;1Q26–2Q26 指引历史
- 一致预期:Zacks、TipRanks、Investing.com;分析师评级:StockAnalysis
- 股价:腾讯行情(未复权收盘价)
- TrendForce,2Q26 全球前十大晶圆代工厂营收排名(2026-09-09):https://www.trendforce.com/presscenter/news/20260909-13225.html
- Caixin Global,"In Profile: How Morris Chang Built TSMC Into a Chipmaking Colossus"(2026-02-27):https://www.caixinglobal.com/2026-02-27/in-profile-how-morris-chang-built-tsmc-into-a-chipmaking-colossus-102417518.html
- 张忠谋 Acquired 播客访谈中文整理(智源社区):https://hub.baai.ac.cn/view/43185
- TechNews,台积电封装技术发展(2018-04-22):https://technews.tw/2018/04/22/tsmc-packaging-technology/
- Tom's Hardware,"Leading-edge foundry roadmaps for TSMC, Intel and Samsung"(2026-05-14):https://www.tomshardware.com/tech-industry/semiconductors/leading-edge-foundry-roadmaps-for-tsmc-intel-and-samsung-outlining-the-path-to-1-4nm-nodes-and-beyond
- 英伟达 FY2027 Q2、微软 FY2026 Q4 数据:引自本系列前两篇
- 台积电 4Q19 法说会:2019 年智能手机占收入 49%,HPC 30%:https://www.fool.com/earnings/call-transcripts/2020/01/16/taiwan-semiconductor-manufacturing-company-limited.aspx
- Tom's Hardware:1Q22 HPC(41%)首次超过智能手机(40%):https://www.tomshardware.com/news/tsmc-hpc-sales-beat-smartphones
- 台积电 2022 年 6-K:2022 全年智能手机 39%,HPC 41%:https://www.sec.gov/Archives/edgar/data/1046179/000156459023000363/tsm-ex992_8.htm
- DIGITIMES:台积电 2023 年收入新台币 2.16 万亿,同比 −4.5%:https://www.digitimes.com/news/a20240110PD234.html
US 台积电
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。