三季报|弘信电子FPC翻身,算力撑起估值


 作者|钱晶
编辑|王以沫
双轮驱动成型,但现金流仍是硬约束
弘信电子(300657.SZ)2026年前三季度整体营收基本平稳,归母净利润却迎来翻倍增长。老牌FPC主业实现扭亏回暖,算力新业务稳定贡献利润,公司的经营结构迎来实质性拐点。
盈利结构优化
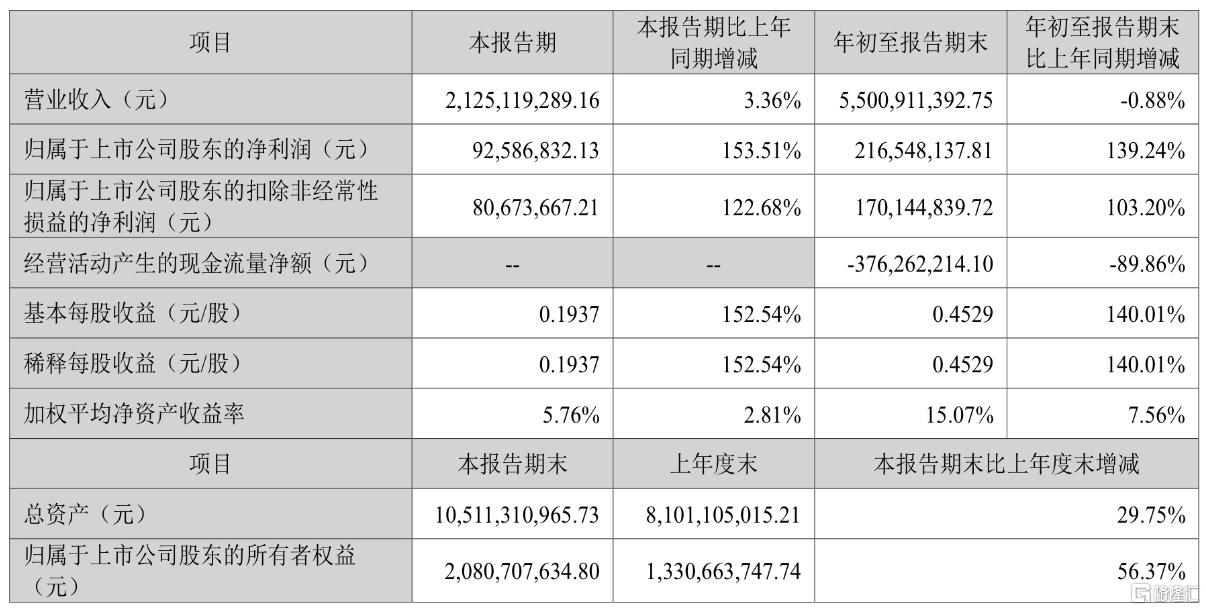
10月21日,弘信电子披露2026年前三季度财报,业绩呈现典型的量利背离、结构改善特征。
图片来源:弘信电子公告
前三季度弘信电子实现营收55.01亿元,同比微降0.88%;归母净利润2.17亿元,同比增长139.24%。营收近乎持平,利润大幅反弹,盈利基本面的改善十分扎实。
单季度走势同样稳健。Q3营收21.25亿元,同比小幅增长3.36%;归母净利润9258.68万元,同比大增153.51%,环比Q2上行7%,盈利抬升的节奏很稳。
拆解利润结构不难看出,公司已经告别此前的弱势局面。
FPC业务净利润同比暴涨830.93%,算力业务净利润同比增长123.13%,两大板块撑起了本轮利润增长。
这一轮业绩回暖,行业普涨红利的贡献有限。更多来自公司主动的战略取舍。
过去很长一段时间,FPC业务困在低端内卷里,算力业务持续投入烧钱、拖累报表。2026年弘信电子主动收缩低毛利低端订单,把产能和资源向高附加值产品倾斜,依靠产品结构升级,拿到了实实在在的利润修复。
双轮格局成型
FPC柔性电路板是弘信电子深耕多年的主业,也是本轮盈利修复的核心支柱。
前些年,消费电子低端软板赛道价格战愈演愈烈,行业毛利被压到很低水平。行业进入结构性调整阶段,尾部低效产能逐步出清,行业集中度抬升,头部厂商的经营环境慢慢好转。
弘信电子也同步推进产品结构升级。减少低端通用软板产出,转向LCP、MPI这类高频材料,切入AI硬件、车载电子、服务器互联等高景气赛道。
高端FPC技术门槛高,客户认证周期漫长,一旦进入供应链,粘性很强。助力公司跳出低价竞争,持续拉高板块毛利,主业盈利实现明显修复。
算力作为第二增长曲线,也已经实现阶段性盈利。依托甘肃庆阳东数西算枢纽的绿电节点优势,公司覆盖服务器整机、液冷设备、算力托管、运维调度等一体化业务。
算力业务正在跳出单纯卖硬件的低毛利模式。算力租赁、长期运维这类高附加值服务的占比持续提升,盈利质量稳步改善。
更有价值的是内部协同,自有FPC产能可以配套算力硬件的互联组件,形成不少同行不具备的差异化优势。
至此,FPC加算力的双轮驱动,不再只是概念,阶段性成果已经体现在业绩之中。
红利暗藏掣肘
放到行业层面看,两条赛道都处在结构性分化的阶段。
普通消费电子软板需求平淡,竞争压力依旧不小。但AI终端、智能座舱、人形机器人带动的高端柔性板需求景气度更高,自主可控还有不小空间,具备高端化能力的头部厂商有望把握产业升级红利。
AI算力的长期景气逻辑没有动摇,下游资本开支持续加码。不过入局者越来越多,单纯硬件组装的利润空间持续压缩。只有手握稳定绿电资源、具备算力运营能力的玩家,才能守住利润底盘。
与此同时,也要客观看待隐藏的经营约束。算力是典型的重资产生意,持续大额资本开支,推高了公司的负债压力。叠加项目回款周期偏长与预付采购的错配,现金流的压力,始终是扩张路上绕不开的问题。
总的来说,弘信电子熬过了转型最煎熬的阶段。从过去主业盈利薄弱、新业务持续烧钱,到如今两条业务线同步造血,拐点信号已经清晰。
但短期利润高增,不等于增长可以永续。后续跟踪的重点,不是单季增速,而是高端FPC订单能否持续落地、算力服务等高附加值业务占比能否提升、现金流能不能同步修复。
赛道机会仍在,基本面出现明显改善信号,但长期价值的兑现,还需要慢慢验证。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《全球财说》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。