机构集体砍目标价,奈飞盘前跌超7%!

受第四季度业绩指引不及预期拖累,奈飞遭机构下调目标价,盘前跌超7%。
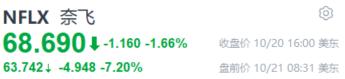
公司预计第四季度营收134.4亿美元、净利润27.87亿美元,均低于市场预期;营收同比增速降至 11.5%,增长放缓态势延续。
增长在放缓,奈飞的压力不止一处
奈飞三季度业绩没让人失望,第四季度指引却泼了盆冷水。
财报显示,三季度营收128.74亿美元,与分析师预期相符,同比增长11.8%;净利润36.64亿美元,同比增长43.8%。每股收益0.87美元,高于预期的0.82美元。
增长主要来自订阅收入(会员人数和价格上涨)、广告收入增加,以及有利的汇率波动。
公司给出的四季度营收指引为134.4亿美元,低于分析师一致预期135.1亿美元,同比增长约11.5%,增长持续放缓。
净利润预计27.87亿美元,摊薄后每股收益0.67美元,均低于分析师平均预期的30.7亿美元和0.73美元。
不止营收指引偏弱,被寄予厚望的广告业务也亮起红灯。
由于部分广告产品功能推出速度低于预期,奈飞把2026年广告收入预期从30亿美元下调到27亿美元。
Emarketer高级分析师罗斯·贝内斯(Ross Benes)指出,奈飞面临寻找订阅以外收入来源的压力,下调广告业务预期令人担忧。
Forrester公司的迈克·普鲁克斯(Mike Proulx)认为,奈飞仍在增长,但增长速度正在放缓。这对这家曾经定义流媒体市场、如今亟需重新加速增长的公司来说,是一记警钟。
目前,奈飞仍是全球最大的订阅流媒体视频服务商,用户超过3.25亿。
但YouTube、TikTok等短视频平台的竞争愈发激烈,使得用户参与度难以提升。
Piper Sandler总监兼高级研究分析师Tom Champion指出,观众正从传统电视转向移动设备。他提到,视频增长的一大部分来自短视频,尤其是专为手机打造的内容。TikTok和Instagram Reels由此起势,YouTube则越来越像视频领域的超级巨头。
流媒体的对手还不止短视频。奈飞还面临亚马逊Prime Video和Disney+的压力。本月初派拉蒙成功吞下华纳兄弟探索频道,将HBO Max和Paramount+一并归入旗下,让赛道越挤越密。
机构集体下调目标价
增长放缓之际,奈飞开始“砍”人降本。
上周,奈飞宣布裁掉约1000名员工,约占其全球员工总数的6%,这是其2022年以来最大规模的一次人事调整。
裁员并非临时起意,受业务数据下滑影响,各团队早在今年春天就已开始为人员调整做准备。
联合首席执行官格雷格·彼得斯称,这是为了会员、员工和长期发展做出的“艰难取舍”。
最受关注的是内容部门换帅。工作近十年的首席内容官贝拉·巴贾里亚(Bela Bajaria)上周宣布离开,前迪士尼高管Peter Rice接任,10月26日起接管奈飞的内容战略,统筹全球剧集、电影及现场活动业务。
紧接着,电影部门主管丹·林也宣布离职,他担任该部门负责人近三年。
接连两位高管出走,奈飞内容决策层的动荡已经摆上台面。
市场用脚投票。奈飞今年以来累计跌近27%,从去年9月高点126.71美元跌至68.69美元,接近腰斩。
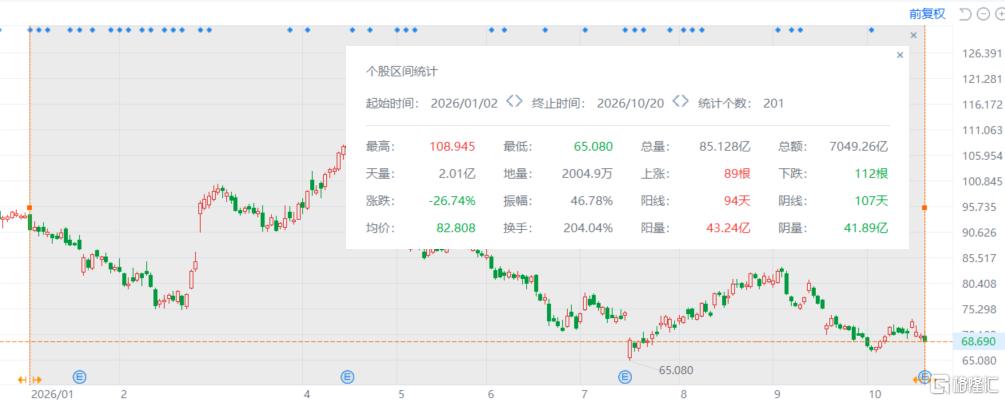
GabelliFunds投资组合经理John Belton表示,投资者担心用户参与度下降、收入增长放缓、利润率扩张前景变慢,以及最近高管领导层的变动。
多家机构下调目标价。
奥本海默将奈飞目标价从85美元下调至80美元
巴克莱将奈飞目标价从70美元下调至65美元
摩根大通将奈飞目标价从85美元下调至81美元
派杰投资将奈飞目标价从85美元降到78美元
高盛将奈飞目标价从90美元下调至84美元
Wedbush将奈飞目标价从105美元降到90美元
BMO Capital将奈飞目标价从135美元降到125美元
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。