三季报|净利预增近3倍,海思科BD收入集中兑现
 作者|章启明
编辑|王以沫
授权首付款推高利润,环泊酚商业化是长期底盘
海思科(002653.SZ)披露2026年前三季度业绩预告,净利润预增最高超320%。亮眼增长背后,是创新药销售稳步放量叠加多笔BD首付款集中入账,即便研发投入持续加码,利润依然大幅走高。
利润脉冲兑现
10月20日,海思科发布业绩预告,前三季度归母净利润预计13.2亿元至14.0亿元,同比增长297.02%至321.08%,扣非归母净利润落在12.2亿元至13.0亿元区间,盈利含金量不低。
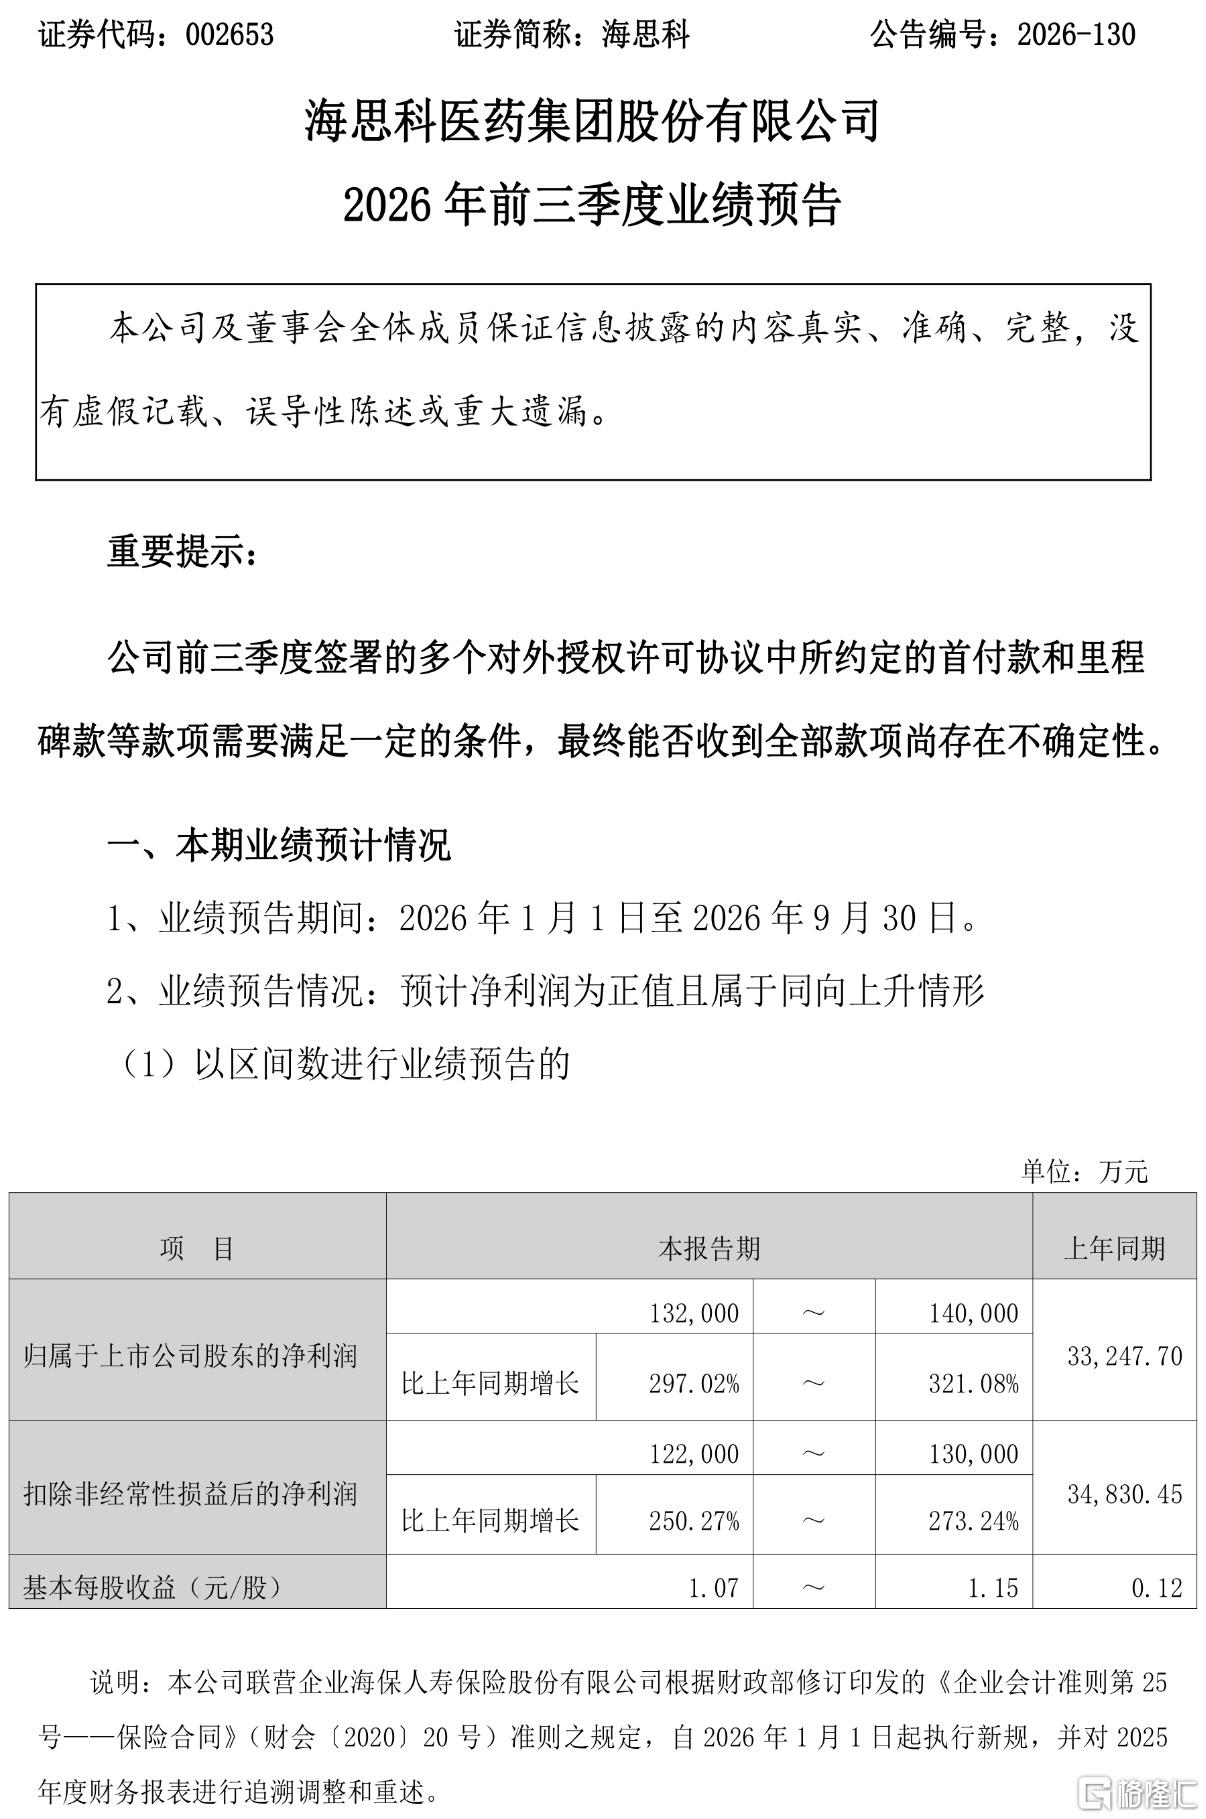 图片来源:海思科公告
公司把增长逻辑说得很直白,两大来源支撑这份业绩:一是已经商业化的创新药在国内销售持续保持快速增长;二是今年落地多笔海外管线授权,按协议约定收到首付款并确认收入。
值得留意,这份高增发生在研发费用同比增加的背景下,说明公司没有靠砍研发来美化利润表。
但看这份财报,最需要拎清楚的一点:BD首付款属于签约节点确认的阶段性收入。它兑现的是过去多年研发成果,不是每年稳定可持续的经营现金流。
后续临床里程碑、上市分成能不能拿到,完全取决于合作方推进进度,存在不小不确定性。如果只盯着增速线性外推,很容易误判公司真实的内生增长能力。
麻醉底盘打底
短期靠BD,长期还是要看药品销售。
海思科商业化最核心的基本盘,是环泊酚注射液,也就是思舒宁。这款静脉麻醉药对标经典的丙泊酚,临床优势集中在注射痛感更低、呼吸抑制风险更小,非常贴合手术室的使用需求。麻醉药一旦进院、形成医生处方习惯,用户粘性很强,市场教育压力相对更小。
今年环泊酚还有一个关键里程碑,就是拿到了美国FDA批准,是国内少数出海成功的静脉麻醉原研药,打开海外商业化想象空间。
除了环泊酚,海思科镇痛、神经痛方向还有多款创新药陆续上市,不少品种纳入医保,形成术中麻醉、术后镇痛、慢病疼痛的产品矩阵。
管线层面,海思科已经和礼来、艾伯维、Nuvectis等跨国药企达成授权合作。海外巨头愿意持续买单,本质是认可它小分子早期分子发现的平台能力。
成熟品种药品销售带来稳定现金流,早期管线通过授权快速回笼资金,反哺新项目研发,这套循环,也是很多Biotech想做但很难跑通的模式。
BD有天花板
放眼整个创新药行业,管线对外授权已经不是小众操作。
过去国内靶点同质化内卷、院内集采压力不小,单纯依靠国内药品销售很难覆盖高昂的研发投入,BD出海慢慢变成很多药企分担研发风险、兑现管线价值的常规路径。跨国药企也处在专利悬崖周期,愿意从中国团队手里收购具备差异化特征的早期分子。
但BD模式自带短板,它不是稳定的增长引擎。首付款的入账节奏完全由签约时点决定,有可能一年集中好几笔,下一年一笔都没有,利润波动会非常剧烈。
首付款只是交易的起点,真正的长尾收益来自后续临床、上市里程碑和销售分成,一旦管线临床折戟,后面的潜在收益将全部落空。
对海思科来说,接下来市场的观察主线很清晰:环泊酚的院内渗透能不能持续、新品审批节奏、新的BD交易能否持续落地。
BD是业绩短期加速器,却不能撑起长期估值。这家公司能不能从“靠授权脉冲式盈利”,转向持续靠创新药销售稳定赚钱,才是决定它长期价值的核心问题。创新药赛道,最终还是管线和商业化能力说了算。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《不慌实验室》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。