九成收入来自贵州、省内自产奶比外采还贵:南方乳业的“天花板”有多近?


摘要:区域乳企的考卷上,都有哪些参考答案。
近几年,区域型乳企的发展颇受关注。
君乐宝凭借悦鲜活冲刺港股,新乳业低温奶增速很猛,皇氏集团在水牛奶种源上做出了“人无我有”的差异化。
南方乳业是家扎根在贵州的区域型乳企,前几日成功在北交所挂牌上市。上市首日盘中最高涨幅111.05%,收盘涨幅为58.76%。虽然后续有些回落,但目前仍高于发行价。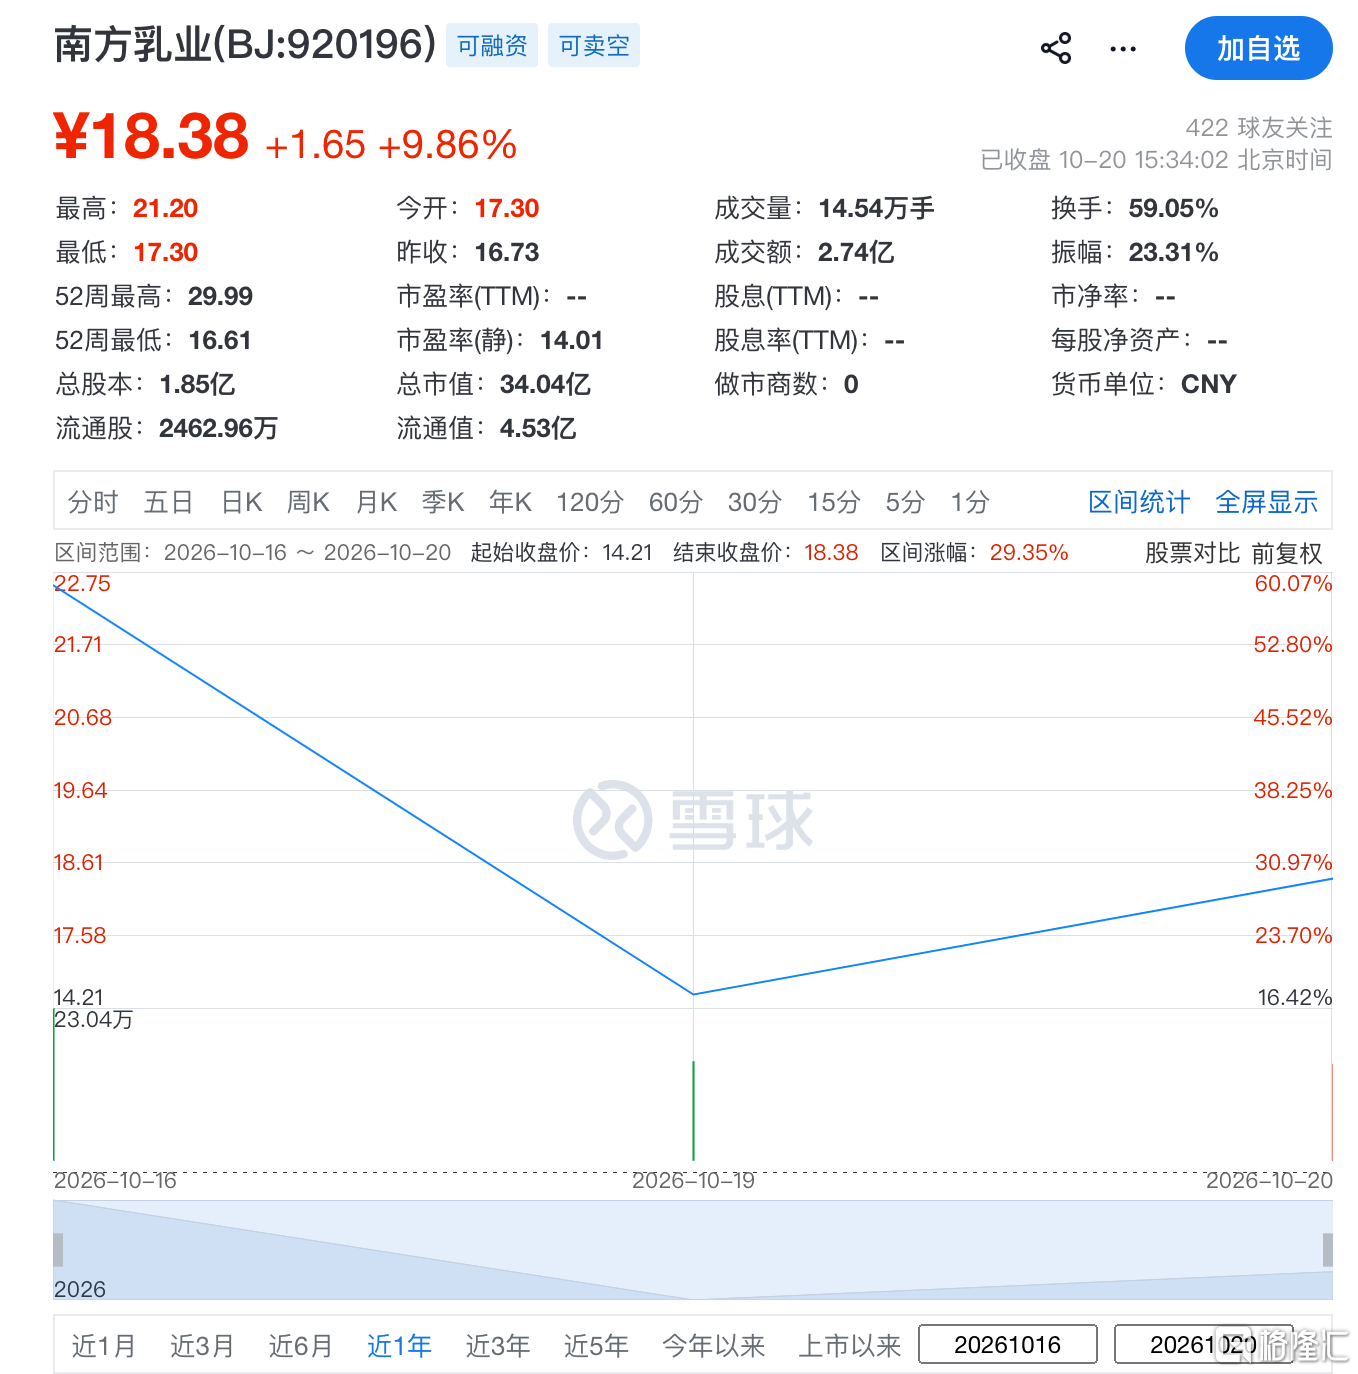
(图源雪球)
据天眼查APP显示,南方乳业是贵阳市农投集团控股、贵阳市国资委实控的区域乳企,旗下拥有“山花”“花都牧场”“贵草”等品牌。
“山花”的品牌史,可以追溯到1953年落成的花溪奶牛场,建场初期,奶牛场从荷兰引进荷斯坦奶牛,与本地黄牛杂交,才有了贵州人自己的一杯奶。
七十三年的陪伴,几代人的早餐桌。
不过,和大多区域乳企一样,南方乳业生于贵州,也一直只在贵州。
一、奶源在省外,收入在省内
从业绩看,南方乳业是家“能打”的区域乳企。
据招股书,2023年至2025年,南方乳业营收18.05亿元、18.17亿元和18.39亿元,归属于母公司所有者的净利润分别约为2亿元、2.10亿元和2.21亿元。
它在贵州的地位,称得上“奶王”。
招股书显示,2024年,南方乳业在贵州省内的市场占有率高达70.06%。营销网络已覆盖贵州全省88个县政区和100%的乡镇市场,渗透到全省上万家便利店、小卖部和超市。
将南方乳业的营收拆分来看,常年92%以上的收入来自贵州。
据招股书,2023年-2025年南方乳业贵州省内营收分别为16.70亿元、16.83亿元、16.93亿元,分别占总营收比例为93.63%、93.02%、92.50%。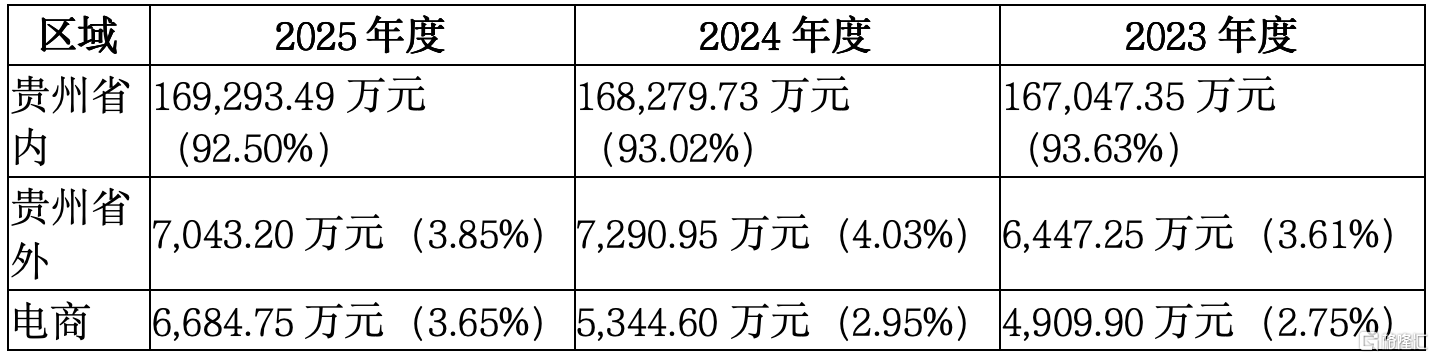
近几年,南方乳业也像大多数区域乳企一样努力“走出去”,产品已经推广到湖南、四川、重庆、广西、云南、广东等周边市场。但省外收入占比,目前仍在个位数。
2026年上半年,省外收入4635.61万元,同比增长37.80%,但省外毛利率仅4.71%,同比骤降15.33个百分点。换句话说,省外的收入,很大程度上是靠低价铺货和让利换来的,而不是靠品牌溢价挣来的。
客观说,区域深耕不是错。光明守上海、三元守北京,都是这个逻辑。南方乳业在贵州的深耕甚至比其他区域型乳业做得更好,在乳业巨头下沉的情况下依旧能守住贵州省市场。
但一个省的天花板,就是一家公司的天花板。招股书显示,2024年贵州省奶类消费量约25.9万吨,这个盘子,就这么大。
更难的是奶源。
贵州地处云贵高原,山地丘陵占全省面积九成以上,不是传统牧区。从招股书来看,按生鲜乳采购总量计,南方乳业约96%的奶源来自省外(含省外自有牧场和第三方采购),其中纯第三方外采占比在2024年首次超过一半,达到51.1%。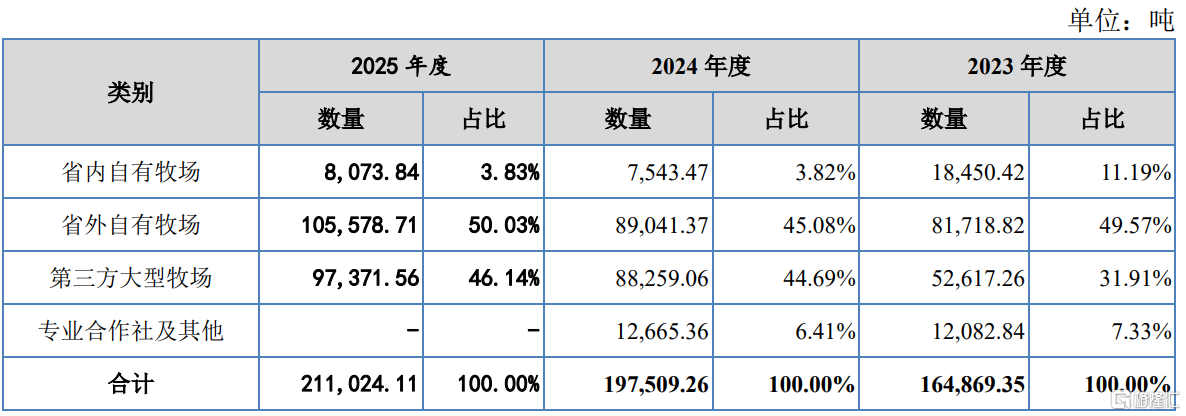
“千里取奶”,是这家贵州乳企的日常。奶源大部分从省外调运,不可避免地会产生大量的运费,成本必然会增加。
不过,有些反直觉的是,自己养牛,反而更贵。
招股书显示,报告期内,2023年-2025年自有牧场成本为4.76元/千克、3.98元/千克、3.67元/千克,普遍高于外部采购均价。贵州山地建牧场投入大、折旧高,干草还得从北方买,运输成本也高。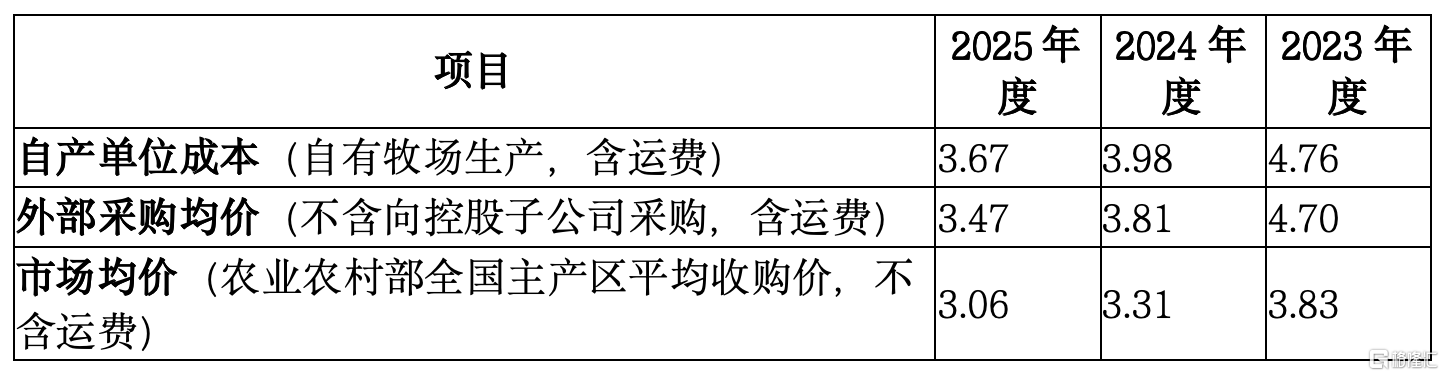
所以它选择了一条理性路径:靠外采补缺口、平衡成本。但代价是,对上游的控制力在松动,自建牧场的效率问题并没有真正解决。
更值得注意的是趋势:2023—2025年是奶价下行周期,加大外采是财务上的理性选择;但2026年奶价已开始回升,对外采占比颇高的南方乳业,势必会有影响。
公司不是没想过改变。这次IPO募资,约4亿元投向威宁县奶牛养殖基地,达产后存栏1万头、年产鲜奶约5.5万吨。公司要在省内扩牧场,逻辑是“减少省外调运的物流成本和供应风险”。
但是北交所此前的问询也反映出市场对南方乳业这一决定的疑问,南方乳业在省内自产成本已经高于外采、省内牧场产能利用率并不饱和的情况下,新增产能的消化路径在哪里。这个问题,比“要不要建牧场”更值得追问。
二、区域乳企没有“标准答案”
近几年,区域乳企正在经历一轮密集的资本化冲刺。
2026年以来已有多家乳企在IPO路上竞速:君乐宝、新乳业、宜品集团、百菲乳业选择“赴港”,南方乳业、菊乐股份则“北上”北交所。
但这轮上市潮的背景并不轻松。过去几年,乳业资本市场近乎停滞,多家排队申报的区域乳企先后中止审核、撤回材料。
南方乳业上市,不只是一家企业的成人礼,它同时也是区域乳企集体寻找资本出路的一个样本。
上市能解决“钱”的问题,却解决不了“市场在哪里”的问题。
燕塘乳业、阳光乳业、皇氏集团、天润乳业等区域乳企,各有各的好,但面临的坎,高度相似:
一是区域天花板。深耕一省,做到饱和之后,增长就慢下来;向外扩张,又是一场“负重远征”。
二是产品结构偏单一。多数区域乳企的命脉,系于低温奶一个品类。
三是渠道偏传统。依赖经销、商超、送奶上户,新渠道变革相对慢。
四是巨头的“下沉”。伊利、蒙牛带着资金、品牌、全国冷链杀进低温奶,区域乳企赖以为生的“地理壁垒”,正在被资本、技术和基础设施一点点削薄。
但区域乳企的故事,不只有“难”这一面。
新乳业靠“并购+低温”把区域品牌的打法,复制到全国。
据新乳业半年报,2026年上半年,新乳业营收58.13亿元,同比增长5.20%,归母净利润4.65亿元,同比增长17.24%,低温鲜奶和特色酸奶的核心品类保持了增长韧性。
光明、三元与南方乳业相似,都是“扎下去”那一类。
光明守上海,三元守北京,把低温奶的“主场优势”做到极致。走不出去,就把“半径之内”做到无人能替。区域深耕,本身就是一种战略。
天润乳业则是用“自有奶源+品类突围”打出了全国市场。
天润背靠新疆兵团,拥有分布在昌吉、阿克苏、奎屯、沙湾等地的26个牛场,牛只总存栏约 6.48 万头,奶源自给率处于行业较高水平。
更重要的是它的打法:不跟巨头硬拼常温奶,而是靠低温酸奶、特色冰淇淋等差异化产品,打出了“新疆好奶”的全国认知。
皇氏集团则是把“种源”打造成别人抄不走的护城河。
广西皇氏集团围绕水牛奶做差异化,持续投入打造“奶水牛种源芯片”,在巴基斯坦建立无疫牧场和胚胎实验室,引入优质奶水牛胚胎。它不拼规模,拼的是“人无我有”的源头壁垒。
这些案例没有一个是“标准答案”。新乳业的并购能力不是每家区域乳企都有的,光明的“守上海”需要上海市场的消费体量做支撑,天润的“新疆奶”有不可复制的地缘禀赋,皇氏的水牛奶种源更是“人无我有”的极端差异化。
南方乳业能学的,不是某一种模式,而是在自己的资源条件下找到一条可持续的路径:要么把贵州的“新鲜”做到极致,要么在品类上做出真正有差异化的产品,要么在奶源结构上找到自产与外采的平衡点。
三条路都不容易,但比“低价铺货出省”更可持续。
回头看南方乳业,或许可以关注以下三方面:
第一,把“奶源自给率”当成一个要盯的指标。
更准确地说,是“省外自有牧场+省内效率提升”的双线策略。
省外自有牧场已经挑起了大梁(占比约半数),继续巩固;省内牧场的问题不是“要不要建”,而是“已建牧场的单产和成本能不能改善”。
威宁项目如果达产,省内自有奶源比例会提升,但前提是省内牧场的运营效率跟得上,否则只是把“外采贵”换成了“自产更贵”。
第二,把省内70%的市占率,做成真正搬不动的品类壁垒。
南方乳业最大的护城河,是贵州人对“山花”两个字的信任。低温奶、巴氏奶这类“短保、本地、新鲜”的品类,恰恰是区域乳企最该用足的地利。就算让省外巨头进来,也抢不走那口“新鲜”和那份“熟悉”。
但也要看到,2023-2025年公司研发费用率分别为0.65%、0.67%、1.15%,46位研发人员中仅7人全职,15项专利均为实用新型和外观设计,尚无发明专利。如果研发投入不足,做“品类差异化”的难度会更大。
第三,让募来的这笔钱,花在刀刃上。
补省内奶源、扩建牧场、升级冷链,这些都是看得见回报的投入,也是对“九成收入在贵州”这一结构性风险最正面的回应。
结语:
南方乳业上市,是贵州消费产业的一件大事。
七十三年的“山花牛奶”终于走进了资本市场,首日翻倍的股价,是市场对一家区域龙头的认可。
区域乳企的考卷上,从来不止“卖奶”这一道题:奶源握在谁手里、收入拴在哪片市场、差异化靠什么立住,每一道,都决定着一家区域龙头能走多远。
南方乳业其实已经答对了最难的那一道:在一个奶源条件先天受限的省份,把市占率做到了七成,把品牌做进了几代贵州人的记忆。这份成绩,行业里绝大多数区域乳企都拿不出来。
剩下的题,需要南方乳业再接再厉。
上市,只是一个起点。
当贵州人喝的每一口“山花”,都能理直气壮地说出“奶源可控、品质可溯”的时候,南方乳业的上市故事,才算真正写完整。
免责声明:本文基于公司法定披露内容和已公开的资料信息,展开评论,但作者不保证该信息资料的完整性、及时性。
另:股市有风险,入市需谨慎。文章不构成投资建议,投资与否须自行甄别。
BJ 南方乳业
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。