摩根大通:奈飞聚焦核心电视与电影业务执行,维持增持评级,目标价81美元

本报告发布于奈飞管理层变动和6%裁员之后,摩根大通重点评估了核心电视与电影业务执行情况以及2027年增长与利润率前景。
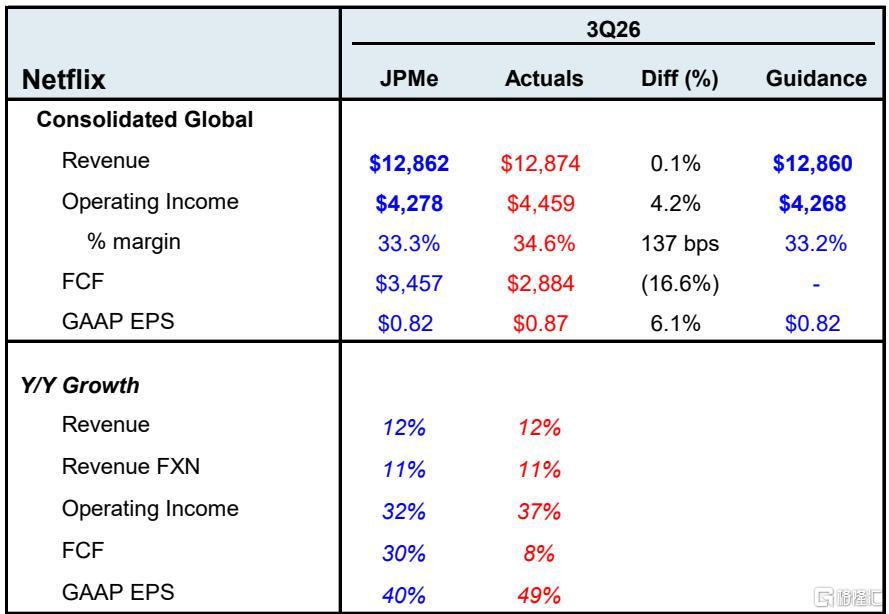
尽管市场担忧广告业务和内容管理层交接,公司3Q26业绩稳健:收入同比增长12%,经营利润同比增长37%,GAAP EPS同比增长49%。不过由于广告产品能力推进慢于预期,2026年广告收入预期从约30亿美元下调至27亿美元,拖累全年收入指引下调约1亿美元;但核心订阅业务前景上调约2亿美元,UCAN收入固定汇率增速加快至11%,美国市场表现更强,全球流失率同比改善。印度市场观看时长达24%增长、付费净增创纪录、收入固定汇率增长18%。这些信号支持管理层对2027年收入双位数增长、利润率扩张和自由现金流增长的目标。
利润率方面,剔除2025年巴西一次性补缴费用和2026年并购及裁员相关费用后,2026年经营利润率可同比扩张180个基点至约32.4%。自由现金流预期从约125亿美元下调至约120亿美元,主要受Radford Studio Center收购影响;近期英国、德国、奥地利和巴西的提价预计带来年化约13.5亿美元收入增量。公司还在3Q完成了史上最大规模单季回购,回购金额48亿美元,剩余回购额度223亿美元。估值上,奈飞当前股价约对应2028年GAAP EPS 14倍,JPM将2027年12月目标价从85美元下调至81美元,基于18倍2028年GAAP EPS 4.50美元,较大型科技同业约20倍存在折价,反映其较慢增长。
主要观点
核心订阅业务保持健康,广告业务短期拖累有限。
奈飞将2026年营收指引中点下调约1亿美元,其中广告收入预期从约30亿美元下调至27亿美元,但核心订阅业务前景反而上调约2亿美元。第三季度UCAN收入同比固定汇率增速环比加快1个百分点至11%,美国收入增速更高,美国和全球流失率同比改善,印度市场表现突出(观看时长+24%,付费净增创纪录,收入固定汇率+18%)。这表明即使互动增长温和,奈飞仍能维持双位数收入增长。
聚焦核心电视与电影,新业务保持克制。
管理层强调核心电视与电影业务,游戏、短视频、视频播客等新内容仅占内容预算约5%。同时预计继续探索类似TF1的合作,并可能推出附加订阅或混合订阅服务;对Peter Rice上任后的内容进展,公司强调利润率原则不变。
利润率与现金流展望积极,但FCF因收购下修。
2026年经营利润率可扩张180个基点至约32.4%;FCF预期从约125亿美元下调至约120亿美元,主要因Radford Studio Center收购完成;巴西、英国、德国、奥地利等地提价预计带来年化收入增量;广告层2027年进入15个新国家;3Q回购63.9百万股/48亿美元,为最大单季回购,剩余回购额度223亿美元。
维持增持评级,目标价下调至81美元。
预计2026-2029年固定汇率收入CAGR +10%,经营利润+15%,GAAP EPS+14%,FCF+20%;当前股价约对应2028年GAAP EPS 14倍,目标价基于18倍2028年GAAP EPS 4.50美元。
US 奈飞
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。