LPR连续17个月“按兵不动”,但未来的“贷款锚”要变了!


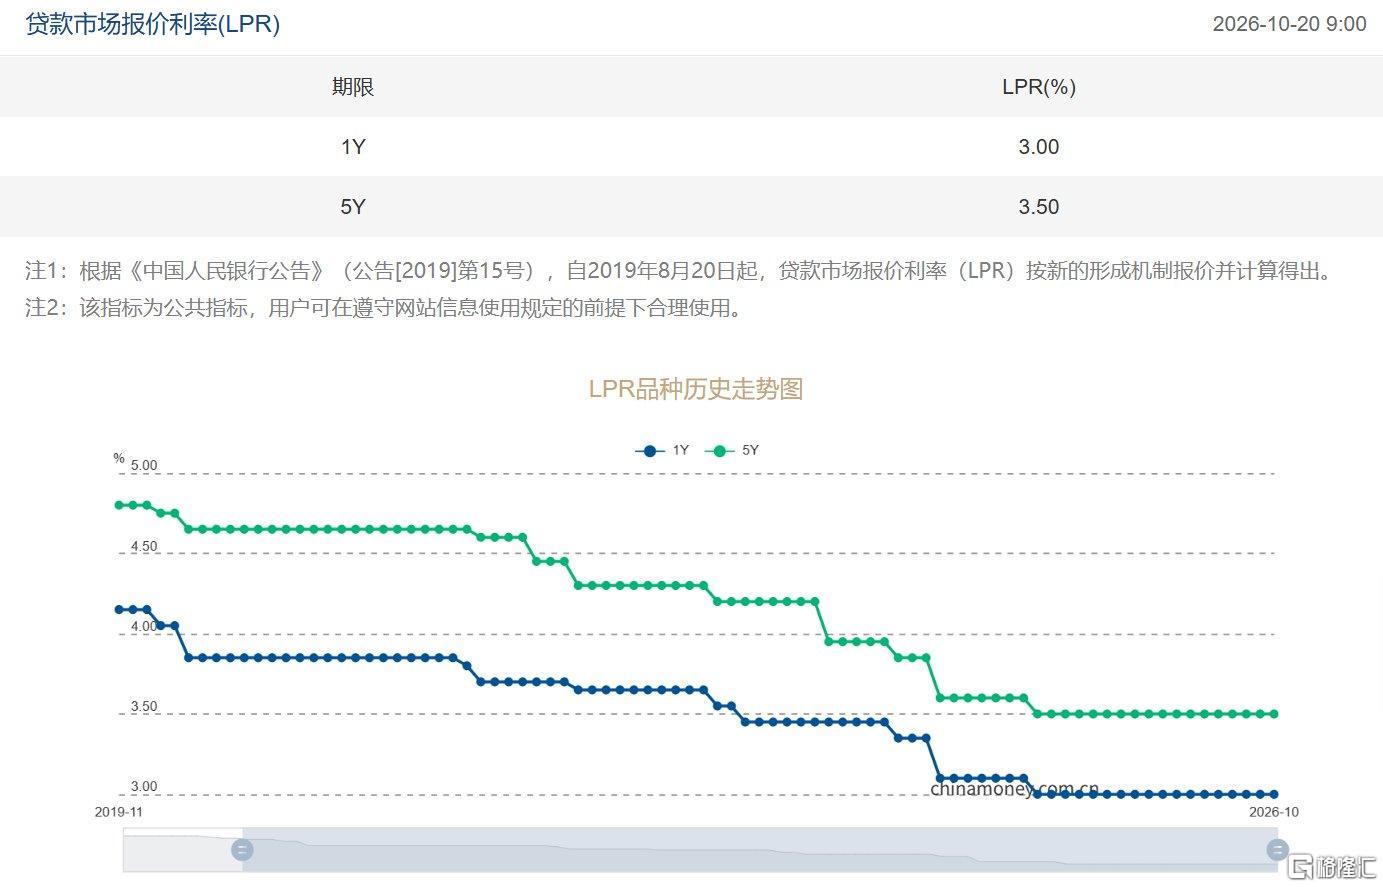
10月20日,中国人民银行授权全国银行间同业拆借中心公布最新贷款市场报价利率。
1年期LPR维持3.00%、5年期以上LPR维持3.50%,均较上月保持不变。
这是自2025年5月那轮10个基点对称下调落地以来,LPR连续第17个月保持在同一水平上。
结合10月19日金融街论坛年会潘功胜行长的系统表述来看,本次不动不是政策缺位,而是货币政策框架正在经历一次从“工具”到“锚”的底层换轨。
LPR为何不动
LPR为何能连续17个月“按兵不动”?
这背后是银行、国内经济与外部环境三重力量的共同牵制,形成了一个微妙的平衡。
先看银行这一侧:报价行“心有余而力不足”。
LPR要往下走,前提是报价行愿意主动下调加点,但眼下银行体系的“钱袋子”并不宽裕。
2026年二季度,商业银行净息差仅为1.41%,虽环比微升1个基点,但在历史坐标中仍处绝对低位。
负债端成本并未明显松动,若只动LPR、存款利率不跟着降,相当于“只降贷款利息、不降存款利息”,银行两头挤压,利润空间只会更窄。
因此,报价行主动下调加点的动力严重不足。
通常开启降息周期前,会先看到银行主动下调存款利息,先把净息差“对齐”;
否则单边压降贷款端利率,银行体系承压过大,反而不利于信用扩张。
再看国内基本面和楼市:自我修复期,政策无需急加码。
三季度GDP同比增速达4.6%,经济整体处于稳步恢复通道;一线城市房价已连续数月环比上行。
既然市场和预期都在靠自身惯性修复,政策层自然没必要急着再推增量工具。
保持LPR稳定,既巩固了修复成果,又避免了刺激过度引发资金空转。
外部约束方面,全球紧缩潮压住降息空间。
9月16日,美联储意外将联邦基金利率目标区间上调25个基点至3.75%-4.00%,这是2023年7月以来的首次加息。
中美利差倒挂程度因此进一步加深,国内宽松的可操作空间被明显压缩。
与此同时,欧洲央行、日本央行也处在加息通道,全球资金环境偏紧,对国内货币政策形成外部牵制。
若此时独自降息,可能引发资本流出与汇率压力。
政策利率官宣“换锚”
10月19日,央行行长潘功胜在2026金融街论坛年会开幕式上,就货币政策框架转型的近中期重点方向进行了介绍。
一是进一步优化短端利率调控机制。
潘功胜表示,银行间隔夜回购利率(DR001)实际上已成为央行货币政策调控的目标利率。
但与此同时,央行公开市场操作主要品种和主要政策利率的期限还是7天,两者并不完全一致。
为进一步提高利率调控的精准性,央行将研究择机把公开市场主要操作品种的期限切换为隔夜,公开市场隔夜回购利率将相应成为主要政策利率。
二是推动贷款利率定价基准改革。
从比较单一地参考LPR定价,向更加多元的定价基准转型。
潘功胜介绍的很具体,未来随着多元化定价基准不断完善,一些财务能力强的企业,可与金融机构协商后自主选择银行间隔夜回购利率或LPR作为浮动利率贷款定价基准。
LPR作为小企业、个人贷款的定价基准可继续发挥作用。
债券、金融衍生品的定价基准也可考虑把DR001作为一个选择。
央行将择机发布政策指引,指导金融机构做好相关工作,同时持续改革完善LPR报价机制、提高报价质量。
三是退出存贷款基准利率。
银行贷款利率已有LPR、DR001等多个定价基准。
自今年一季度起,人民银行对外公布各期限存款平均利率作为存款定价参考。
下一步将推动这些领域的计息依据用市场化利率指标替代,实现退出存贷款基准利率。
这三条连起来看,是一场静悄悄的“锚迁移”。
潘功胜说了是“渐进、持续的过程”,但方向已经钉死。
7天逆回购的“锚”权重在下降,DR001的“锚”地位在上升。
LPR不会消失,但它从“唯一尺子”变成“其中一把”,且主要护城河是零售和小微。
对企业财务而言,接下来半年的核心动作不是猜LPR降不降,而是重新梳理公司所有浮动利率债务的定价基准条款,建立DR001与LPR的双轨测算模型,并在银行授信合同里争取把选择权提前锁定。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。