高盛:上调CoreWeave评级至买入,未来12个月合同经济数据有望超预期

高盛认为,尽管市场对CoreWeave的融资能力和需求可持续性存在担忧,导致股价近期大幅回调,但这提供了买入机会。核心逻辑在于CoreWeave卓越的执行能力和技术差异化,使其在新兴云服务商中脱颖而出。通过引入Forge和Omni等平台服务,公司正逐步摆脱纯基础设施提供商的角色,增强客户粘性并提升利润率。
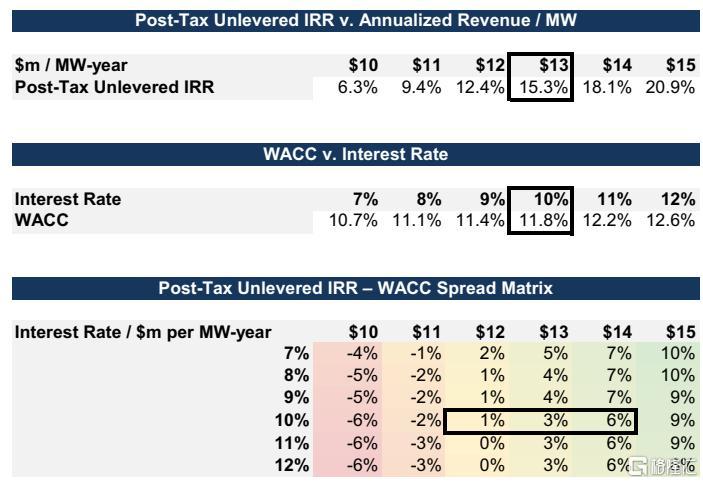
在融资方面,虽然无担保债券市场情绪低迷,但CoreWeave依赖的资产支持贷款(DDTLs)结构有效隔离了公司信用风险,且新融资成本上升幅度有限(预计100-200bps)。这使得公司的加权平均资本成本(WACC)保持在可控范围内,而无杠杆内部收益率(uIRR)受益于供需紧张和价格上涨,预计将在未来24个月维持在15%以上,甚至高达21%-25%(含残值)。
估值上,高盛给予106美元的目标价,对应18倍的前瞻EBIT,相较于超大规模云服务商和Oracle有明显折价,反映了其较高的债务水平和风险状况,但也体现了其高速增长潜力。关键风险在于供需正常化后的价格下跌以及大型客户自建数据中心的需求变化,但长期合同和资产支持融资结构提供了下行保护。
主要观点
评级上调至买入,目标价106美元
高盛将CoreWeave (CRWV) 的评级从中性上调至买入,目标价为106美元(此前为139美元),潜在上涨空间约73%。尽管股价自8月以来大幅回调,但分析师认为市场低估了其无杠杆内部收益率(uIRR)的上修幅度,并高估了加权平均资本成本(WACC)的上升风险。
CoreWeave在新兴云服务商中具备顶级执行力与性能优势
并非所有新兴云服务商(neoclouds)都等同,CoreWeave在性能和执行能力方面处于行业前10%。其每单位成本的性能比同行高出20%,得益于差异化的基础设施软件、集群管理工具及针对大规模AI工作负载开发的运营IP。此外,通过推出Forge平台和Omni服务,CoreWeave正从纯基础设施提供商向更高层级的AI平台转型,增强了客户粘性。
融资成本可控,资产支持贷款结构降低风险
尽管无担保债券收益率较高,但CoreWeave的主要融资方式是资产支持的延迟提取定期贷款(DDTLs)。这种结构将融资风险转移至特定客户合同和基础设施资产,而非公司资产负债表。预计新债务成本仅在现有基础上增加100-200个基点,混合债务成本约为750-1050bps,股权回报 profile 依然具有吸引力。
未来24个月供需紧张持续,uIRR有望超过15%
预计未来24个月AI基础设施供需失衡将加剧,支撑CoreWeave的定价能力。基于新的合同定价(约1300万美元/MW),测算其uIRR可达15%-21%,显著高于WACC。即使不考虑GPU残值,回报率也已相当可观;若考虑残值,uIRR可进一步提升至20%-25%。
事实依据
CoreWeave在SemiAnalysis的ClusterMAX框架中,在300多家AI计算提供商中排名前2 。
行业对话显示,CoreWeave每单位成本的性能比同行高出20% 。
当前无担保债务交易收益率至最差(YTW)为13.5%-15.0%,但新融资主要为资产支持,预计混合债务成本在750-1050bps之间 。
短期合同(3-6个月)签署价格高达4000万美元/MW,且公司在7月和10月分别提价25%和10% 。
预计2028年营收将达到475亿美元,EBITDA为326亿美元,EPS为3.36美元 。
目标价106美元基于18倍的前四个季度非GAAP EBIT倍数,相当于第3年EBIT的10倍 。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。